你算出來的當日價格區間,一年會多破四天
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
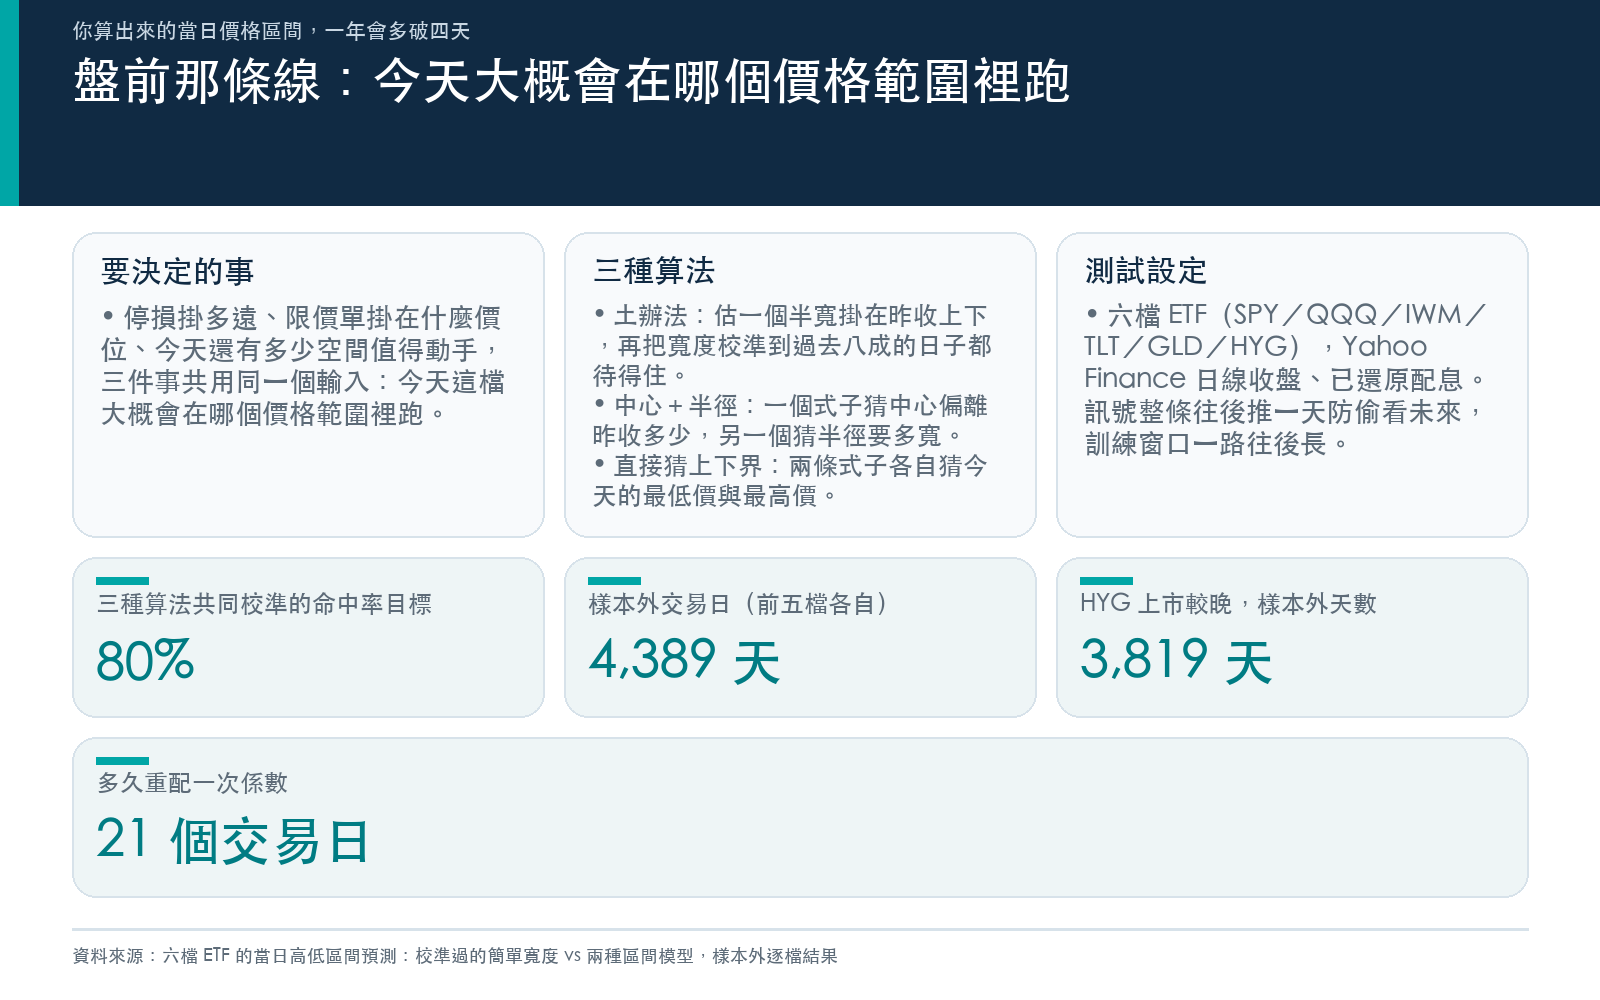
盤前你要決定幾件事:停損掛多遠、限價單掛在什麼價位、今天這檔還有多少空間值得動手。三件事共用同一個輸入,今天這檔大概會在哪個價格範圍裡跑。
算這個範圍有好幾種做法,複雜度差很多。花力氣升級到比較複雜的那種,換得到什麼?
三種算法,白話版
第一種最土。先用一個模型估「今天大概會震多大」,得出一個半寬,往昨天的收盤價上下各推一段,畫出兩條線。接著回頭把這段半寬乘上一個倍數,調到過去八成的日子當天的最高最低價都完整待在裡面為止。
第二種把問題拆兩半:一個式子猜區間的中心會偏離昨收多少,另一個式子猜半徑要拉多寬。
第三種跳過中心和半徑,各配一條式子,一條直接猜今天的最低價、一條直接猜今天的最高價。
後兩種就是這幾年區間預測那一路的做法。第一種是拿來當對照的土辦法。
測試怎麼做的
標的六檔 ETF:SPY、QQQ、IWM、TLT、GLD、HYG。價格取自 Yahoo Finance 的日線收盤(已還原配息),從 2005 年 1 月 1 日抓起。
要預測的是每天「相對昨天收盤,今天會跌到多低、漲到多高」這一段。前五檔的實測從 2009 年 1 月 27 日跑到 2026 年 7 月 9 日,各 4,389 個交易日。HYG 到 2007 年才上市,訓練期起算晚,實測 3,819 天,2011 年 5 月 2 日才開始。
防偷看未來的做法:每個訊號整條往後推一天,算第 i 天時只准看到第 i 天以前的資料。頭 1,000 天先當訓練期,之後每 21 個交易日重配一次係數,訓練窗口一路往後長。
三種算法的寬度都被校準到同一個目標:訓練期裡八成的日子要能完整包住。所以底下比的是同一個命中率標準下,誰畫得比較準。
換算法,尺幾乎沒動
| 標的 | 樣本外交易日 | 平均區間寬度(約佔昨收%) | 土辦法的實際命中率 | 中心+半徑 | 直接猜上下界 |
|---|---|---|---|---|---|
| SPY | 4,389 | 2.92% | 77.90% | +0.38% | −3.81% |
| QQQ | 4,389 | 3.60% | 77.58% | +0.60% | −0.60% |
| IWM | 4,389 | 4.06% | 78.56% | −0.45% | −1.24% |
| TLT | 4,389 | 2.73% | 78.24% | +0.20% | +0.65% |
| GLD | 4,389 | 3.04% | 78.31% | −0.37% | −0.95% |
| HYG | 3,819 | 1.24% | 79.99% | +0.17% | −9.92% |
最後兩欄是誤差相對土辦法的變化,正值代表比土辦法準。
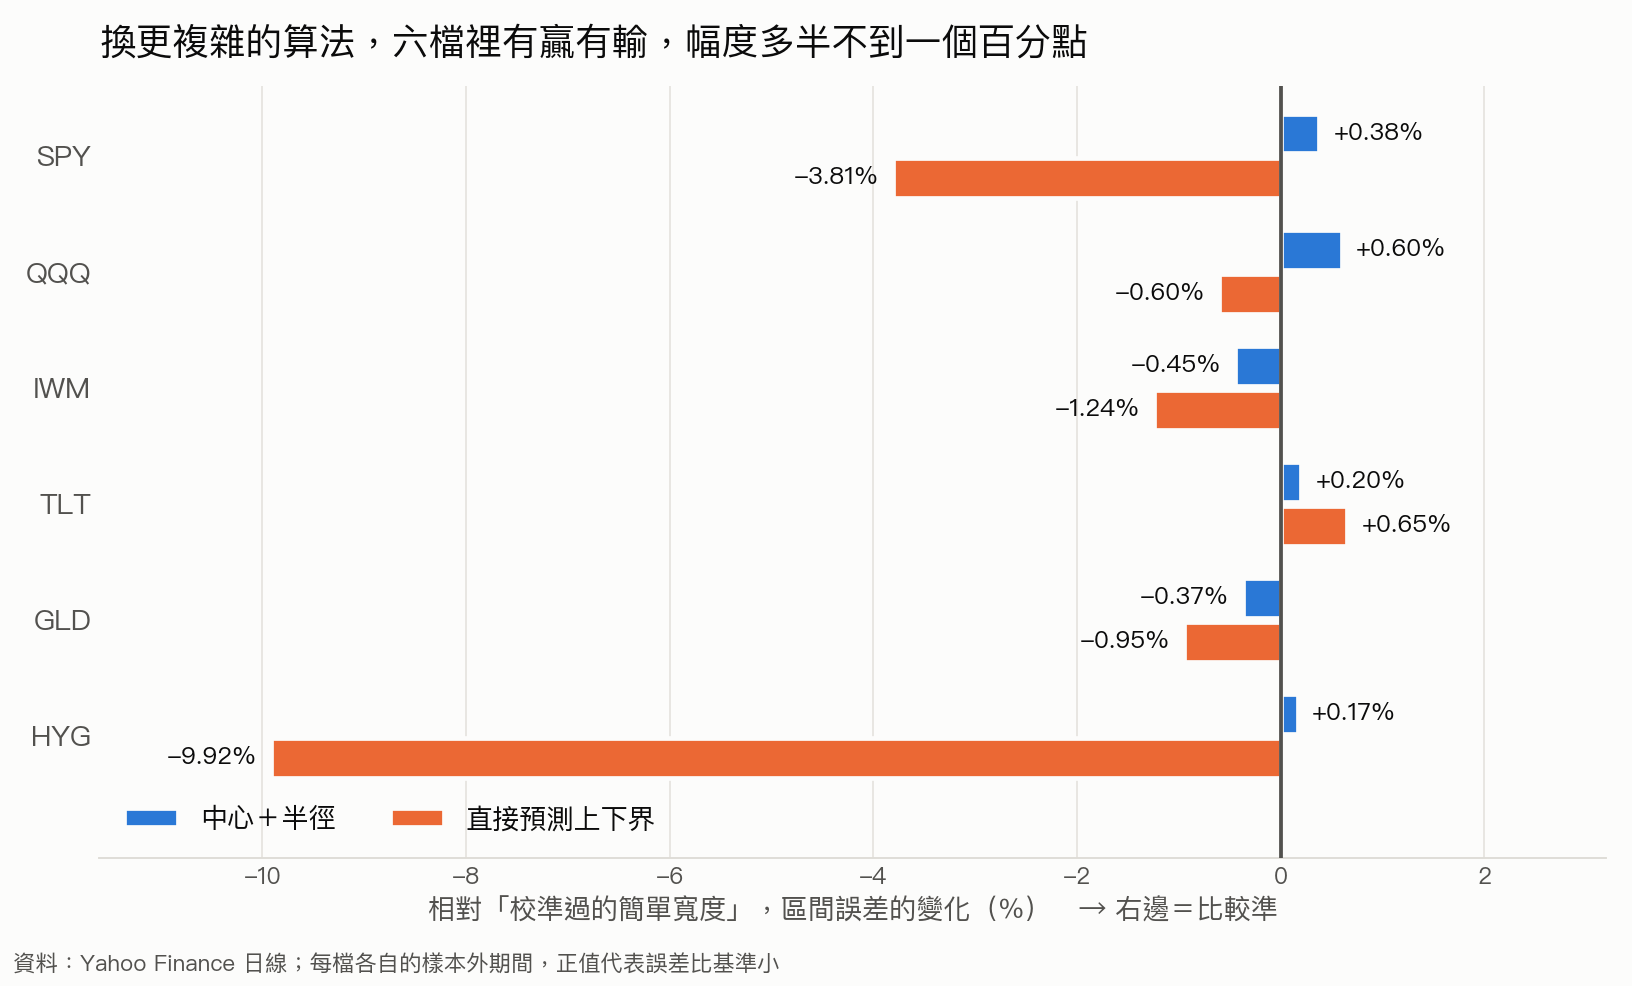
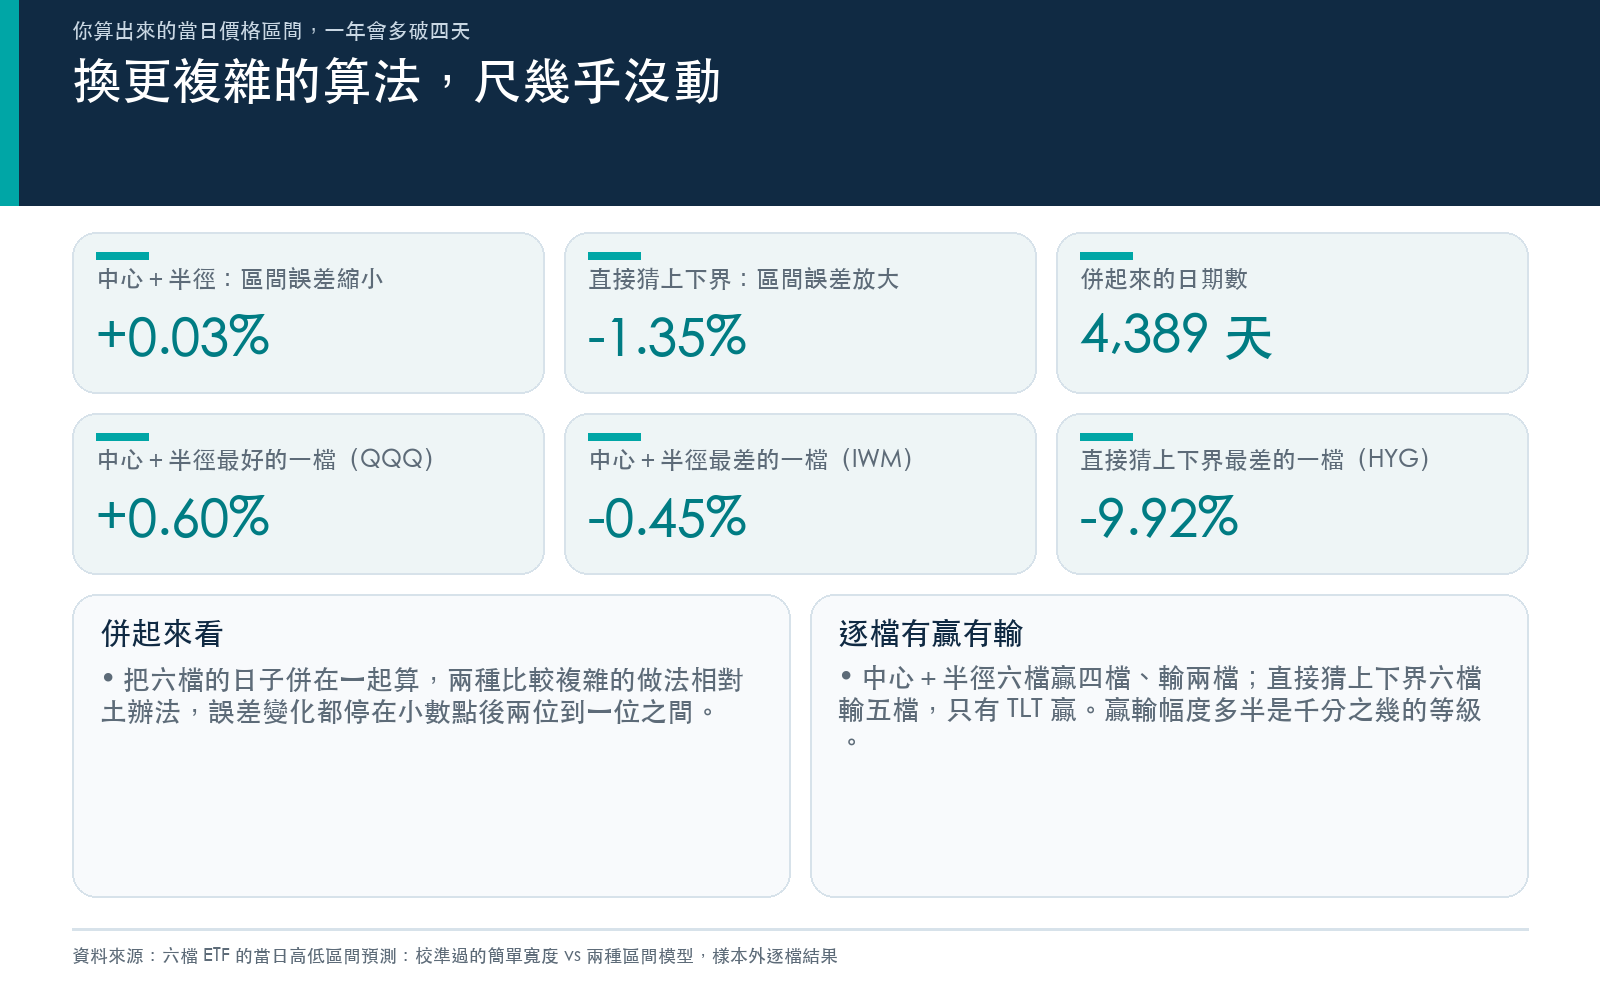
中心+半徑六檔裡贏四檔、輸兩檔,最好的一檔(QQQ)贏 0.60%,最差的一檔(IWM)輸 0.45%。都是千分之幾的等級。
直接猜上下界輸得比較難看:六檔輸五檔,只有 TLT 贏 0.65%,HYG 上輸了 9.92%。
把六檔的日子併在一起看那 4,389 個日期,中心+半徑把區間誤差縮小了 0.03%,直接猜上下界則放大了 1.35%。0.03% 這個幅度,跟每天高低價自己的隨機起伏分不開。
直覺上第三種該是最有機會的:它自由度最高,上下界各配各的係數,理論上能學到「跌的時候比較急、漲的時候比較黏」這種不對稱。結果它是輸最多的那個。自由度在這裡變成負擔:兩條界線各估各的,等於把同一份資料切成兩半去配,兩邊的雜訊都原封不動留著。
誠實補一句例外。QQQ 上,中心+半徑確實跨過了我們事前設好的那道很嚴的門檻,那是十二組逐檔比較裡唯一跨過的一組。但同一檔、同一組預測,換一個把區間寬度和罰則一起算進去的計分方式,它反而比土辦法差 0.02%。一組跨門檻、自己內部還不一致,撐不起「這條路行得通」。
六檔一致的那件事:寬度不夠
把三種算法擺在一起看,有一件事六檔全部一樣。
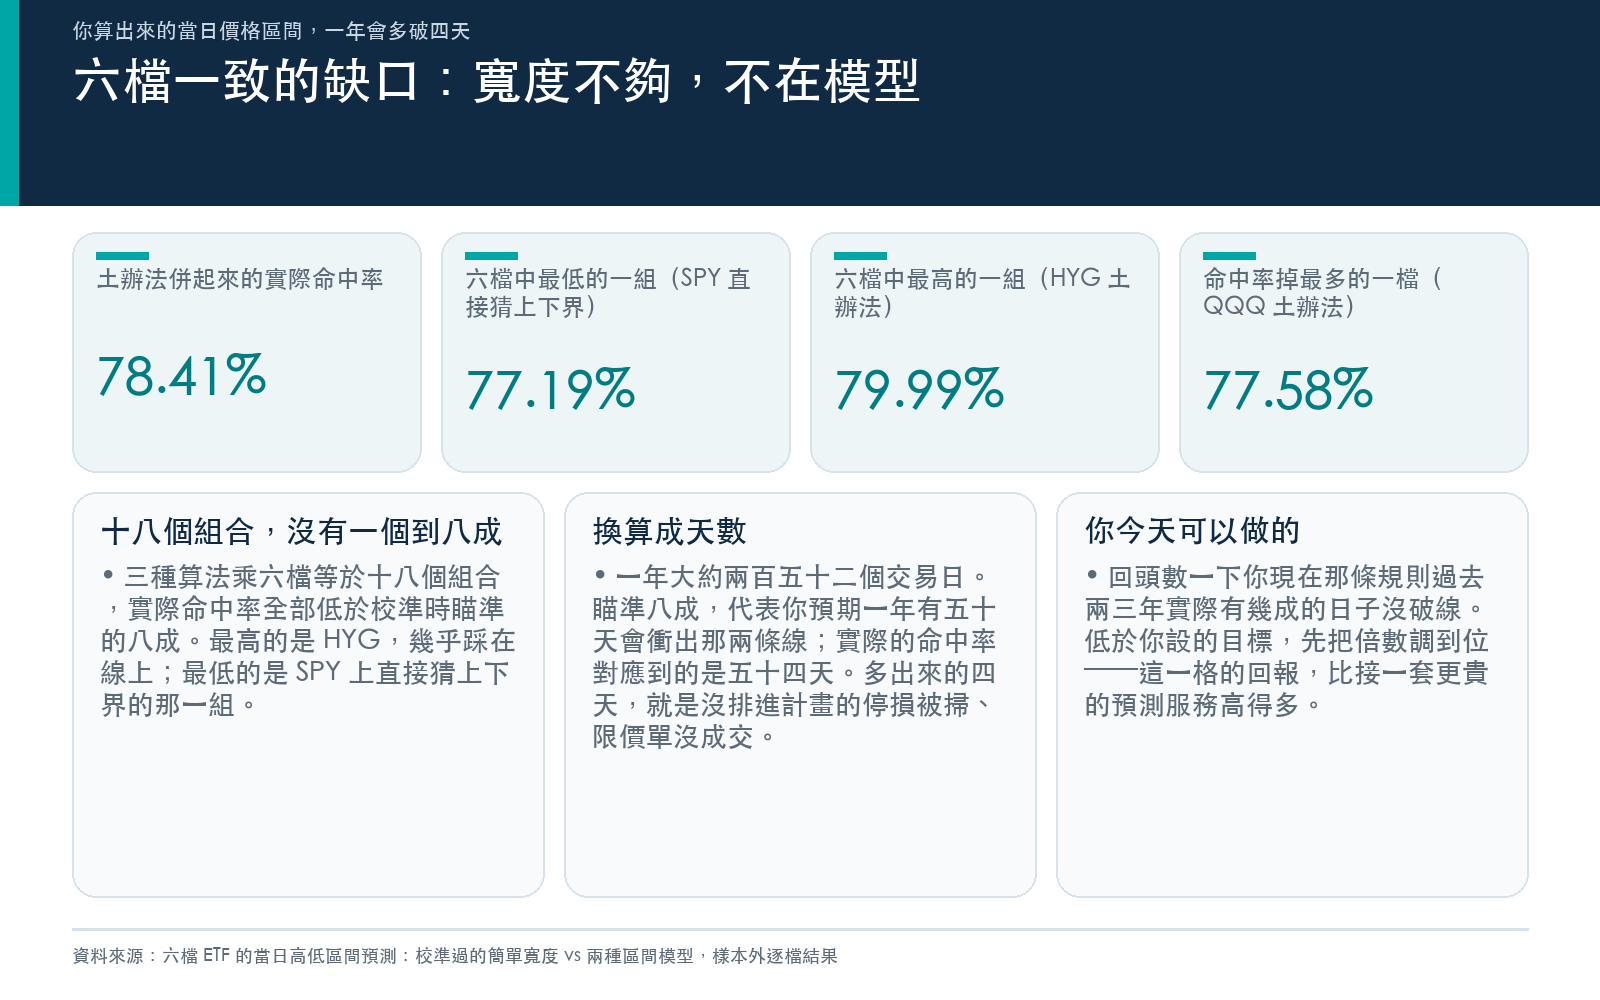
三種算法乘六檔等於十八個組合。十八個的實際命中率,沒有一個到八成。最低的是 SPY 上直接猜上下界的 77.19%,最高的是 HYG 的 79.99%。
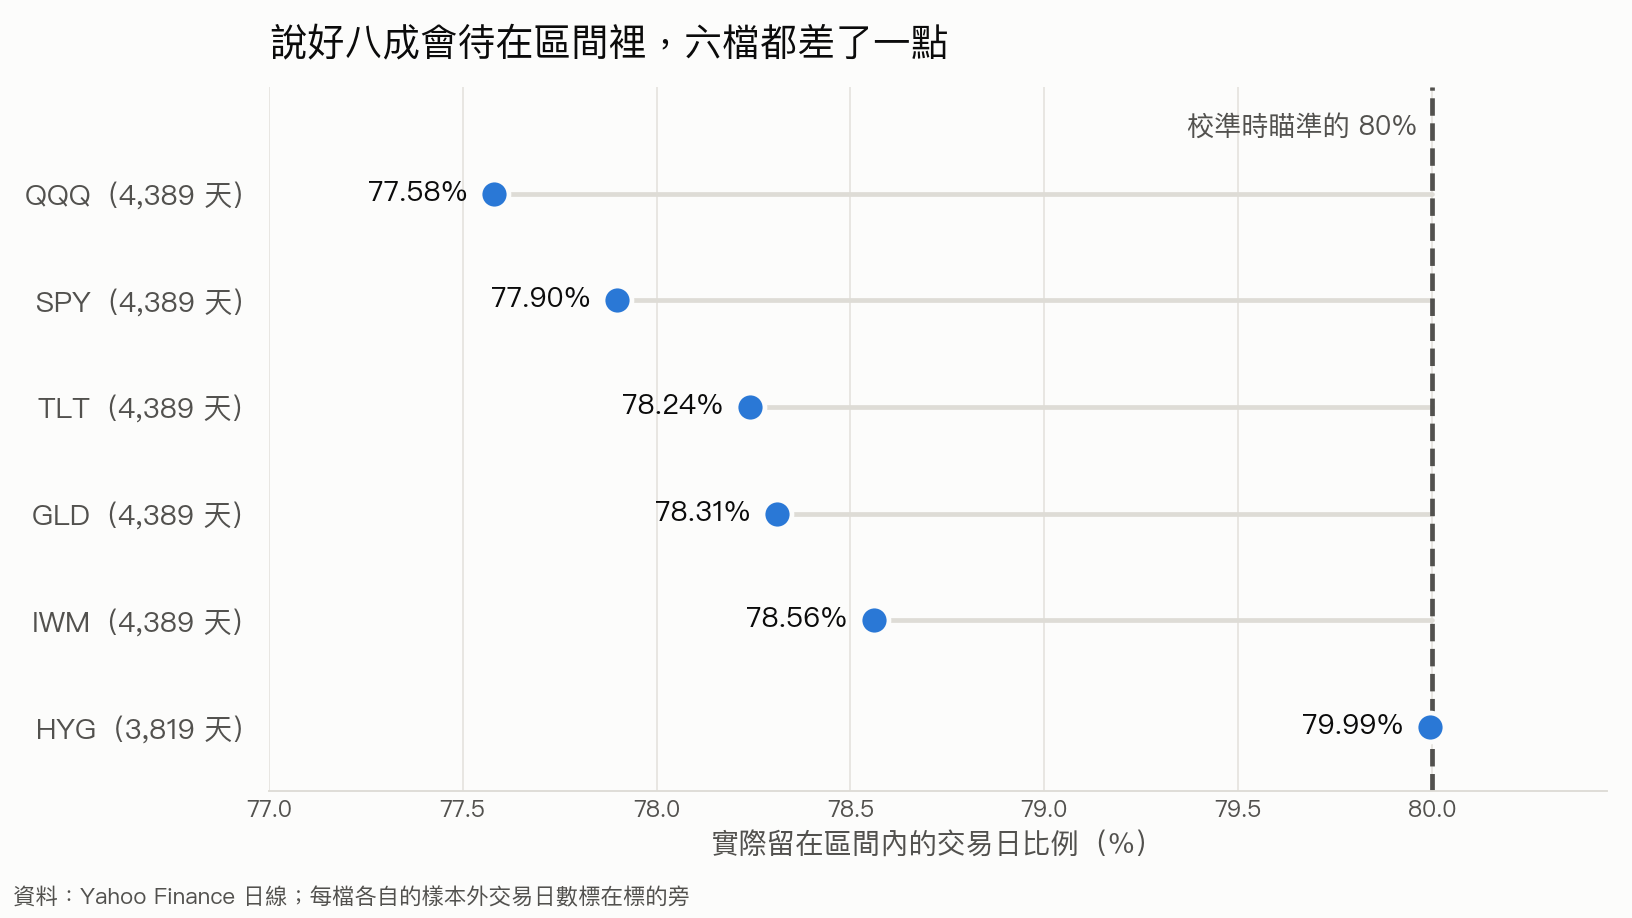
把 4,389 個日期併起來,土辦法的實際命中率是 78.41%,離八成差 1.59 個百分點。
換算成天數比較有感。一年大約 252 個交易日,八成命中代表你預期一年有 50 天價格會衝出你畫的那兩條線。78.41% 對應的是 54 天。多出來的四天,就是你沒排進計畫的那幾次停損被掃、限價單掛在外面沒成交、當沖空間比你估的還大。
QQQ 更明顯,一年多六天;SPY 多五天。HYG 那頭幾乎剛好,差 0.005 個百分點。
兩個量級擺在一起
換算法能動的幅度:併起來 0.03%,逐檔最好 0.60%。
校準沒對上的幅度:1.59 個百分點的命中率,一年四天。
這兩個量級不在同一個檔次。要讓區間變得堪用,先把寬度往上調,回報遠大於換一套更聰明的模型。
為什麼會系統性偏低,我的判讀是這樣:校準這件事是在訓練期做的,訓練期的八成是回頭看自己算給自己看的。到了沒看過的日子,真實高低價的尾巴比訓練期胖一點,同一個倍數就撐不住。三種算法共用同一套校準程序,所以三個一起吃這一刀。HYG 的區間平均只有 1.24% 寬,是六檔裡最窄的,高收益債的日內振幅本來就小又穩,校準幾乎沒有失準,這也解釋了為什麼偏偏是它踩在線上。
這裡刻意做的一件事
區間預測那一路的研究報改善時,對照組常常是一個沒校準過的基準。基準本來就沒對準命中率,挑戰者贏它幾個百分點並不難。
這次刻意把土辦法綁到跟兩個挑戰者完全相同的命中率目標,才開始比。基準一綁緊,改善就縮到小數點後兩位。
這篇沒證明的事
這是日線的高低價區間,含隔夜跳空在內,跟盤中分鐘級的波動是兩件事。換成分鐘資料、換成個股、換成預測未來五天而不只今天,結論都可能不同。
這裡也只比了三種算法。它能支持的只有一句:在這六檔、這十七年、這個問法上,複雜做法沒有跑贏一個校準好的簡單寬度,而三種做法共有的缺口在寬度那一格。
你今天可以做的
拿你現在用的那條規則,不管是昨收上下推幾個百分點,還是某個波動指標乘一個倍數,回頭數一下過去兩三年,實際有幾成的日子價格沒有破線。
如果你設的目標是八成,實際只有七成七、七成八,先把倍數調到位。這一格的回報,比去接一套更貴的預測服務高得多。
資料來源 :Yahoo Finance 日線收盤(已還原配息),2005 年 1 月 1 日起。樣本外實測期間 2009 年 1 月 27 日至 2026 年 7 月 9 日(SPY/QQQ/IWM/TLT/GLD 各 4,389 個交易日;HYG 自 2011 年 5 月 2 日起 3,819 個交易日)。所有數字取自本實驗的結果檔具名欄位。
懶人包圖組