股票那一半隨 VIX 調整,另一半放什麼?黃金、長債、現金等七種配置的 5,366 個交易日比較
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
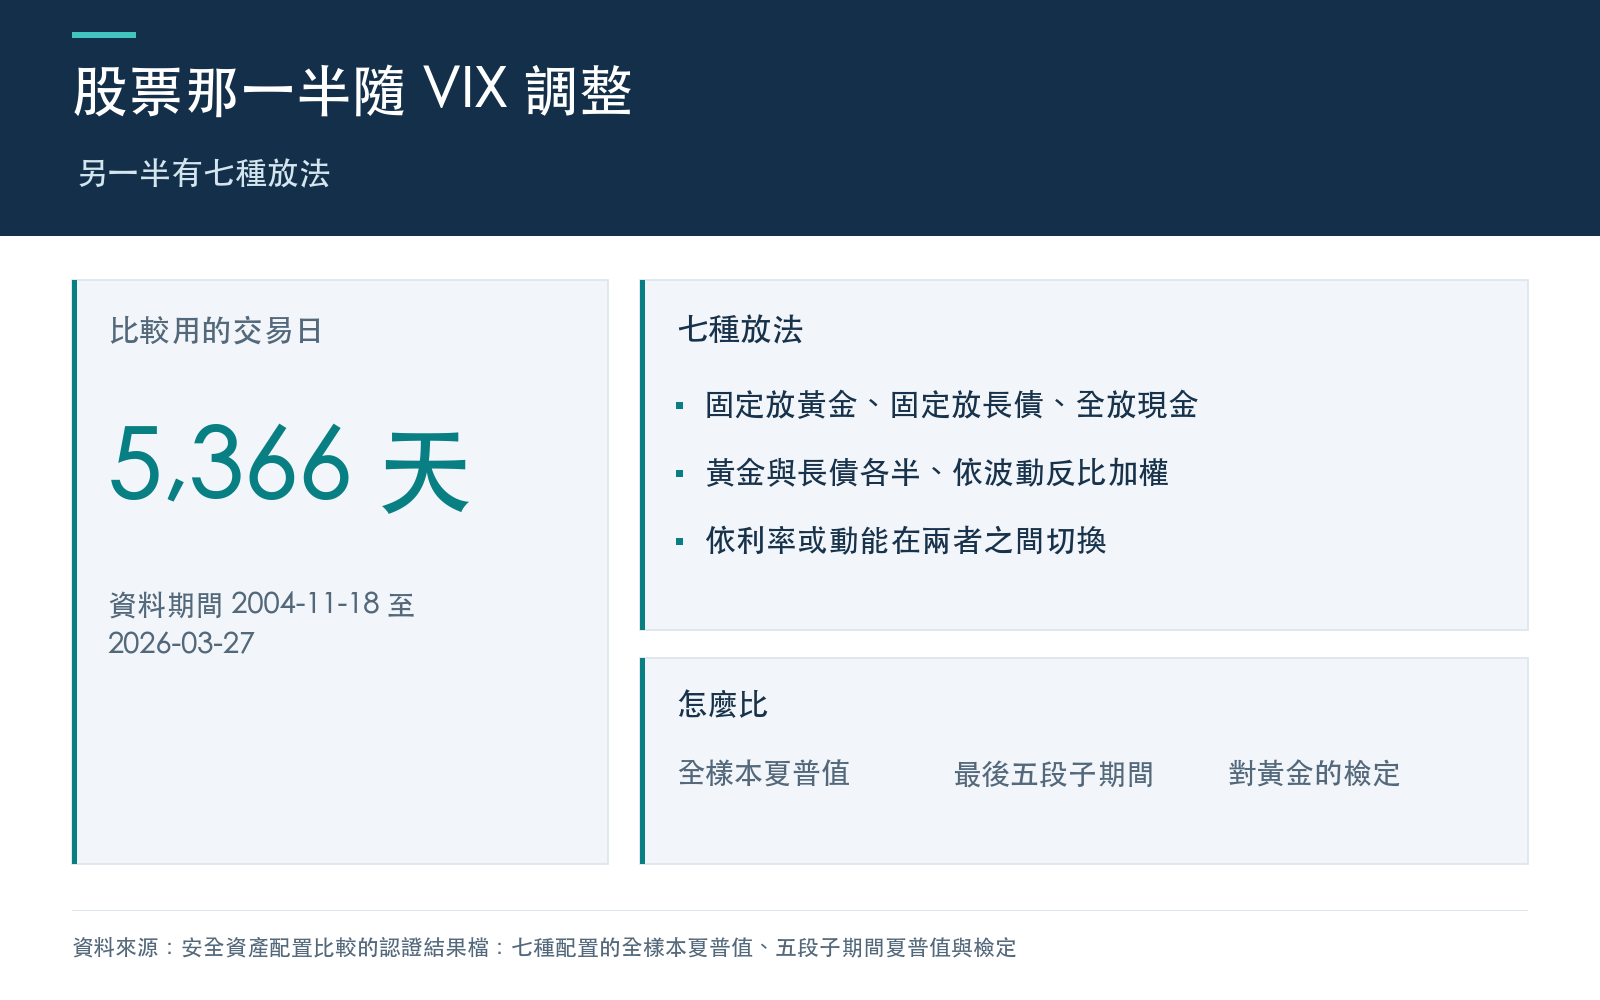
一個常見的組合設計:股票那一半依 VIX 調整,VIX 越高,持有的 SPY 越少,最多佔組合的一半,剩下的是現金。另一半放什麼,才是這篇要比較的問題:固定放黃金、固定放長債、全放現金,還是依利率或動能在黃金與長債之間切換。本文把七種放法放在同一個股票部位上,用 2004-11-18 到 2026-03-27 共 5,366 個交易日的資料比較。
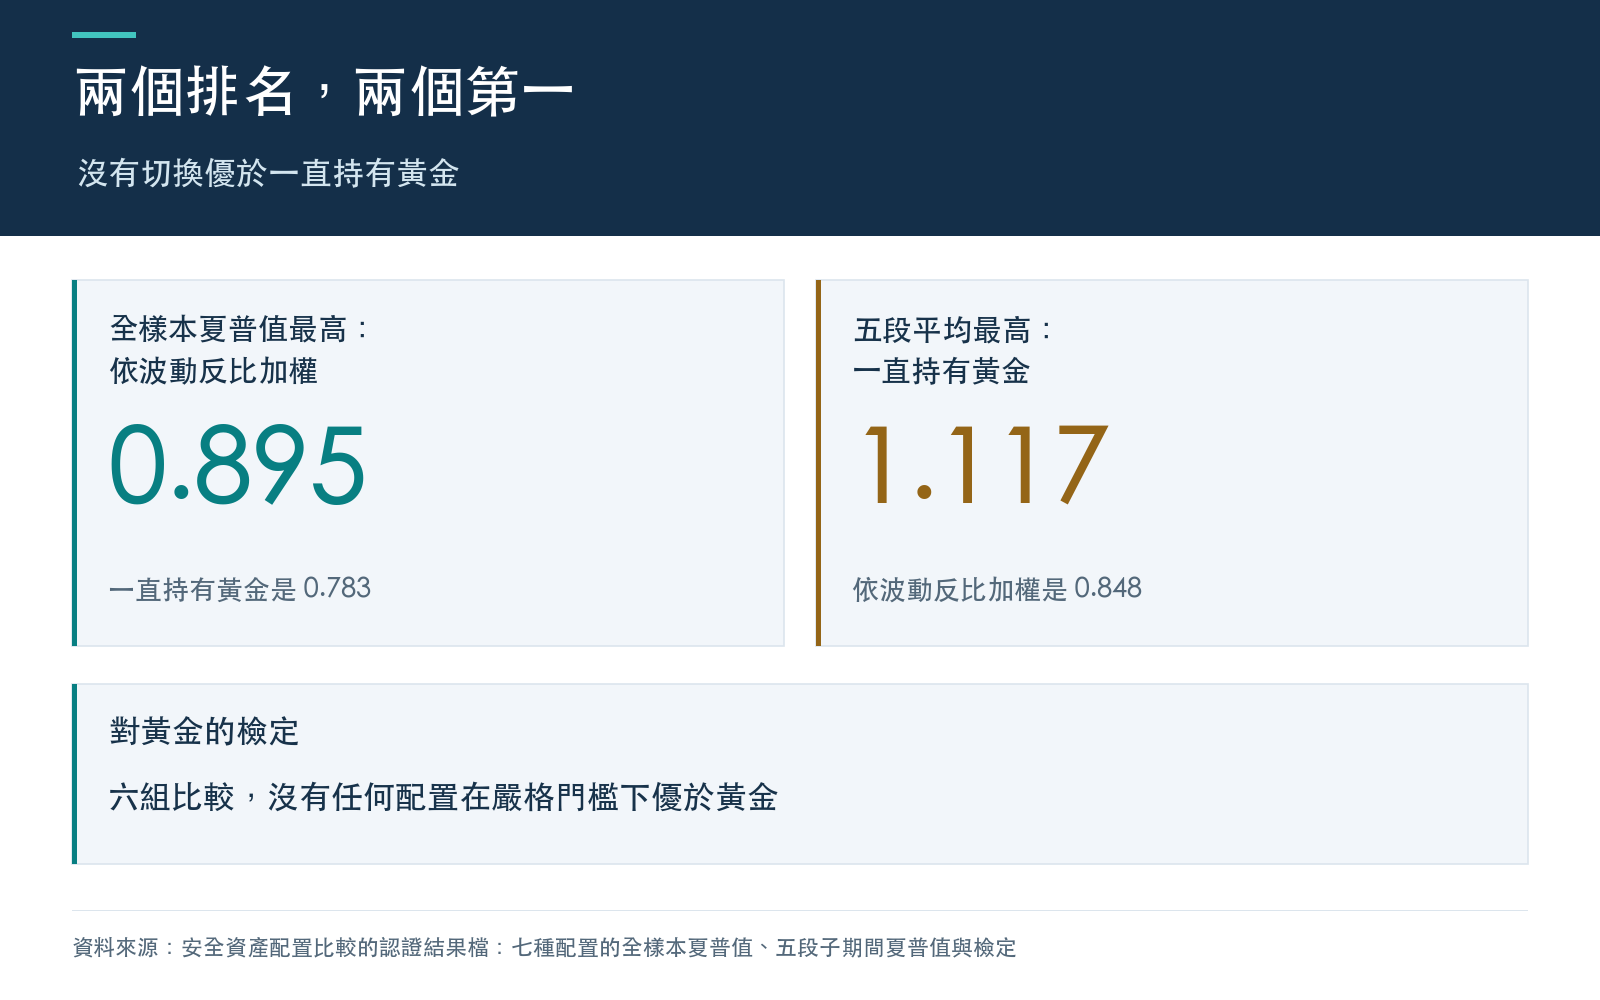
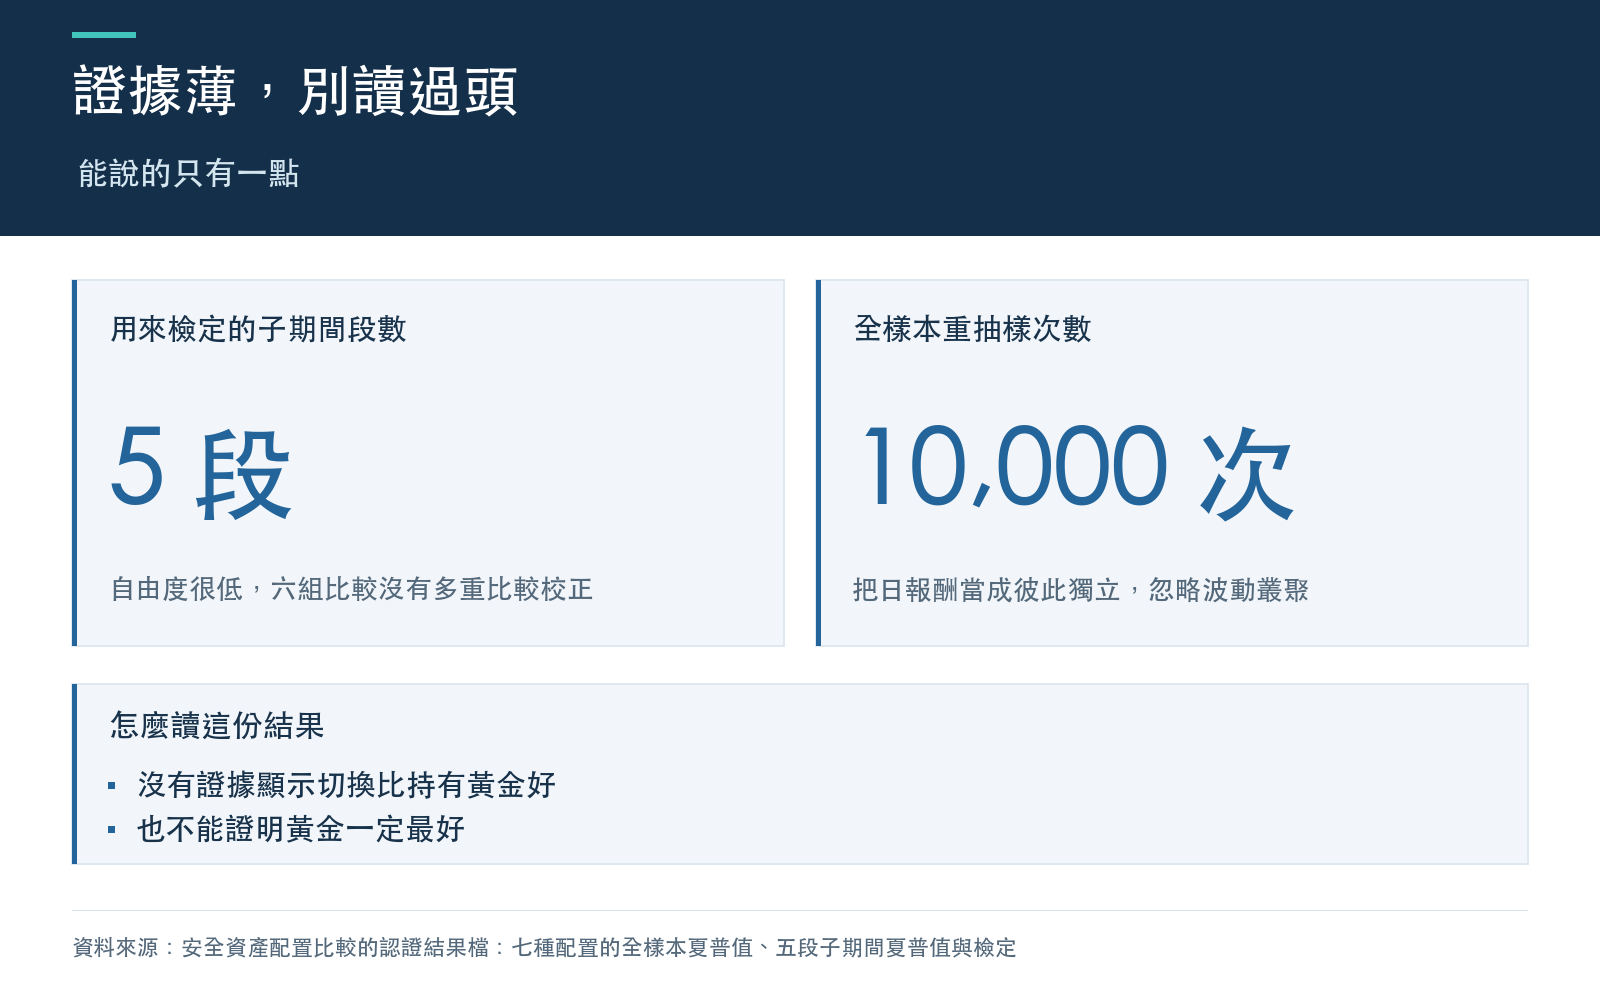
結論先講:沒有任何一種動態切換在事先設定的嚴格門檻下優於一直持有黃金。兩個排名講的故事不同:最後五段子期間的平均夏普值,一直持有黃金最高(1.1172);全樣本的夏普值,依波動反比加權最高(0.8948),一直持有黃金排第三(0.7833)。證據本身也很薄,子期間只有 5 段,比較有六組,沒有做多重比較校正。
七種放法
| 配置 | 另一半組合怎麼放 |
|---|---|
| 一直持有黃金 | 一半組合固定放黃金 ETF(GLD),對照基準 |
| 一直持有長債 | 一半組合固定放長天期美國公債 ETF(TLT) |
| 依利率變化切換 | 10 年期殖利率 63 日變化為正時放黃金,為負時放長債 |
| 依動能切換 | 黃金與長債中,60 日報酬較好的那一個 |
| 黃金與長債各半 | 黃金與長債各放四分之一 |
| 依波動反比加權 | 黃金與長債依波動大小反比加權 |
| 全放現金 | 一半組合放現金 |
每天的持倉只用前一個收盤的資訊決定,股票部位的調整規則七種配置完全相同。差別只在另一半。資料是 SPY、GLD、TLT 的調整後收盤價,加上 VIX 與 10 年期殖利率的指數水準,用的是凍結的快照。
夏普值是報酬除以波動,越高代表每承擔一單位波動得到的報酬越多。
全樣本:依波動反比加權最高
| 配置 | 夏普值 | 年化報酬 | 年化波動 | 最大回撤 |
|---|---|---|---|---|
| 一直持有黃金 | 0.7833 | 8.20% | 10.47% | −25.46% |
| 一直持有長債 | 0.5915 | 4.49% | 7.59% | −31.44% |
| 依利率變化切換 | 0.6719 | 5.89% | 8.76% | −19.78% |
| 依動能切換 | 0.6649 | 6.21% | 9.34% | −18.92% |
| 黃金與長債各半 | 0.8568 | 6.35% | 7.41% | −21.50% |
| 依波動反比加權 | 0.8948 | 6.28% | 7.02% | −20.33% |
| 全放現金 | 0.6243 | 2.95% | 4.73% | −17.84% |
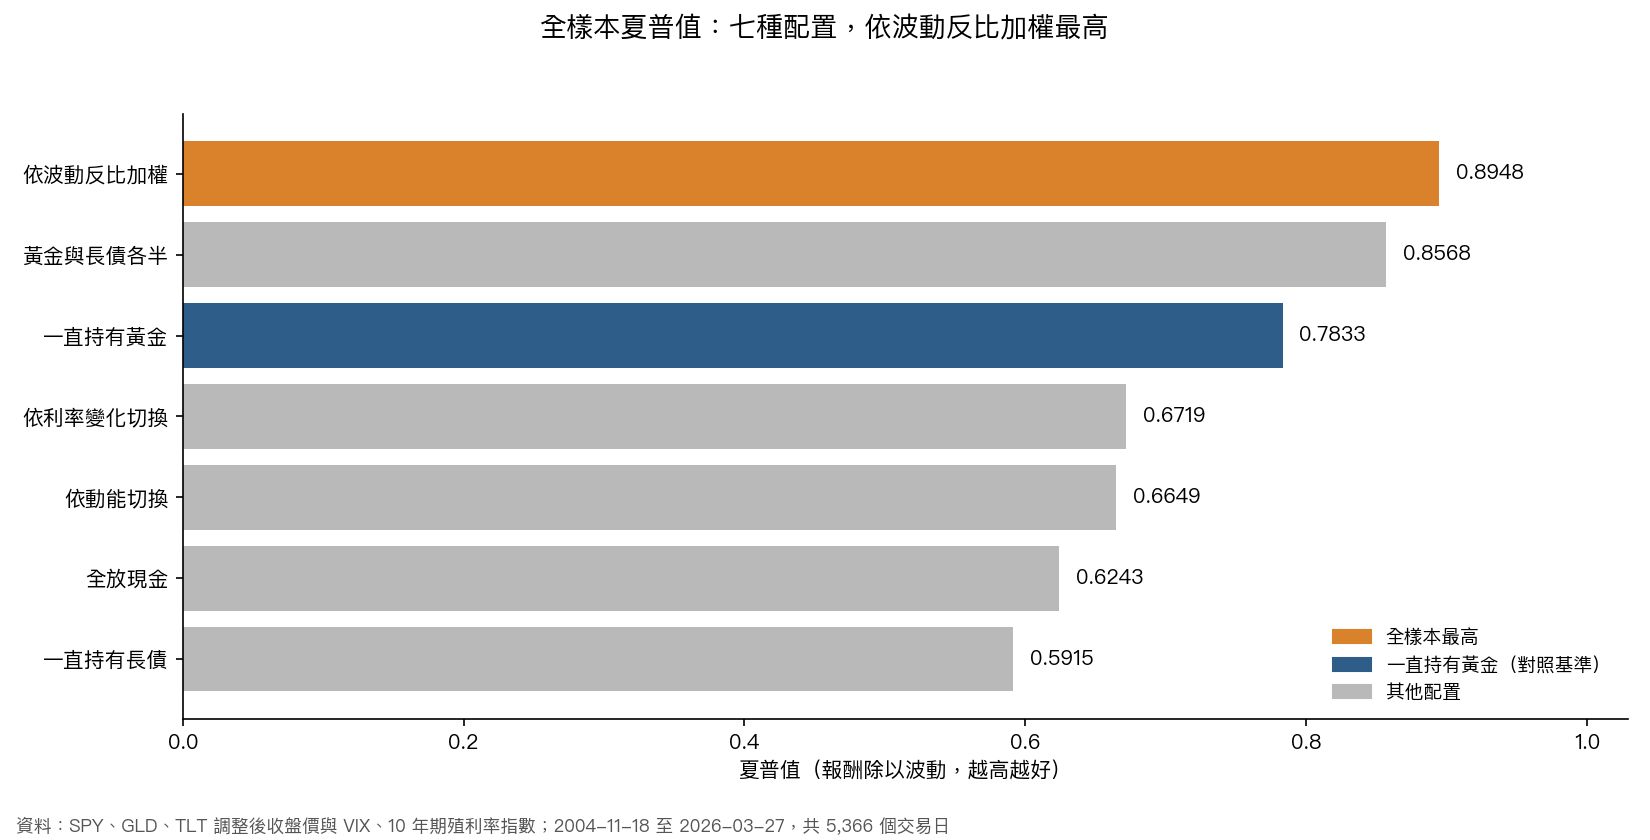
全樣本夏普值最高的是依波動反比加權(0.8948),其次是黃金與長債各半(0.8568),一直持有黃金是 0.7833,最低的是一直持有長債(0.5915)。
最後五段:一直持有黃金平均最高
樣本的最後三成切成 5 段連續的區塊,每段 321 個交易日:第 1 段 2019-11-06 至 2021-02-16;第 2 段 2021-02-17 至 2022-05-24;第 3 段 2022-05-25 至 2023-09-05;第 4 段 2023-09-06 至 2024-12-12;第 5 段 2024-12-13 至 2026-03-27。七種配置都沒有需要估計的參數,所以這五段是子期間評估,不是參數在樣本外的檢驗。
| 配置 | 五段平均 | 第 1 段 | 第 2 段 | 第 3 段 | 第 4 段 | 第 5 段 |
|---|---|---|---|---|---|---|
| 一直持有黃金 | 1.1172 | 1.1485 | 0.1763 | 0.4170 | 2.3536 | 1.4905 |
| 一直持有長債 | 0.1458 | 0.8895 | −0.7842 | −0.4223 | 1.0465 | −0.0003 |
| 依利率變化切換 | 0.7761 | 1.5531 | 0.7721 | −0.2903 | 1.4550 | 0.3907 |
| 依動能切換 | 0.7594 | 0.5681 | 0.0288 | −0.0429 | 1.9754 | 1.2676 |
| 黃金與長債各半 | 0.7939 | 1.2891 | −0.3735 | −0.0383 | 1.9390 | 1.1532 |
| 依波動反比加權 | 0.8484 | 1.2901 | −0.2519 | 0.0326 | 2.0654 | 1.1060 |
| 全放現金 | 0.7614 | 1.0498 | 0.0283 | 0.6062 | 2.0646 | 0.0581 |
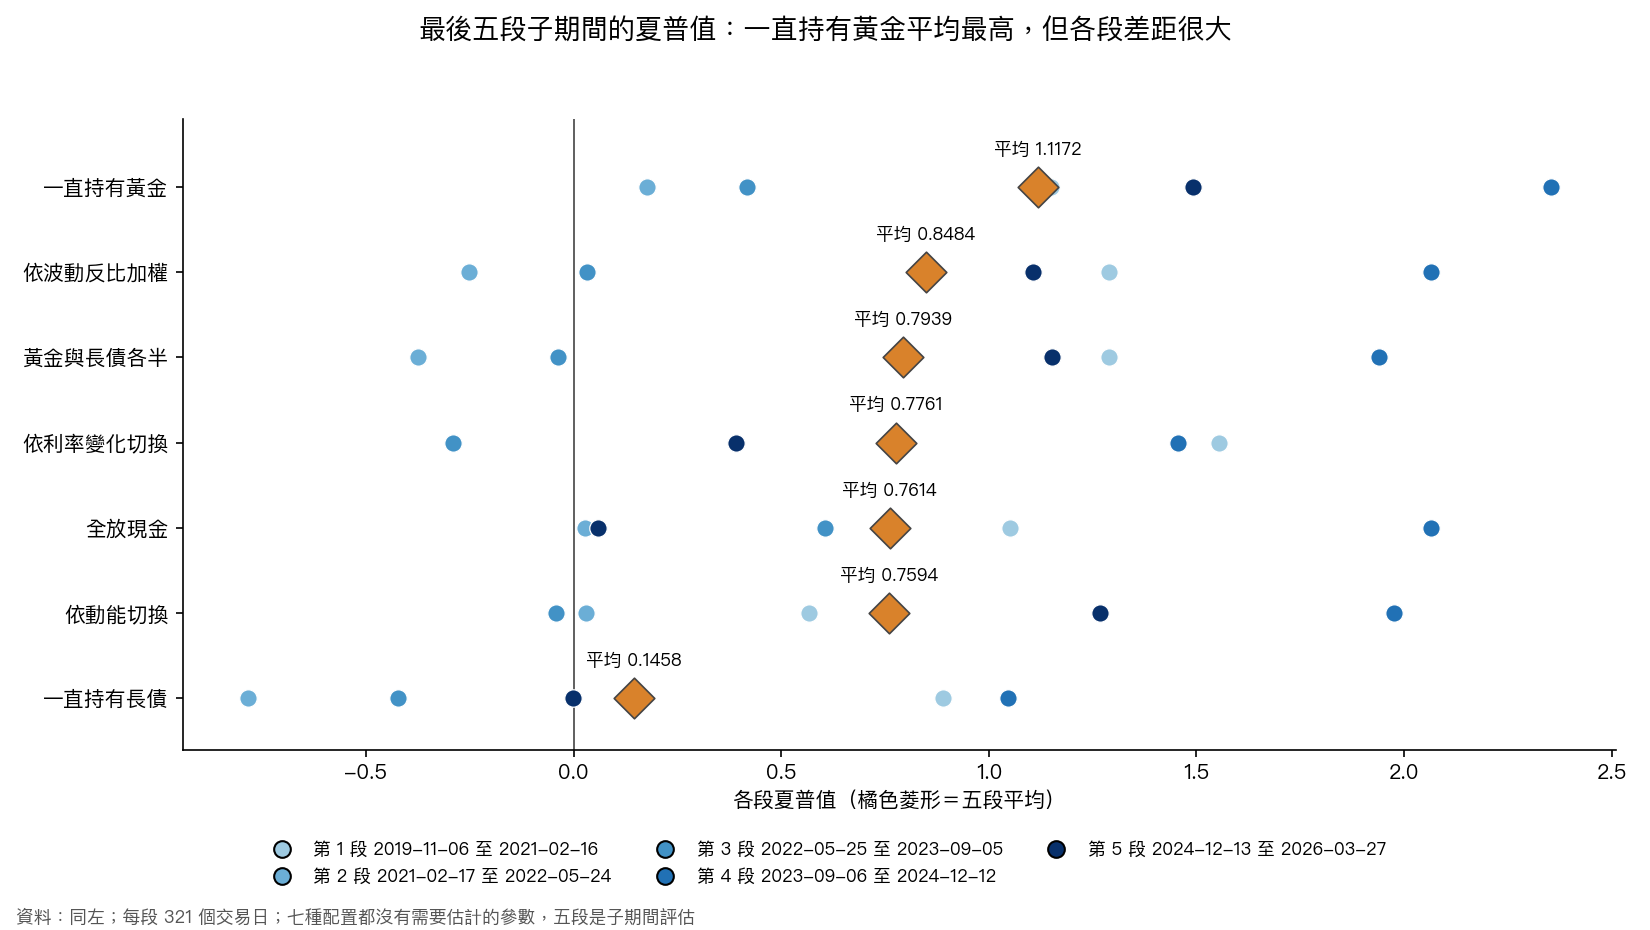
五段平均最高的是一直持有黃金(1.1172),其次是依波動反比加權(0.8484),最低的是一直持有長債(0.1458)。同一配置在不同段之間的差距很大,一直持有黃金最低的一段只有 0.1763,最高的一段是 2.3536。
檢定:沒有任何配置在嚴格門檻下優於黃金
和一直持有黃金比,共六組比較。第一種檢定看那五段夏普值的差,用配對 t 檢定,事先設定的嚴格門檻是 t 值要大於 3。第二種看全樣本的夏普差,把日報酬重抽樣 10,000 次,看差距的信賴區間有沒有跨過 0。
| 配置 | 五段夏普差的配對 t 值 | 全樣本夏普差(對黃金) | 重抽樣信賴區間 |
|---|---|---|---|
| 一直持有長債 | −4.5598 | −0.1918 | −0.6886 到 0.3116 |
| 依利率變化切換 | −0.9736 | −0.1114 | −0.4645 到 0.2416 |
| 依動能切換 | −4.5657 | −0.1184 | −0.4193 到 0.1810 |
| 黃金與長債各半 | −2.6734 | 0.0735 | −0.1404 到 0.2886 |
| 依波動反比加權 | −2.5567 | 0.1115 | −0.1522 到 0.3700 |
| 全放現金 | −1.2699 | −0.1590 | −0.5889 到 0.2645 |
沒有任何配置的 t 值大於 3。一直持有長債(−4.5598)與依動能切換(−4.5657)的 t 值,絕對值超過嚴格門檻,方向是比黃金差。但這個 t 值只靠五個子期間的差,自由度只有 4,嚴格門檻的 3 是按大樣本校準的,在這裡並不適用。全樣本重抽樣的信賴區間,六組都跨過 0,所以全樣本的夏普差,六組都不能和 0 區分。
這對你代表什麼
- 如果你在考慮用利率或動能訊號在黃金與長債之間切換,這份資料沒有找到它比一直持有黃金更好的證據。
- 如果你想問「黃金是不是這一半的最佳選擇」,這份資料也不能回答。全樣本與子期間的排名不一致,而且五段子期間的檢定力很低。
- 比較這類配置,至少要同時看全樣本與子期間,並把檢定的限制一起看。
這個研究的限制
- 子期間只有五段,配對 t 檢定的自由度是 4;嚴格門檻按大樣本校準,在自由度 4 下不適用。
- 六組比較沒有做多重比較校正。
- 全樣本重抽樣把日報酬當成彼此獨立,忽略了波動會叢聚的事實,這一點沒有處理。
- 兩種檢定看的對象不同:一個只用樣本最後三成切出的五段,一個用全樣本日報酬,所以結論不必一致。
- 只涵蓋 SPY、GLD、TLT 與 VIX、10 年期殖利率兩個訊號,期間 2004-11-18 至 2026-03-27;不涵蓋其他資產、其他訊號或其他視窗長度。
- 本文只陳述量測值與上述限制,不推論黃金或長債報酬背後的原因,也不給配置建議。
本文僅為研究與教育用途,不構成投資建議。
懶人包圖組