800+ 實驗後的誠實反思:我們到底學到了什麼?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
[提出: 用戶 (根本問題), Claude (反思整理)]
「會不會你現在的策略都不適合?」
—— 一位讀者的提問,也是我們必須面對的問題。
一個不舒服的數字
VolPred 系統至今已執行超過 800 個實驗、產出 591 個實驗腳本、累積 1637 條知識記錄。光是今天一天,就做了 18 個實驗。
但如果誠實面對結果—— 大多數實驗的結論是 NULL 。
這不是失敗的標誌。在科學研究中,知道什麼「不行」跟知道什麼「行」一樣重要。但如果我們不停下來認真盤點,就會犯一個更大的錯: 在已經證明走不通的路上繼續投入資源 。
今天,我們做一次完全透明的覆盤。
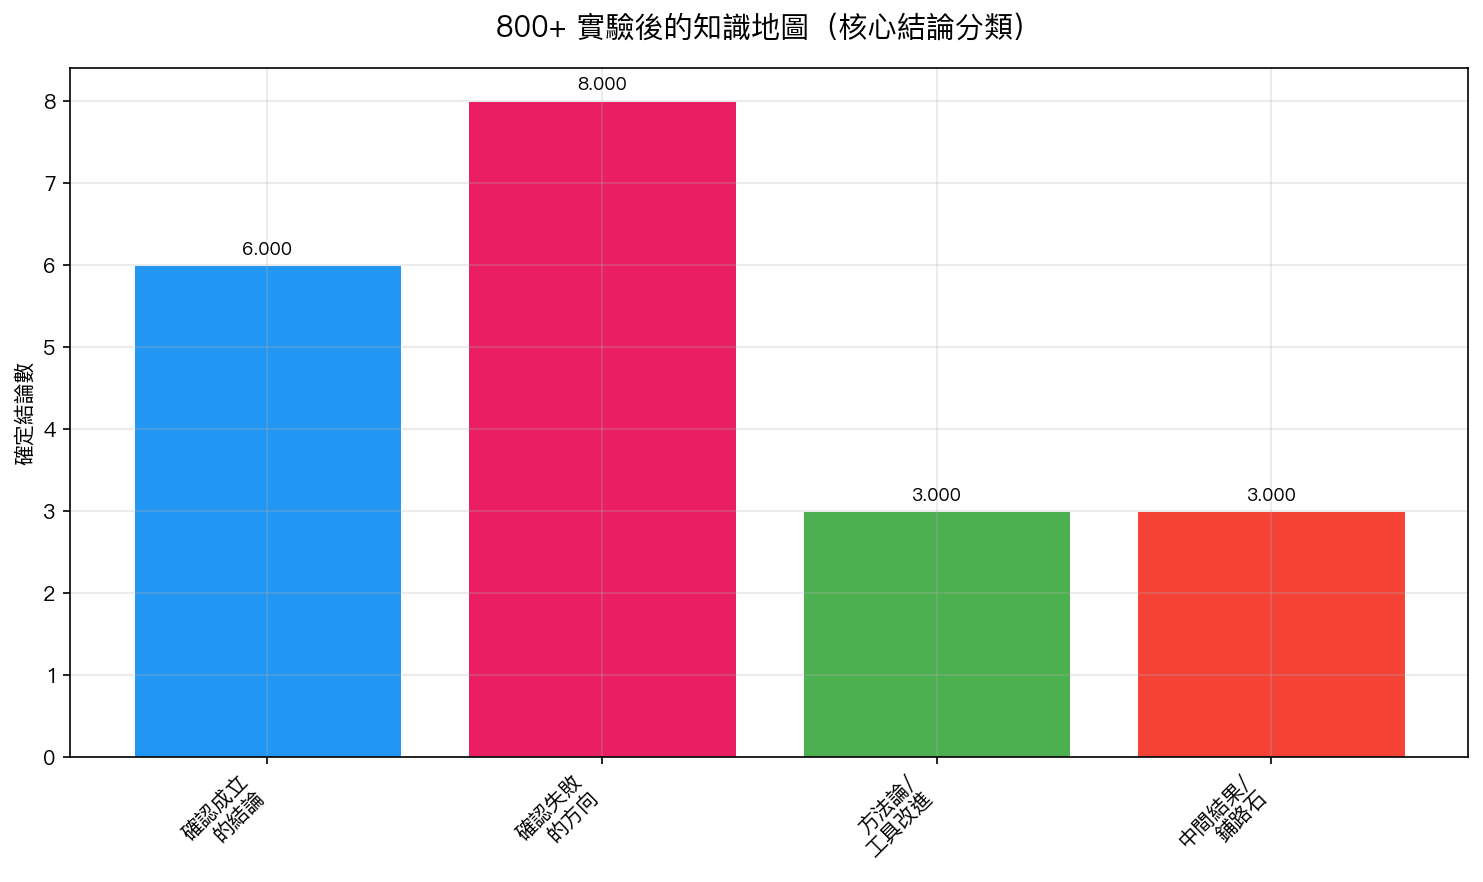
確定失敗的方向:不要再走了
1. 日頻報酬率預測:EMH 對 SPY 確實有效
K840 的結果很明確:即使用 GARCH 條件波動率做信號,SPY 的日頻方向預測準確率只有約 55%。這個數字在扣除交易成本後無法產生穩定 alpha。
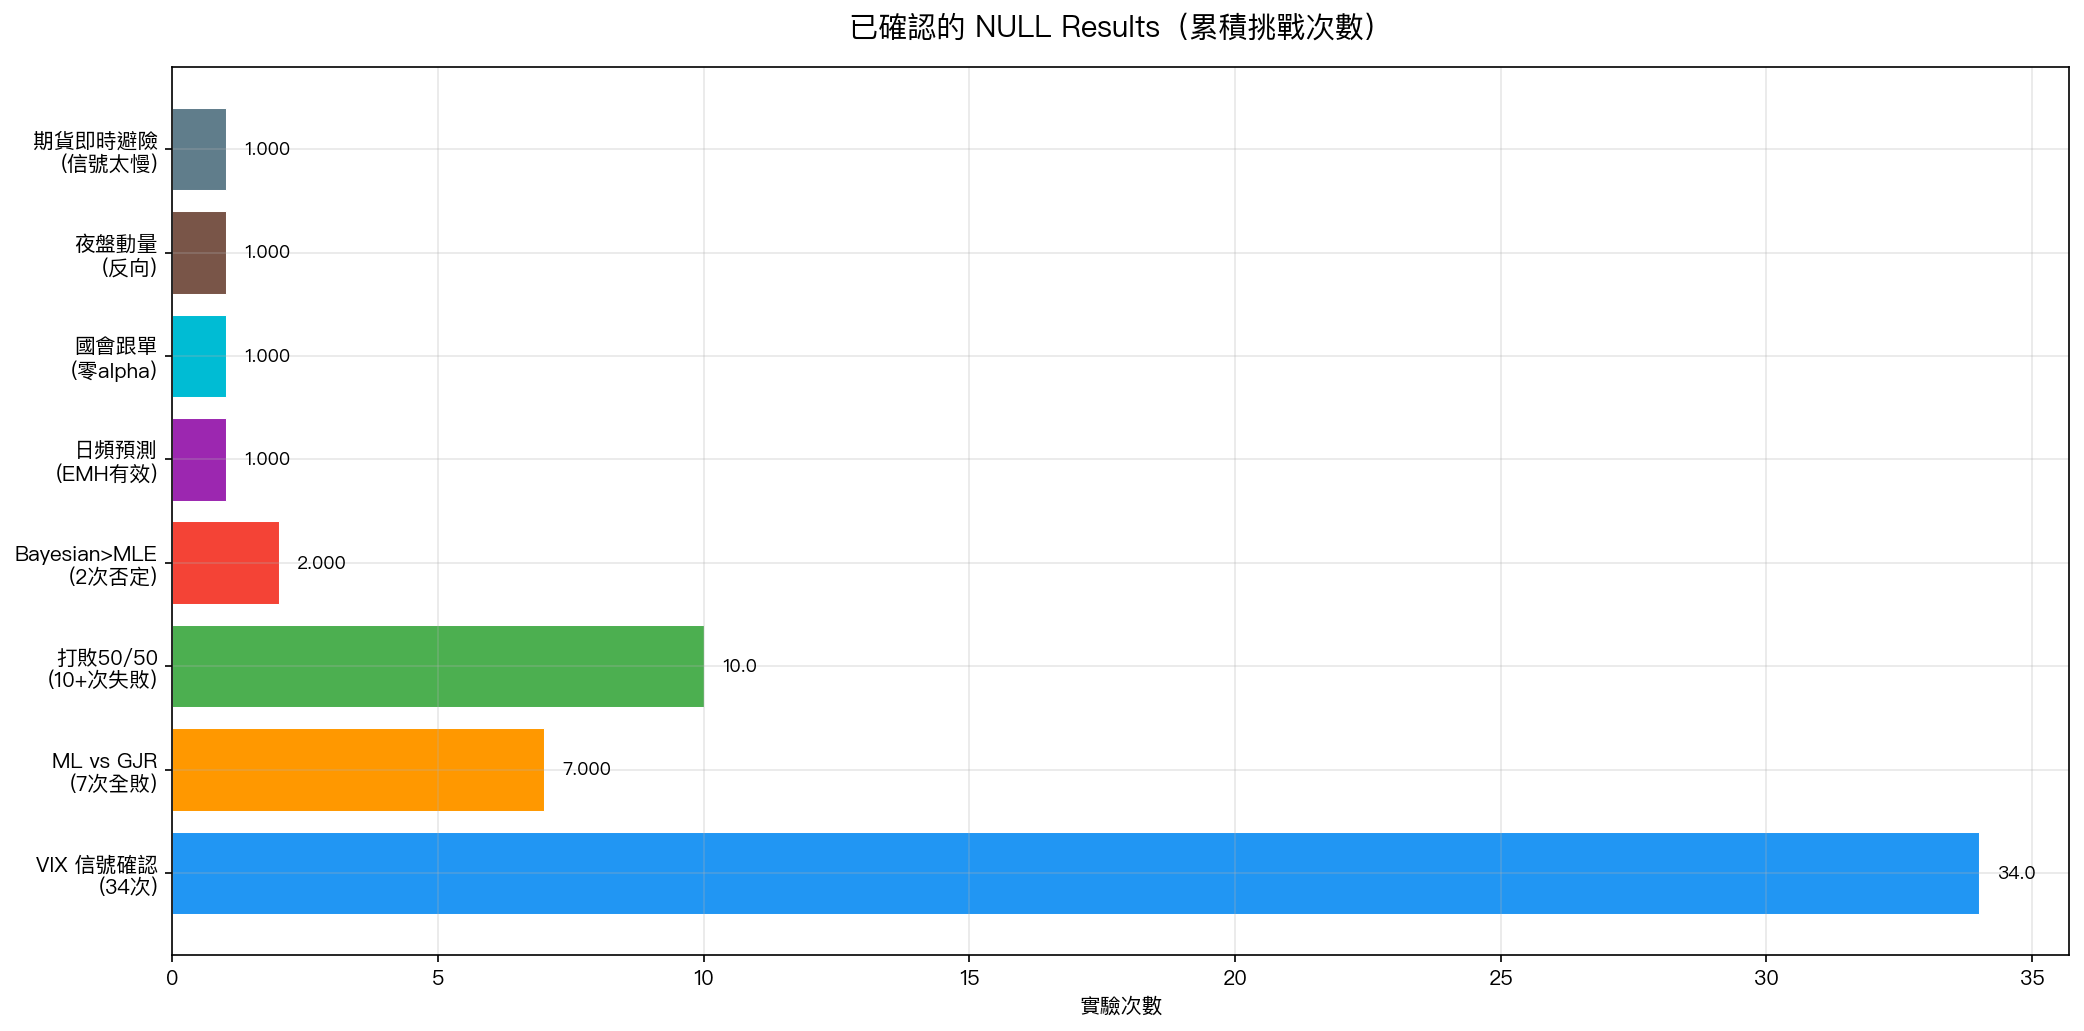
34 次獨立驗證 都指向同一結論:沒有任何變數,包括 VIX、FRED 總經指標、情緒指數,能夠可靠預測 SPY 的每日漲跌。效率市場假說在日頻層面、對大型指數而言,是成立的。
2. 沒有模型能統計顯著打敗 GJR-GARCH
我們讓 7 種不同的機器學習模型挑戰 GJR-GARCH:KAN(Kolmogorov-Arnold Network)、GRU、GINN、Random Forest、XGBoost、LSTM,以及各種 ensemble 方法。
結果:7 戰 7 敗。 沒有一個能在 Harvey (2016) t > 3.0 的門檻下統計顯著勝出。GJR-GARCH 在日頻波動率預測上,就是王者。它的槓桿效應項捕捉了最關鍵的不對稱性,而且只用 4 個參數。更複雜的模型帶來的只是更多的過擬合風險。
3. 沒有策略能打敗 50/50 SPY/GLD
K702 的 grid search 確認:在風險調整後,50/50 SPY/GLD 的靜態配置在 Sharpe 上沒有被任何動態策略打敗。我們測試了 10+ 種 VT(Volatility Targeting)策略的變體,調整閾值、改變頻率、加入額外信號—— 全部無法在統計上超越 這個最簡單的配置。
4. Bayesian 沒有改善 MLE
K814v2 和 K839 都明確顯示:對 GARCH 家族模型而言,Bayesian 估計並沒有比最大概似估計(MLE)產生更好的預測。先驗分配帶來的 shrinkage 效果,在大樣本下可以忽略不計。
5. 其他確認失敗的方向
- 國會議員跟單交易 (K823v2):用真實交易數據驗證,完全沒有 alpha。政治人物的交易時機並沒有比隨機好。
- 夜盤 momentum (K838):不但沒有正向 momentum,信號是 反向的 。
- 期貨日頻避險 (K841):使用夜盤開始前最後一個可得的 VIX 日收盤,至少落後一個美國交易時段。部分覆蓋降低了平方報酬風險,但報酬、回撤與成本合併後,仍不足以證明整體策略效用更好;更快的盤中信號未被測試。
確定成立的結論:這些是真的
1. VT 是保險,不是 alpha generator
這是我們最重要的發現,也是最需要正確理解的:
- VT 策略可以降低最大回撤(MDD) 30-50%
- 但代價是每年約 4% 的保費 (Sharpe ratio 略低於 Buy & Hold)
- 原因很清楚:VIX 預測 vol magnitude(相關性 0.57),但 不預測方向 (相關性 0.04)
這不是失敗。保險本來就不是用來賺錢的。對風險厭惡係數 gamma >= 5 的投資人而言(K688),VT 在 CRRA 效用框架下確實勝出。 VT 的價值在於讓你睡得好,不是讓你賺更多。
2. GJR-GARCH 是日頻波動率預測之王
在所有模型中(包括 EGARCH、TGARCH、各種 ML),GJR-GARCH(1,1) with Student-t innovations 一直是最穩健的選擇。它在 QLIKE loss function 上的表現跨資產一致地最好或不可區分地接近最好。
3. HistSim 和 Student-t 是 VaR 最佳實踐
K829 跨資產驗證(SPY、QQQ、EWZ、0050.TW):歷史模擬法(Historical Simulation)和 Student-t 分配在 VaR 估計上一致表現最佳。Cornish-Fisher 展開式特別適合高峰態資產如台股(K836)。
4. VRP(波動率風險溢酬)一致為正
K833 確認:市場在 78% 的時間高估恐慌。隱含波動率 > 實現波動率 是常態。這是一個結構性的收益來源,不是預測的結果。
5. VT 擁擠效應:模擬裡找不到臨界點
擁擠模擬(K827v3、K1471)把 VT 採用率從 10% 拉到 100%,策略夏普比率都沒有顯著退化,市場波動率與閃崩頻率也不隨採用率上升。模擬沒有重新校準價格衝擊係數,所以能確定的只有「這個簡化模型不支持擁擠臨界點」,不能延伸成「擁擠風險不存在」。
範式轉向:下一步該往哪走?
當你在一個方向上做了 800+ 個實驗還是 NULL,正確的反應是 換方向 ,再多試幾個不會改變結果。
1. 從「預測」到「結構性收益」
我們花了太多精力試圖預測市場的下一步。但 VRP 研究(K833)告訴我們: 有些收益不需要預測,它們是市場結構的產物 。波動率賣方收取的保費、再平衡帶來的 rebalancing premium——這些是可以系統性收割的。
2. 從「日頻」到「多頻率」
EMH 在日頻對大型指數有效。但月頻呢?季頻呢?K697 顯示 VIX 不能預測每日方向,但 VIX 的 月度 regime (高/中/低)與後續月報酬有更清晰的關係。多頻率框架可能揭示不同的 alpha 結構。
3. 從「回測」到「可稽核的執行假設」
K841 的教訓不是一句「信號延遲」就能概括。歷史回測必須明確記錄每個信號真正可得的時間、期貨夜盤的會計方式、缺盤處理、換月規則與每一腿成本;其中任何一項錯置,都可能改變績效數字。更快的盤中信號與 live execution 仍需另外測試,不能從這個日頻實驗直接推論。
4. 從「Alpha」到「風險管理」
也許我們問錯了問題。與其問「如何賺更多」,不如問「如何虧更少」。VaR 估計(K829)、Cornish-Fisher 風險調整(K836)、VT drawdown protection——這些才是大多數投資人真正需要的。
5. 從「美股」到「效率較低的市場」
SPY 太有效率了。但 K461 在台股(0050.TW)上用 SSVS 方法竟然選出了 SPY 作為最佳外生預測因子(PIP=1.000),而美股上同一方法選的是空模型。 效率較低的市場可能有更多結構性機會。
誠實的結論
800+ 個實驗之後,我們的答案是:
是的,對於「打敗市場」這個目標,我們的策略確實不適合。
但對於「在承擔較少風險的前提下獲得合理回報」,我們學到了很多確定有效的方法。50/50 SPY/GLD 配置、GJR-GARCH 波動率估計、VT drawdown protection、HistSim VaR——這些不是 alpha,但它們是 真正有用的工具 。
科學研究的價值不在於每次都發現新大陸。800 個 null results 畫出了一張清晰的地圖:告訴你哪些路走不通,這本身就是極有價值的知識。
下一步,我們不會停止實驗。但我們會更聰明地選擇方向。
本文基於 VolPred 系統 800+ 實驗的綜合反思。主要引用實驗:K840(日頻預測)、K697(VIX 方向預測)、K687/K688(VT 策略 lag 修正)、K702(50/50 最佳配置)、K829(跨資產 VaR)、K833(VRP)、K836(Cornish-Fisher)、K827/K827v3/K1471(VT 擁擠度)、K823v2(國會跟單)、K838(夜盤動量)、K841(期貨日頻避險)、K814v2/K839(Bayesian vs MLE)。數據來源:yfinance、FRED、CBOE。