十五個格子裡有三個「差一點顯著」——而它們全部擠在樣本最小的那一組
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
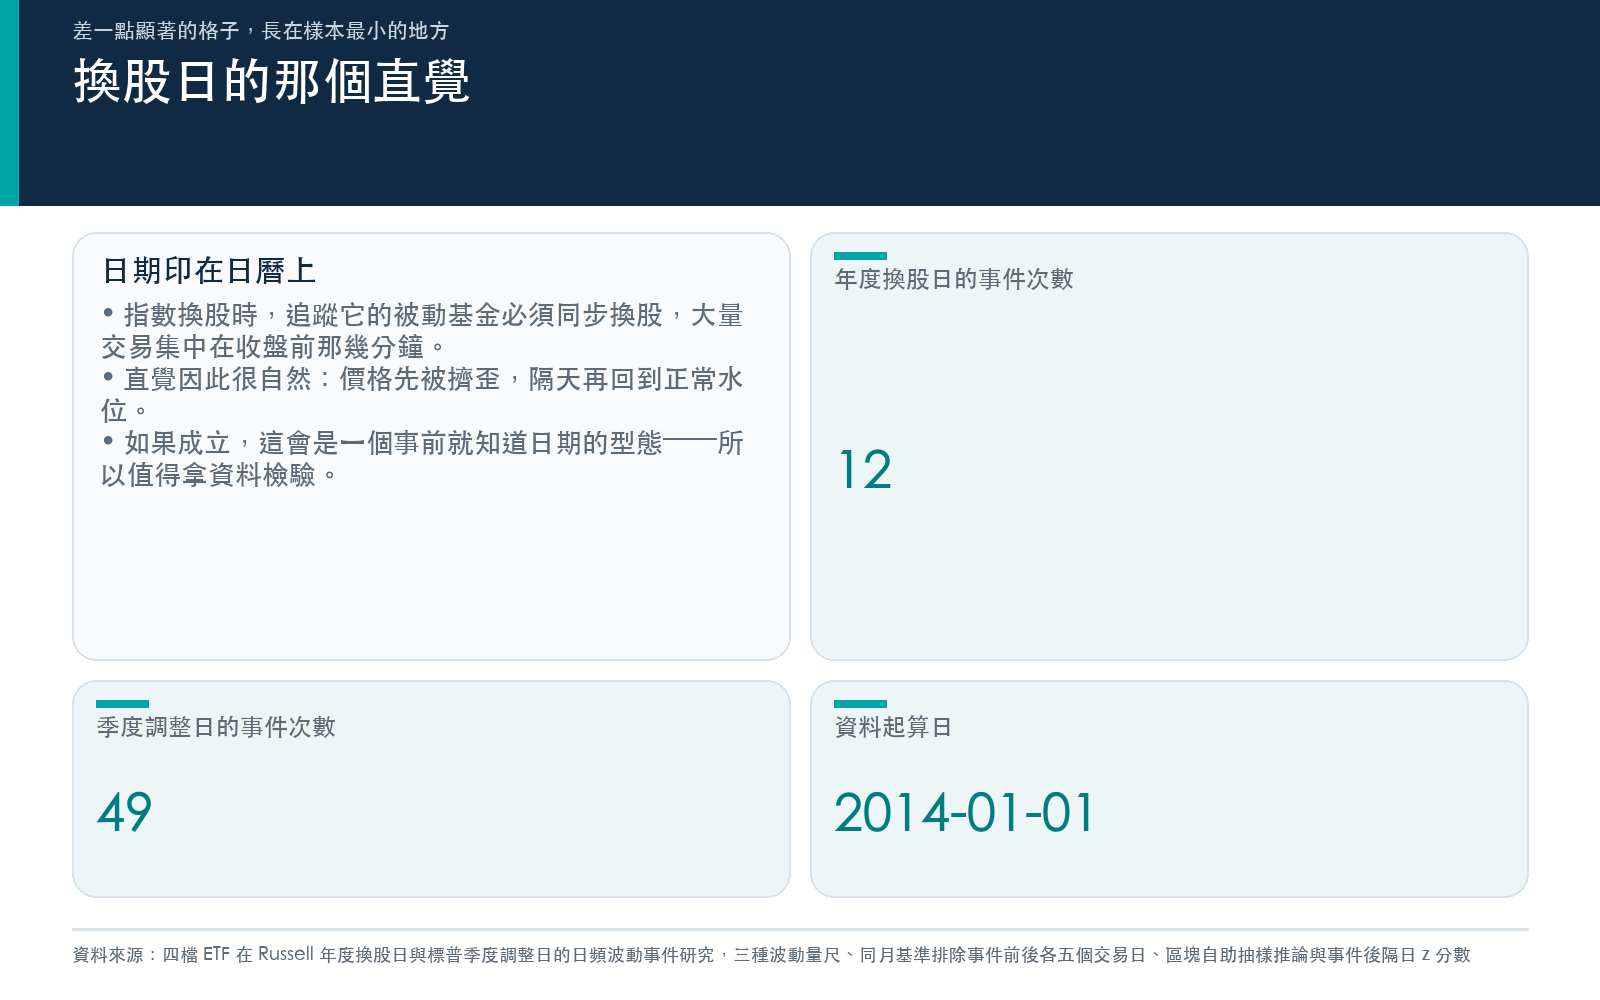
每年六月最後一個星期五,Russell 指數會做年度成分股調整。追蹤它的被動基金必須換股,而且為了壓低追蹤誤差,大量交易會集中在收盤前那幾分鐘,收盤競價的成交佔比在那一天會明顯跳升,這件事有交易所層級的報告記錄過。
直覺因此很自然: 這種日子價格應該先被擠歪,隔天再回到正常水位。
如果成立,這會是一個很吸引人的東西:日期事先就印在日曆上。
我們測了。結論是日線資料上找不到這個型態。但真正值得講的是 那三個差一點成立的格子長在哪裡 。
先說怎麼量的
四檔 ETF——美國小型股、美國大型股、標普 500、納斯達克 100。
兩組換股日:Russell 的年度換股(六月最後週五),從 2014 到 2025 共 12 次 ;標普的季度調整(每季第三個週五),共 49 次 。
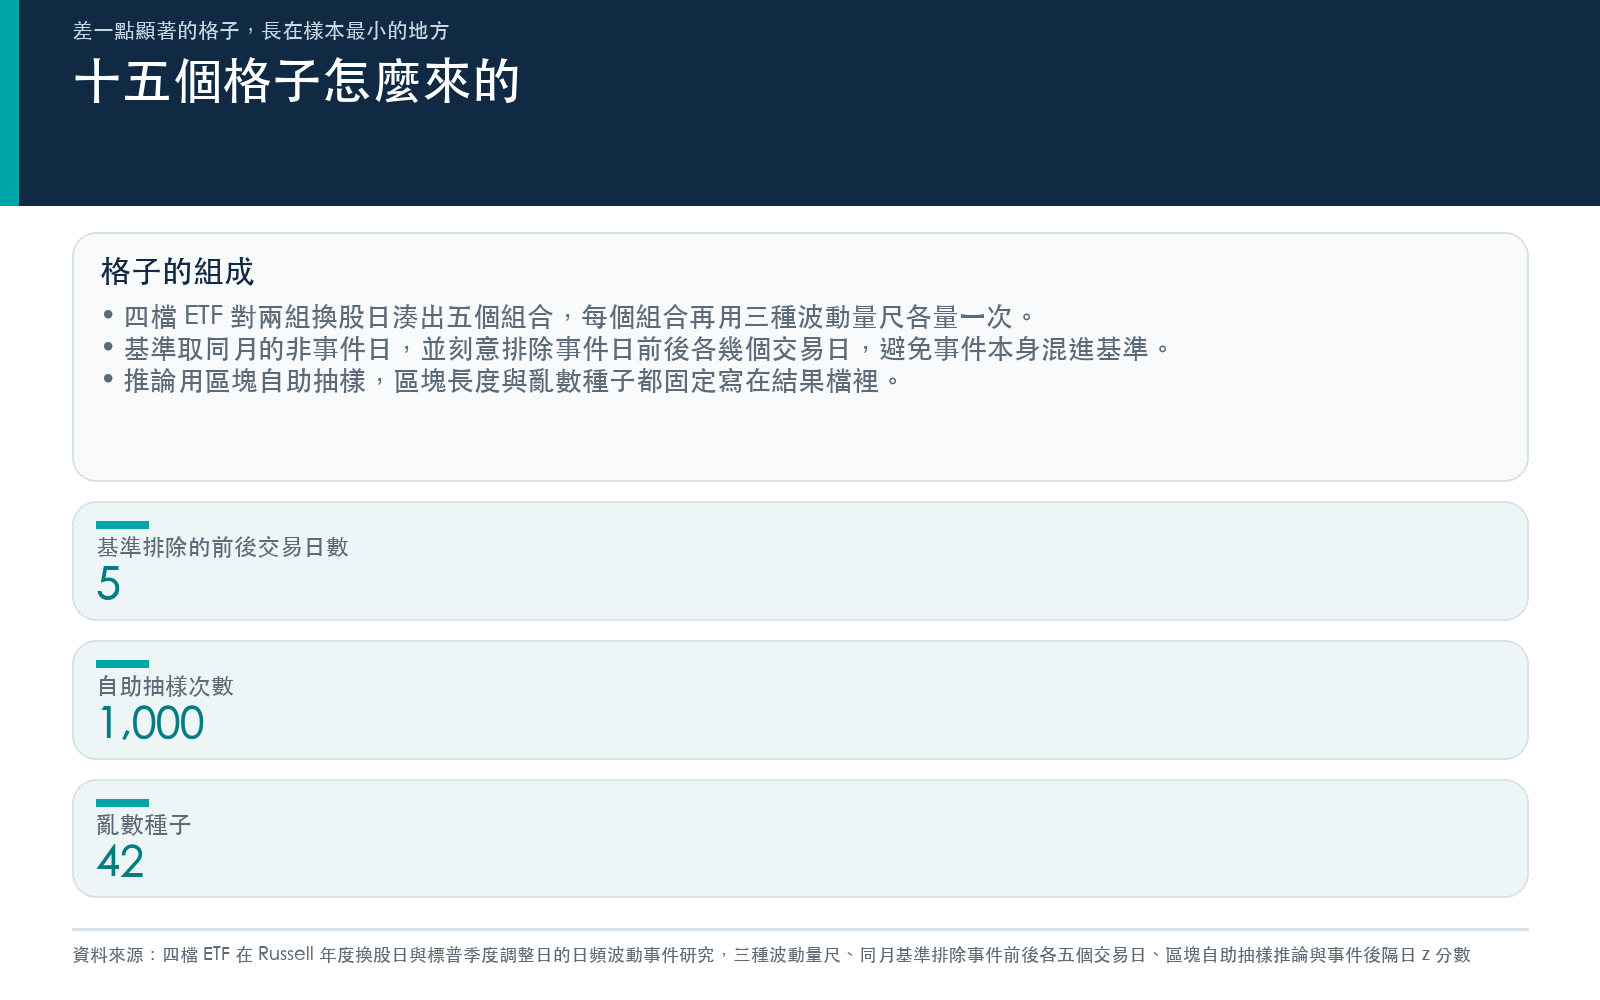
三種波動量尺:收盤到收盤、日內高低區間、開盤到收盤。
四檔對兩組事件湊出五個組合,乘三種量尺,共 15 個格子 。每個格子都拿事件日和同月的基準日比,基準刻意排除事件日前後各 5 個交易日 ,避免把事件本身混進基準。推論用區塊自助抽樣 1,000 次 、區塊長度 5 、seed 固定為 42 。
三個差一點的格子,全部在同一組
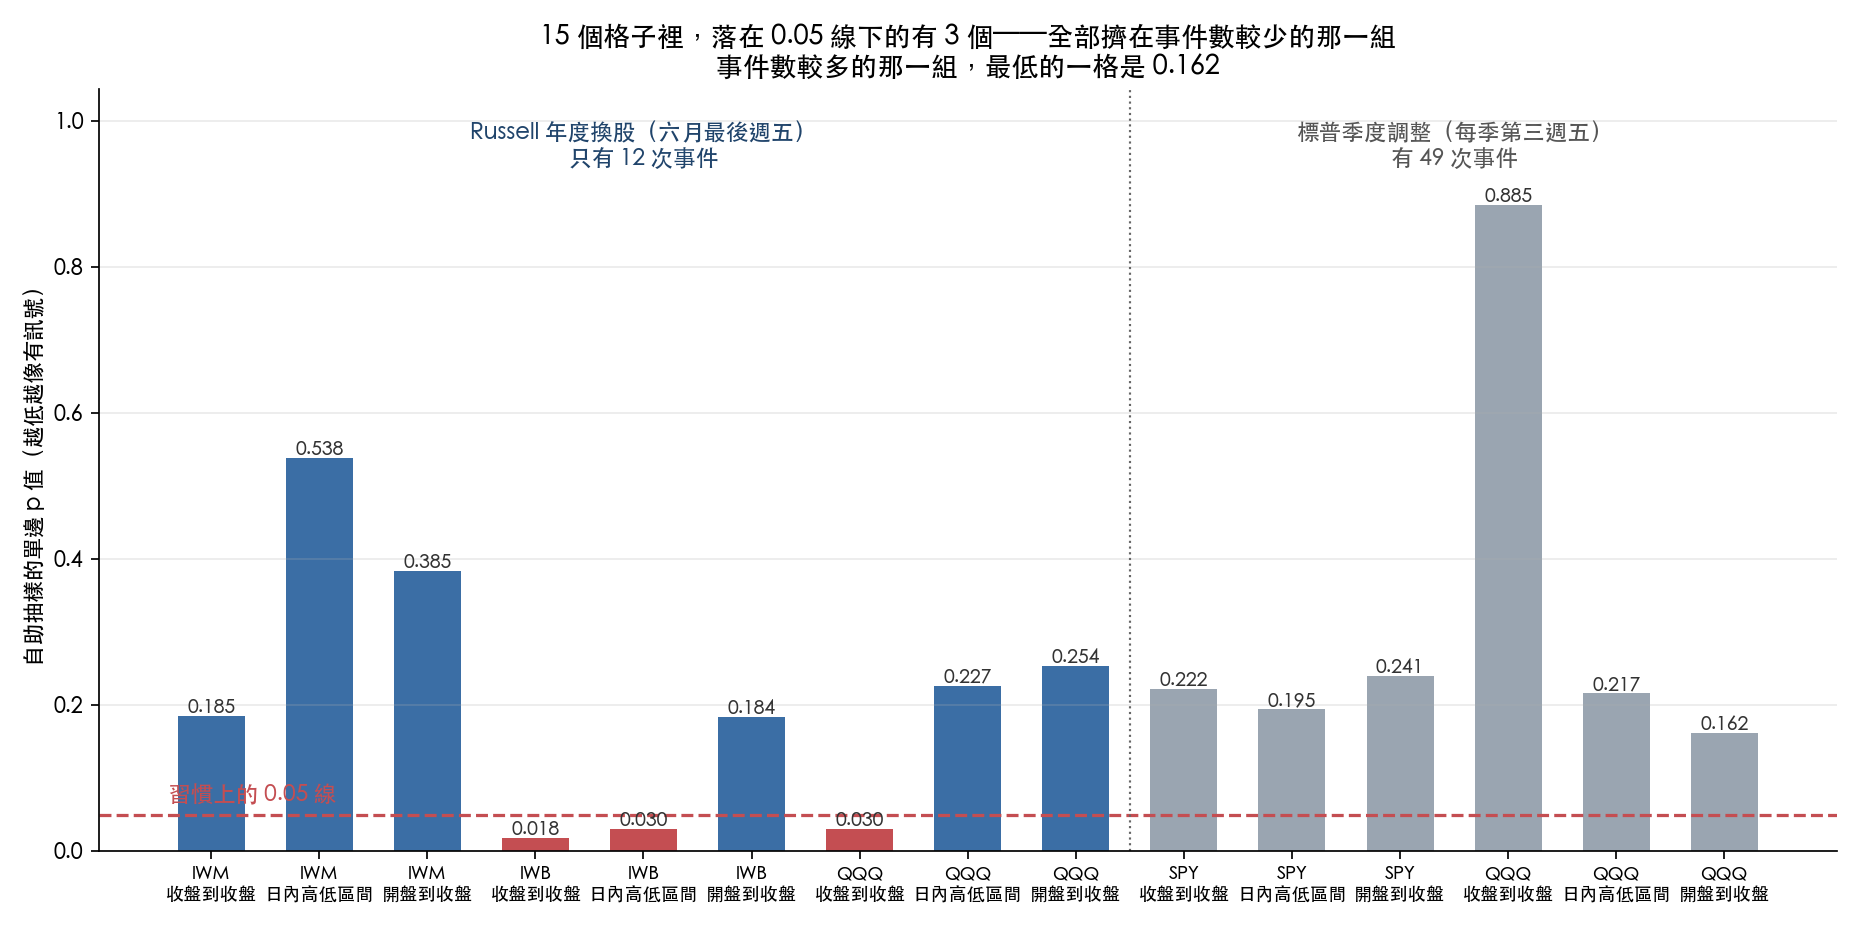
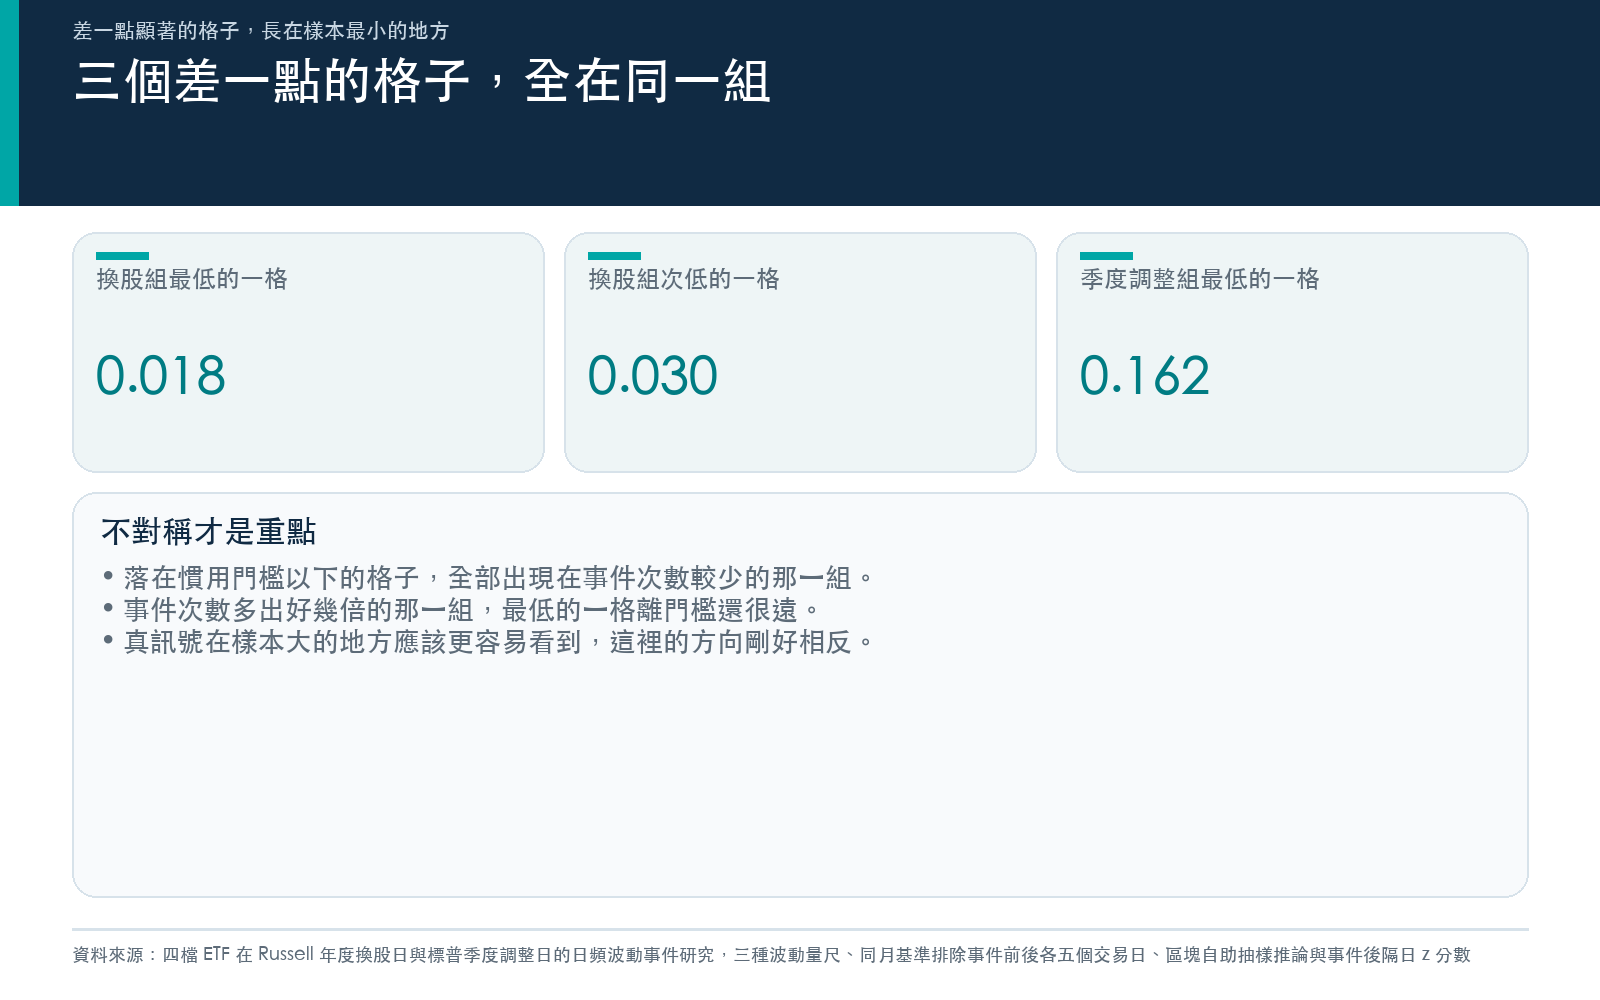
落在慣用的 0.05 線下的有 3 個 :美國大型股的收盤到收盤 0.018 、同一檔的日內高低區間 0.030 、納斯達克在 Russell 換股日的收盤到收盤 0.030 。
三個全部在 Russell 那一組,也就是只有 12 次事件 的那一組。
而標普季度調整那一組—— 49 次事件 ,四倍的樣本,最低的一格是 0.162 。連接近都沒有。
兩組事件的 p 值分布放在一起比較清楚:
| 事件組 | 事件次數 | 落在 0.05 以下的格子 | 該組最低的 p 值 | 該組最高的 p 值 |
|---|---|---|---|---|
| Russell 年度換股 | 12 | 3 | 0.018 | 0.538 |
| 標普季度調整 | 49 | 0 | 0.162 | 0.885 |
這個不對稱才是重點。如果換股日真的有一個可量測的波動衝擊, 樣本大的那一組應該更容易看到它 ,因為樣本越多、雜訊越平、真訊號越突出。實際結果反過來:訊號只出現在樣本最小的地方。
順帶做個粗算(這一步是本文自己的算術,不是實驗的輸出):15 個格子,每格純靠運氣低於 0.05 的機會是二十分之一,平均會出現不到一個。我們拿到三個,比運氣多。但三個全部集中在樣本只有四分之一大的那一組,這個形狀不像真訊號,像小樣本的雜訊。
更根本的問題:方向不對
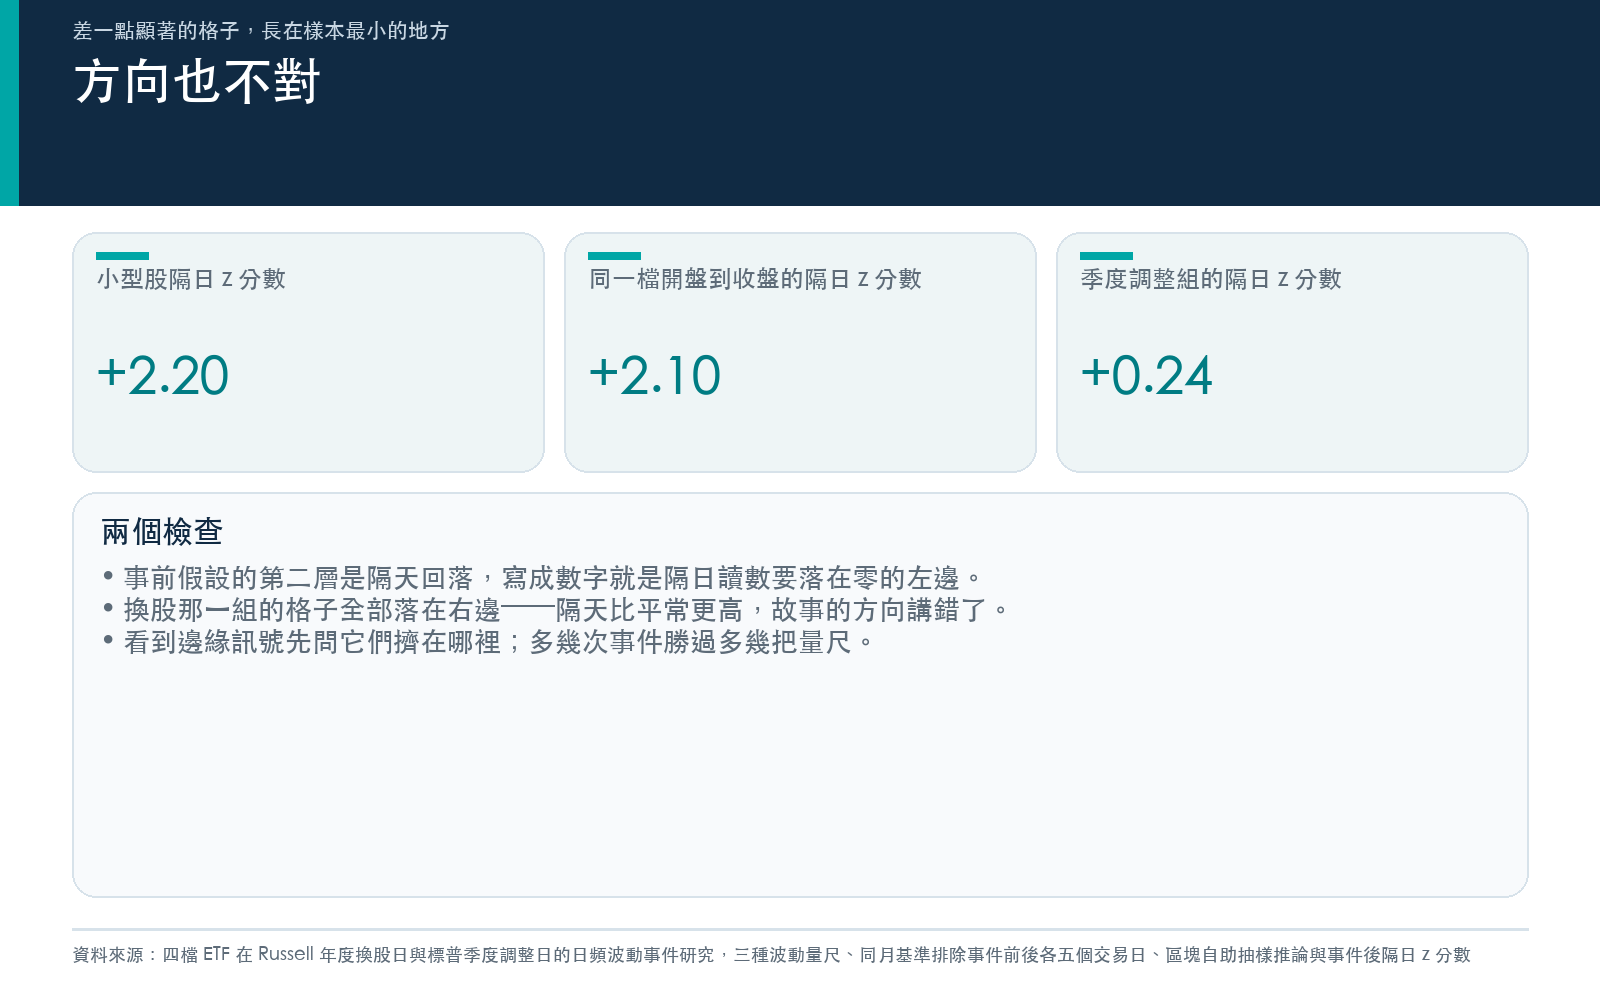
事前的假設有兩層。第一層是事件日波動變大,第二層是 隔天回落 。第二層寫成數字,是隔天的讀數該落在零的左邊。
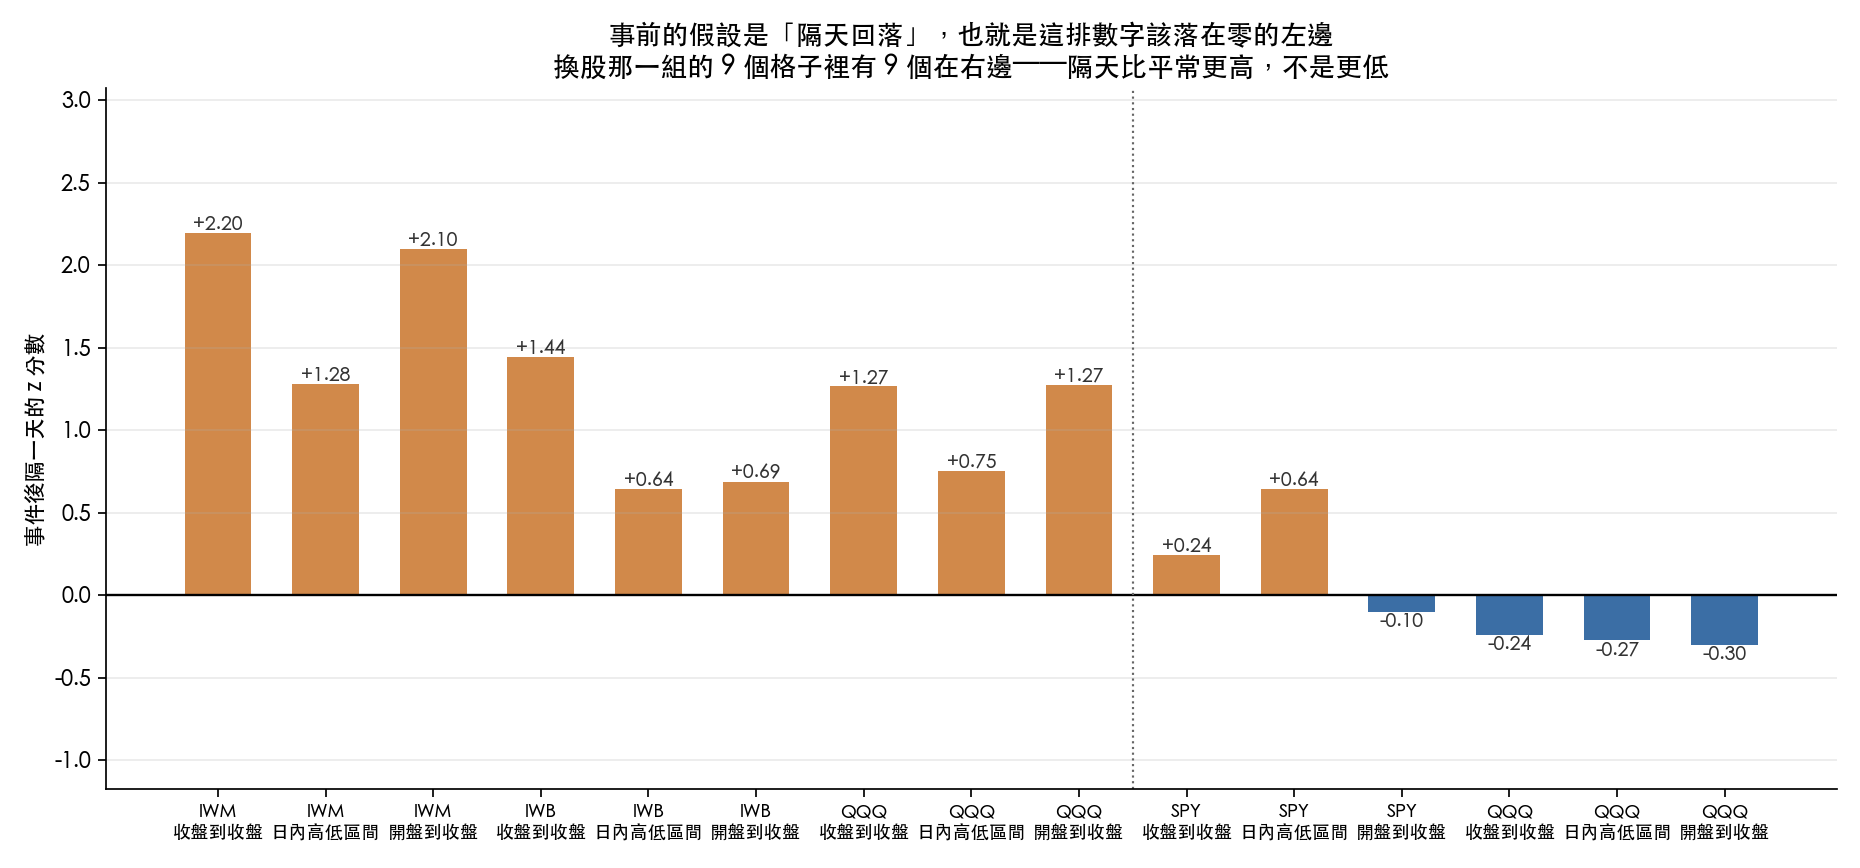
Russell 那一組的九個格子, 九個全部在零的右邊 。最極端的是美國小型股的收盤到收盤,隔天的 z 分數是 +2.20 ——隔天不但沒回落,還比平常更高。
所以就算接受那三個格子,它們指向的是「擠歪之後繼續」,而原本的故事講的是「擠歪之後回歸」。 假設的失敗點在方向,不在強度。 靠「隔天回落」設計的規則,在這批資料上連方向都對不上。
還有一個安靜的矛盾
小型股那一檔最像有東西的量尺是收盤到收盤:事件日平均 0.000285 ,基準 0.000175 ,確實大了一截。
但是專門設計來捕捉「日內被擠歪」的那個量尺,日內高低區間,事件日平均 0.000087 ,基準 0.000100 , 反而更低 。
如果壓力真的來自收盤前的集中交易,最該亮燈的是日內區間那一格。它沒亮,還往反方向走。
至於標普那一組,納斯達克的收盤到收盤在事件日是 0.000137 、基準 0.000202 ——同一組日期上方向整個反過來。
三個可以帶走的東西
第一,多幾次事件,勝過多幾個量尺。 15 個格子看起來很完整,但它是 5 個組合乘 3 把尺。尺換來換去不會增加事件數,而事件數才是決定你分不分得出訊號的東西。本例裡,12 次事件那一組生出三個「差一點」,49 次那一組一個都沒有。
第二,看到「差一點顯著」,先問它們擠在哪裡。 如果邊緣訊號隨機散落在各組,那是一回事;如果它們全部集中在樣本最小的那一組,那很可能是樣本大小本身的產物。
第三,一個假設可以在方向上失敗,而不只是強度不足。 這個實驗的兩層假設裡,第二層預測隔天回落,資料給的是隔天更高,而且九個格子一致。這比「效果太小測不到」更嚴重,它代表故事講錯了,不是講小了。
最後把話講完整: 這篇不代表換股日沒有風險。 它代表只看日線 ETF,不足以支持「換股日買波動、隔天等回落」這種簡化規則。真正的壓力可能集中在個別成分股、收盤競價與分鐘級資料裡,而日線把那些細節平均掉了。要回答那個問題,需要換資料,不是換量尺。
資料與方法 :四檔 ETF(美國小型股、美國大型股、標普 500、納斯達克 100),日頻 OHLC,期間 2014-01-01 至 2026-06-14。兩組事件日為 Russell 年度換股(六月最後週五,12 次)與標普季度調整(每季第三週五,49 次)。三種波動量尺為收盤到收盤報酬平方、Parkinson 日內高低區間估計、開盤到收盤報酬平方;四檔標的對兩組事件構成五個「標的×事件組」組合,每個組合各用三種量尺量一次。基準為同月非事件日,並排除事件日前後各 5 個交易日以避免事件洩漏。推論採 Wilcoxon 符號檢定搭配區塊自助抽樣 1,000 次、區塊長度 5、seed 42。事件日期為公開資訊,所有波動量尺只用當日 OHLC。 本實驗結果檔未儲存任何多重比較校正 ,本文提到的粗算機率是文章自己的算術,不是實驗輸出。本文其餘所有數字取自該實驗結果檔的具名欄位。
懶人包圖組