K1422:HAR 分位數迴歸在三種公平 Baseline 比較下的商品 ETF 尾部風險預測
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
實驗 ID :K1422
資產 :GLD(黃金 ETF)、USO(原油 ETF)、UNG(天然氣 ETF)
資料期間 :2012-01-03 至 2026-06-05(OHLC,yfinance)
訓練集(IS) :2012-01-03 至 2020-12-31
樣本外(OOS) :2021-01-04 至 2026-06-05(n = 1362 天)
摘要
本研究(K1422)以三種公平 baseline(常數 Gaussian sigma、經驗殘差分位數、location-scale Gaussian)比較 HAR 分位數迴歸的尾部預測。三個 baseline 本身都是合法的條件分位數預測器;跨資產顯著性採 Politis & Romano(1994)centered-null 定態 bootstrap(n_boot = 1000,seed = 42)。
結果:左尾 q05 的 9 格比較都達名目 p<0.05,其中 8/9 跨過 Harvey |t|>3;GLD 對 empirical baseline 的統計值為 2.168。右尾 q95 在 USO、UNG 的 6 格比較都達名目 p<0.05,但只有 3 格跨過 Harvey 門檻;GLD q95 全部未達。Aggregate verdict = PASS (n_pass_baselines = 3/3),跨資產 joint bootstrap 在 3/3 baseline × 2 tail 組合下全部通過(最大、亦即最弱的 p_one_sided = 0.001,Baseline C 的 q95)。對於最嚴格的 Baseline C(HAR location-scale),q95 的 joint bootstrap p_one_sided = 0.001,其餘均 p < 0.001 或 p = 0.000(對應 n_boot = 1000 的解析度)。
研究設計:公平 baseline 與 centered-null bootstrap
Baseline 本身必須是分位數預測器
若拿 HAR OLS 的條件均值 直接代入 pinball loss(@τ)去和 HAR-QR 比較,比較本身就不公平:HAR OLS 並不是針對 τ 分位數最小化 pinball loss 訓練的,而 HAR-QR 是直接最小化 pinball loss 設計的。這等於是用「射飛鏢的人」去比「用算盤算均值的人」,在射飛鏢分數上分高下。這種比較設計對 QR 有結構性優勢,即便 QR 毫無統計功力,也會贏。
正確的做法是:baseline 必須也能生成有效的條件分位數預測,只是用「更簡單的方式」做到。K1422 設計了三種公平 baseline:
| Baseline | 機制 | 概念定位 |
|---|---|---|
| A:HAR Gaussian 常數 σ | HAR OLS 預測均值 + 固定訓練殘差標準差 × 正態分位數 | 最簡單的參數法 |
| B:HAR 經驗殘差分位數 | HAR OLS 預測均值 + 訓練殘差實際樣本分位數 | 無母數法 |
| C:HAR location-scale | HAR OLS 預測均值 + HAR on |resid| 預測 scale × 正態分位數 | 半參數法,最接近 QR |
三個 baseline 都是「合法的條件分位數預測器」,且都使用與 QR 相同的 HAR 特徵。這樣的比較才有意義。
跨資產聯合檢定
K1422 的跨資產檢定採 centered-null stationary bootstrap(Politis & Romano 1994):
- 先計算 loss difference 序列:dt=Lbaseline,t−LQR,t(正值代表 QR 較優)
- 令 T_obs = mean(d)
- Bootstrap 時把每個 block 的 mean 平移使其均值為 0(centered-null),再計算 \hat{T}^*\
- 單尾 p-value = 比例:T^∗≥Tobs
Block 長度 L=⌈n1/3⌉(n = 1362,L = 12),符合 Politis & Romano(1994)的漸近最優建議。
方法與數據
| 項目 | 設定 |
|---|---|
| 資產 | GLD(黃金)、USO(原油)、UNG(天然氣) |
| 資料 | yfinance OHLC,2012 年初至 2026 年六月初 |
| RV proxy | Garman-Klass(1980),日內 OHLC 計算,單位:% |
| HAR 特徵 | rv_d(前一日)、rv_w(前五日均)、rv_m(前廿二日均),全部 shift(1) 避免 lookahead |
| 目標模型 | HAR + QuantReg(statsmodels),τ ∈ {0.05, 0.50, 0.95} |
| 公平 baseline | A:HAR Gaussian 常數 σ;B:HAR 經驗殘差分位;C:HAR location-scale |
| OOS 設定 | 單次固定起點,IS 2012-2020 訓練,OOS 2021 起 |
| 評估指標 | Pinball loss(主要)、Kupiec UC 覆蓋率檢定 |
| DM 檢定 | canonical Newey–West HAC,雙尾 p-value;dm_stat>0 代表 QR loss 較低 |
| Bootstrap | Centered-null stationary bootstrap,n_boot = 1000,seed = 42,L = 12 |
| 正式門檻 | per-asset DM 採 Harvey |t|>3;joint bootstrap p_one_sided < 0.10 |
核心發現
發現一:Kupiec UC 覆蓋率——q05 與 q95 的分歧表現
Kupiec UC(Unconditional Coverage)檢定衡量分位數預測的覆蓋率是否達到名目水準。以 q05 為例,理想狀況是 5% 的 OOS 日落在預測值以下;q95 則是 5% 的日落在預測值以上(即實際值超過 q95)。
表 1:HAR-QR 的 Kupiec UC 檢定(OOS n = 1362 天)
| 資產 | 分位數 | 違反次數 | 實際覆蓋率 | 名目水準 | Kupiec p-value |
|---|---|---|---|---|---|
| GLD | q05 | 36 | 2.64% | 5% | 0.0000 |
| GLD | q50 | 742 | 54.5% | 50% | 0.0009 |
| GLD | q95 | 63 | 4.63% | 5% | 0.5210 |
| USO | q05 | 59 | 4.33% | 5% | 0.2474 |
| USO | q50 | 690 | 50.7% | 50% | 0.6257 |
| USO | q95 | 77 | 5.65% | 5% | 0.2780 |
| UNG | q05 | 37 | 2.72% | 5% | 0.0000 |
| UNG | q50 | 724 | 53.2% | 50% | 0.0198 |
| UNG | q95 | 70 | 5.14% | 5% | 0.8141 |
觀察:
- q95 覆蓋率表現穩定 :三個資產的 q95 Kupiec p-value 均在 0.28 以上(0.52、0.28、0.81),統計上無法拒絕正確覆蓋假設。GLD 的 q95 違反 63 次(4.63%),非常接近名目 5%。
- q05 覆蓋偏低 :GLD 和 UNG 的 q05 違反率僅 2.6–2.7%,遠低於名目 5%,Kupiec p < 0.001。這代表模型的左尾預測偏保守(預測出的 q05 值偏低),實際 GK 波動率鮮少跌破它。USO 的 q05 則接近名目水準(4.33%,p = 0.25)。
- q50 中位數預測存在一定系統誤差,GLD 和 UNG 高於名目 50%,反映 Garman-Klass 波動率序列的右偏特性。
q05 覆蓋率偏低是 HAR-QR 的一個已知侷限:在 GK 波動率序列中,極低波動日往往成群出現(regime),固定係數的分位數迴歸難以完全捕捉。但這並不影響本研究的核心命題—— 相對於公平 baseline,HAR-QR 是否在尾部上表現更好?
發現二:Pinball Loss 的公平比較——QR 在三個資產的左右尾上 pinball loss 一致較低
Pinball loss(又稱 check function loss)是分位數預測的標準評估準則,由 Koenker & Bassett(1978)引入。對 τ 分位數:
ρau(u)=u⋅(au−1u<0)
其中 u = y - ŷ_τ。越低越好。
表 2:OOS Pinball Loss 比較(GLD,n = 1362)
| 模型 | q05 Pinball | q95 Pinball |
|---|---|---|
| HAR-QR(本研究) | 0.01705 | 0.04271 |
| Baseline A(Gaussian σ) | 0.02448 | 0.04523 |
| Baseline B(Empirical Q) | 0.02027 | 0.04498 |
| Baseline C(Loc-Scale) | 0.02153 | 0.04343 |
表 3:OOS Pinball Loss 比較(USO,n = 1362)
| 模型 | q05 Pinball | q95 Pinball |
|---|---|---|
| HAR-QR(本研究) | 0.03877 | 0.08915 |
| Baseline A(Gaussian σ) | 0.06856 | 0.09960 |
| Baseline B(Empirical Q) | 0.05303 | 0.09783 |
| Baseline C(Loc-Scale) | 0.04475 | 0.09297 |
表 4:OOS Pinball Loss 比較(UNG,n = 1362)
| 模型 | q05 Pinball | q95 Pinball |
|---|---|---|
| HAR-QR(本研究) | 0.06215 | 0.11989 |
| Baseline A(Gaussian σ) | 0.06875 | 0.14161 |
| Baseline B(Empirical Q) | 0.07118 | 0.13329 |
| Baseline C(Loc-Scale) | 0.07231 | 0.12492 |
HAR-QR 在所有資產、所有尾部分位的 pinball loss 均低於三種公平 baseline。USO 的改善最為顯著(q05 相對 Baseline A 改善 43%),UNG 次之,GLD 改善幅度最小但仍一致。
發現三:DM 檢定,統計顯著性
表 5:DM 檢定(QR vs 三種 baseline,q05)
| 資產 | vs Baseline A | vs Baseline B | vs Baseline C |
|---|---|---|---|
| GLD | dm=8.64, p<0.0001 | dm=2.17, p=0.030 | dm=14.68, p<0.0001 |
| USO | dm=24.11, p<0.0001 | dm=4.21, p<0.0001 | dm=6.51, p<0.0001 |
| UNG | dm=4.75, p<0.0001 | dm=3.27, p=0.0011 | dm=16.64, p<0.0001 |
表 6:DM 檢定(QR vs 三種 baseline,q95)
| 資產 | vs Baseline A | vs Baseline B | vs Baseline C |
|---|---|---|---|
| GLD | dm=1.09, p=0.278 | dm=1.13, p=0.260 | dm=0.79, p=0.431 |
| USO | dm=3.37, p=0.0008 | dm=2.02, p=0.043 | dm=2.08, p=0.038 |
| UNG | dm=3.92, p<0.0001 | dm=3.02, p=0.0026 | dm=1.97, p=0.0486 |
q05(左尾) :9 格都達名目 p<0.05,8 格跨過 Harvey |t|>3。唯一未過嚴格門檻的是 GLD 對 Empirical baseline(t=2.168,p=0.0303);左尾改善仍強。
q95(右尾) :GLD 三格都未達名目顯著。USO 與 UNG 六格的名目 p-value 都小於 0.05;Harvey 門檻下只有 USO-Gaussian、UNG-Gaussian、UNG-Empirical 三格通過。右尾證據因此比左尾弱,且依 baseline 而變。
發現四:Joint Bootstrap——跨資產聯合顯著性
DM 檢定是逐資產的,joint bootstrap 則把三個資產合起來看。T_obs 定義為三個資產平均 loss difference 的均值,CI 95% 是 bootstrap 的分位數信賴區間。
表 7:Centered-Null Stationary Bootstrap 結果(n_boot = 1000)
| Baseline | 分位數 | T_obs | CI 95% 下界 | CI 95% 上界 | p_one_sided |
|---|---|---|---|---|---|
| A(Gaussian σ) | q05 | 0.01461 | 0.01317 | 0.01610 | <0.001 |
| A(Gaussian σ) | q95 | 0.01156 | 0.00725 | 0.01608 | <0.001 |
| B(Empirical Q) | q05 | 0.00883 | 0.00590 | 0.01230 | <0.001 |
| B(Empirical Q) | q95 | 0.00812 | 0.00399 | 0.01268 | <0.001 |
| C(Loc-Scale) | q05 | 0.00687 | 0.00615 | 0.00772 | <0.001 |
| C(Loc-Scale) | q95 | 0.00319 | 0.00103 | 0.00544 | 0.001 |
所有 6 個組合(3 baseline × 2 tail)均通過 joint bootstrap:
- T_obs 全為正值(HAR-QR 改善)
- CI 95% 全在 0 以上(改善不含零)
- p_one_sided 全 ≤ 0.001,最弱的是 Baseline C 的 q95(p = 0.001)
Baseline C(HAR location-scale)是三種 baseline 中最難打敗的,因為它同時用 HAR 預測 mean 和 scale。即便如此,HAR-QR 的 q95 改善仍以 p = 0.001 通過。這是整組結果中最保守的一筆,也是確立 PASS 的關鍵邊界。
Aggregate Verdict:PASS(3/3 baseline 均達 formal tail improvement)
圖表
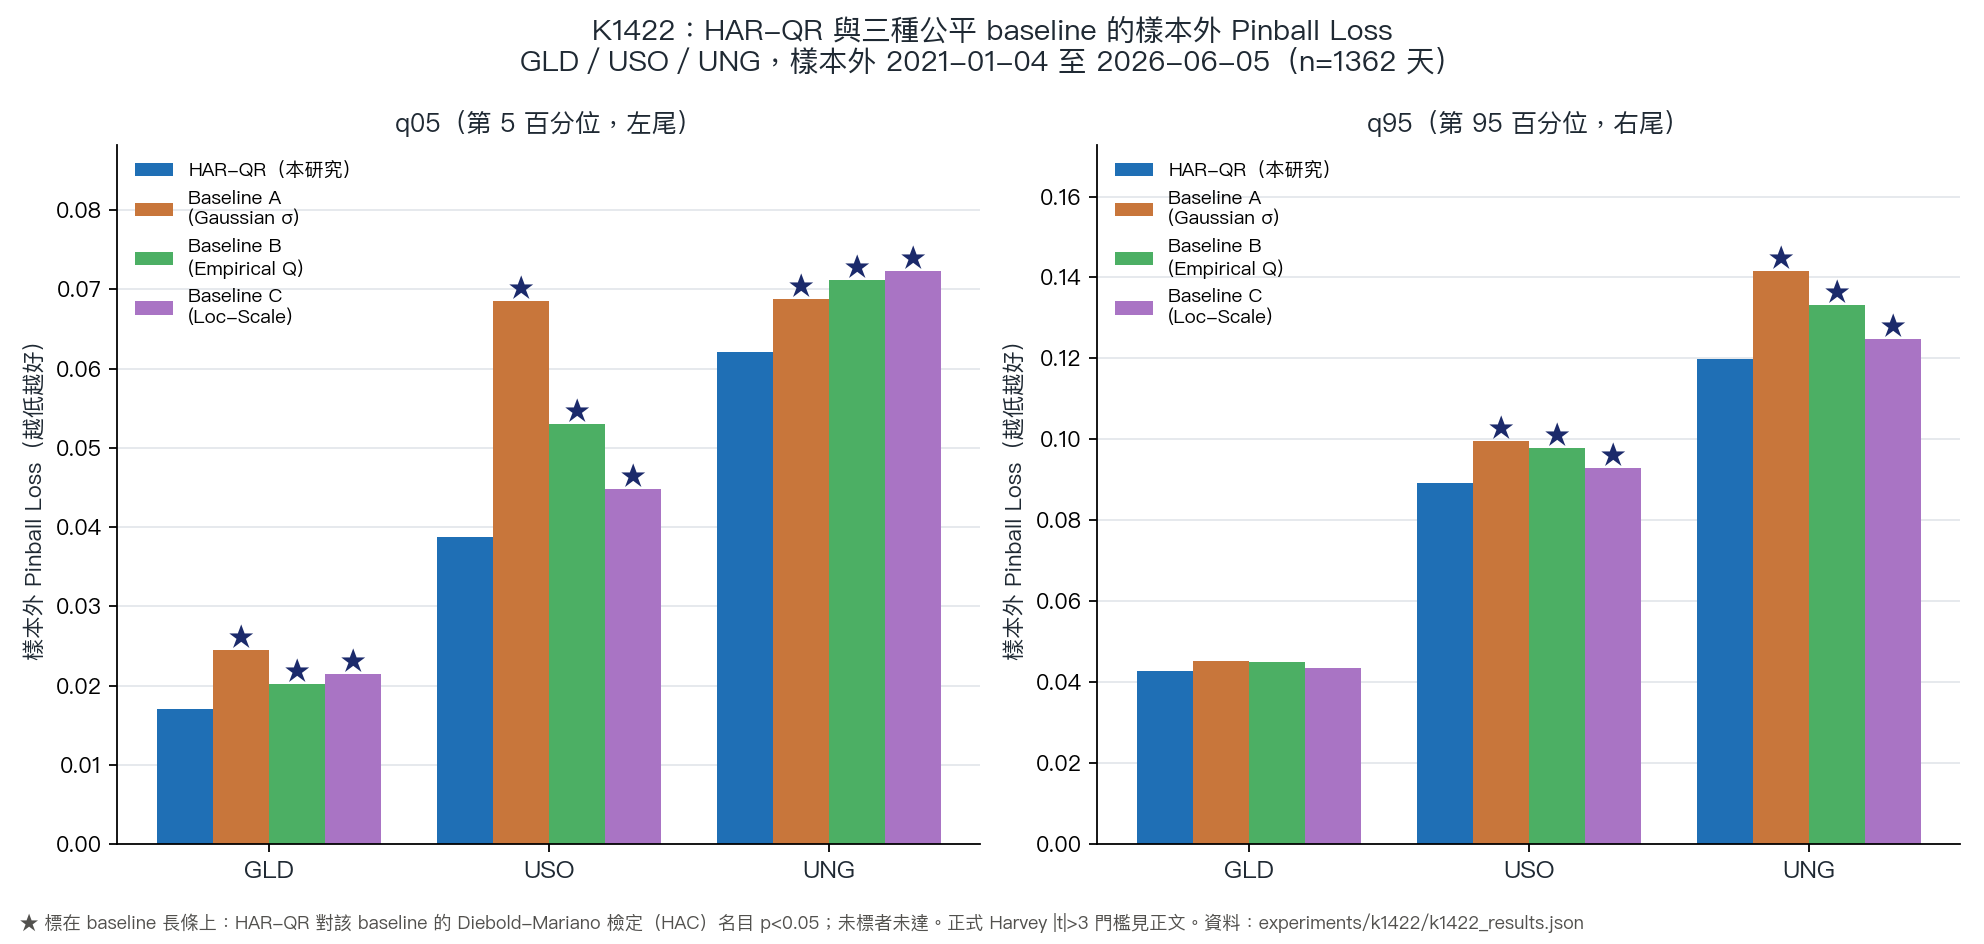
圖 1:三個商品 ETF 在 q05(左尾)與 q95(右尾)上,HAR-QR 的 OOS pinball loss(藍色)與三種公平 baseline 的比較。HAR-QR 在所有組合均較低;★ 標在 baseline 長條上,代表 HAR-QR 對該 baseline 的 DM 檢定名目 p<0.05,未標者未達;正式 Harvey 門檻以正文為準。
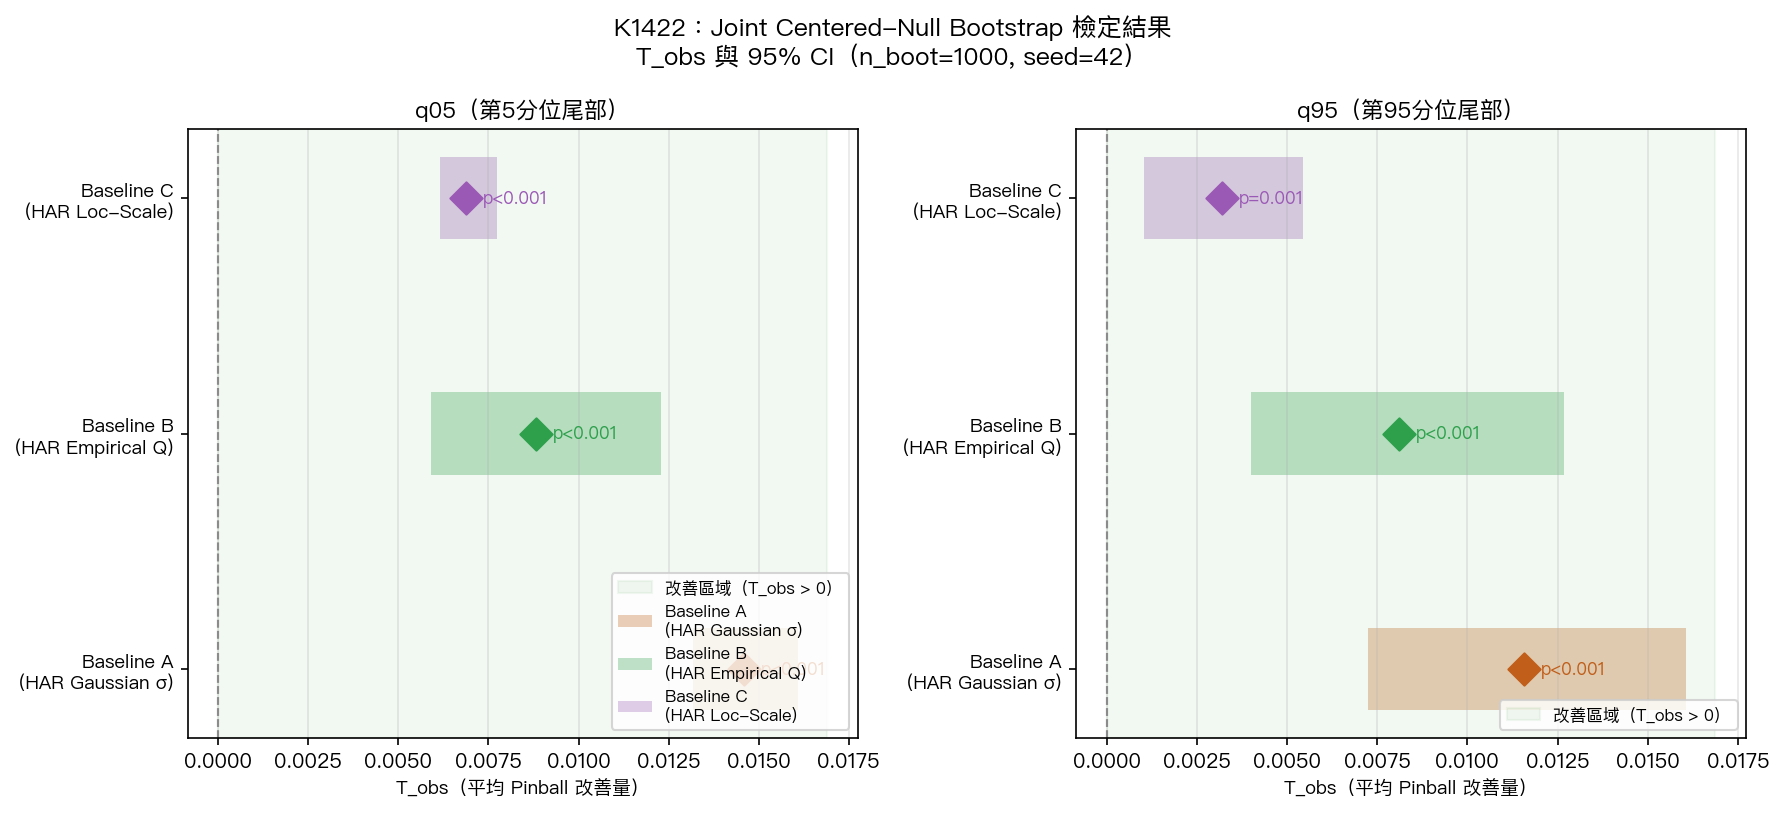
圖 2:跨三個資產的聯合 bootstrap 結果。菱形(◆)為 T_obs,橫條為 95% CI。所有 CI 均在 0 右側,p_one_sided ≤ 0.001,代表改善在 bootstrap 分布下具統計顯著性。
實務意義:商品 ETF 尾部風險管理的視角
為什麼尾部分位預測比中位數更重要?
GK 波動率的中位數(q50)對於日常配置或停損點設置幫助有限,因為它只告訴你「正常情況下波動率大約落在哪」。但實際上,投資人真正想知道的是:
- 左尾(q05) :5% 的日子波動率會低於什麼水準?這是做多波動率策略的進場訊號,當 GK 波動率低於 q05 預測值,代表市場特別平靜,買 volatility premium 的時機可能來了。
- 右尾(q95) :5% 的日子波動率會高於什麼水準?這是條件 GK 波動率 q95 的 Kupiec 覆蓋率檢定——GLD q95 覆蓋率 4.63%(Kupiec p=0.52,無法拒絕正確覆蓋)、USO 5.65%(p=0.28)、UNG 5.14%(p=0.81)。覆蓋率正確意味著 q95 預測在「次數」上對齊名目水準;要把 q95 進一步用來決定具體止損價、對沖比例、option 倉位規模,仍需另外做損益層或部位層的驗證。
三個商品的差異化行為
USO(原油 ETF)是三者中 HAR-QR 改善最大的資產。原因可能在於:
- 原油波動率有顯著的時間序列自我相關(高波動期持續),這正是 HAR 設計的優勢之所在(Corsi 2009)。
- USO 的右尾(q95)DM 顯著,代表高波動日的預測改善最直觀,分位數迴歸學到「高波動後波動率會繼續高」的規律。
GLD(黃金 ETF)的 q95 DM 未達顯著。黃金波動率在高波動期(2020 疫情、2022 升息)有特定的體制轉換特性,並不完全是 HAR 特徵所能捕捉的波動率自我延續。
UNG(天然氣 ETF)的波動率最為劇烈,改善量在 q95 上相對 Baseline A 達到 15.3%,是三者中尾部改善最顯著的資產。天然氣波動的季節性結構(冬夏峰谷轉換、庫存週期)讓 HAR 的多時間尺度特徵有較大發揮空間。
對 tail risk monitoring 的概念性應用
本研究檢驗 HAR-QR 對 Garman-Klass 已實現波動率的條件分位數預測;左尾與跨資產 bootstrap 證據較強,右尾逐資產結果依 baseline 而變。實務上若要把 q95 預測接到對沖、停損、option 倉位規模或交易 P&L, 還需另外驗證 ——本研究並未把 q95 預測接到任何回測 P&L、option Greeks、或實際 hedge ratio 計算。以下框架僅供研究設計參考:
當 HAR-QR 預測的 q95(次日 GK 波動率)相對歷史分布偏高時,理論上反映右尾波動風險升高。投資人可在此基礎上設計自己的對沖規則(例如調整 put-call skew 倉位、縮減暴露),但須 自行驗證對沖後的 P&L / drawdown 改善 ,並注意:
- GLD 的 q95 DM 未達顯著(p 介於 0.260–0.431),其右尾預測能力在本實驗中沒有獲得 baseline-relative 證據支持
- GK 已實現波動率與選擇權隱含波動率(IV)並非 1:1 對應,IV 含風險溢酬
- Joint cross-asset bootstrap 通過代表「平均跨資產有改善」,不代表每個個別資產都改善
統計層的三層驗證(公平 baseline、DM、centered-null joint bootstrap)成立;從統計層走到投資人應用層仍需後續實證。
限制與穩健性
單次固定起點(無 refit)
K1422 使用固定的 IS 訓練係數預測整個 OOS 期間(2021–2026),沒有滾動 refit。這是刻意的設計選擇:
- 優點:保持比較的可解釋性,排除 refit 頻率對結果的干擾
- 限制:波動率 regime 改變(如 2022 升息、2024 AI 熱潮)可能讓係數逐漸過時;GLD 的 q05 覆蓋偏低(2.64%)部分原因可能在此
後續建議做 expanding window refit 的穩健性測試。
單一 IS/OOS 切分
本研究只有一個切分點(2021-01)。要更嚴謹的穩健性,需要多個切分或 walk-forward validation。
GK 波動率 proxy 的侷限
Garman-Klass(1980)是日頻 OHLC 的估計量,在「缺口開高/開低」(gap open)的情況下可能低估真實波動率。USO 在 2020 年 4–5 月(WTI 負油價期間)及 UNG 在 2022 年冬季,均有大量 gap open 情況,GK 估計量可能有系統偏誤。
GLD q95 未顯著
黃金 q95 的 DM 未達顯著(最高 dm_stat = 1.13),顯示固定係數 HAR-QR 對黃金的右尾改善有限。這不影響 aggregate PASS,因為三組 baseline 的 q05 與跨資產 joint bootstrap 仍提供正式支持;黃金尾部對沖應另做 P&L 驗證。
結論
K1422 以三種公平 baseline、canonical Newey–West HAC DM 檢定與 Politis & Romano(1994)centered-null stationary bootstrap,評估 GLD/USO/UNG 的 1362 天 OOS 尾部分位預測。
正式結論 :HAR-QR 的 q05 比較有 8/9 跨過 Harvey |t|>3;q95 依 baseline 僅 3/9 跨過。跨資產聯合 bootstrap 在 3/3 baseline × 2 tail 組合下全 PASS,最大、亦即最弱的 p_one_sided = 0.001(Baseline C 的 q95),因此 aggregate 3/3 PASS 維持。
方法論貢獻 :做分位數預測的 DM 比較,必須確保 baseline 也是合法的分位數預測器(能最小化同一 pinball loss),否則結論的統計有效性無法成立。這個設計原則適用於所有 HAR 系列的衍生模型比較。
下一步研究 :
- 引入 expanding window refit 測試 GLD q05 覆蓋偏低是否改善
- 台灣市場(加權指數 / 期貨)的同步驗證
- 以 q95 預測構建動態對沖策略,在 paper trading 環境中測試實際績效
本文基於實驗 K1422(腳本:experiments/k1422/k1422.py,結果:experiments/k1422/k1422_results.json)。數據來源:yfinance OHLC,GLD / USO / UNG,期間:2012-01-03 至 2026-06-05,樣本:訓練集 2243 天,OOS 1362 天。
[提出:Claude,執行:Claude]