同樣說「穩定年化 7%」,把通膨算進去,達標機率從八成掉到不到一半
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
有讀者問過我們一個很具體的問題:如果接下來 30 年,希望資金穩定每年成長 7%,該掌握哪些投資問題?
我們沒有給一份網路上到處都有的理財清單。我們把這句話丟進歷史資料裡先問一次:30 年穩定每年 7%,過去真的做得到嗎?做得到的話,代價和變異有多大?
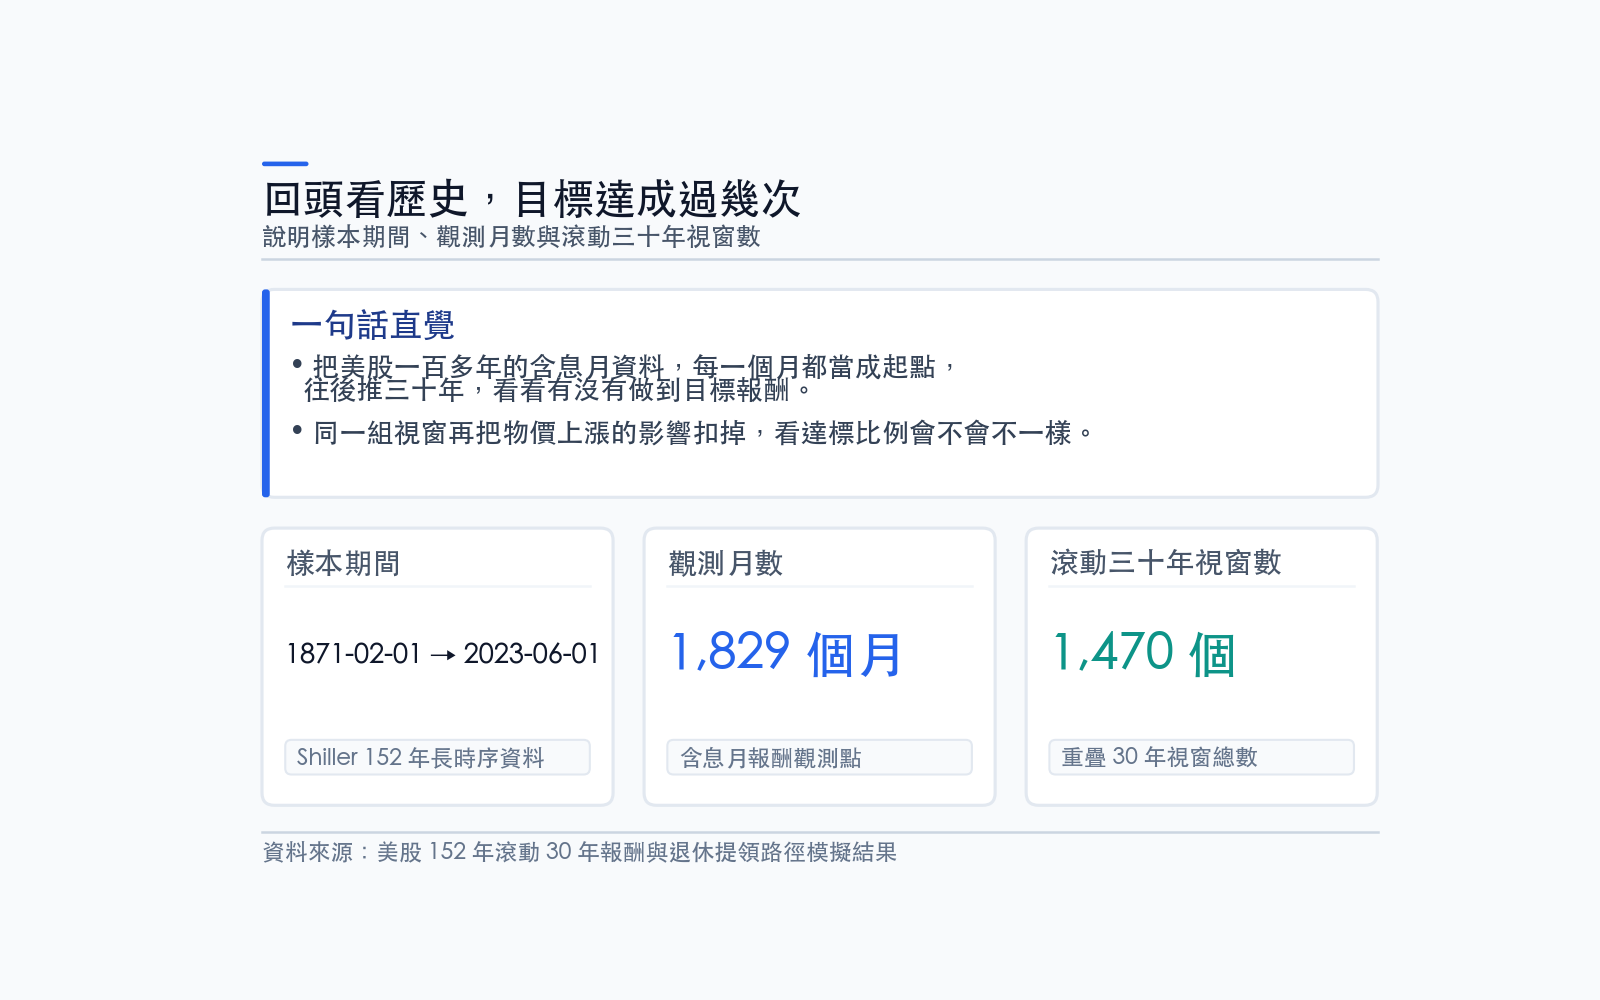
答案分成兩半,一半讓人安心,一半會打醒人。用美股 152 年的含息資料(1871 到 2023 年),把每一個月都當成起點,往後算 30 年,一共得到 1,470 個滾動視窗,年化報酬落在 7% 以上的比例是 80.8%,五次有四次達標。但只要把「穩定」兩個字放大來看,數字會講一個完全不同的故事。以下 6 件事,是我們認為真正該先想清楚的。每一件都附上算出來的數字。
一、你要的 7%,是帳面數字還是扣掉物價之後的購買力?
這是最容易被跳過、卻決定一切的分岔。
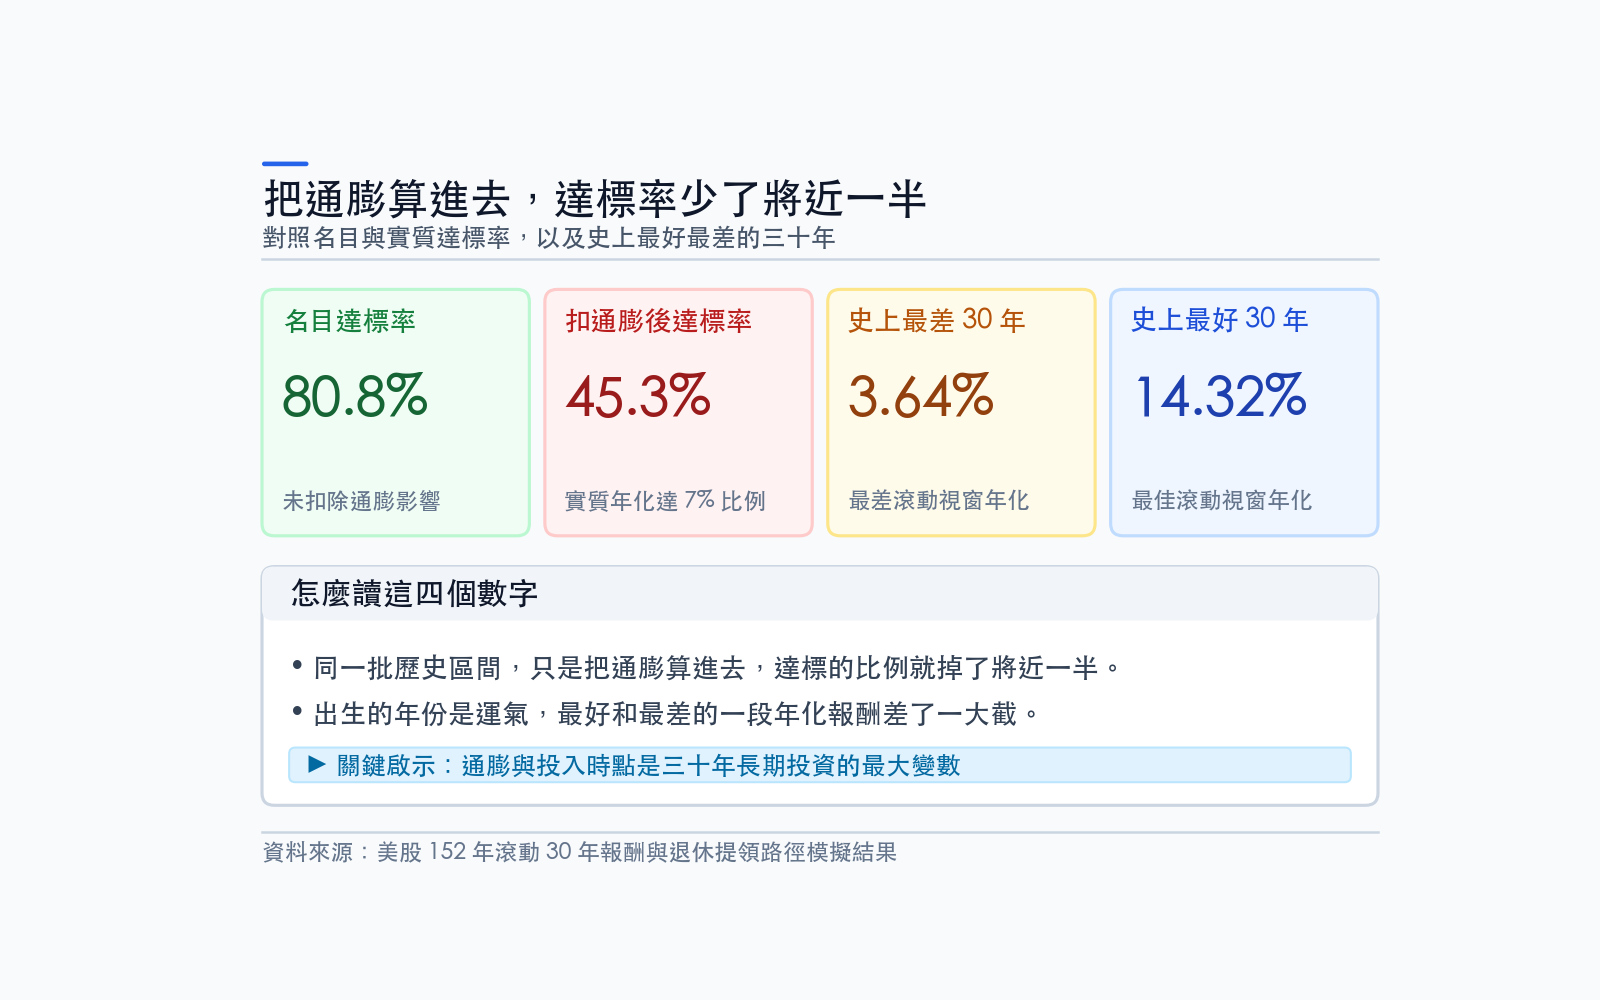
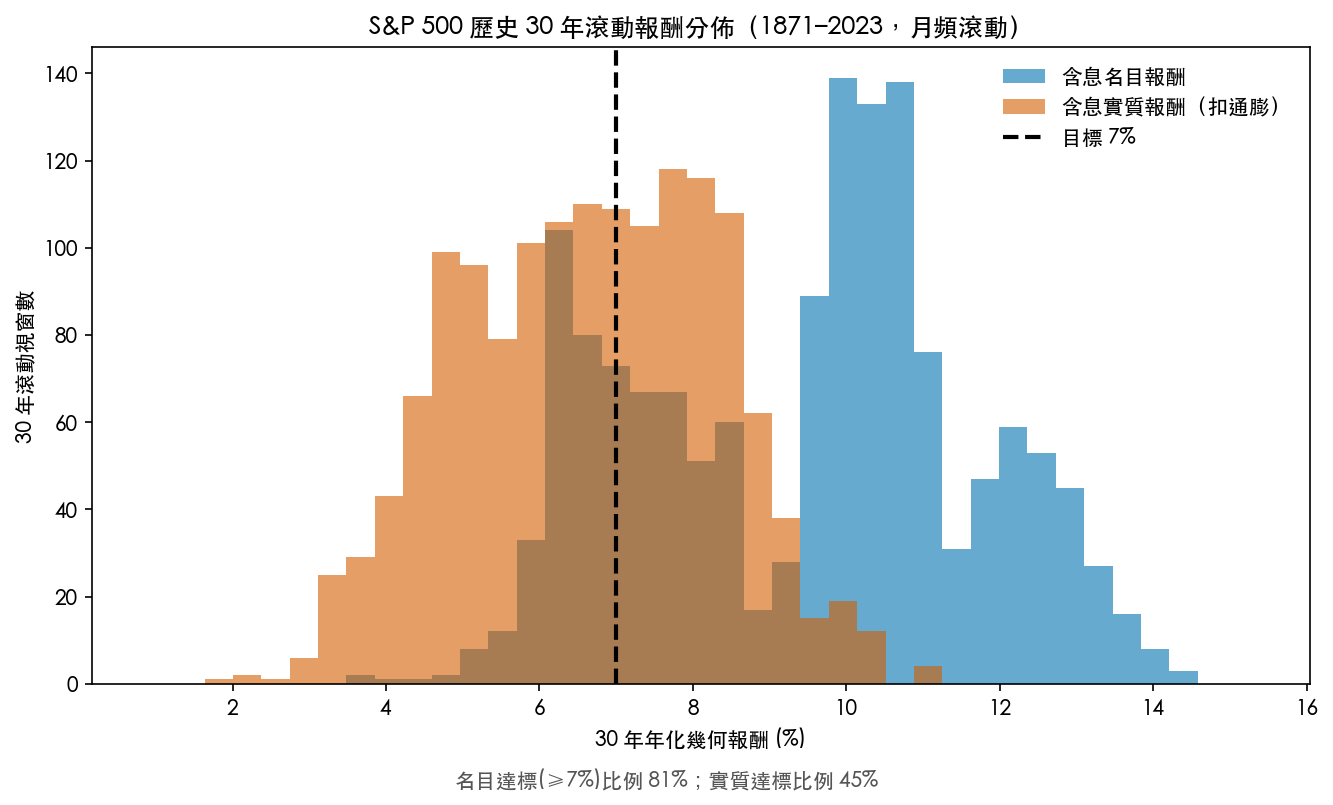
同一批 1,470 個 30 年視窗,含息帳面報酬(也就是名目報酬)達標比例是 80.8%。但如果你要的是扣掉通膨之後、購買力每年實質成長 7%,達標比例會掉到 45.3%,從八成變成不到一半。
把實質報酬的門檻放寬一點,情況立刻好轉:每年實質成長 4% 的達標比例高達 94.7%,實質 5% 也有 81.1%。這 152 年的長期含息實質年化平均落在 6.87%,剛好卡在 7% 這個門檻底下一點點。
所以先講清楚:你說的 7%,是看到帳戶餘額每年多 7%,還是這筆錢明年能多買 7% 的東西?前者歷史上很常見,後者是一場硬仗。
二、你能吞下多大的波動?因為波動會直接從報酬裡扣一筆稅
很多人以為,把每年報酬直接平均起來,就是自己最後拿到的複利報酬。不是同一個數字。
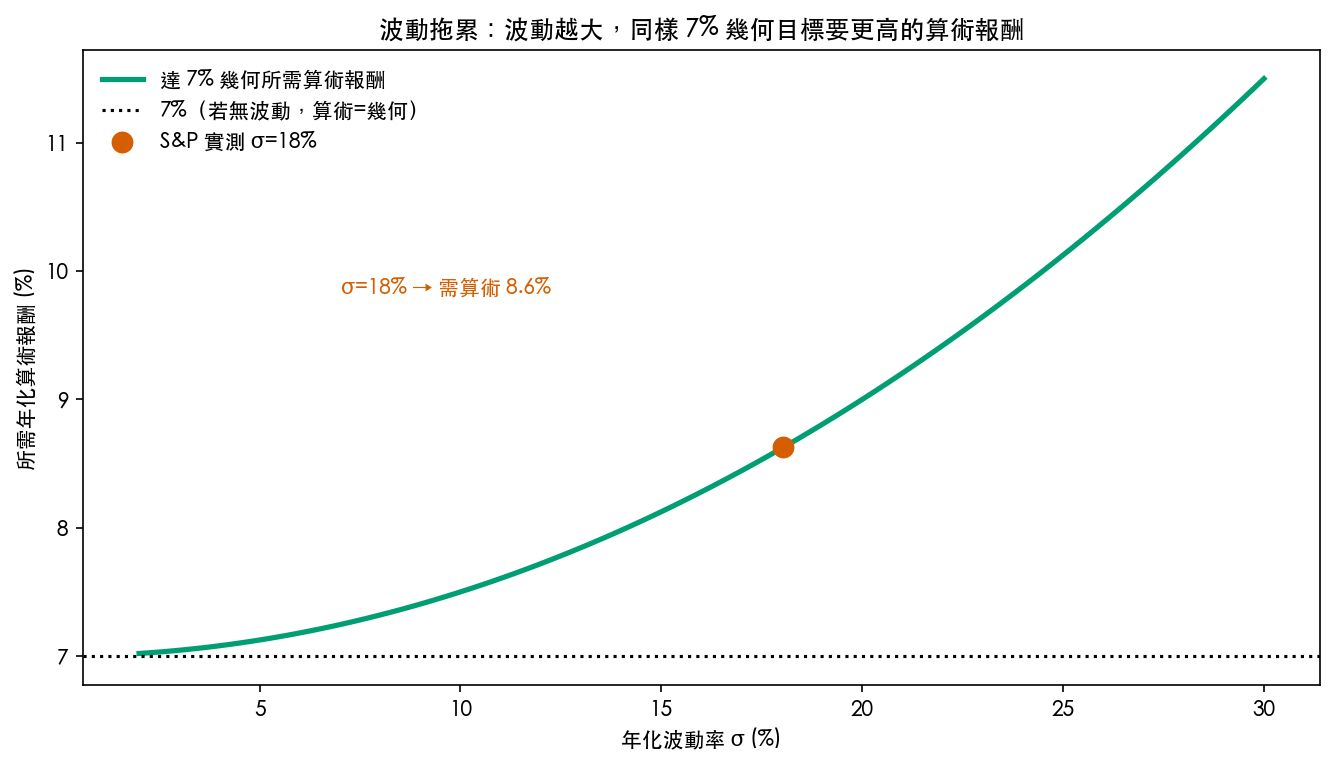
美股含息名目報酬,逐年算術平均是 10.66%,但實際複利下來、最後真正拿到的年化報酬只有 9.12%。兩者之間的落差,就是被波動吃掉的部分。這件事有個名字叫波動拖累:波動越大,你名目上算出來的平均報酬,跟你實際複利拿到的報酬,差距就越大。
換算成你的目標:想拿到 7% 的實際複利報酬,如果你的投資組合波動控制在 10%,逐年算術平均只要做到 7.5% 就夠;波動拉到美股歷史實測水準的 18%,算術平均得達到 8.63% 才夠;波動放大到 25%,算術平均要衝到 10.1% 才補得回來。
結論很直接:追高報酬如果同時伴隨更大的波動,你可能在算術上賺得更多,最後複利拿到的錢卻更少。把波動控制住,本身就是在提高你的長期複利。
三、歷史上最糟的那 30 年,有多糟?
平均 9% 是一回事,你恰好分到哪一段,是另一回事。
在全部 1,470 個 30 年視窗裡,含息名目報酬最差的一段只有 3.64%,起點落在 1902 年 7 月,一路走到 1932 年 6 月,正好涵蓋了大蕭條的谷底。同一段時間,扣掉通膨的實質年化只剩 1.89%。最好的一段則是 14.32%,落在 1970 到 2000 年。
換句話說,如果你剛好是 1902 年那個世代開始投資,努力扛滿 30 年,含息帳面報酬也只拿到 3.64%,離 7% 差得很遠。這不是操作失誤,是出生年份的運氣。
你的投資計畫,要能在「抽到史上最差 30 年」時仍然活得下去,而不是只在平均情境下看起來漂亮。
四、你是一次投入,還是每個月固定存?順序重不重要?
這一題的答案會讓不少人意外,因為它取決於你有沒有持續的資金進出。
如果你是一次把錢放進去、30 年完全不動,那麼這 30 年裡報酬出現的先後順序,對你最後拿到的金額完全沒有影響。我們把同一組 30 年的月報酬隨機打亂順序、重算兩千次,一次投入的終值幾乎沒有任何變動,變化小到接近浮點運算的誤差量級,等於零。這在數學上是必然的,因為最終的資金就是所有月報酬連續相乘的結果,乘法可以交換順序。
但只要你是每個月固定投入一筆錢,順序就開始有影響了。同樣一組報酬、只是換了先後順序,30 年下來定期定額的最終金額,最高會是最低的 1.61 倍。原因是你比較晚投入的錢,剛好碰到什麼樣的報酬環境,會比早期投入的錢更關鍵。
一句話:完全躺平不動的人不用管順序,持續投入的人要管。
五、30 年後你的錢會落在哪裡?區間有多寬?
就算平均達標,你個人實際走過的那條路徑,落點可能天差地遠。
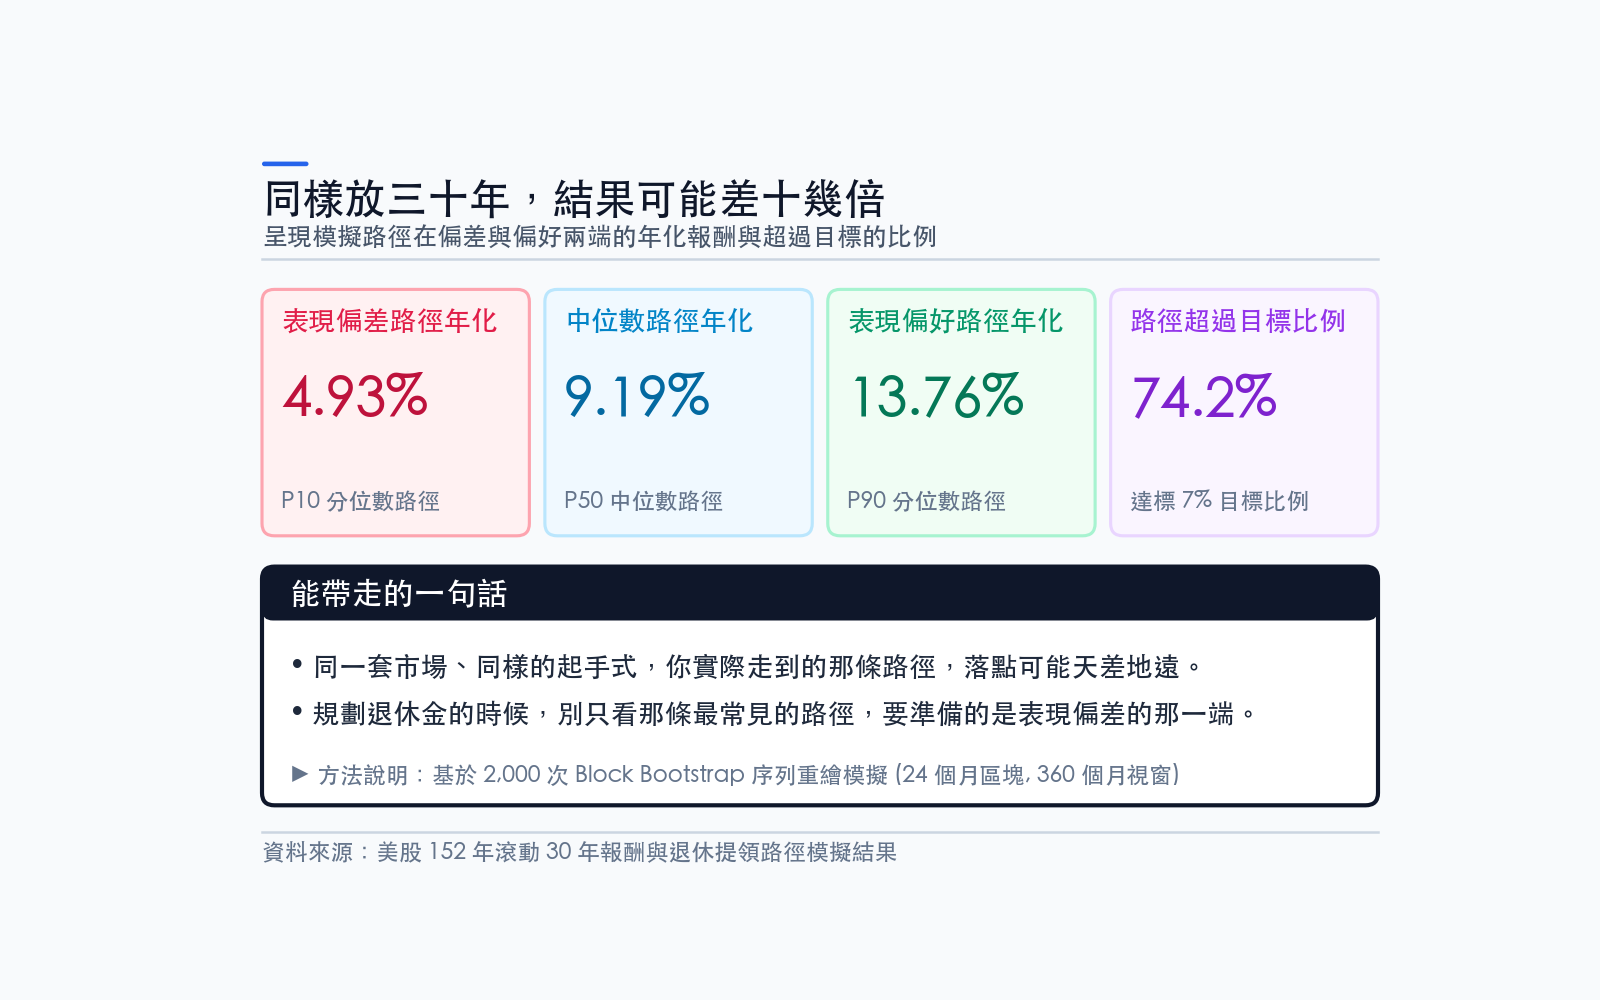
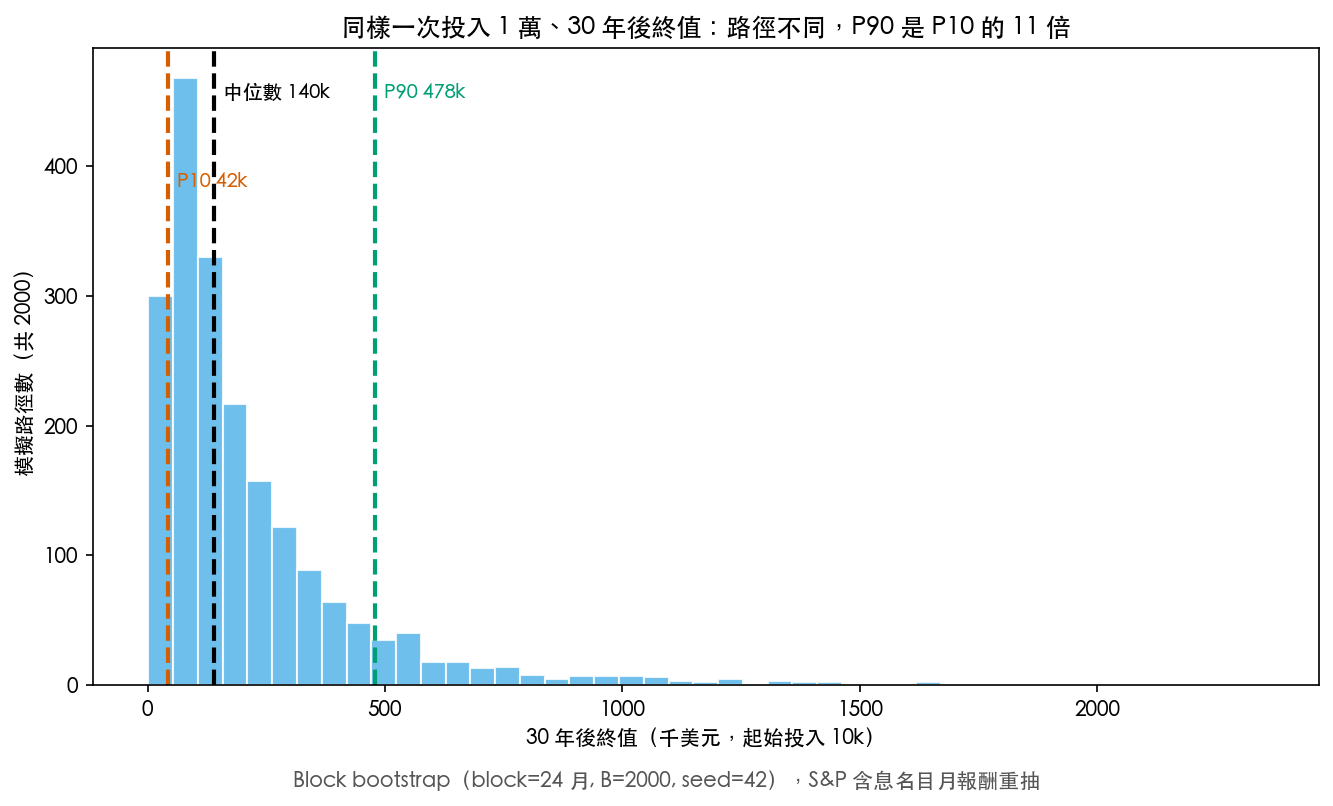
我們用一種保留歷史波動叢聚特性的重抽模擬(重複抽取真實歷史區段、組成兩千條新的可能路徑),模擬一次投入 1 萬美元、放 30 年後的結果。中間那條最常見的路徑,終值是 13.98 萬美元,等於年化 9.19%,聽起來不錯。但表現偏差的那一端,也就是後段 10% 的路徑,終值只有 4.24 萬美元,等於年化 4.93%;表現偏好的那一端,前段 10% 的路徑衝到 47.83 萬美元,年化 13.76%。好壞兩端的終值,差了 11 倍。
同一套市場、同樣一次投入、同樣放 30 年,你可能拿到年化 4.9%,也可能拿到 13.8%。這批模擬路徑裡,有 74.2% 的機率能超過 7%,比單看歷史滾動視窗算出來的 80.8% 略低一些,因為這個做法把更極端的排列組合也算了進去。
規劃退休金的時候,別只拿那條最常見的路徑當唯一參考數字。你真正要準備的,是表現偏差那一端的路徑。
六、開始領錢的時候,報酬順序會怎麼咬你?
存錢期間,順序的影響有限;領錢期間,順序是生死問題。這在退休規劃裡有個專門的名字,叫報酬順序風險。
假設你退休時手上有 100 萬美元,每年提領 4%,全程固定不變。我們拿同一組 30 年報酬,只調整先後順序。在隨機打亂的情況下,這 30 年裡本金從來沒有真的被領光,但期末剩下的餘額仍然因為順序不同,差了 1.41 倍,表現偏差那一端剩下 820 萬美元,表現偏好那一端剩下 1160 萬美元,遇到多頭窗口讓本金持續滾大。
把壓力測到極端,才看得到問題的牙齒。同樣 4% 提領率、同樣一組報酬,如果把所有下跌的月份全部集中排在退休最初那幾年,也就是最壞的開局,本金撐不到 43 個月就見底,等於不到 4 年就破產。反過來,把最好的年份排在最前面,期末反而留下 1616 萬。整個過程唯一改變的變數,只有順序。
差別不在報酬的總量,因為兩種排法用的是完全一樣的一組報酬。差別只在你退休的那幾年,剛好遇到多頭還是空頭。剛退休就碰上大跌,一邊下跌一邊提領,本金被雙重侵蝕,之後就算市場漲回來,也救不回你已經領走的那部分。
回到最初的問題
如果要掌握哪些投資問題,我們的看法是:與其把泛用的理財清單背得再熟,都比不上先把上面這 6 個關於你自己的問題想清楚。
一、你要的 7% 是帳面數字還是實質購買力?兩者的達標機率是 80.8% 對 45.3%,差了將近一半。 二、你能承受多大的波動?光是波動這一項,就足以讓算術平均 10.66% 的報酬,最後複利只拿到 9.12%。 三、你的計畫撐得過史上最差的 30 年嗎?歷史谷底的含息帳面報酬只有 3.64%。 四、你是一次投入還是分批投入?分批投入的人,順序會讓最終金額差到 1.6 倍。 五、你能接受多寬的結果區間?表現最好與最差兩端的終值,差了 11 倍。 六、退休開始提領的時候,你準備好面對一開局就是空頭市場了嗎?同一組報酬,最壞的開局排法,不到 4 年就會把本金領光。
最後拆解一個詞。你說的是「穩定每年成長 7%」,但歷史資料裡,沒有任何一個 30 年是平穩地每年賺 7%。7% 是終點回頭看的平均數,過程中是連續不斷的大漲與大跌。真正能夠穩定的,是你投入的紀律、你的資產配置,以及你在帳戶大幅縮水時不亂動的那雙手。市場願不願意給你穩定的 7%,你決定不了;但這 6 個問題的答案,你決定得了。
數據來源與期間:主資料為 Robert Shiller 長期標普 500 含股息與物價指數序列(1871 年 2 月至 2023 年 6 月,月頻,含息報酬,實質報酬已扣除物價變動);對照組為 yfinance ^GSPC 價格指數(1928 至 2026 年,純價格報酬、不含股息,故達標比例會系統性偏低,僅供交叉核對)。波動拖累以逐年報酬的算術平均與幾何平均計算;30 年滾動視窗共 1,470 個名目樣本;報酬順序風險以保留歷史波動叢聚特性的區塊重抽模擬(重抽路徑兩千條)與固定同一組報酬、只打亂順序的排列測試估計。所有數字對應本篇研究的結果檔,隨機程序固定種子。歷史頻率不代表未來機率,美股是全球少數留下完整長期紀錄的市場,多數市場沒有同等長度的資料可供驗證。
懶人包圖組