抱著美債,下一個交易日最壞會虧多少?直接拿過去 500 天來模擬,26 年下來在各期限都低估了風險
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
持有長天期美債的人,最怕的是殖利率突然往上跳:殖利率上升,債券價格就下跌。風控上最常見的做法很直覺,把過去 500 個交易日每天的殖利率變動當成「下一個交易日可能發生的劇本」,挑出最糟的那幾個,就是下一個交易日的最壞情況。這個做法叫歷史模擬,好處是不用假設任何公式。
最近一篇學術預印本發現,在一段短視窗裡,這種「照搬過去」的做法連新潮的機器學習模型都打得贏。我們想問的是另一件事: 它打得贏兩種古典、但會隨市場溫度調整的做法嗎? 答案是打不贏,而且差距在 26 年的資料裡站得住。
我們比了什麼
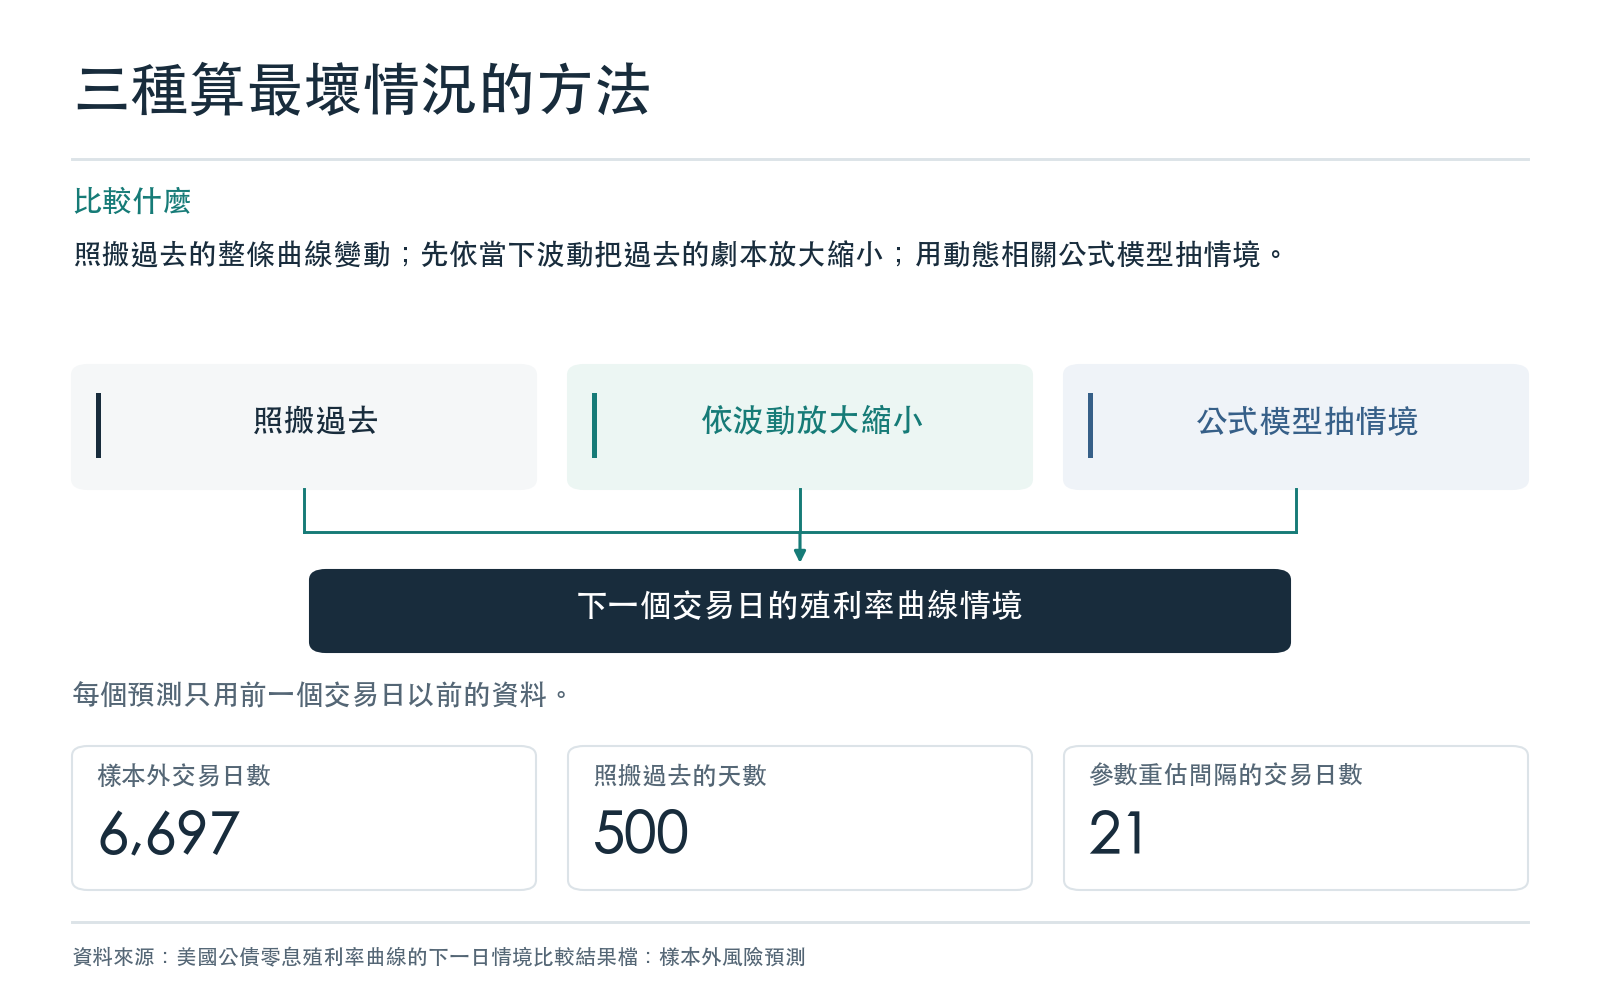
資料是美國聯準會公布的零息公債殖利率表,取 1、2、3、4、5、7、10、15、20、25、30 年共 11 個期限,看它們每天一起怎麼動。每天只用「前一天以前」的資料,產生下一個交易日整條殖利率曲線的情境,從 2000-01-03 一路做到 2026-10-09,共 6,697 個交易日。三種做法:
- 直接用過去 500 天 :原封不動拿過去 500 天的整條曲線變動當劇本。
- 過去走勢+依當下波動放大縮小 :一樣用過去的劇本,但先把每一天的變動除以當時的波動程度,再乘上預測當下的波動程度。市場最近很吵,劇本就放大;最近很安靜,劇本就縮小。
- 動態相關公式模型 :用公式描述每個期限的波動與彼此的相關怎麼隨時間變化,並用厚尾分配抽出情境。
結果一:「一百天只該破一次」的門檻,照搬過去的做法破太多次
最直接的檢查方式是:設一條「一百天只該被突破一次」的門檻(99% 風險值),看實際上有幾天殖利率漲得比門檻還多。
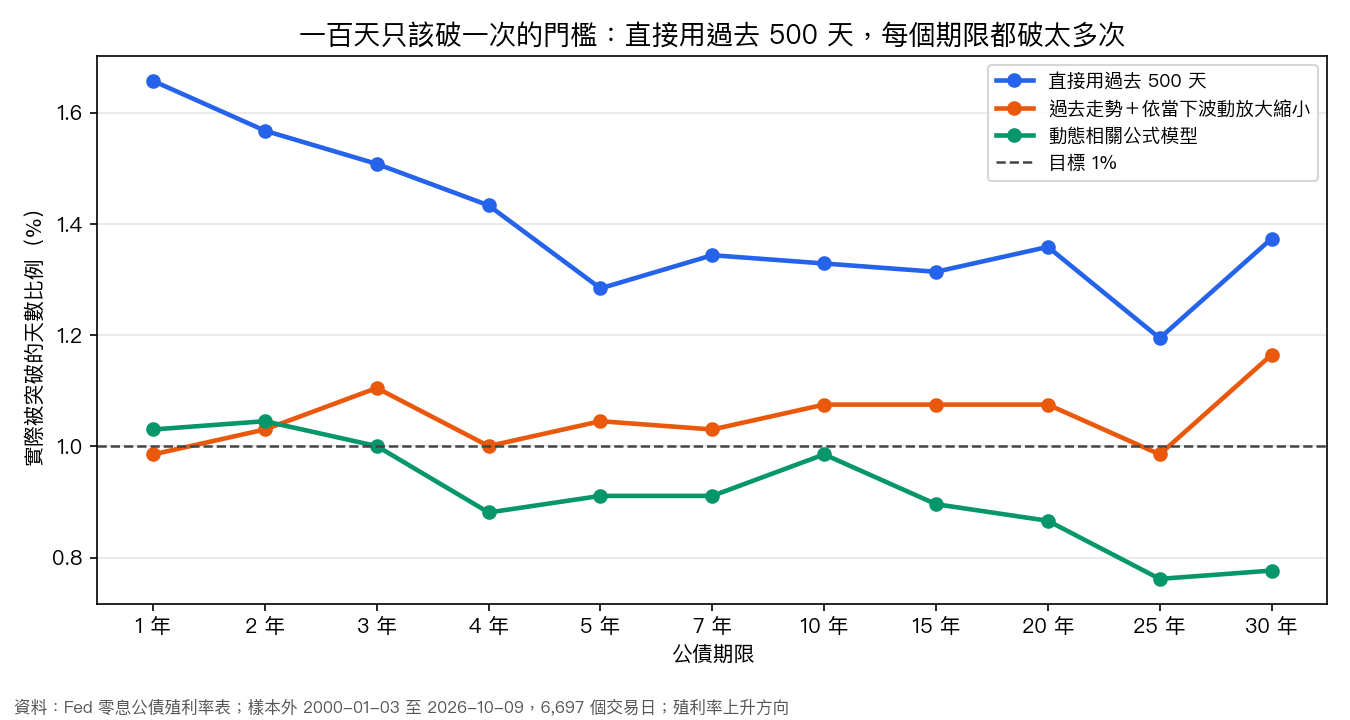
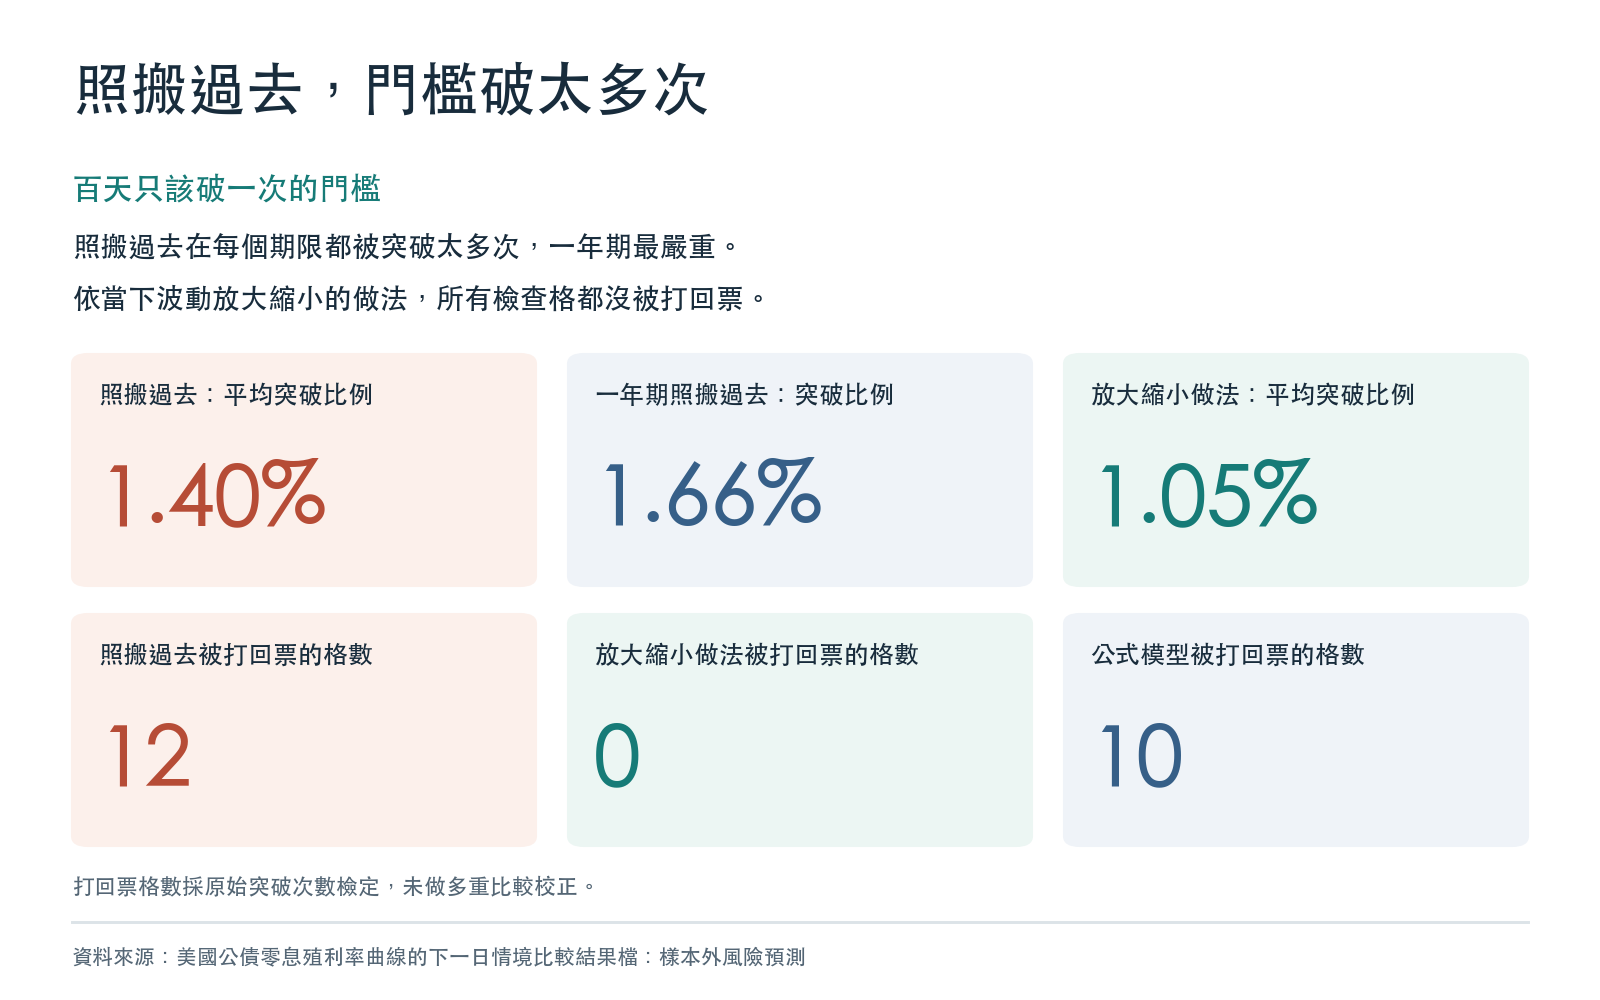
- 直接用過去 500 天 :11 個期限平均有 1.40% 的日子突破門檻,比該有的 1% 多出四成。最嚴重的是 1 年期,6,697 天裡有 111 天被突破,比例 1.66%。把 99% 與 95% 兩條門檻、11 個期限合起來看,22 個檢查格中有 12 格的突破次數被統計檢定判定「太多」,有 16 格被判定「突破次數太多或太集中」。
- 依當下波動放大縮小 :22 格中 0 格被打回票。99% 門檻平均突破 1.05%、95% 門檻平均突破 5.07%,都貼著目標。
- 動態相關公式模型 :22 格中有 10 格被打回票,但毛病出在另一個方向。
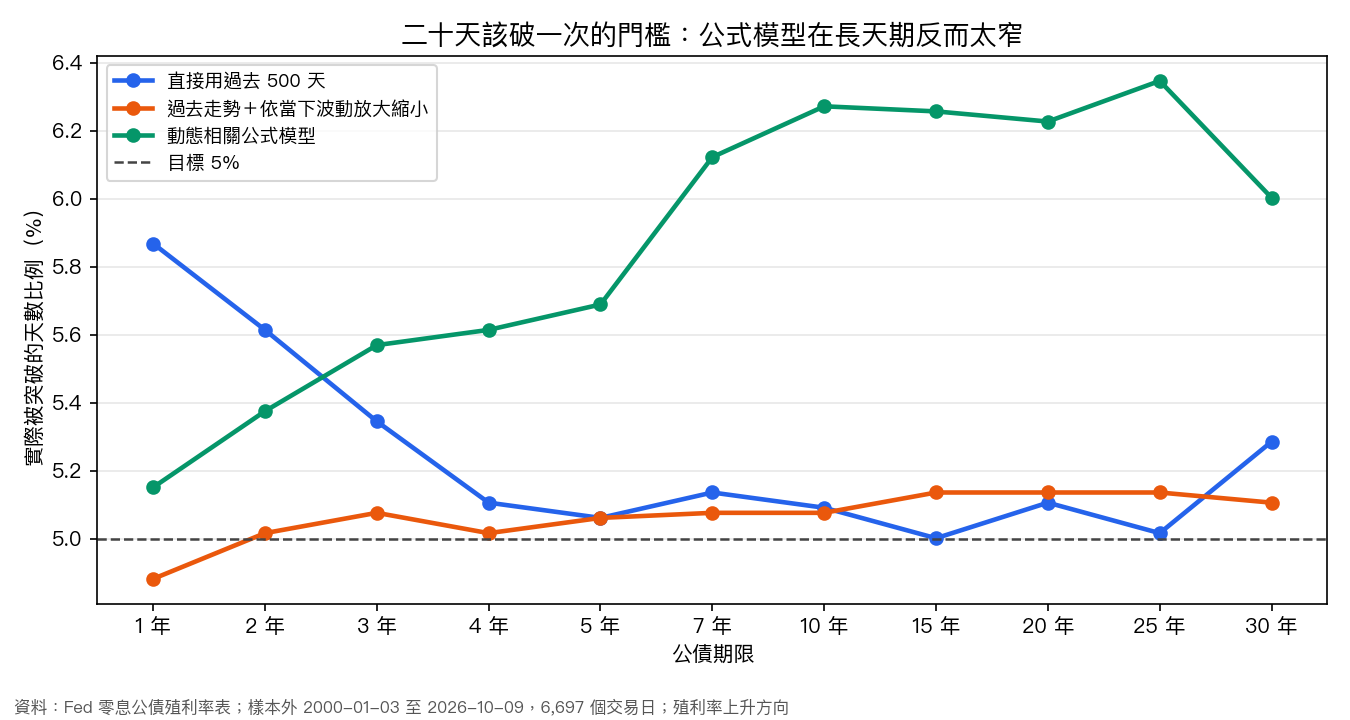
公式模型的 95% 門檻在 11 個期限全部太窄:突破比例從 1 年期的 5.15% 到 25 年期的 6.35%,都高於該有的 5%;但它的 99% 門檻在長天期又偏寬,25 年期只有 0.76%。也就是說,它的尾巴形狀不太對,中間不夠寬、極端處又太寬。
結果二:把整條曲線一起看,兩種調整波動的做法都比較準
只看單一期限的門檻還不夠。風控真正需要的是整條曲線一起動的劇本,因為債券組合通常同時持有好幾個期限。我們用一個綜合誤差分數(數字越小代表預測的劇本越接近實際發生的曲線變動,單位是基點)把 11 個期限一起評分:
| 做法 | 平均綜合誤差(基點) |
|---|---|
| 直接用過去 500 天 | 10.599 |
| 動態相關公式模型 | 10.449 |
| 依當下波動放大縮小 | 10.421 |
差距看起來不大,但 26 年天天累積,統計上非常清楚:依當下波動放大縮小對照照搬 500 天,統計值 -8.95;公式模型對照照搬 500 天,統計值 -7.49;放大縮小對照公式模型,統計值 -4.49。三組比較在事先登記的多重比較校正後都成立,強度也都超過我們慣用的嚴格門檻(絕對值大於 3)。就算把照搬視窗換成表現最好的 250 天,依當下波動放大縮小的做法仍然較好(統計值 -7.05)。
差距在市場最亂的時候最大。2020 年 3 月,兩種調整波動的做法每天的誤差優勢比平常多出約 2.77 與 2.67 個基點;2022 年升息期間則多出約 0.66 與 0.59 個基點。
但別誤會:2020 年 3 月,三種做法都失守
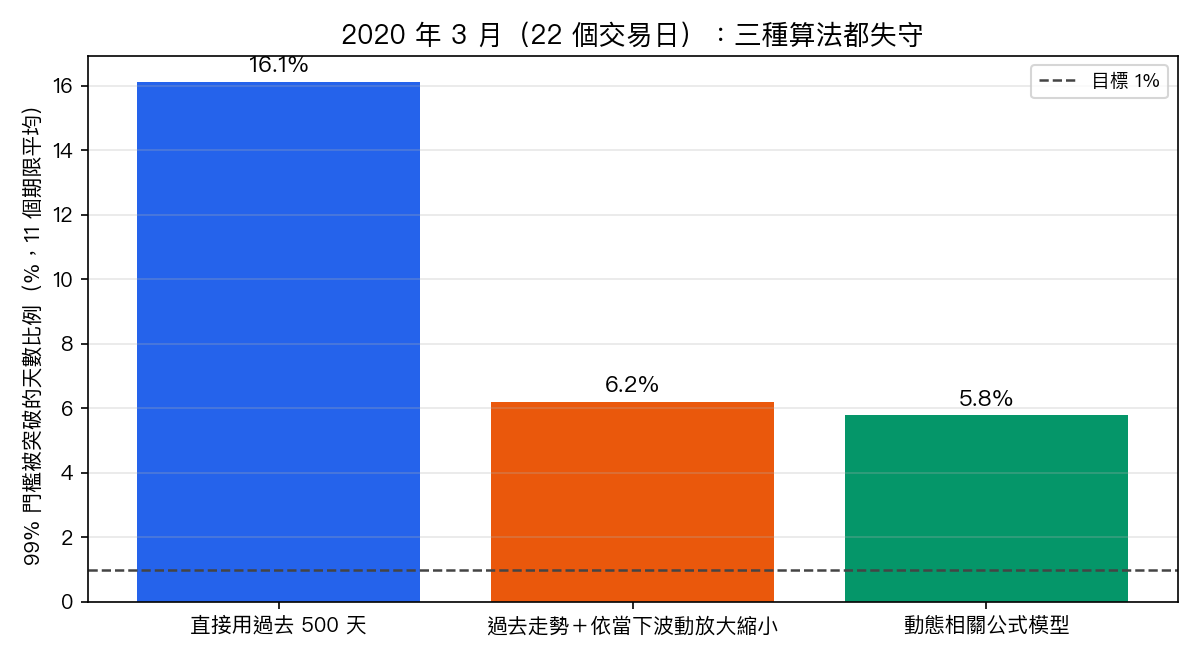
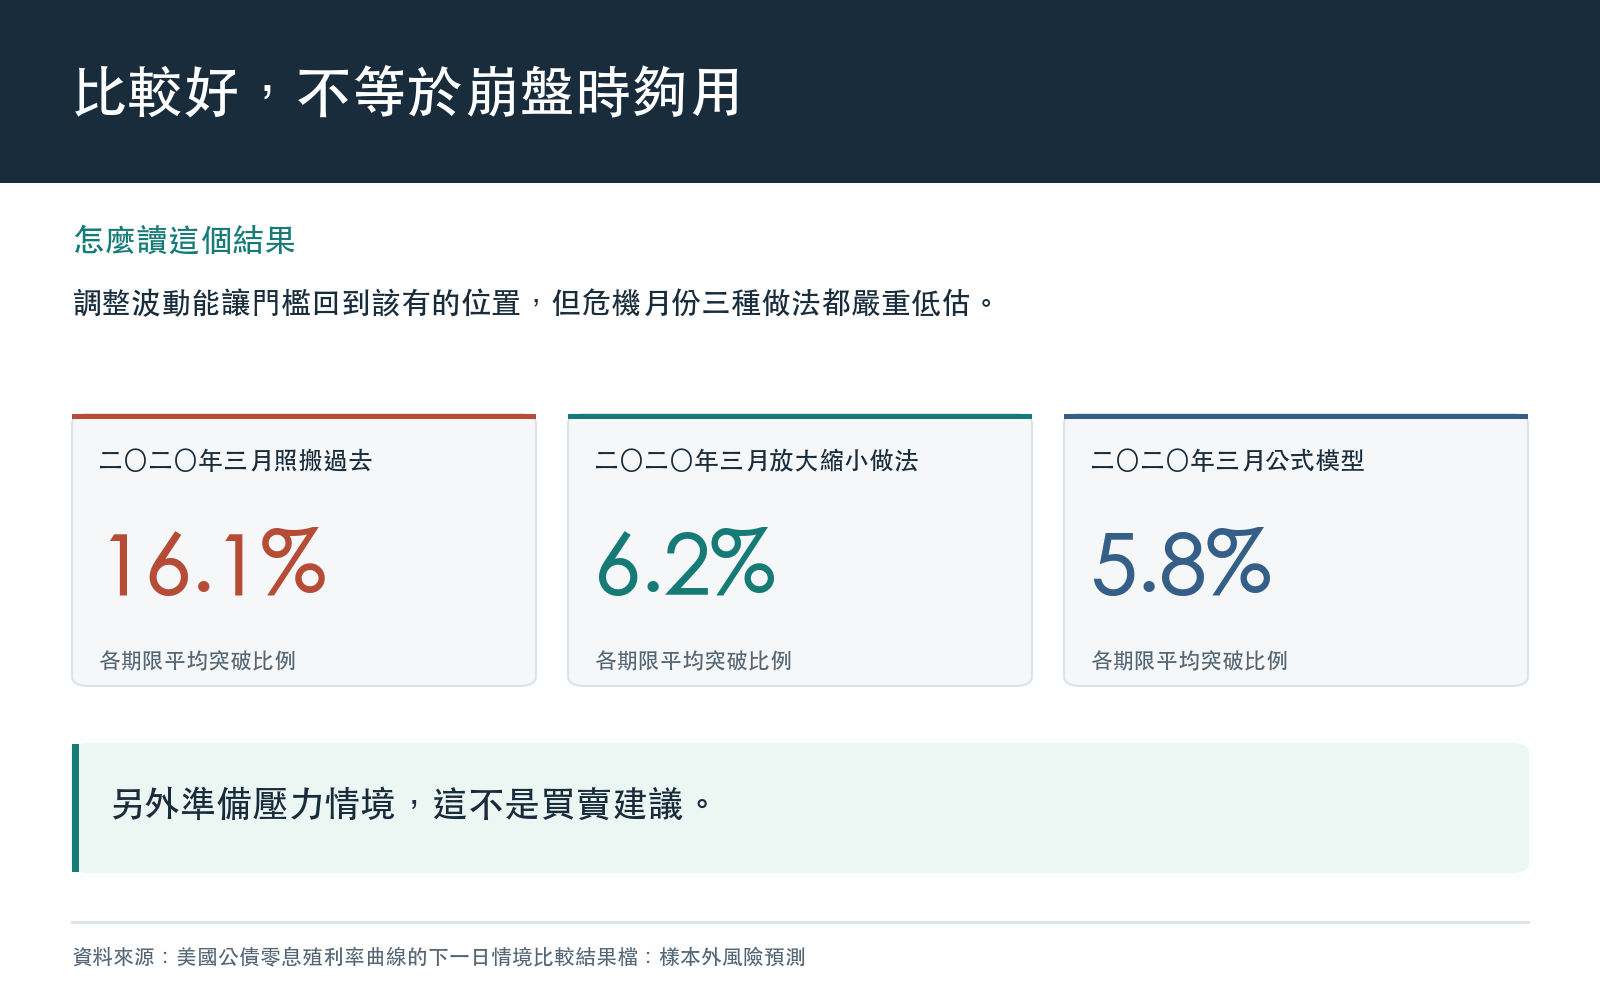
比較好不等於夠好。2020 年 3 月共 22 個交易日,99% 門檻(本該一百天破一次)的平均突破比例:照搬 500 天 16.1%、依當下波動放大縮小 6.2%、公式模型 5.8%。調整波動的做法把損害縮小了一大截,但在真正的危機裡,任何一種都還是嚴重低估。這 22 天裡 11 個期限高度同步,不能當成獨立的證據,只能說明危機期間不能只靠模型。
這份研究不說什麼
- 不說誰最懂各期限之間的連動。 換一個專門檢查「期限之間相對怎麼動」的評分,公式模型反而比依當下波動放大縮小的做法好(統計值 3.88,正值代表公式模型較好)。本文主分數對這種連動不夠敏感,這是已知的限制。
- 不說一年以下的短端。 聯準會的表只公布 1 到 30 年,這裡的短端就是 1 年期。
- 不是當年即時看得到的資料。 聯準會這份曲線會修訂,本研究用的是 2026-10-13 那一版,所以是事後重建的樣本外比較。
- 不算交易損益。 分數以殖利率的基點計,不含部位、成本與避險。
- 公式模型只測了一種設定,它的毛病只代表這個設定,不代表整個家族。
- 這份研究的設計在動手算分數之前已經登記凍結,但登記前看過資料的基本統計,不是完全盲測。
對持債的人代表什麼
如果你的風控試算表是「拿過去一兩年的殖利率變動排一排、取最糟的那幾天」,它在 26 年裡系統性地低估了殖利率上衝的機率,短天期最明顯。多做一步,先依當下的波動程度把過去的劇本放大或縮小,就能讓門檻回到該有的位置。但不管用哪一種,遇到像 2020 年 3 月那樣的崩盤,都應該另外準備壓力情境,不能只信模型給的那一個數字。
資料來源:美國聯準會 Gürkaynak、Sack 與 Wright 零息公債殖利率表(feds200628,2026-10-13 版)。樣本外期間 2000-01-03 至 2026-10-09,6,697 個交易日,11 個期限;每 21 個交易日以前 2,520 天資料重估參數。研究問題延伸自 Mohanty(2026)預印本 arXiv:2610.14584。
懶人包圖組