把『換對工具』的好處拆成兩步:第一步就吃掉六成,但你越怕極端行情,第二步越值錢
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
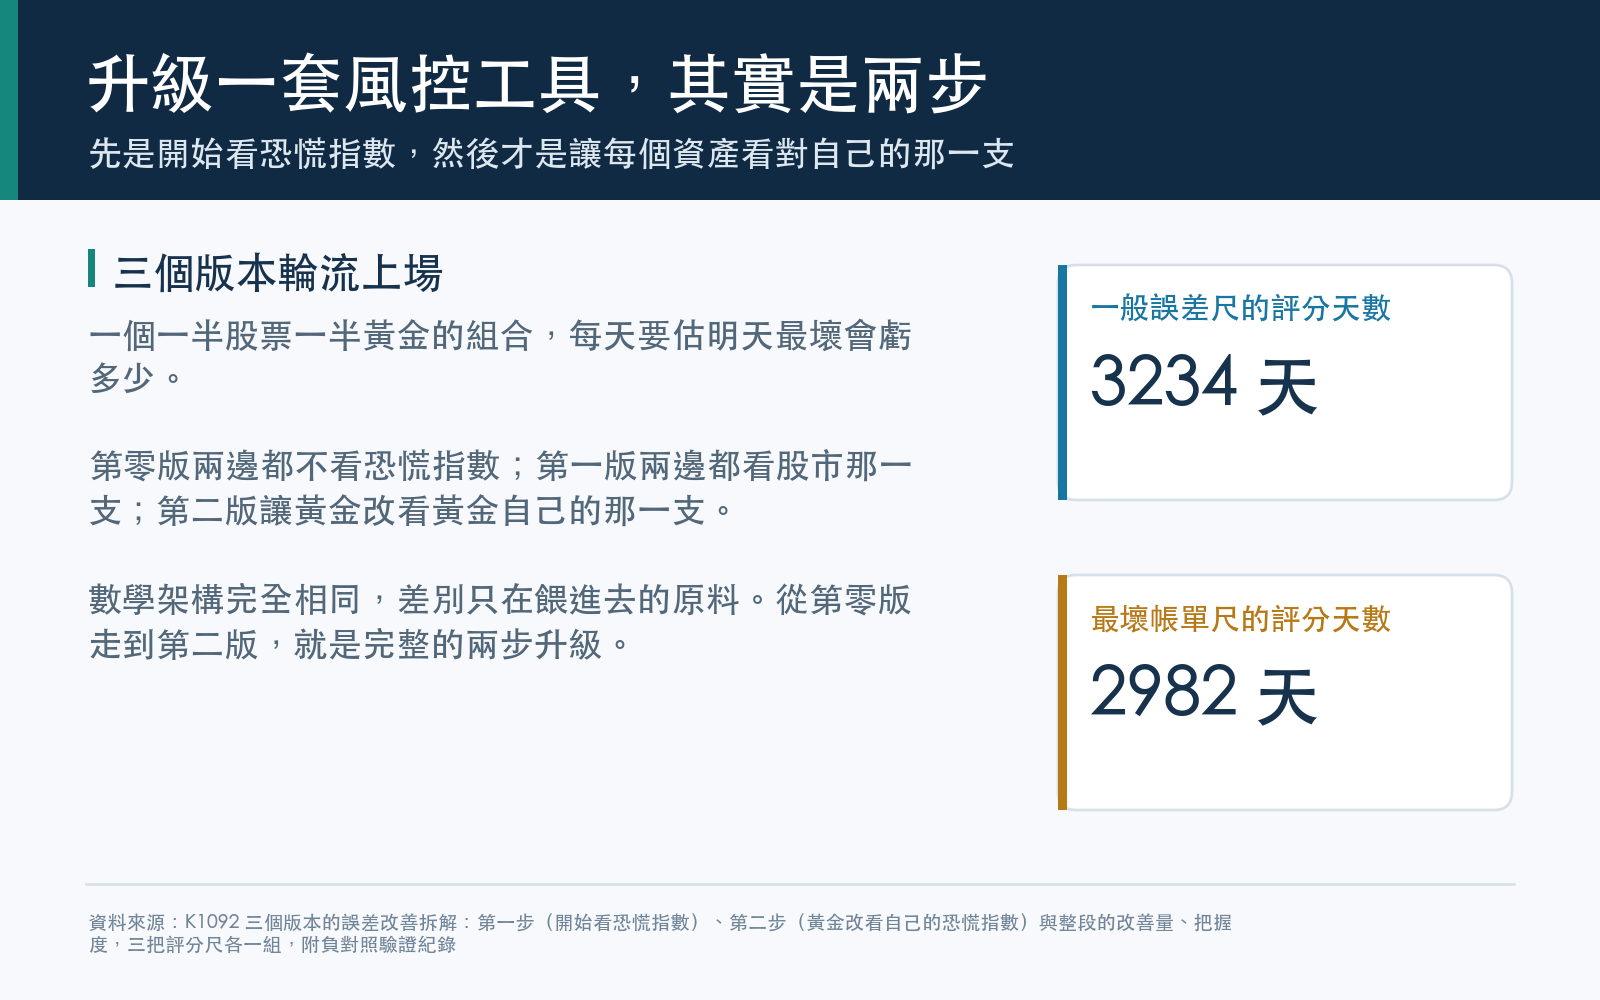
升級一套風控工具,通常不是一步到位的,是兩步。
第一步是「開始用」,原本完全不看市場的恐慌指數,現在開始看了。第二步是「用對」,原本股票和黃金都套同一支股市恐慌指數,現在讓黃金改看黃金自己的那一支。
大部分討論會問:整段升級有沒有用?答案通常是有用。但很少有人問下一個問題: 這兩步各自貢獻了多少?
這篇把一個現成的實驗結果拆開來算了一次。拆出來的比例,跟直覺不太一樣。
這場比賽長什麼樣
一個 50/50 的股票加黃金組合,每天要估「明天最壞的情況會虧多少」。三個版本輪流上場,用的數學架構完全相同,差別只在餵給模型的原料:
| 版本 | 股票那一半 | 黃金那一半 |
|---|---|---|
| 第零版 | 不看恐慌指數 | 不看恐慌指數 |
| 第一版 | 看股市恐慌指數 | 看股市恐慌指數 |
| 第二版 | 看股市恐慌指數 | 看黃金自己的恐慌指數 |
樣本外從 2013 年 6 月跑到 2026 年 4 月,一般誤差那把尺量了三千二百三十四個交易日,最壞帳單那兩把尺量了兩千九百八十二個交易日。
從第零版走到第二版,就是完整的兩步升級。中間停在第一版,就是只走了第一步。
第一件事:好處剛好可以相加
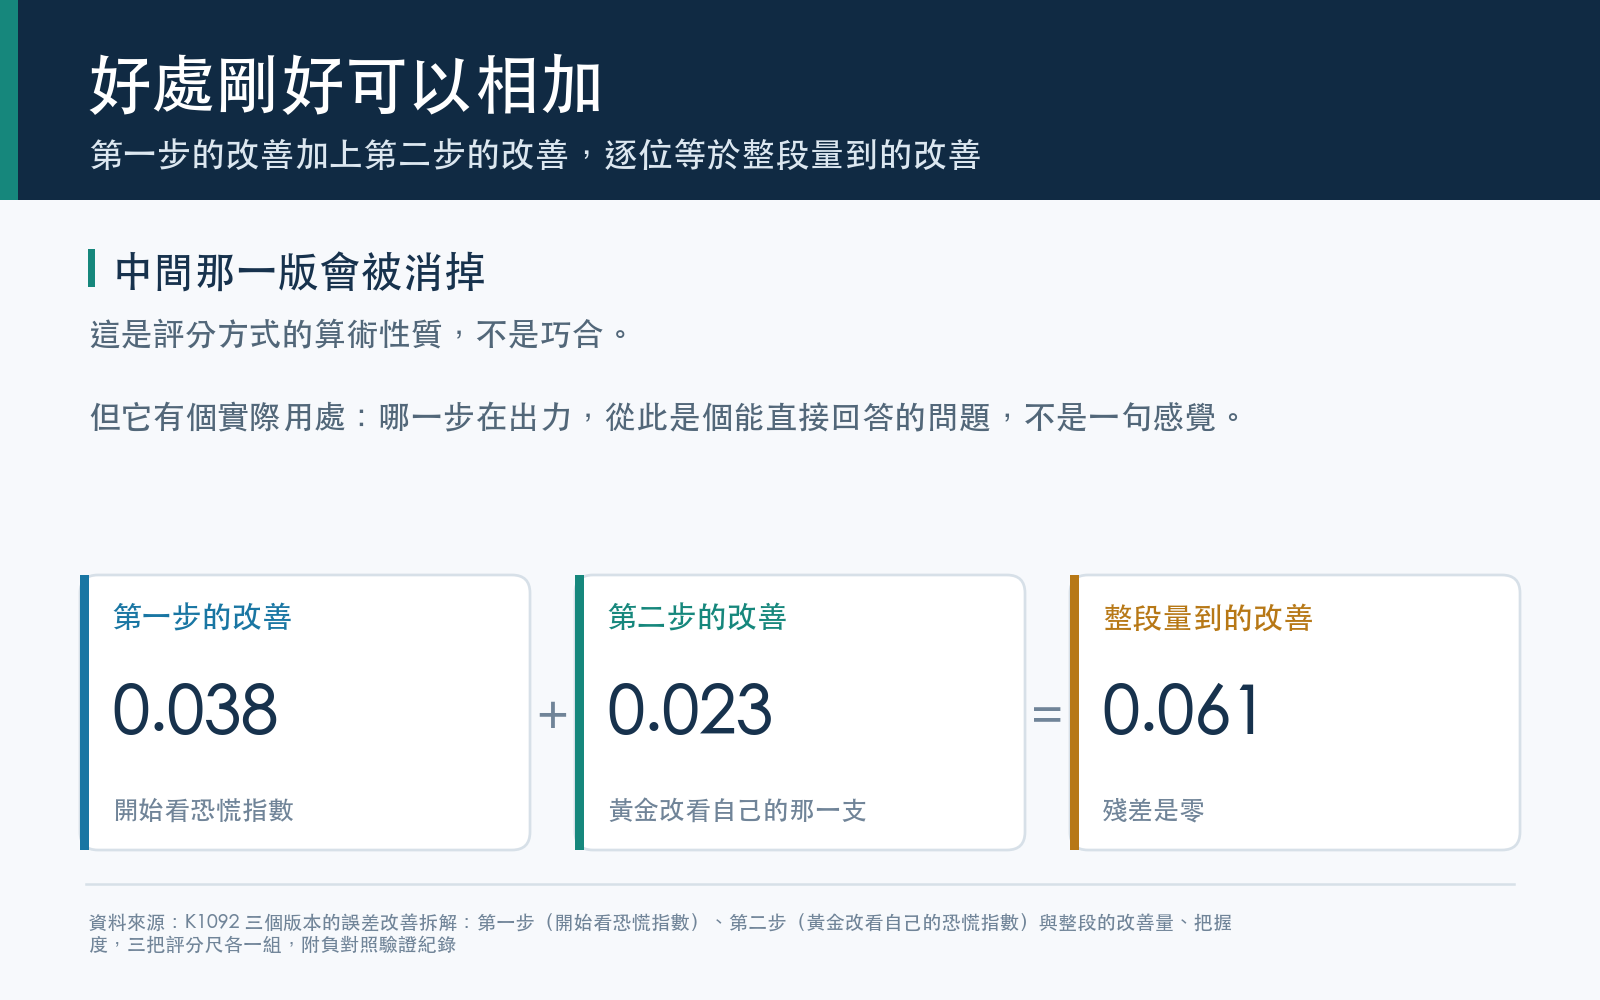
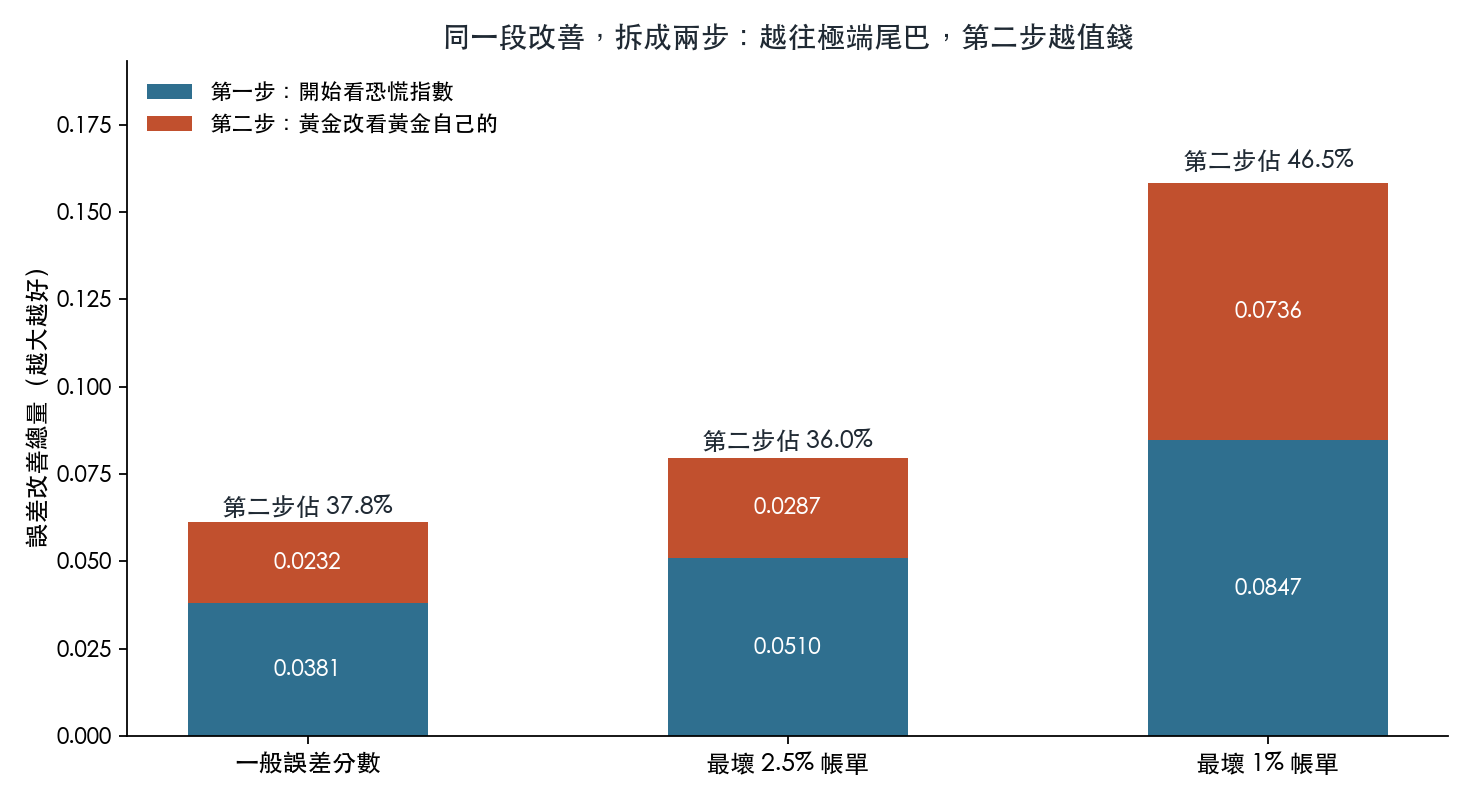
把三把尺各自量到的改善攤開,第一步的改善加上第二步的改善,等於整段的改善:
| 用哪把尺量 | 第一步(開始看) | 第二步(改看對的) | 兩步相加 | 整段實際量到 |
|---|---|---|---|---|
| 一般誤差分數 | 0.0380511 | 0.0231590 | 0.0612101 | 0.0612101 |
| 最壞 2.5% 帳單 | 0.0510019 | 0.0286515 | 0.0796535 | 0.0796535 |
| 最壞 1% 帳單 | 0.0847005 | 0.0736188 | 0.1583193 | 0.1583193 |
三把尺,逐位相符,殘差是零。
這不是巧合,是這種評分方式的算術性質,每天的誤差差額取平均,中間那一版會被消掉。但它有個實際用處: 它讓「這段升級裡,哪一步在出力」變成一個可以直接回答的問題,而不是一句感覺 。
第二件事:第二步的份量會變
現在看比例。
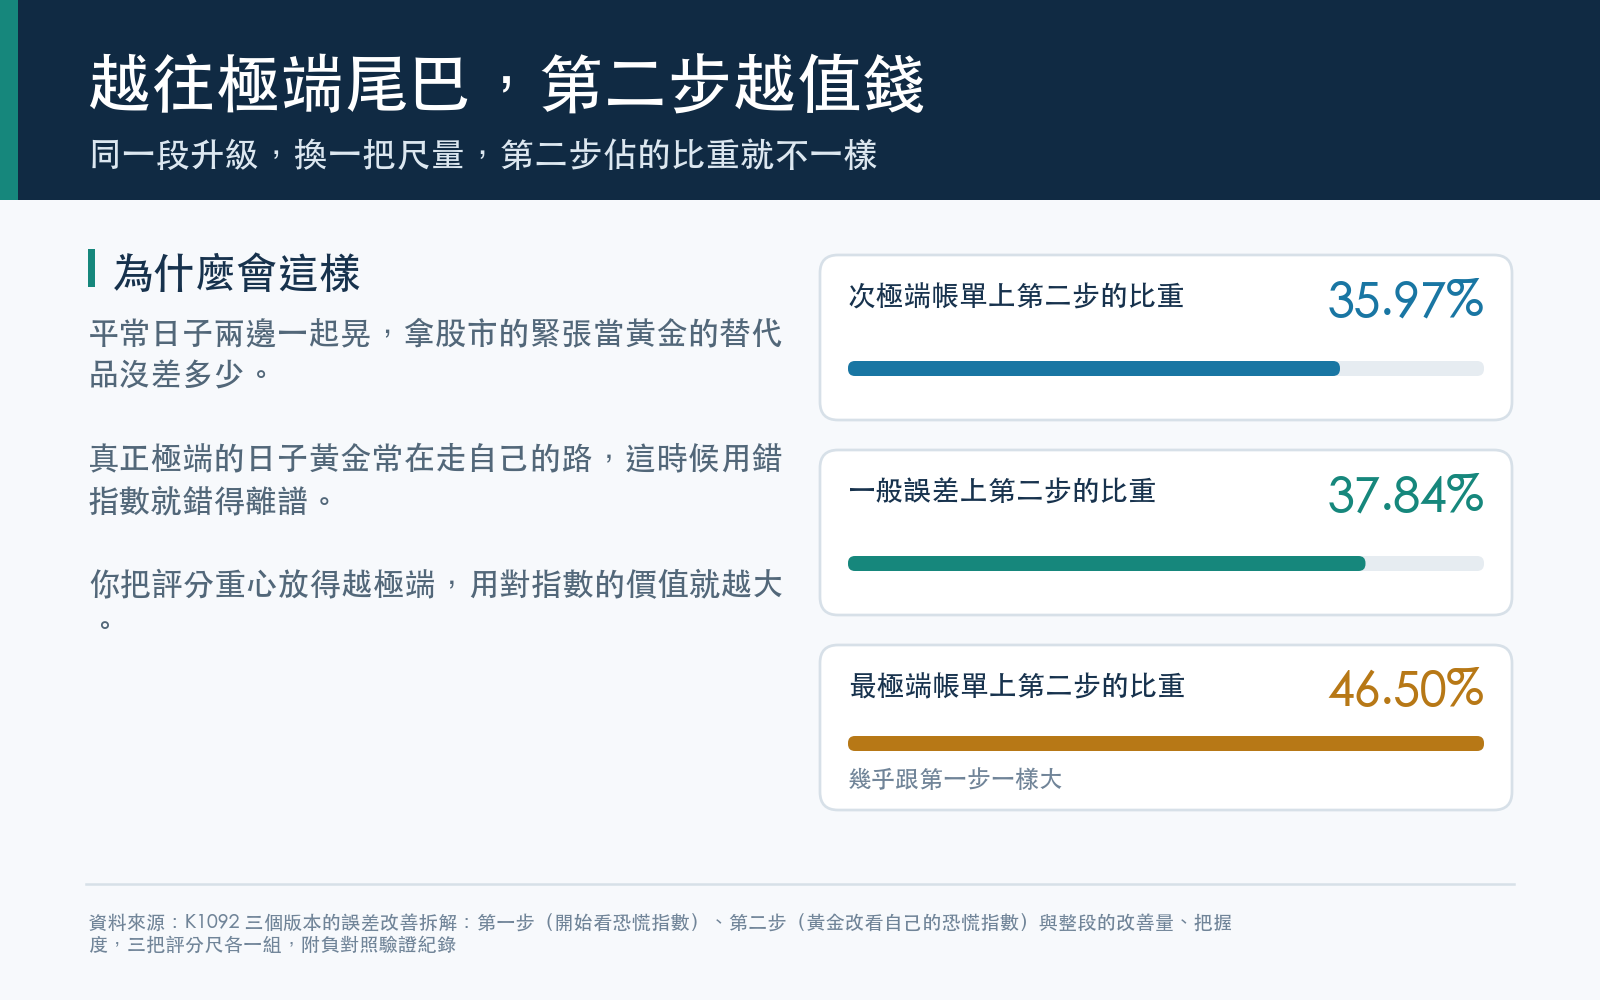
以一般誤差分數算,第二步佔整段改善的 37.84% 。換句話說,「開始看恐慌指數」這件事就先拿走了六成以上的好處,「讓黃金看對指數」只補上剩下不到四成。
但換一把尺,這個比例會動:
| 用哪把尺量 | 第二步佔整段的比重 |
|---|---|
| 最壞 2.5% 帳單 | 35.97% |
| 一般誤差分數 | 37.84% |
| 最壞 1% 帳單 | 46.50% |
在最壞 1% 那一格,第二步的貢獻幾乎跟第一步一樣大。
而且不只是比例變大,絕對量也變大:第二步在一般誤差上的改善是 0.0231590,到了最壞 1% 帳單是 0.0736188,大了三倍有餘。
這是有道理的。股市的恐慌指數對黃金來說是個轉手的訊號,平常兩邊一起晃,用它當替代品沒差多少;真正極端的日子,黃金常常在走自己的路(避險資金流進來,股票在跌,黃金在漲),這時候拿股市的緊張程度去描述黃金的緊張程度,就會錯得比較離譜。你越是把評分的重心放在那些極端日子,用錯指數的代價就越明顯。
對讀者的實際判準是這個 :如果你關心的是平常日子的風險估計,第一步就吃掉大部分好處,第二步是加分題;如果你關心的是最壞那 1% 的日子,退休提領、槓桿部位、追繳保證金,那第二步不是加分題,它跟第一步一樣重要。
第三件事:好處會加,把握度不會
同一份資料還有一個容易被誤用的地方。
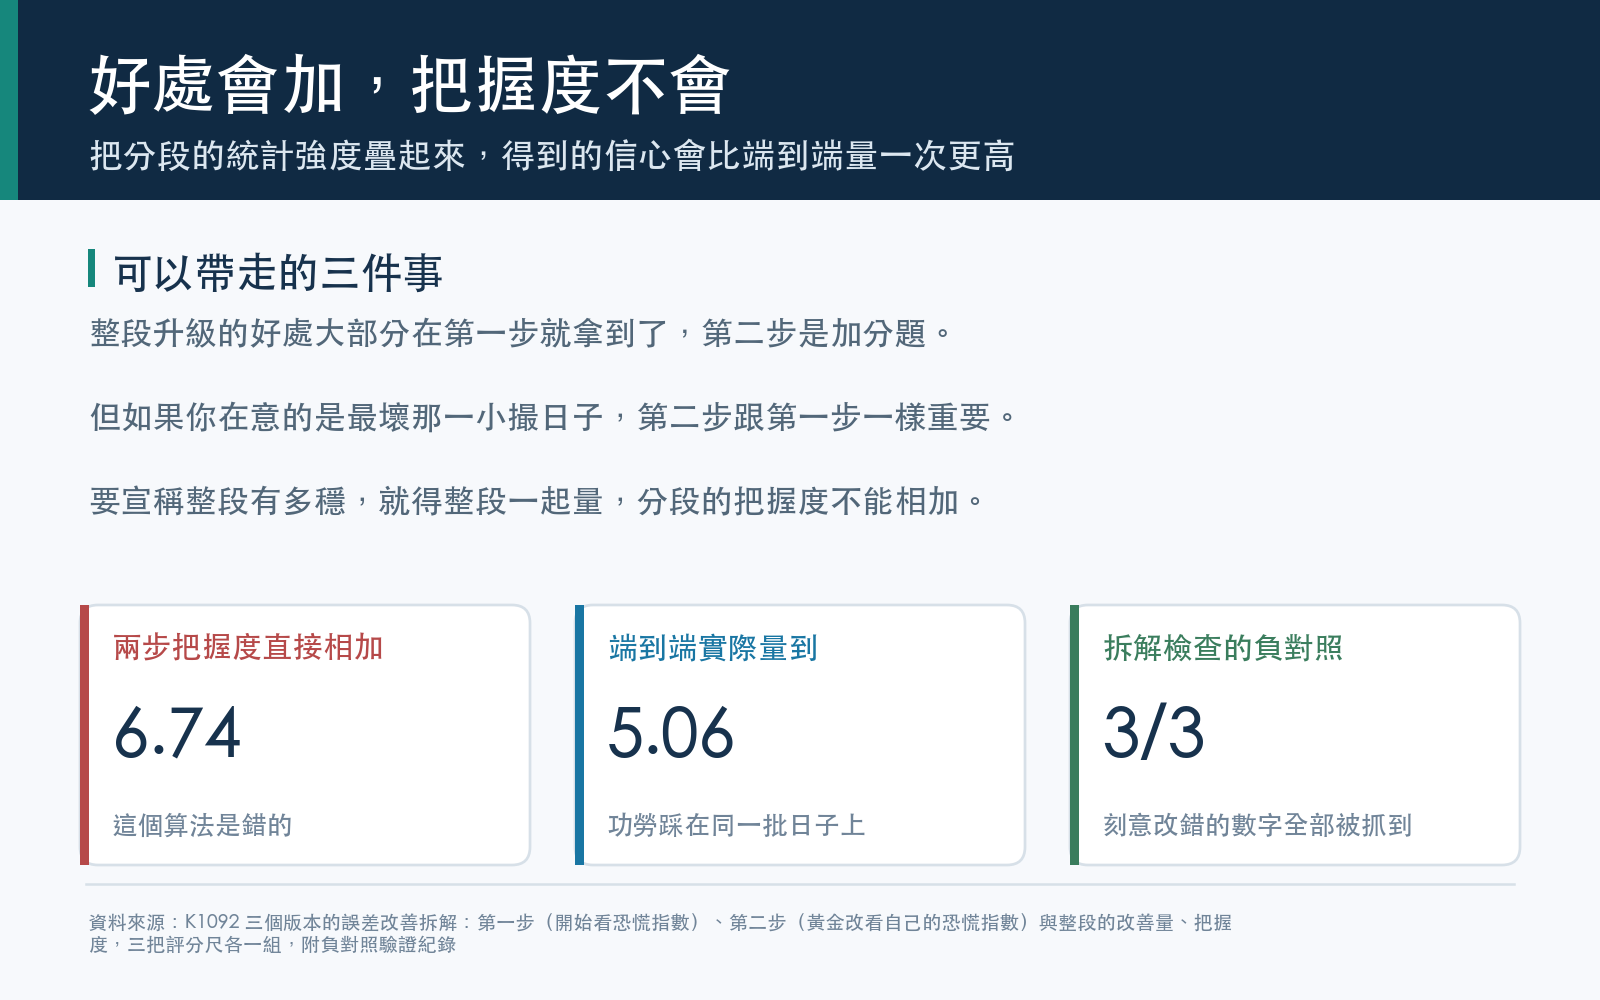
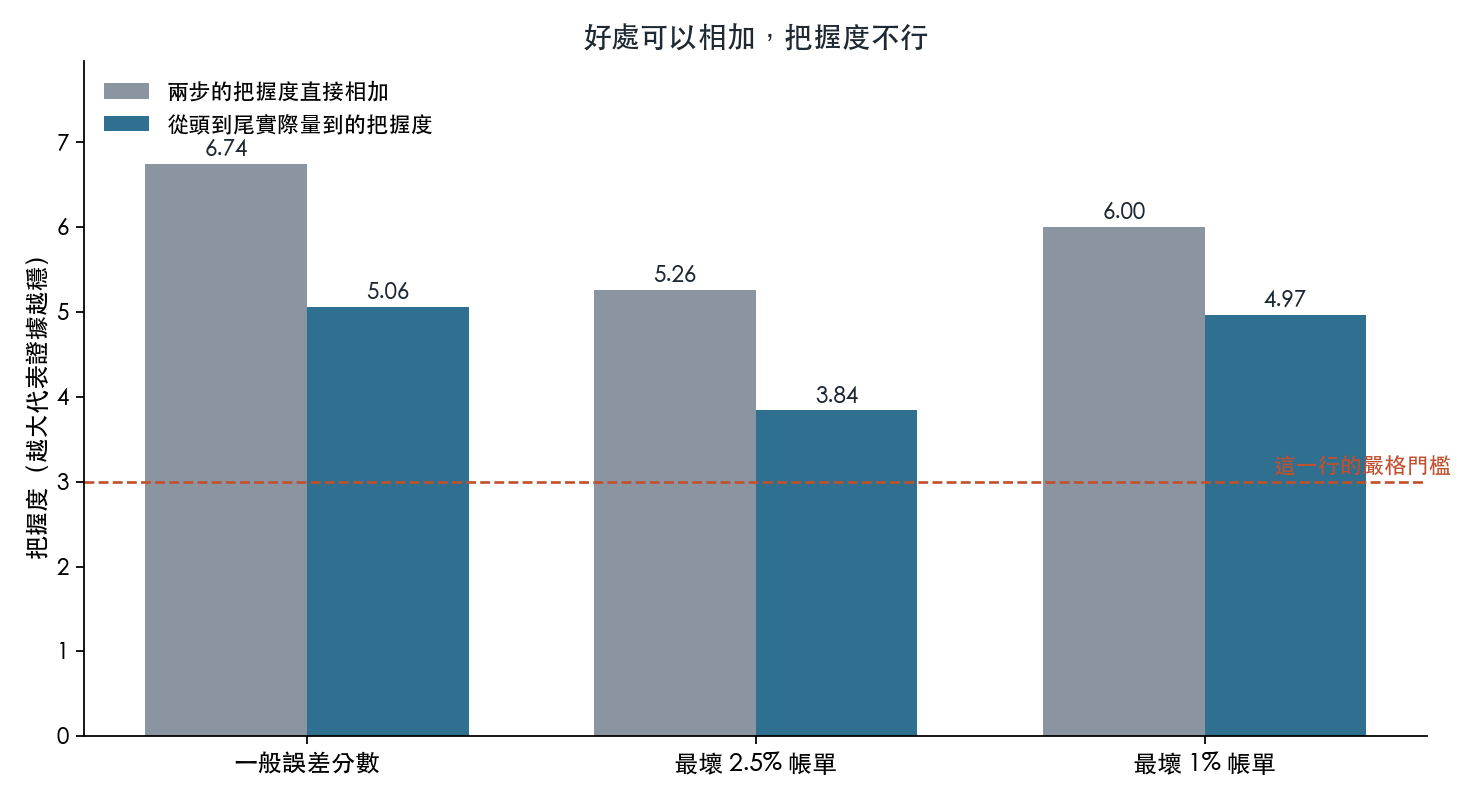
每一步的比較除了「改善多少」,還有一個「這個改善有多穩」的數字。既然改善可以相加,把握度是不是也可以?
不行,而且差得不少:
| 用哪把尺量 | 兩步的把握度直接相加 | 從頭到尾實際量到 |
|---|---|---|
| 一般誤差分數 | 6.74 | 5.06 |
| 最壞 2.5% 帳單 | 5.25 | 3.84 |
| 最壞 1% 帳單 | 6.00 | 4.97 |
三次都是「相加」比「實際」大了一截。
原因不難理解:兩步的改善不是各自獨立發生的,它們大致踩在同一批日子上,市場劇烈波動的那些天,兩步都在同一天立功。功勞重疊,把握度就不能重複計算。
這一格很值得記住,因為它是實務上很常見的一種誇大:把幾項改進的統計強度分別報出來、再讓讀者自己心裡相加,得到的信心會比真的做一次端到端檢定高。 要宣稱整段升級有多穩,就得整段一起量,不能把分段的把握度疊起來。
跟先前那幾篇的關係
這個實驗的結果本身已經寫過。先前那篇講的是「B 組每一項都贏,但幅度被三層稀釋壓下來」,黃金只佔一半、股票的影響本來就大、相關性會把差異攤平。那是在解釋 為什麼第二步的效果沒有想像中大 。
另外有一篇講的是「有改善」跟「證明有改善」的差別,主題是那條嚴格的顯著門檻。
這篇兩件都不做。這篇做的是先前沒人做的那一步: 把整段升級拆開,量出每一步各佔多少,然後發現這個比例不是固定的 。先前那篇把「效果有限」當成一個結論;拆開之後看到的是,效果有限這句話得看你用哪把尺,在最壞 1% 的那把尺上,第二步一點都不算有限。
這篇的邊界
只有一組資產配對(股票加黃金)、只有一個權重(50/50)、只有一種恐慌指數的搭配方式。比例會不會在別的組合上長得一樣,這份資料答不出來。
還有一點要講清楚:第二步單獨拿出來看,它的把握度沒有跨過這一行比較嚴格的那條門檻(三把尺分別是 2.95、2.14、2.95,門檻是 3.0)。所以「黃金該用自己的恐慌指數」在這一份實驗裡是方向一致的支持證據,不是一槌定音。本篇拆解的是已經量到的那段改善的內部結構,這件事不受門檻影響,但如果你要拿它去推翻現有的風控設定,證據強度還不到那個地步。
懶人包圖組