VIX 已經很高時再跳一次,SPY 多晃的幅度沒有變小——危機時還更大
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
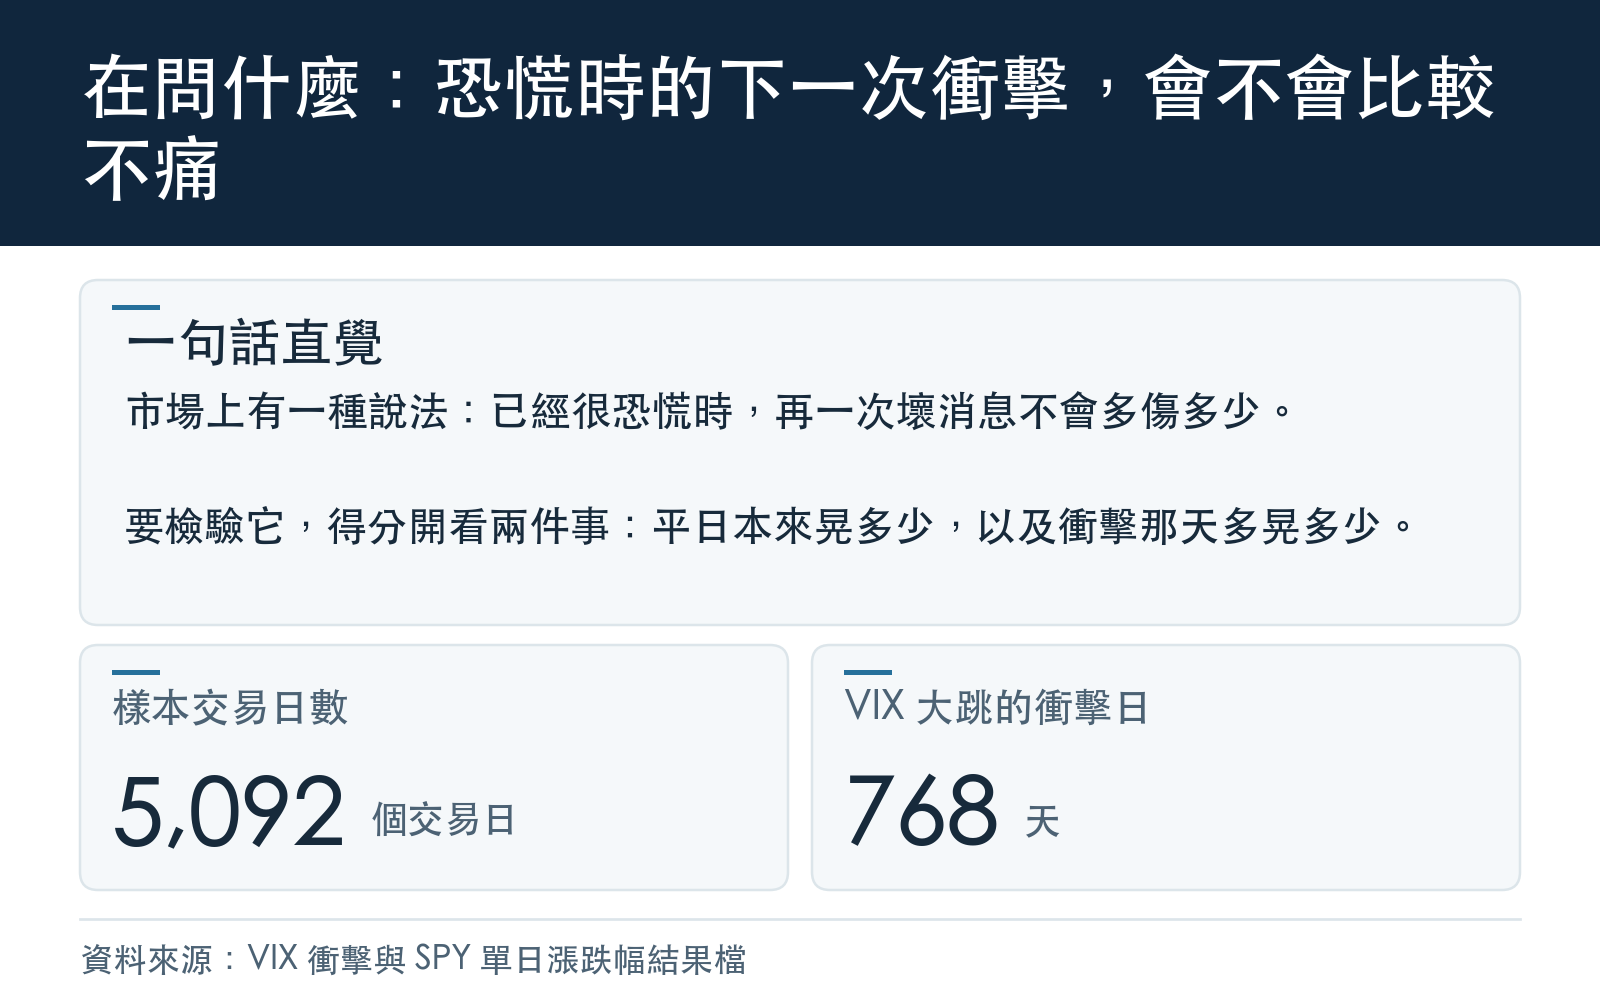
你是否會在 VIX 已經很高的時候降低對「下一次 VIX 大跳」的防備,理由是市場已經怕過了,再一次衝擊不會多晃太多?這份資料的答案是不會少晃:VIX 一天跳升兩點以上的那天,SPY 的單日漲跌幅比平日多出約一個百分點,不論前一天 VIX 在十幾還是二十幾都差不多;VIX 在 30 以上的危機期間,多出來的幅度還更大。
我們看了什麼
資料是 SPY 與 VIX 的日資料,期間 2006-01-05 到 2026-04-02,共 5,092 個交易日。其中 VIX 單日變動超過兩點的「衝擊日」有 768 天,409 天是往上跳。
依前一天收盤的 VIX 把每個交易日分成五個區間,在每個區間裡比較兩件事:平日 SPY 平均漲跌多少(取絕對值,不管漲或跌),以及衝擊日比平日多出多少。
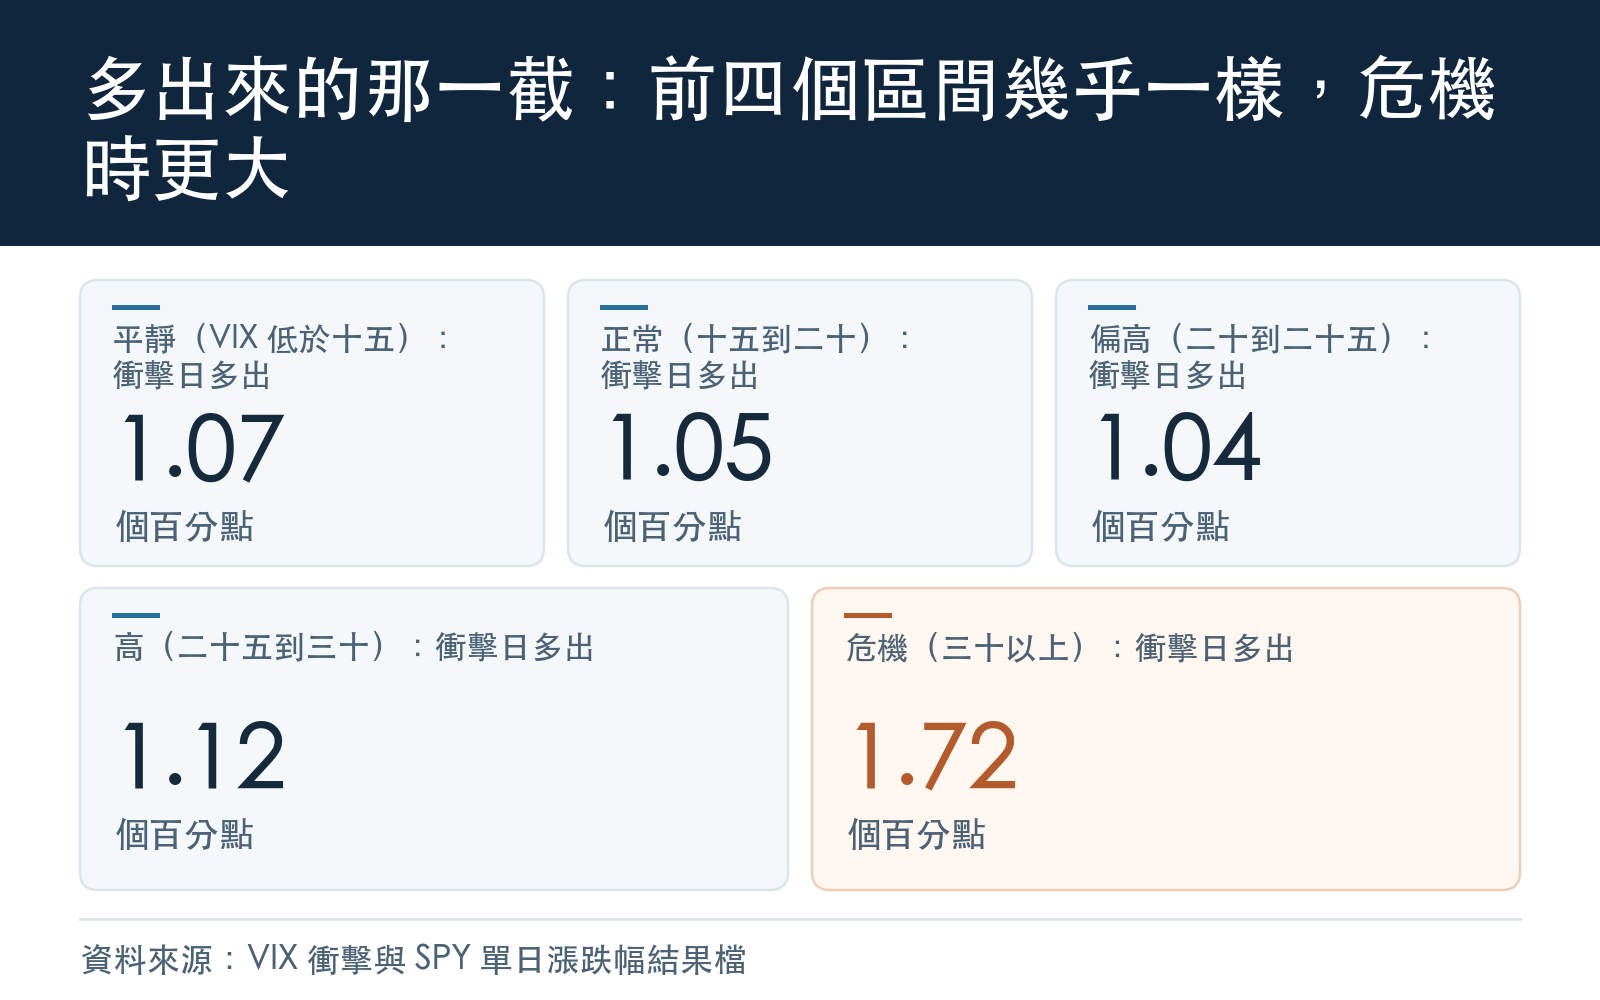
| 前一天 VIX | 衝擊日數 | 平日平均漲跌幅 | 衝擊日多出來的幅度 | 衝擊日是平日的幾倍 |
|---|---|---|---|---|
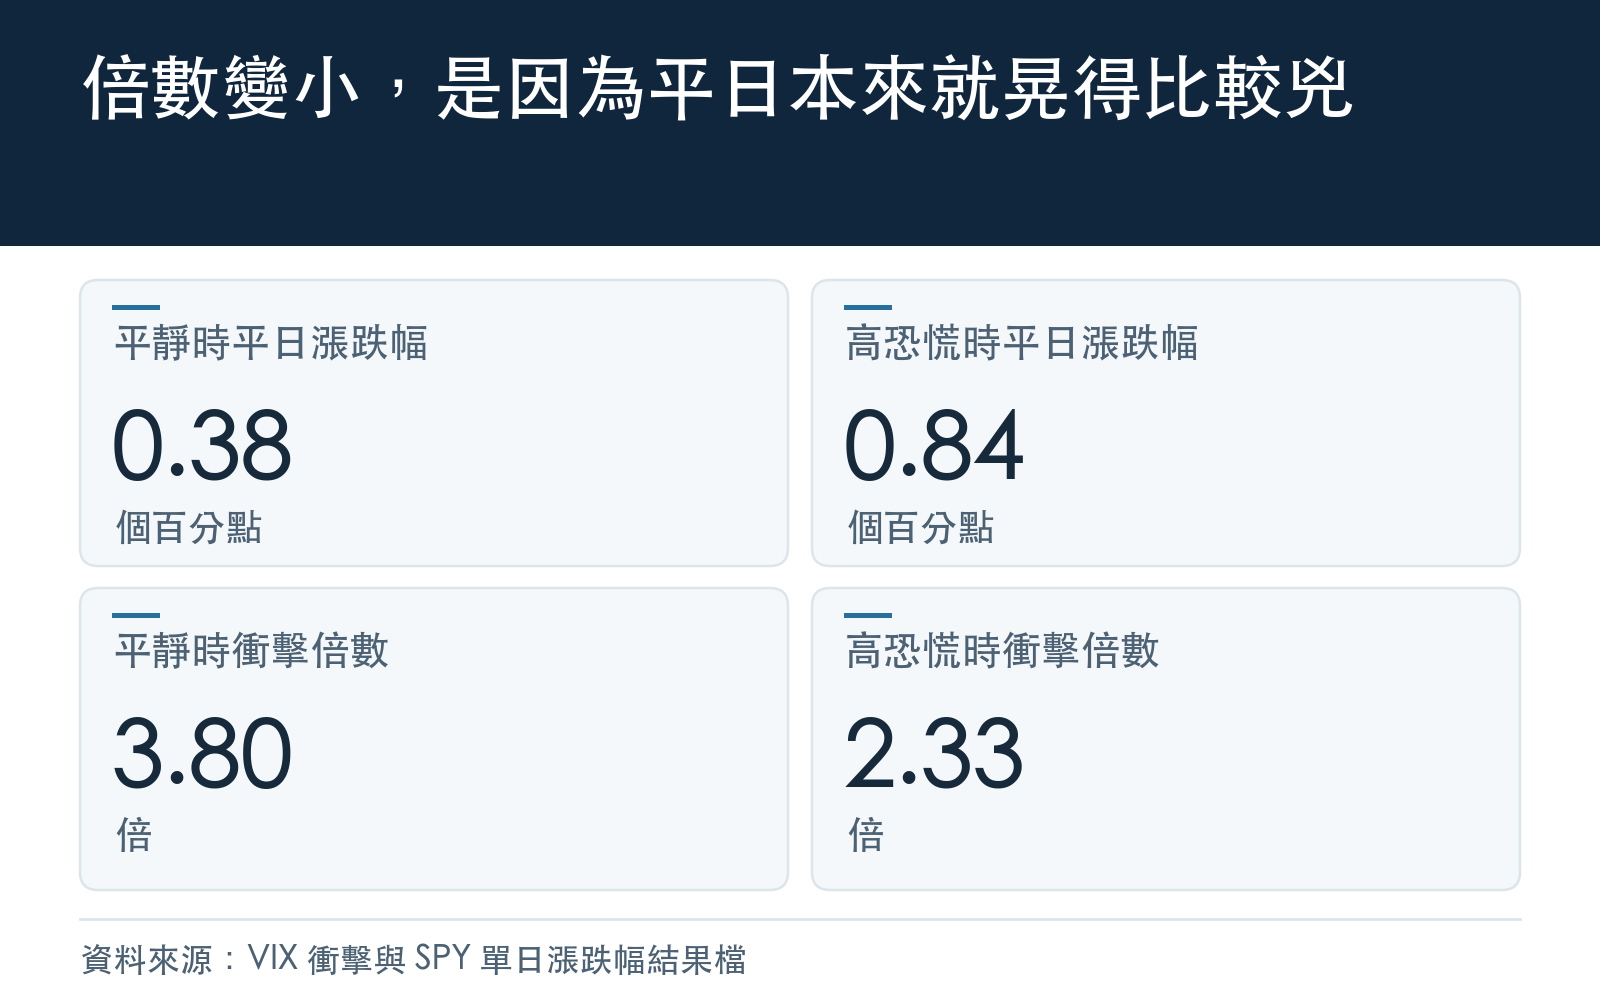
| 平靜(低於 15) | 50 | 0.38 | 1.07 | 3.80 |
| 正常(15–20) | 182 | 0.53 | 1.05 | 2.96 |
| 偏高(20–25) | 181 | 0.67 | 1.04 | 2.55 |
| 高(25–30) | 123 | 0.84 | 1.12 | 2.33 |
| 危機(30 以上) | 232 | 1.18 | 1.72 | 2.45 |
(漲跌幅單位為百分點。)
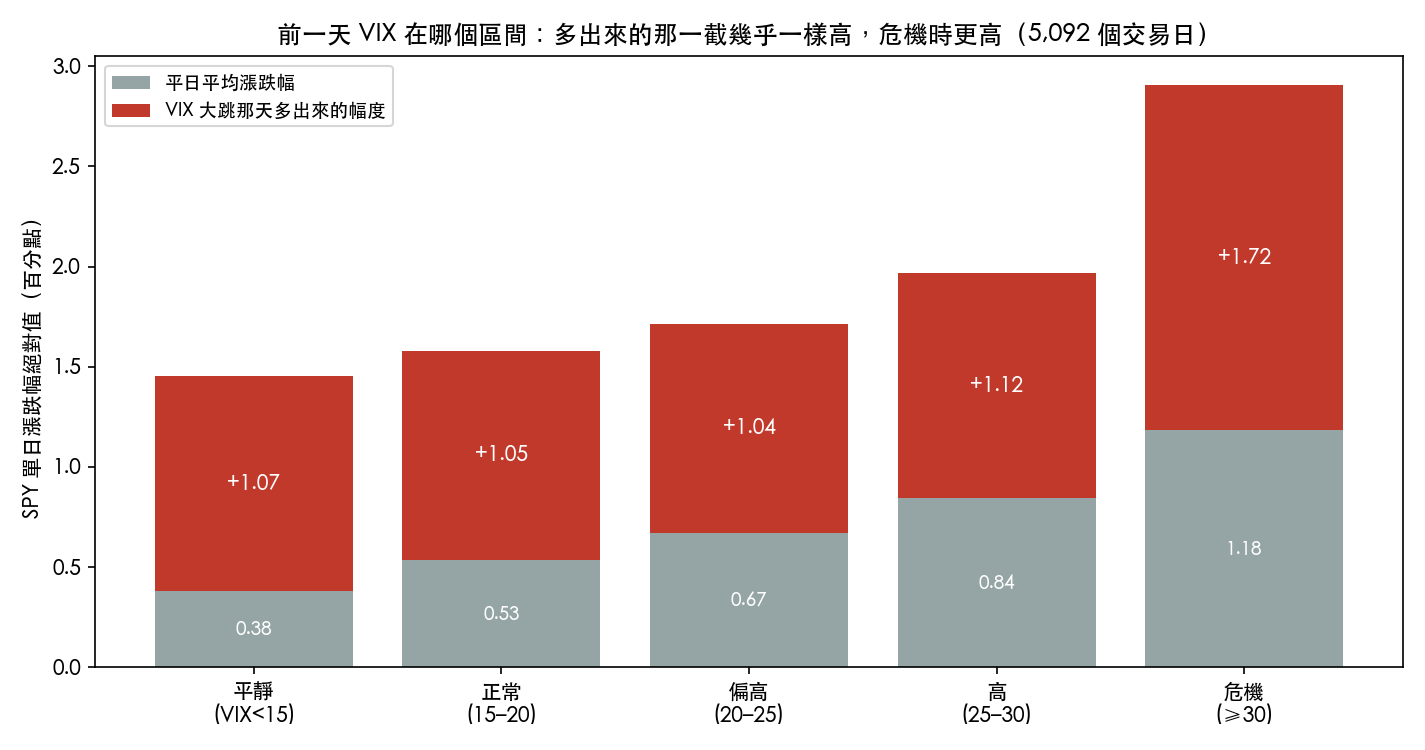
多出來的那一截,在前四個區間幾乎一樣
從平靜到高,衝擊日多出來的幅度落在 1.04 到 1.12 個百分點之間。平靜與高這兩組的差距只有 -0.055 個百分點,小到和隨機誤差分不開。
危機區間不一樣:多出來的幅度是 1.72,比平靜時大了 0.65 個百分點,這個差距很明確,隨機湊出來的機率不到千分之一。
那「衝擊倍數變小」是怎麼來的
表格最右欄的倍數確實隨 VIX 升高而下降,從平靜時的 3.80 倍降到高區間的 2.33 倍。這個倍數是市場上「恐慌會麻痺」說法的來源。
但倍數的分母是平日漲跌幅,而平日漲跌幅本身就隨 VIX 升高而變大:平靜時平均 0.38,高區間時 0.84。分子多出來的那一截沒有變,分母變大,倍數自然往下掉。
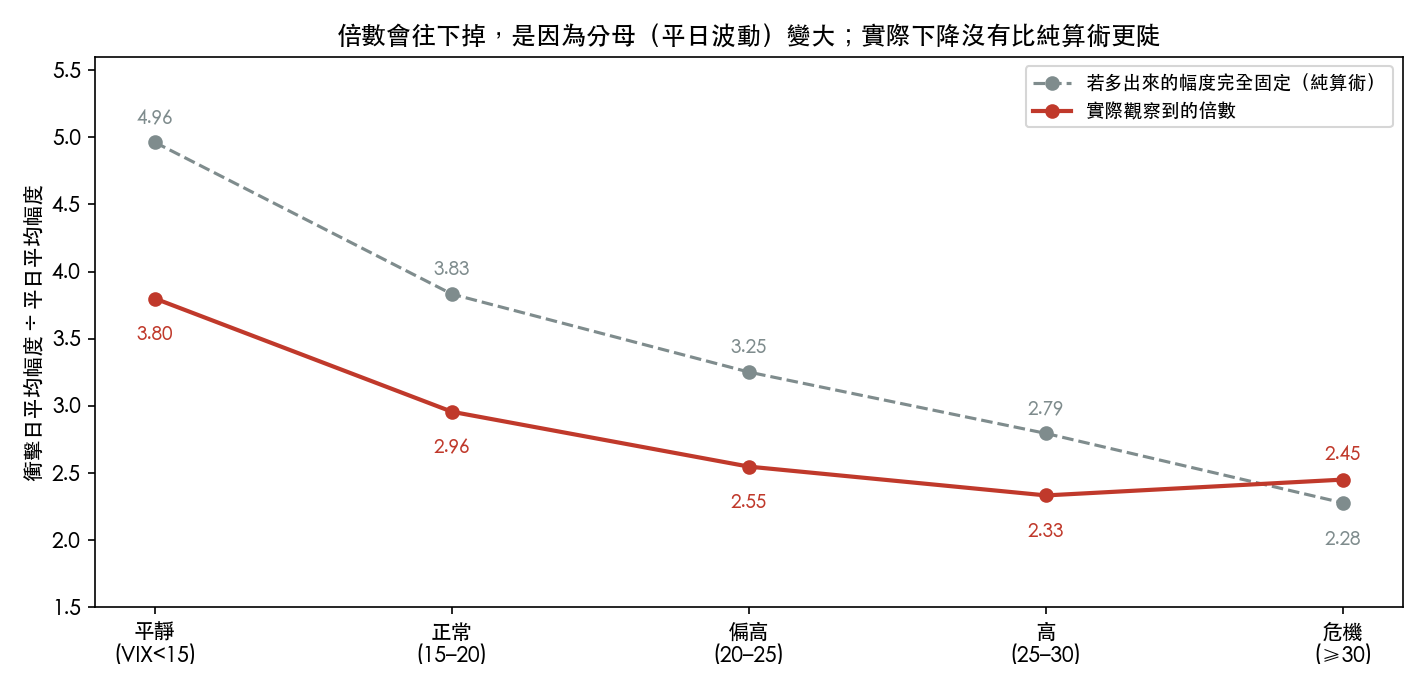
實驗做了一個對照:假設每次衝擊都固定多出 1.51 個百分點(全部衝擊日的平均值),只讓平日漲跌幅照實際變化,倍數會從 4.96 倍一路掉到 2.28 倍。實際觀察到的倍數下降,沒有比這條純算術路徑更陡。換句話說,光靠「平日本來就比較會晃」就足以解釋倍數的下降,不需要市場真的對衝擊變得比較不敏感。
「跳兩點」在不同時期不是同一件事
VIX 在 12 時跳兩點,與在 40 時跳兩點,份量差很多。在這份資料裡,平靜時期每一百天不到三天會出現跳兩點以上,危機時期則超過一半的日子都會。
實驗改用和當時 VIX 水準成比例的門檻重新定義衝擊(例如「跳幅超過當時水準的某個比例」),再看往上跳的衝擊從平靜到高恐慌,倍數下降了多少:兩種合格的定義分別得到 0.16 與 0.58,可能範圍分別是 -0.45 到 0.76、-0.08 到 1.20,都跨過零。也就是說,換一個比較公平的衝擊定義,「恐慌時衝擊變小」這件事就分不出來了。
用聯準會決議日再看一次
VIX 跳升常常是股市下跌本身造成的,因果方向容易混在一起。實驗另外挑了 143 個聯準會利率決議日,用學術文獻整理、已剔除會前就能預見成分的「政策意外」大小當衝擊,比較前一天 VIX 高與低的日子。結果高 VIX 那組的反應點估計反而比較大,但可能範圍很寬、從負到正都有,分不出兩組的差異。這一條同樣沒有支持「恐慌時市場對衝擊比較鈍」。
對投資人的意思
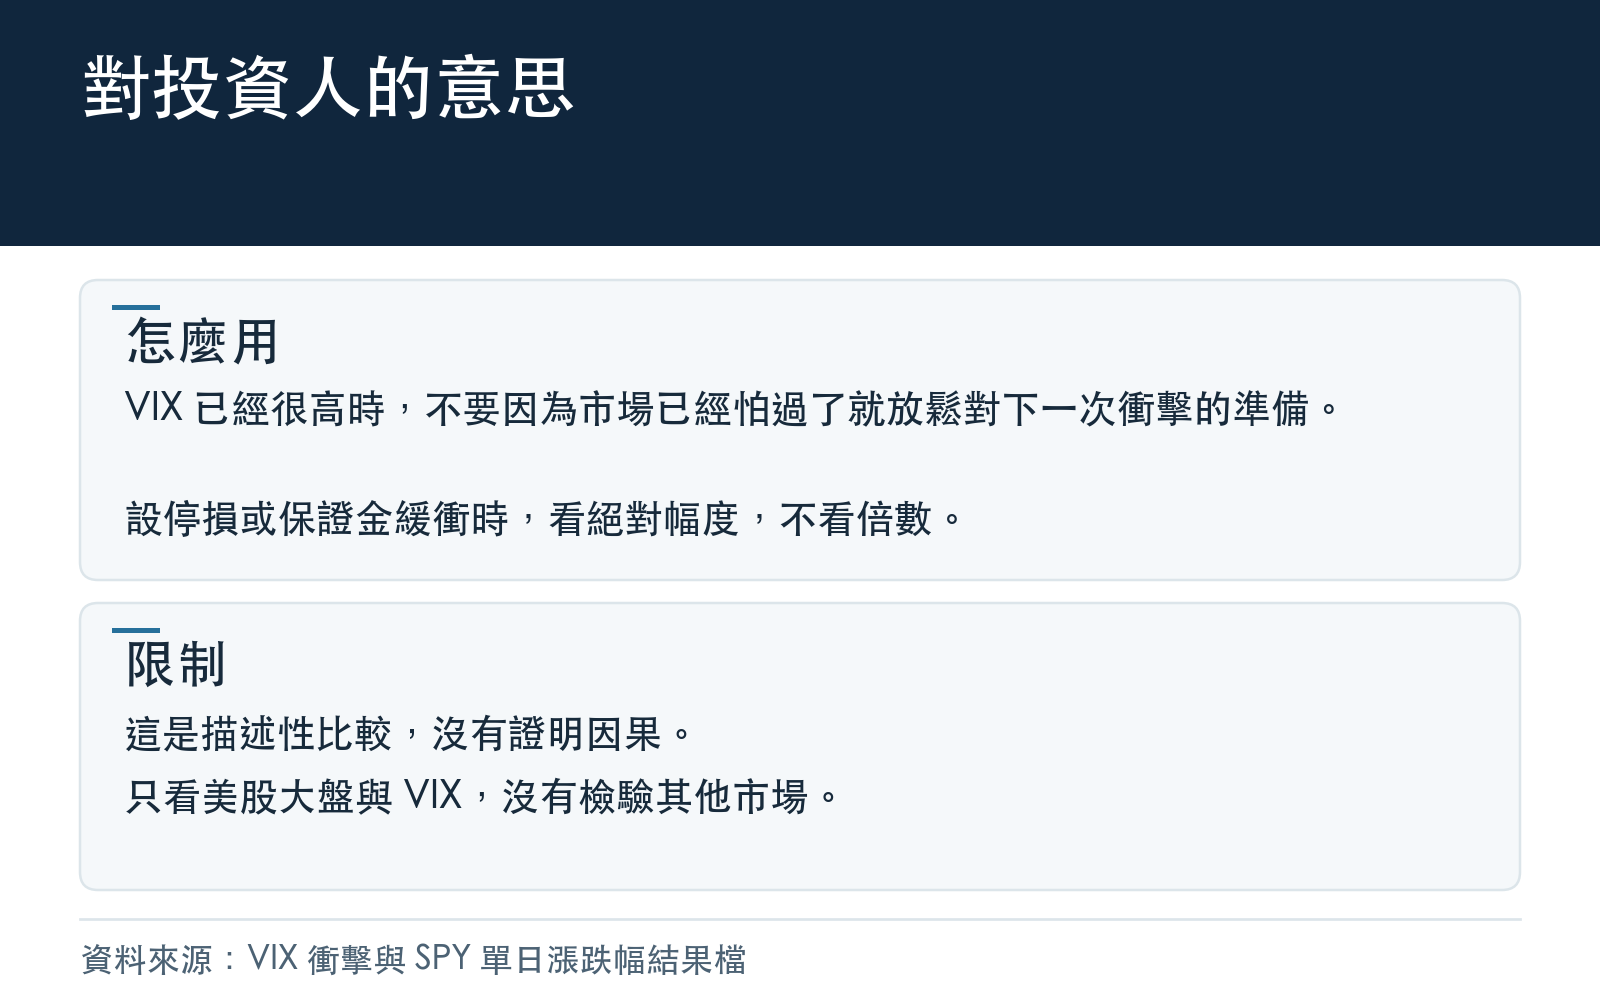
- VIX 已經很高時,不要因為「市場已經怕過了」就放鬆對下一次衝擊的準備。 衝擊日多出來的漲跌幅在平靜到高恐慌之間大致固定,危機時還更大;加上平日本來就晃得比較兇,衝擊日的總幅度只會更大。
- 看到「衝擊倍數隨恐慌下降」的圖表時,先問分母是什麼。 倍數下降可以完全來自平日波動變大,它不告訴你單次衝擊會少傷你多少。
- 設停損或保證金緩衝時,用絕對幅度思考。 「衝擊日大約比平日多晃一個百分點、危機時約一·七個」比「衝擊日是平日的幾倍」更接近你帳戶實際承受的東西。
與本站先前文章的關係
本站三月發表的〈市場恐慌會「麻痺」嗎?數據說:會,而且有規律〉以及同系列幾篇文章,看的是表格最右欄的倍數。這個倍數下降只在固定「跳兩點」的衝擊定義下看得到,換成與當時 VIX 水準成比例的定義就分不出來;而不論用哪一種定義,單次衝擊多出來的幅度都沒有隨恐慌升高而變小。本文補上的是那些文章沒有分開的這兩件事。
限制
- 這是描述性的比較,沒有證明因果;VIX 跳升與 SPY 大跌常在同一天發生,彼此互為因果。
- 聯準會決議日只有 143 天,拆成三組後每組更少,結論的精確度有限。
- 區間的切法(15、20、25、30)是事先固定的;危機區間裡平日與衝擊日的天數相近,那一組的平日基準本身也比較不穩。
- 只看 SPY 與 VIX,沒有檢驗其他市場。
資料來源:SPY 還原收盤價與 VIX 收盤值(凍結資料檔,2006-01-05 至 2026-04-02,5,092 個交易日);聯準會決議日的政策意外序列為學術文獻公開整理的版本。分析使用對異質變異穩健的標準誤與區塊重抽法,隨機種子固定。
懶人包圖組