保費兩天貴了 12.61%,價格卻沒動——這個訊號扣掉兩道對照組之後,只剩下 2.60 個百分點
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
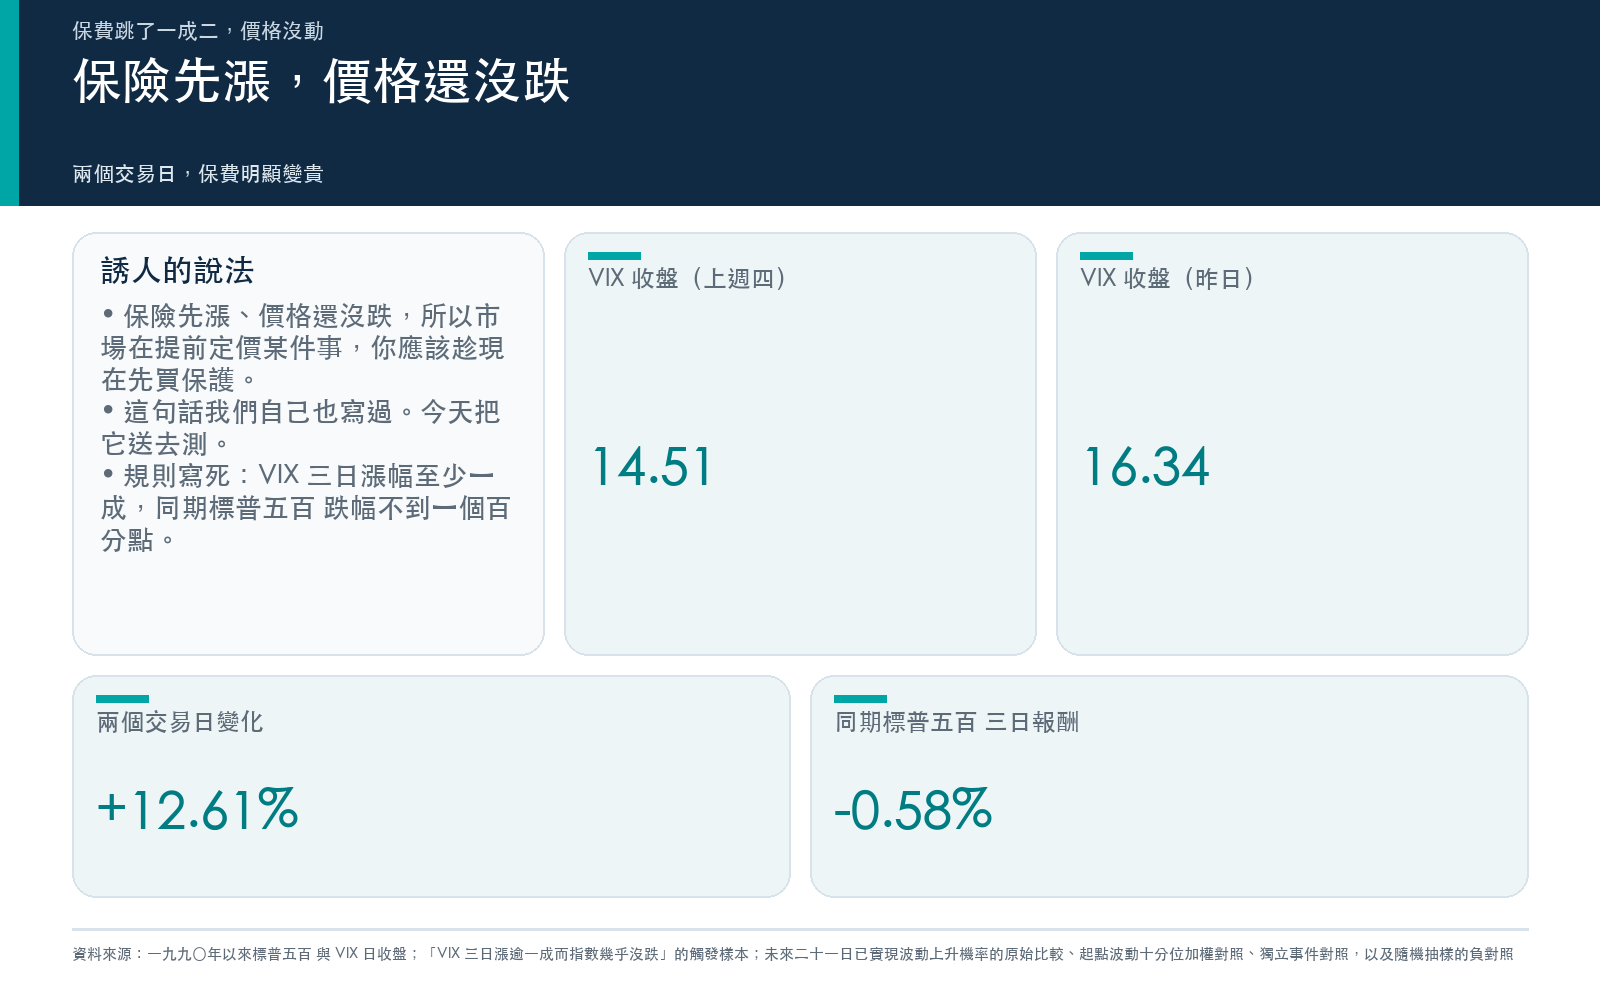
昨天美股收盤,VIX 從上週四的 14.51 走到 16.34。兩個交易日,保費貴了 12.61%。
同一段時間,標普 500 三個交易日只跌了 0.58%。
這種組合有個很誘人的說法:保險先漲,價格還沒跌,所以市場在提前定價某件事,你應該趁還沒真的動之前先買保險。這句話我們自己也講過,十天前那篇〈殖利率在漲、美元在跌、黃金創高:這組背離猜不到漲跌,但猜得到保費會變貴〉,結論就是「猜不到漲跌,猜得到保費會變貴」。
今天要做的事,是把那句話裡的後半段送去被打。
先把說法寫成一條可以測的規則
「保費先跳、價格沒跌」要能測,得先寫死:
- 保費先跳 :VIX 三個交易日漲幅至少 10%
- 價格沒跌 :同一段三個交易日,標普 500 跌幅不到一個百分點
- 之後會怎樣 :接下來 21 個交易日的已實現波動,比觸發當下的 21 日已實現波動高,就算「保費真的變貴了」
資料是標普 500 與 VIX 的日收盤,一九九〇年一月三十一日到二〇二六年七月三十一日,共九千一百九十一個交易日。樣本只到七月底,是因為每一天都要有它之後 21 個交易日的資料才算得出來,這是前瞻視窗自己吃掉的,不是資料缺漏。
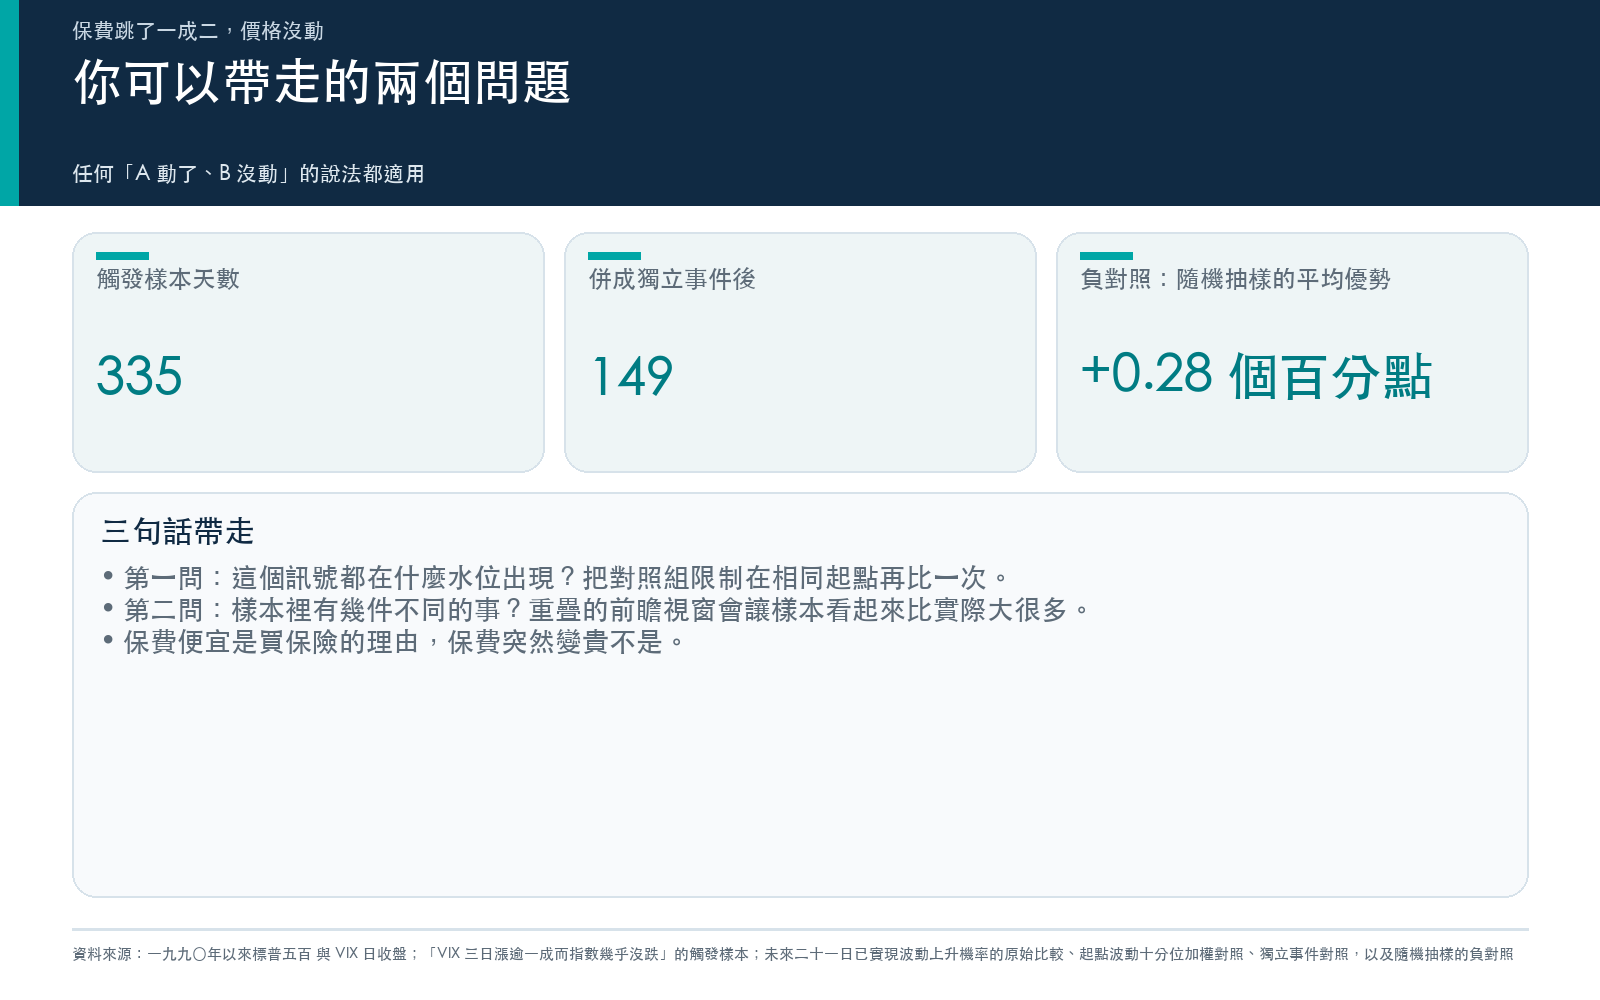
三十六年裡,符合這條規則的有三百三十五天。
表面上,它看起來非常有用
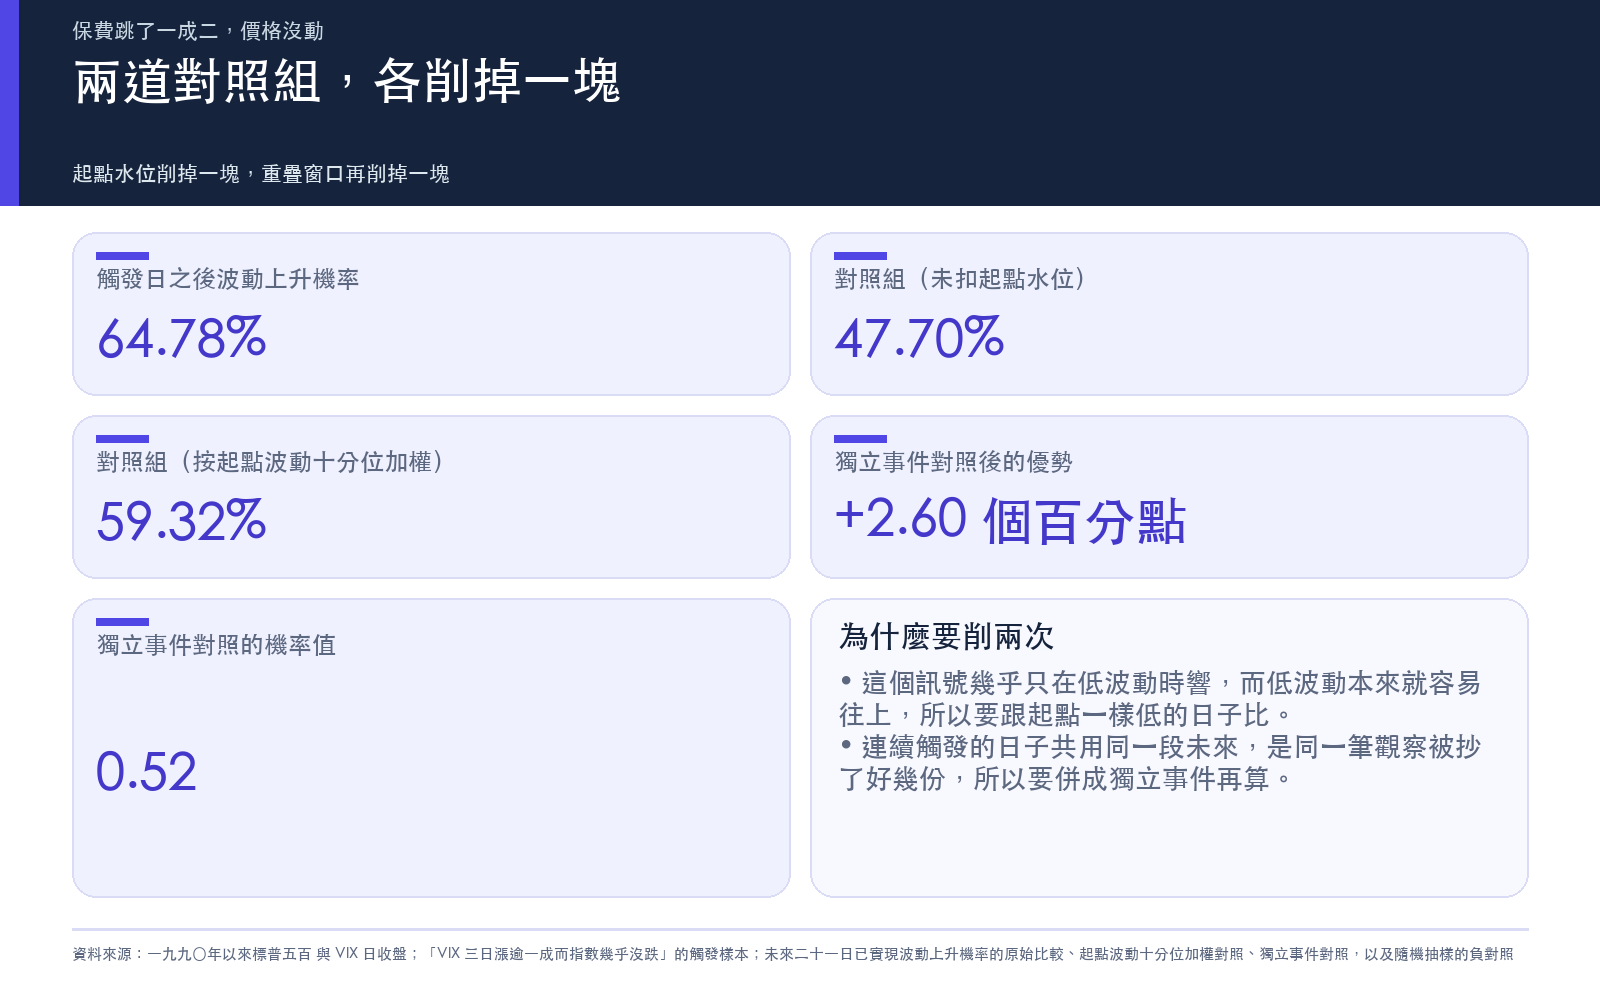
觸發日之後波動上升的比例是 64.78%。其他所有日子是 47.70%。
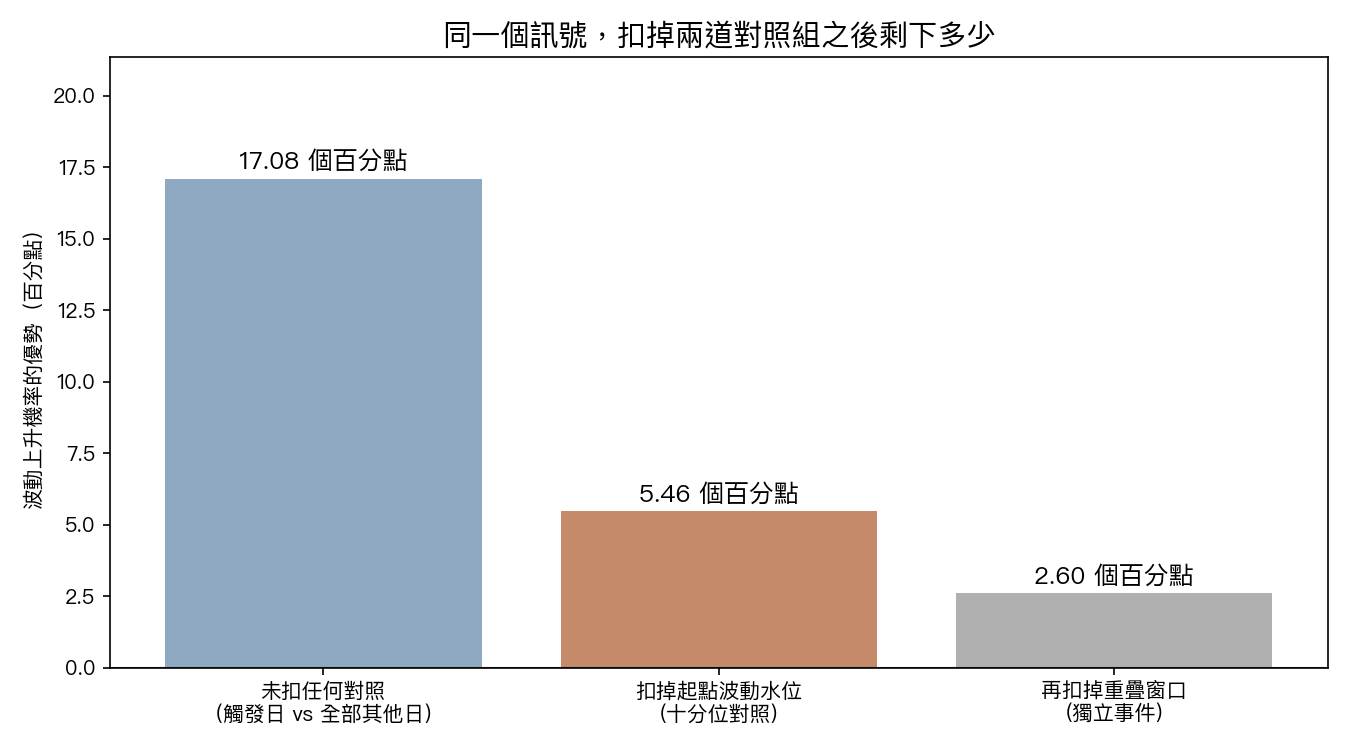
差 17.08 個百分點。以一個只需要看兩個數字就能算出來的規則來說,這是相當漂亮的成績。
如果文章寫到這裡就停,你會拿到一條可以直接用的紀律:VIX 三天跳一成而指數沒跌,就去把保險買起來。
問題是這個 17.08 有一半以上不是訊號給的。
第一道對照:這個訊號都在什麼時候出現?
觸發那三百三十五天,當下的 21 日已實現波動平均是 11.06%。其他日子是 15.56%。
也就是說,這個訊號幾乎只在市場很安靜的時候響。這很合理——VIX 從 12 漲到 13.5 就是 12.5%,從 30 漲到 33.75 才是同一個百分比,而後者要市場真的出事。低基期讓百分比變化變得便宜。
而波動這個東西,在低點的時候本來就比較容易往上。把所有日子按「當下已實現波動」分成十格,最低那一格之後波動上升的機率是 83.37%,最高那一格只有 19.67%。這不需要任何訊號,這是均值回歸的算術。
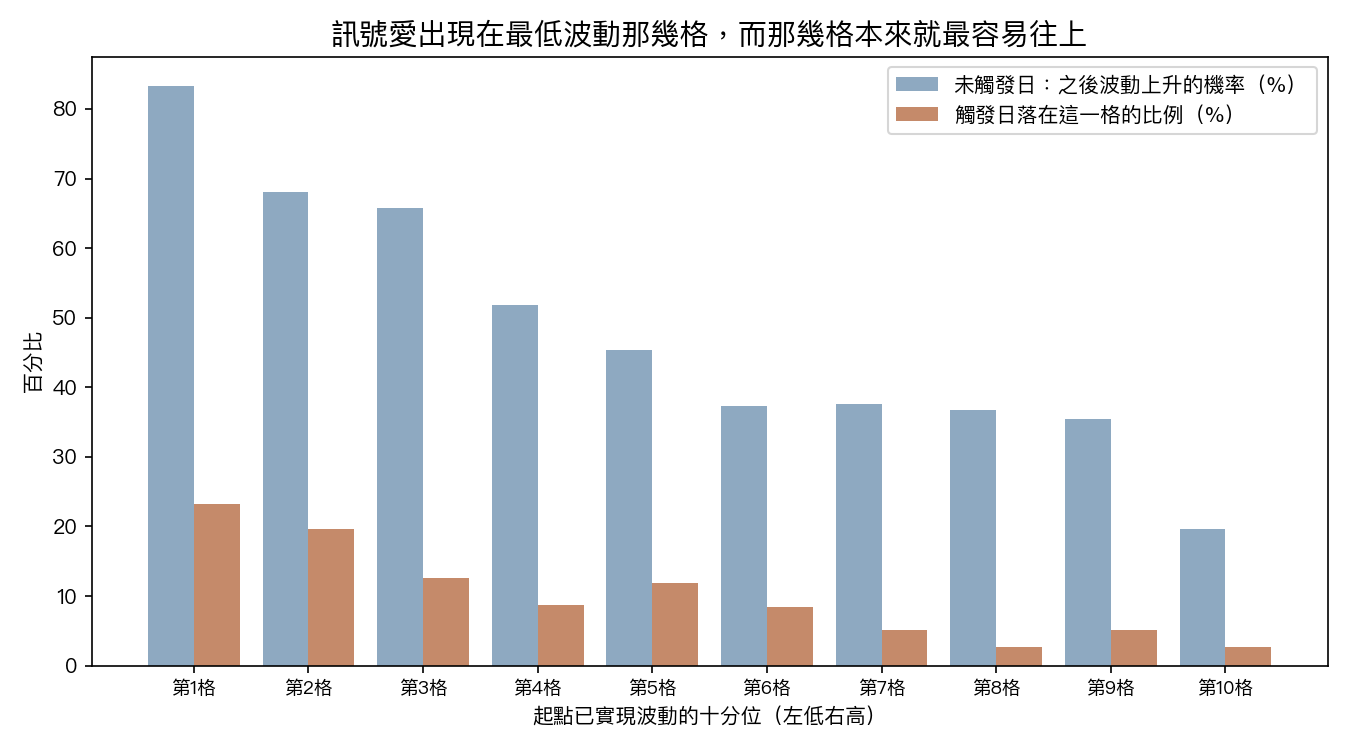
觸發日有 23.28% 落在最低那一格、19.70% 落在第二格。四成三的樣本擠在最容易上漲的兩格裡。
所以該問的問題要換一個。真正有意義的是:跟起點一樣低、但沒有觸發的那些日子相比,觸發日多贏多少?把對照組按觸發日的十格分布重新加權之後,基準從 47.70% 變成 59.32%。
優勢從 17.08 個百分點掉到 5.46 個百分點。
前天那篇〈VIX 14.51 只排到第三十百分位:說「保費在打折」之前,先問你手上拿的是哪一把尺〉講的是同一件事的另一面:VIX 的絕對數字沒有意義,要先知道它在自己的歷史分布裡站哪裡。這裡是把同一把尺用在對照組上,不是「這個訊號好不好」,是「跟誰比」。
第二道對照:三百三十五天裡,有幾個是不同的事件?
第二個問題比較不直覺。
三百三十五個觸發日不是三百三十五件事。波動事件是成群出現的:VIX 連跳三天,你就拿到連續三個觸發日,而它們共用幾乎完全相同的未來 21 天。統計上它們是同一筆觀察被抄了三份。
把彼此相隔不到 21 個交易日的觸發日合併成一次,三百三十五天縮成一百四十九次獨立事件。
這一百四十九次的波動上升比例是 58.39%。按同樣方式加權的對照組是 55.79%。
優勢剩下 2.60 個百分點,z 值 0.64,p 值 0.52。
換句話說: 扣掉「現在波動低本來就容易往上」和「同一件事被算了好幾次」,這個訊號剩下的東西和雜訊分不開。
在相信這個「沒有」之前,先確認尺子是活的
一個回「沒有差別」的檢定,可能是因為真的沒差別,也可能是因為檢定本身壞了。
所以我們對這把尺做了負對照:把觸發條件換掉,改成從樣本裡隨機抽三百三十五天,用完全一樣的十分位加權算優勢,重複兩百次(種子固定 20260902)。
隨機抽的優勢平均是 0.28 個百分點,標準差 2.56 個百分點,九成五的結果落在 -4.78 到 5.23 之間。
兩件事因此成立:第一,這個加權程序不會自己生出優勢,它是活的;第二,真實觸發日的 5.46 個百分點落在隨機分布的第九十八個百分位,第一道對照之後那個殘留的優勢是真的存在,只是它撐不過第二道對照。
門檻換了也一樣。把「三天漲一成」改成 5%、7%、15%,獨立事件的優勢分別是 3.43、3.17、7.43 個百分點,p 值介於 0.21 到 0.52,沒有任何一檔通過。
方向那一半,本來就沒指望
順帶把前半句也量一次。觸發日之後 1、5、21 個交易日的標普 500 平均報酬,分別是 0.021%、0.135%、0.616%;其他日子是 0.041%、0.201%、0.832%。三個期間的 t 檢定 p 值是 0.71、0.61、0.38。
觸發日之後的報酬不但沒有比較好,還略低一點,而且差距完全在雜訊範圍內。「猜不到漲跌」這半句站得住,而且站得比另外半句穩。
這跟三月那篇〈VIX Term Structure 預測力:VIX/VIX3M 與未來波動率相關 0.51〉的分工是一致的:波動率的結構資訊指向波動率,不指向報酬。五月那篇〈債市已在喊,股市還沒聽見:30 年公債殖利率破 5% 與 VIX 背離的意義〉也是同一個結論的另一個市場版本。
讀者可以帶走的那個框架:兩道對照組
這篇文章的方法比結論值錢。任何長成「A 動了、B 沒動,所以接下來會怎樣」的說法,不管它出現在新聞、群組還是你自己的筆記,都可以用兩個問題過濾:
第一問:它都在什麼水位出現? 如果一個訊號幾乎只在低波動時響,那它的「之後波動會上升」有多少是訊號、有多少只是低點反彈?把對照組限制在相同起點,優勢就會現形或消失。這篇是 17.08 掉到 5.46。
第二問:樣本裡有幾件不同的事? 連續觸發、重疊的前瞻視窗、同一波行情的不同天,這些都會讓樣本數看起來很大,而實際資訊量小得多。把它們併成獨立事件再算一次。這篇是三百三十五天縮成一百四十九次,5.46 再掉到 2.60。
六月那篇〈「股債金油齊跌、資金在輪動」這個說法,數據站哪邊?,拆開大跌底下的板塊離散度〉做的是第一問,八月那篇〈離九月還有兩週,行事曆已經開始嚇人:八個日曆效應送進四道關卡,只有一個活著出來〉做的是同一族的第二問。這兩問不是新東西,只是很少有人在轉貼一個說法之前先問。
那麼今天到底該做什麼
先講一件對得起讀者的事: 今天的讀數其實沒有觸發這條規則。
VIX 兩個交易日漲 12.61% 很醒目,但這條規則量的是三個交易日,而三日漲幅是 7.43%,在 10% 的門檻之下。今天談的是一個「差一點就觸發」的狀態,不是一個已觸發的訊號,而且就算它觸發了,上面的檢定也告訴你別為此改部位。
至於當下的水位:標普 500 的 21 日已實現波動是 10.97%,落在三十六年分布的第四格,屬於偏低但不極端。〈VIX 15.46 的平靜是保費在打折,不是風險在放假〉那篇的三格保費視窗仍然適用:保費便宜是買保險的理由,保費突然變貴不是。
所以清單很短:
- 別因為 VIX 兩天跳了一成就追買保護。追高買保險的那個決定,這篇文章沒有給你任何支持。
- 如果你本來就有想買的保護部位,判斷依據是保費在自己歷史分布裡的水位,不是它最近的變化率。
- 週五有非農。事件本身的定價與這個訊號是兩件事,別把它們混在同一個決定裡。
這篇沒有回答的事
- 只測了「未來 21 個交易日已實現波動會不會上升」這一件事。上升幅度、選擇權實際的損益、賣方的立場都沒測。事實上觸發日之後的波動上升幅度平均是 2.92 個百分點,加權對照組是 1.31 個百分點,幅度上的差距同樣需要獨立事件檢定才能下結論,本文沒做。
- 已實現波動用簡單的日報酬滾動標準差,沒有用日內高低價估計量。
- 樣本是標普 500 與 VIX。台股沒有結構相同的長期隱含波動指數,這個結論不能直接搬。
懶人包圖組