同一條買賣價差公式,美股跟著行情走,台股 0050 幾乎不動
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
每次下單,買價和賣價中間都隔著一道縫。成交的那一刻,這道縫就變成你付出去的成本,帳單上看不到它,它已經在成交價裡了。
歷史上每一天的縫有多寬,散戶查不到。2012 年 Corwin 與 Schultz 在《Journal of Finance》提出一個省事的替代做法:只用每天的最高價與最低價,就能把當天的買賣價差估出來。直覺是,一天之內的高低區間同時包含了真實的價格波動與買賣雙方的報價縫隙,把兩天的資料湊在一起可以把它們分開。
這個估計值常被拿來當波動的前兆:市場緊張時,造市者報價會變保守,縫就撐開。要檢驗它,通常的做法是直接跑預測,看它能不能讓模型更準。
先問更前面的一個問題
這次的順序倒過來。在問「它能不能預測」之前,先問「它在這個市場量到的是什麼」。
檢查方法很土:把每天估出來的價差,跟同一天的漲跌幅絕對值算相關。如果這個估計值真的在描述市場的緊張程度,它至少應該和當天的行情大小走在一起。
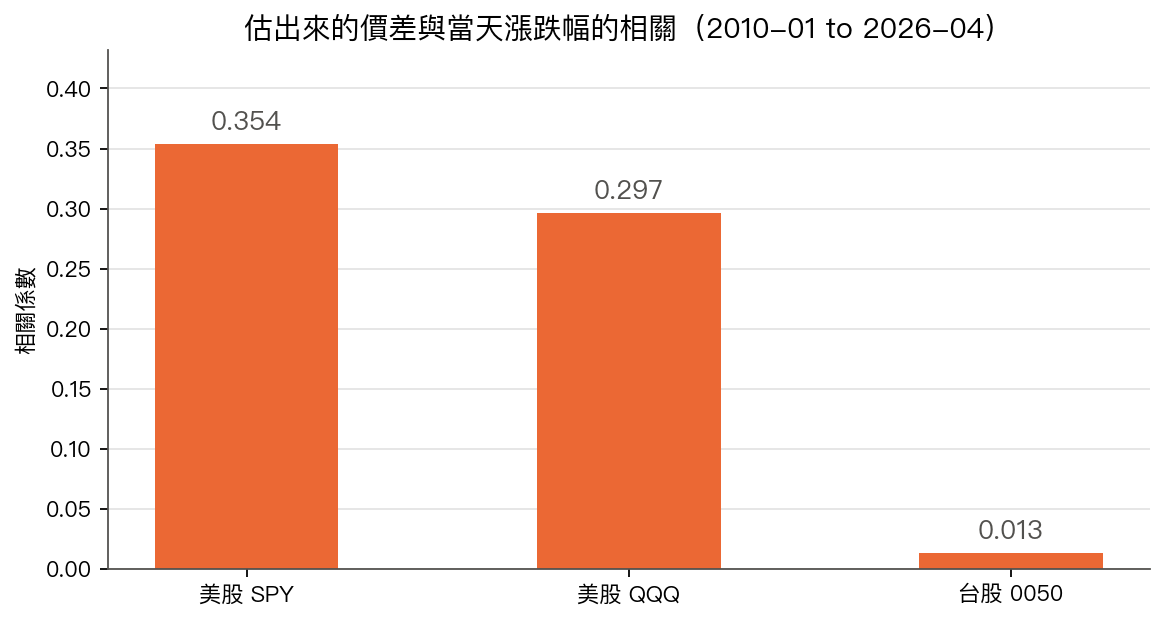
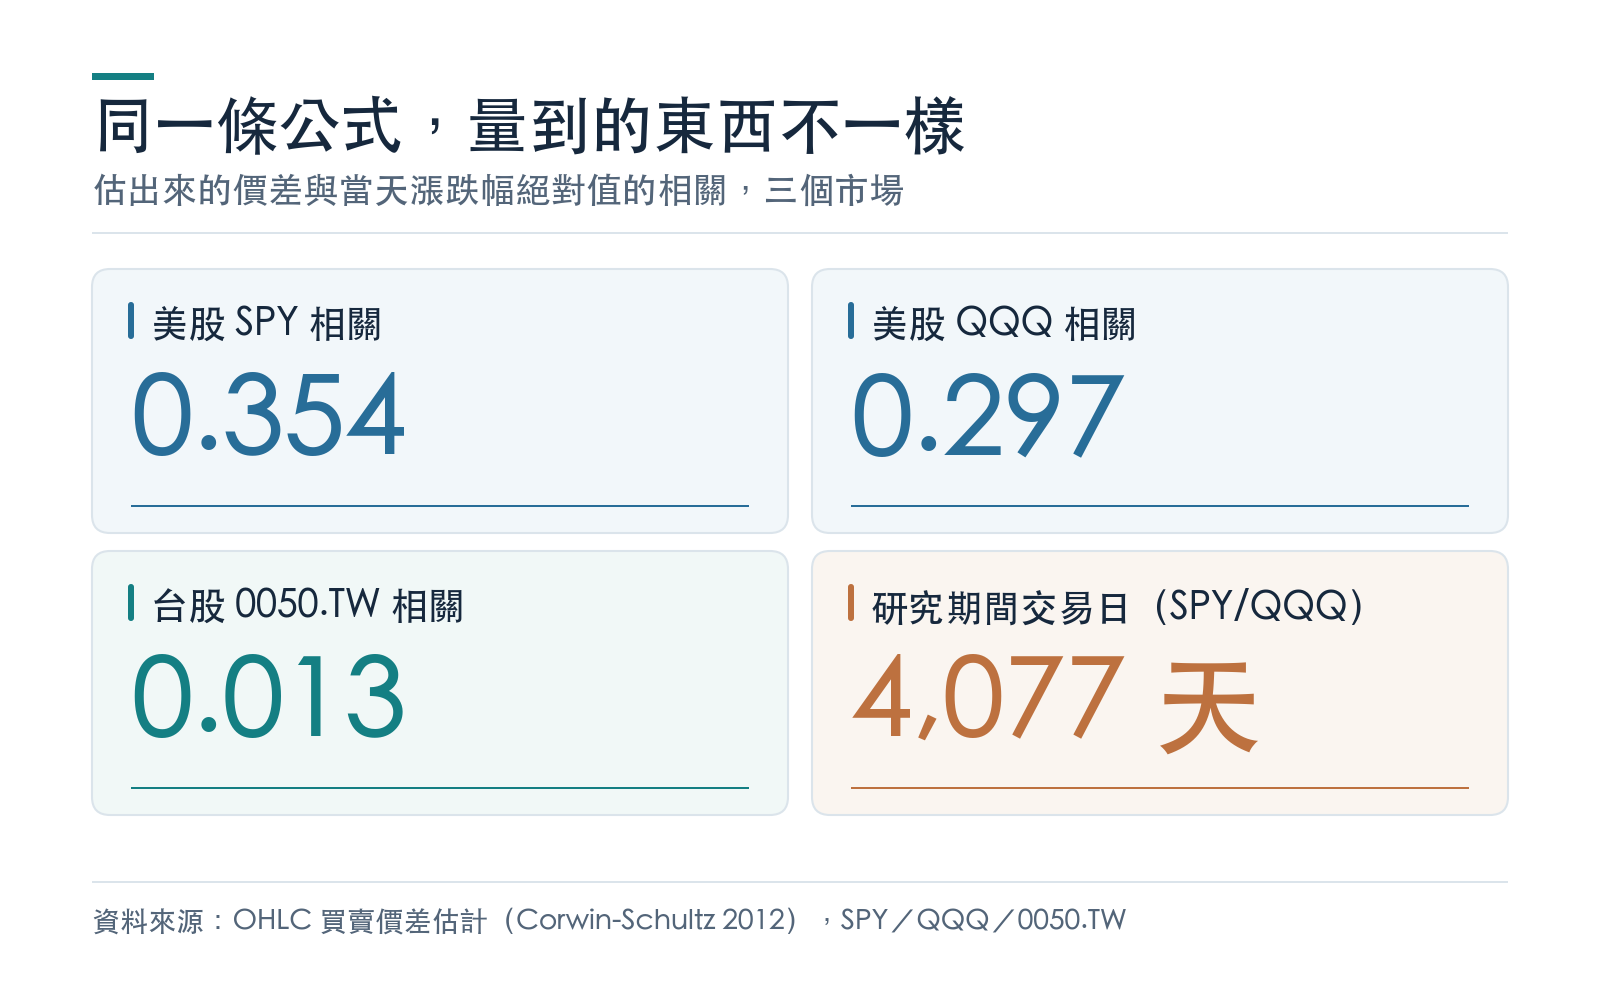
美股兩檔過關。SPY 的相關是 0.354 ,QQQ 是 0.297 。價差撐開的日子,也是行情走得比較大的日子。
台股 0050 這一格是 0.013 。接近零。同一條公式、同一段期間,在台股估出來的那串數字,跟當天大盤是漲是跌、漲跌多少,幾乎沒有關係。
一個直覺的解釋,資料不支持
最先想到的解釋是台股流動性比較差,所以估出來的東西比較吵。資料往反方向走。
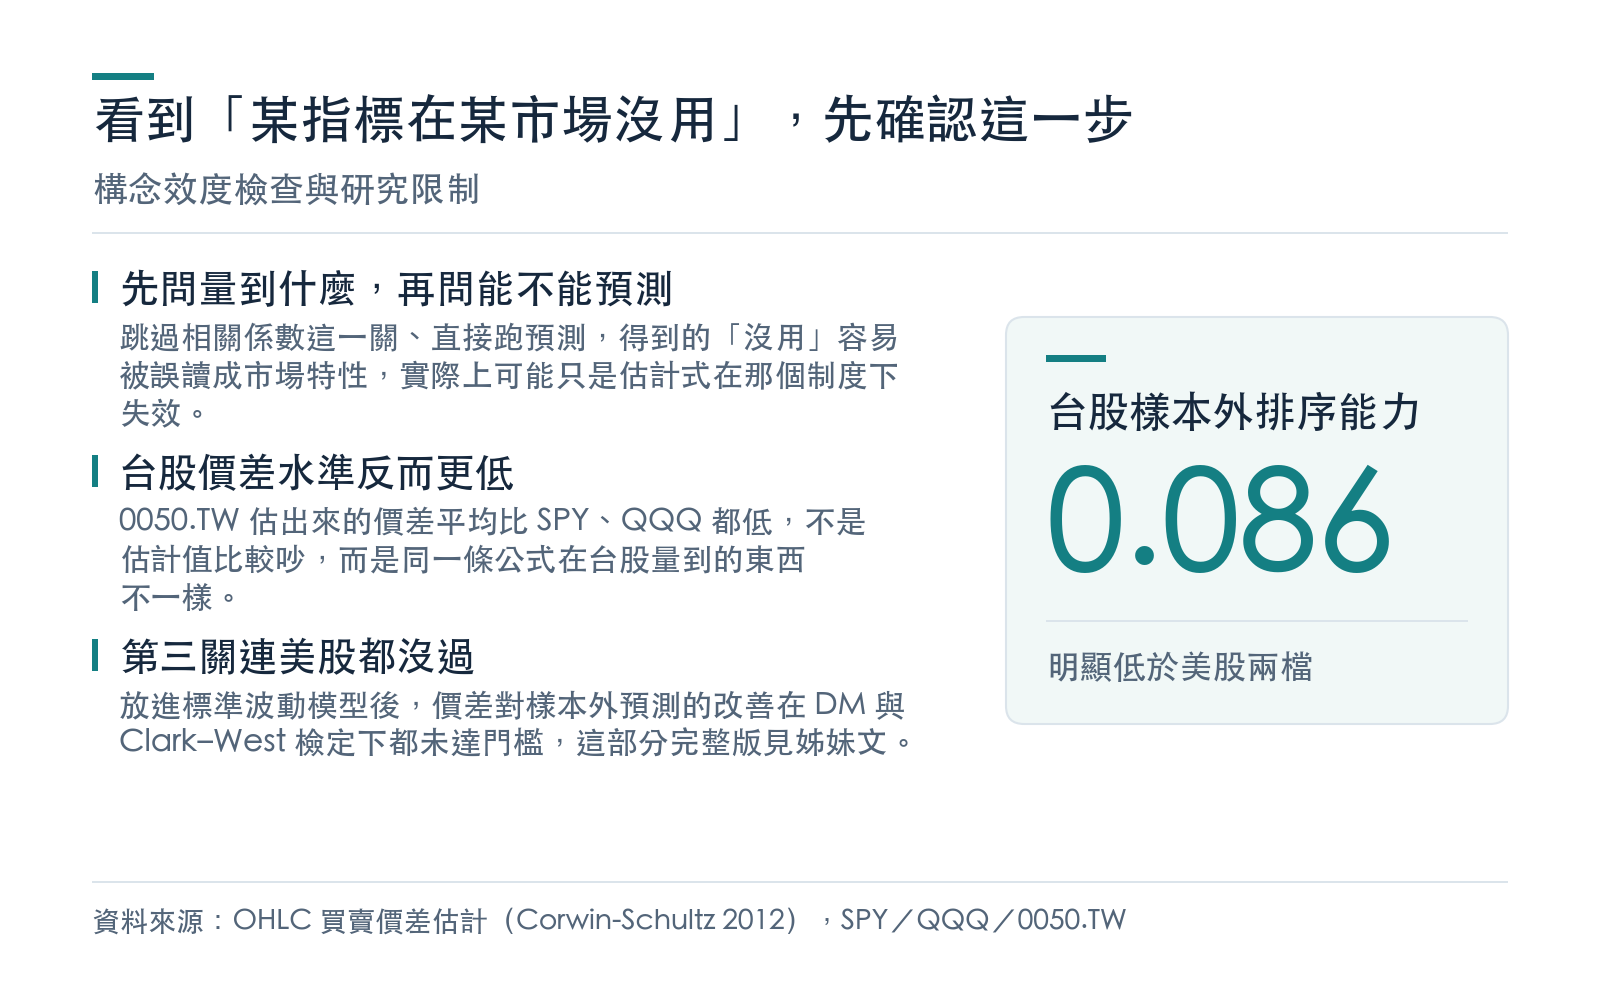
0050 估出來的價差平均是 0.157% ,SPY 是 0.229% ,QQQ 是 0.294% 。台股這一檔的估計值水準比美股兩檔都低。
| 標的 | 估出來的價差平均 | 與當天漲跌幅相關 | 單看價差的統計強度 | 加上 VIX 之後 | 樣本外排序能力 |
|---|---|---|---|---|---|
| 美股 SPY | 0.229% | 0.354 | 3.68 | 3.01 | 0.231 |
| 美股 QQQ | 0.294% | 0.297 | 3.31 | 3.15 | 0.249 |
| 台股 0050 | 0.157% | 0.013 | 2.33 | 1.95 | 0.086 |
最後一欄是樣本外的排序能力:用價差去排「明天哪些日子比較抖」,排出來的順序和實際順序有多接近。美股兩檔是 0.231 與 0.249,0050 只有 0.086 。
三道關卡,台股在第一道就停了
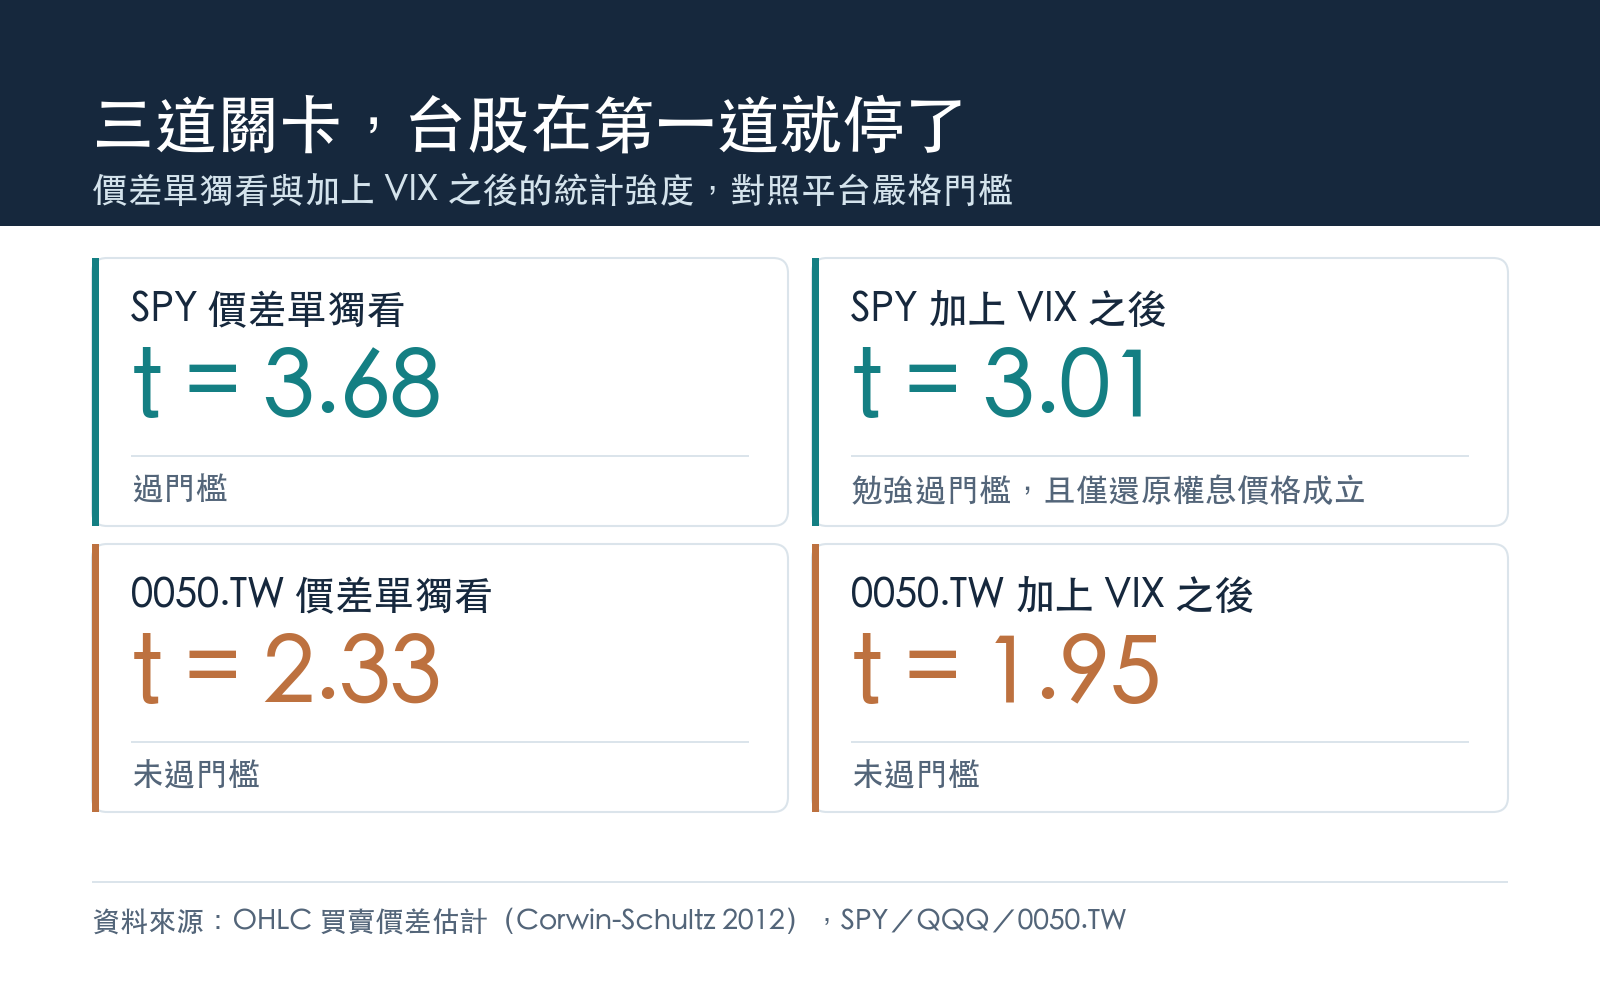
平台對這類訊號設了一個嚴格門檻:統計強度要大於 3.0 才算數。
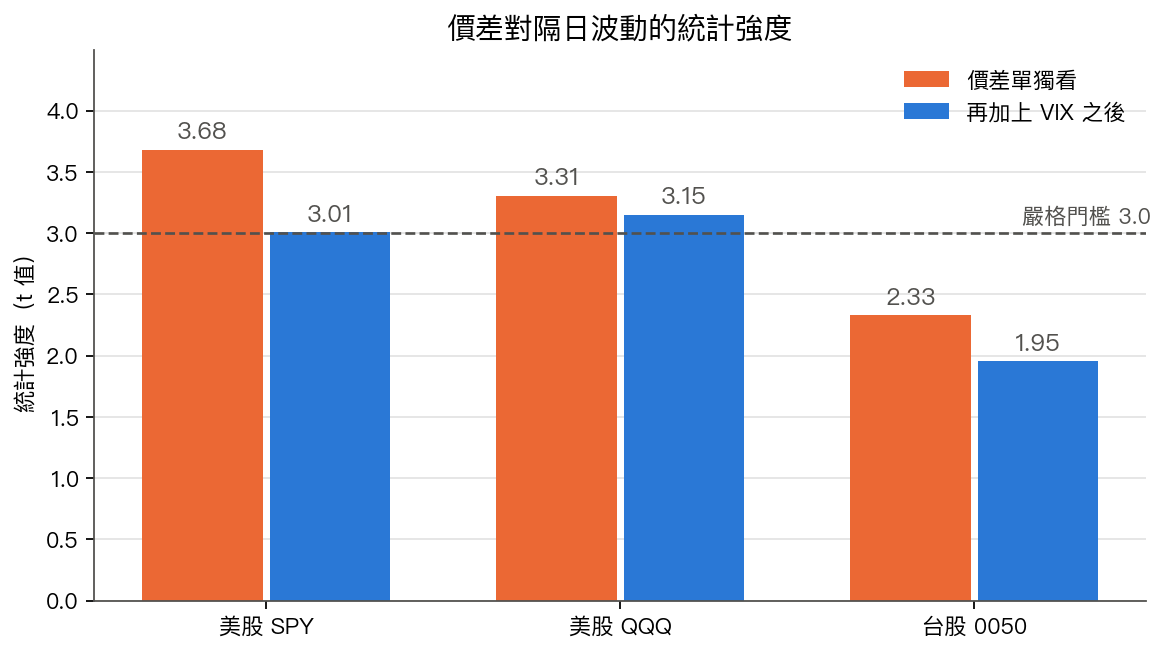
價差單獨看,SPY 是 3.68 、QQQ 是 3.31 ,都過門檻。再把 VIX 加進來一起跑,問價差有沒有帶來 VIX 沒有的資訊,SPY 剩 3.01 、QQQ 剩 3.15 ,勉強站住。SPY 這一格只比門檻多 0.006,而且只在用還原權息的價格計算時成立;改用未還原的原始價格,同一格降為 2.84 ,就沒過門檻。
0050 兩關都沒過:單獨看 2.33 ,加上 VIX 之後降到 1.95 。
第三關是把價差放進標準的波動模型(用昨天、上週、上個月的波動推明天),看預測有沒有變準。這一關連美股都沒過,先前一篇研究向的文章已經報告過這個結果。SPY 加入價差之後,預測並沒有變好:兩個模型的預測誤差差異不顯著(DM 檢定 p ≈ 0.30 ),專門比較「大模型包含小模型」的 Clark–West 檢定也不顯著(單尾 p = 0.14 )。那篇文章的重點是「統計顯著不代表預測有用」,講的是第二關到第三關之間的落差,完整版在〈三個被「研究說有效」的風險指標,只有一個真的能改善你的預測〉。
本文要補的是更前面那一段。當一個指標在第一關就量不到東西,後面兩關在測什麼,本身就說不清楚。
為什麼台股這一格會塌,目前只有猜測
這份實驗沒有做因果裁決,以下三個解釋都還沒有被檢驗,寫出來是為了標示下一步該測什麼。
台股設有每日漲跌幅限制(臺灣證券交易所現行規定為 10%),日內的高低區間被上下截斷,靠高低價反推的估計式在制度上就跟美股不同。台股的開盤與收盤走集合競價,區間的兩端可能由撮合機制決定,而不是由連續報價決定。0050 是 ETF,造市商報價與折溢價會把成分股的流動性壓力吸收掉一部分。
相關那一欄還有一個需要說清楚的地方:與 VIX 的相關這一項,三檔都是對美國的 VIX 算的。SPY 是 0.570 ,0050 只有 0.186 —— 台股這一格低本來就在預期內,它反映的是台美兩地的連動程度,不是這個價差估計式的問題。真正塌掉的是跟自己市場當天漲跌幅的那 0.013。
讀者可以帶走的一件事
看到「某某指標在某某市場沒用」這種結論時,先確認一件事:它在那個市場量到的,跟在原產地量到的是不是同一個東西。
第一關的相關係數是很便宜的檢查,跑起來幾秒鐘。跳過它直接去跑預測,得到的「沒用」會被讀成市場特性,實際上可能只是估計式在那個制度下失效。這兩件事的後續處理完全不同:前者要換訊號,後者要換估計方法。
限制
高低價反推的價差只是真實買賣價差的粗估,沒有拿逐筆報價資料驗證過。波動的代理用的是日報酬平方,這是一個很吵的量。迴歸用的是簡單線性設定,價差與波動之間若是非線性關係,這裡看不到。樣本內期間落在 2010 到 2020 年的低波動年代,樣本外含 2020 年疫情與其後,兩段的市場狀態不同。全文沒有做任何交易成本或可執行性分析。
資料與方法
資料來源 :yfinance 日線(SPY、QQQ、0050.TW、^VIX),期間 2010-01 至 2026-04。SPY 與 QQQ 各 4,077 個交易日,0050 為 3,961 個。
方法 :Corwin 與 Schultz(2012, Journal of Finance)的高低價價差估計式,所有預測變數落後一日。統計強度使用對異質變異與自相關穩健的標準誤(落後十期)。樣本內與樣本外約七比三切分,樣本外用排序相關評估。
完整結果與程式碼 :experiments/K862/。本文的兩張圖由 storage/drafts/k862_article_20260929/build_article.py 直接讀該結果檔產生。
本文不構成投資建議。
懶人包圖組