碳權和天然氣是什麼時候分家的?資料指向 2022 年 11 月,不是政策轉彎那一天
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
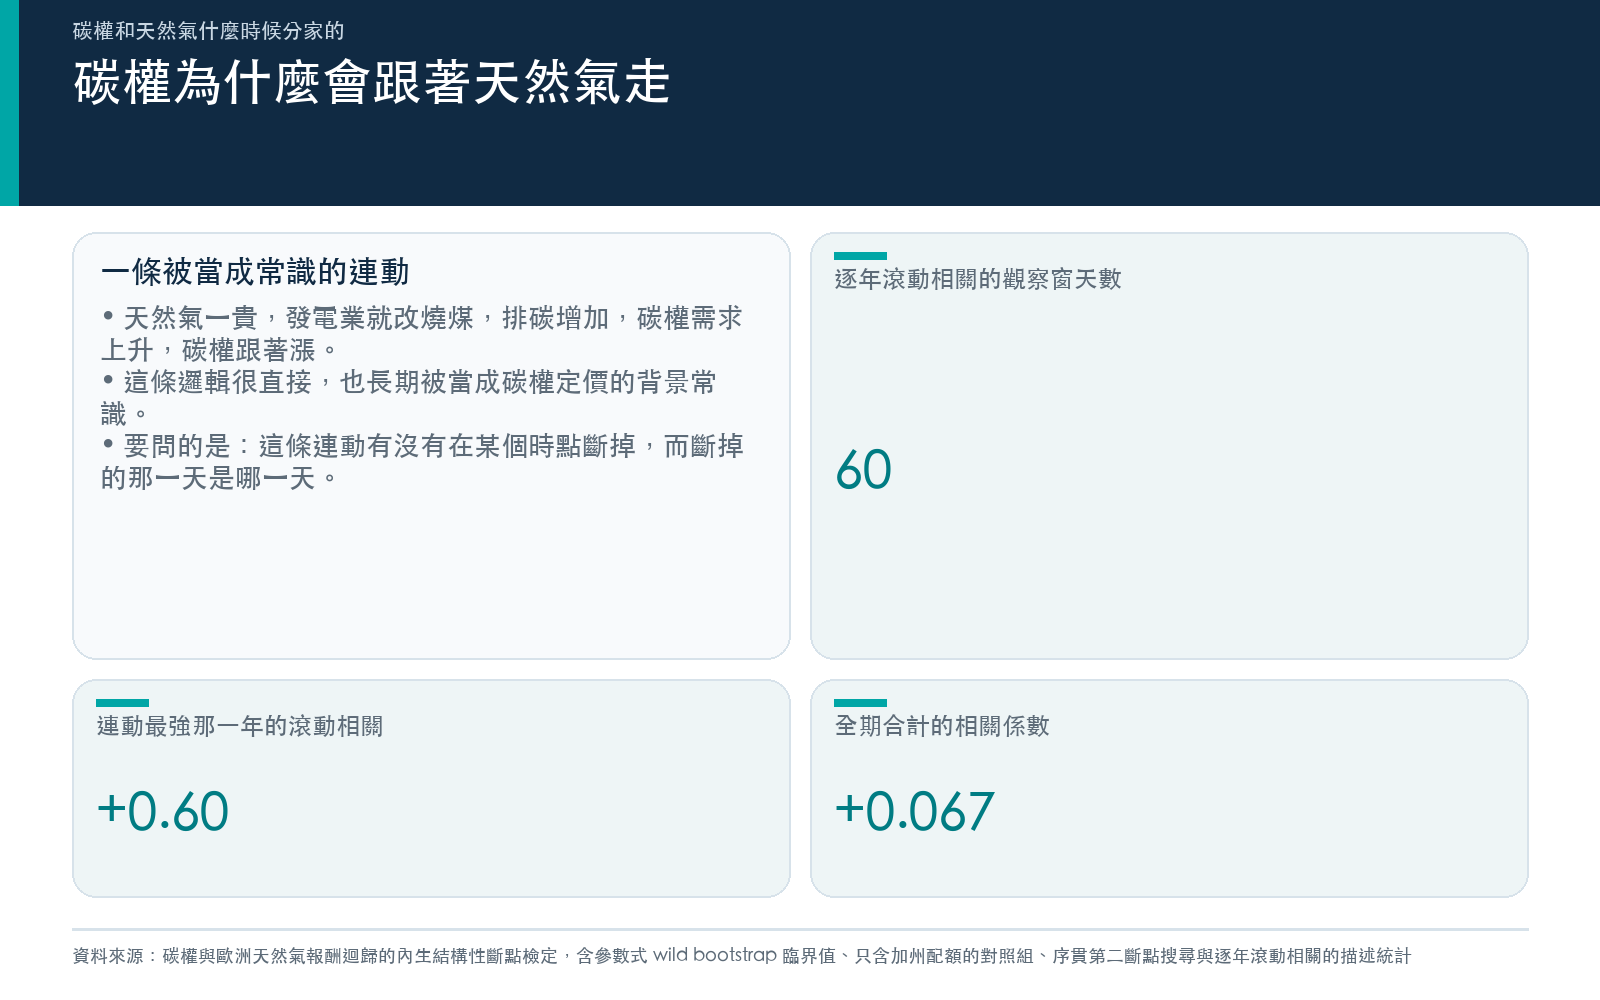
碳權價格長期被當成天然氣的影子。邏輯很直接:天然氣一貴,發電業就改燒煤,排碳增加,碳權需求上升,碳權跟著漲。
這條連動在資料裡確實斷過。但斷掉的時間點,不在任何一次政策轉彎上。
先把做不到的事講清楚
歐盟有第二套碳交易制度,涵蓋建築與道路運輸的排放。它原本要在 2027 年上路。
這個效果沒辦法檢驗,而且短期內都沒辦法。 原因有兩層:第一,它還沒上路,沒有事後資料可以看;第二,2027 這個日期本身已經不存在了,它在 2026 年 3 月被正式延後一年,改成 2028 年 1 月 1 日。
所以任何「新制度上路會讓碳權波動變大/變小」的說法,在今天都不是實證問題。這篇文章不碰它。
能檢驗的是另外一件事: 碳權和天然氣的連動關係,這幾年有沒有在某個時點斷掉?
把日期交給資料自己挑
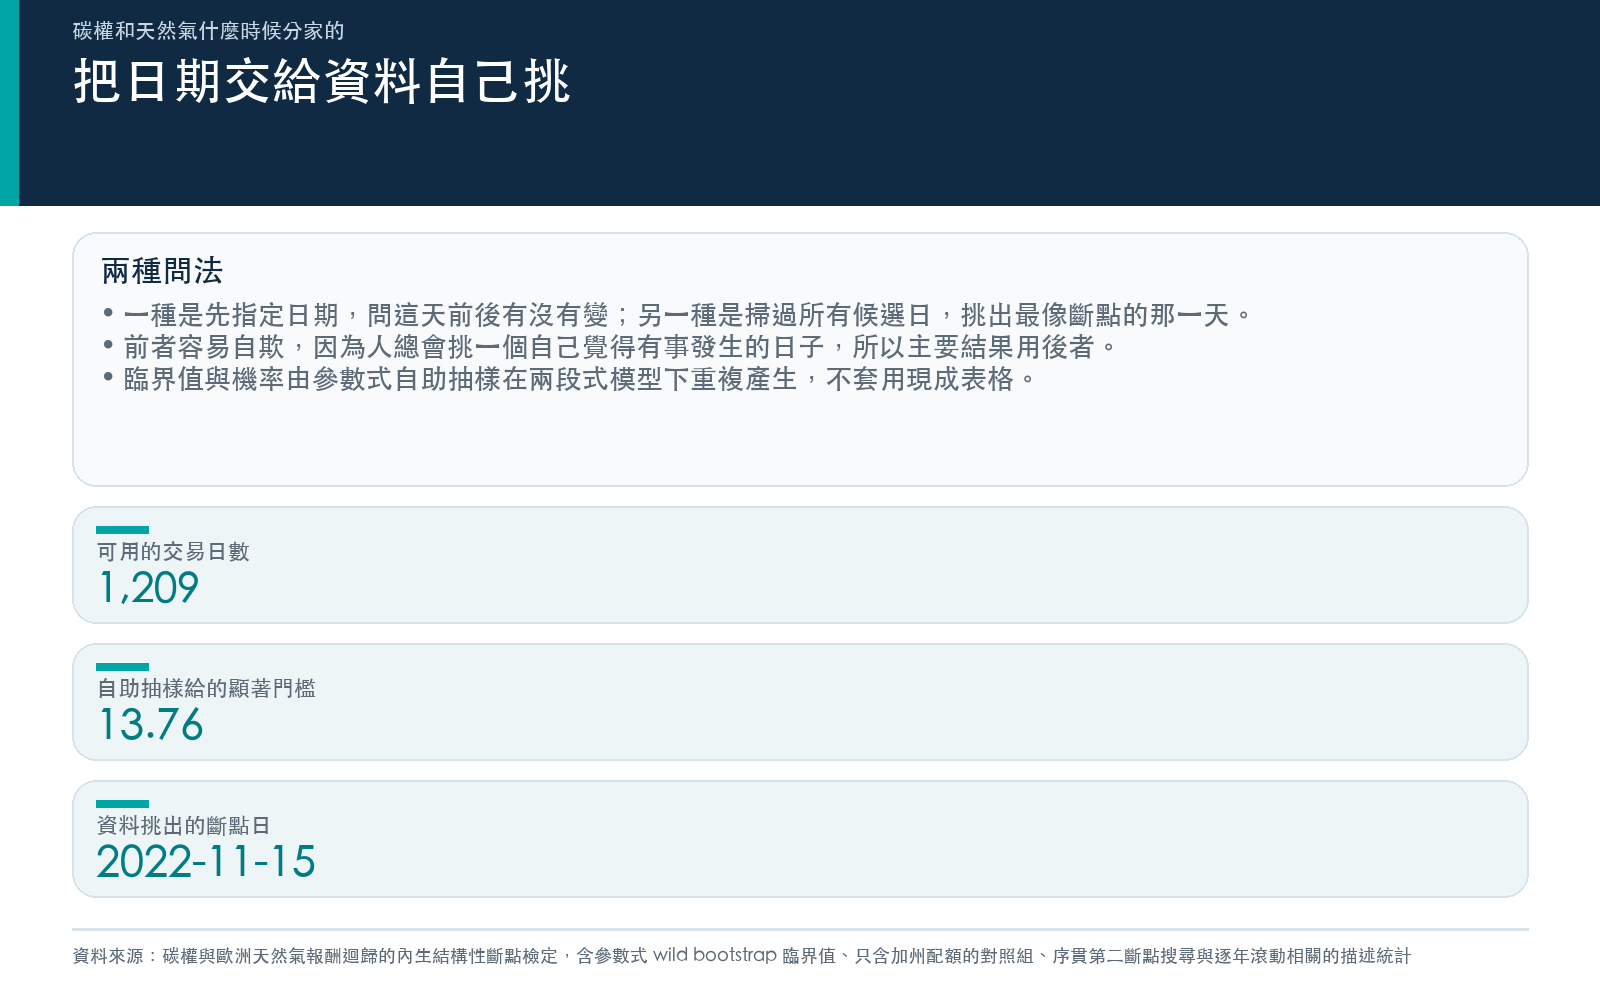
檢驗結構性斷點有兩種做法。一種是你先指定一個日期,問「這天前後有沒有變」;另一種是讓程式掃過所有可能的日期,挑出最像斷點的那一天,再問「這個最像的,有多像?」
第一種很容易自欺,你總是會挑一個你覺得有事發生的日子。所以主要結果用第二種。
搜尋範圍內有將近一千個候選日,可用的觀測是 1,209 個交易日。資料挑出來的那一天是 2022 年 11 月 15 日 。
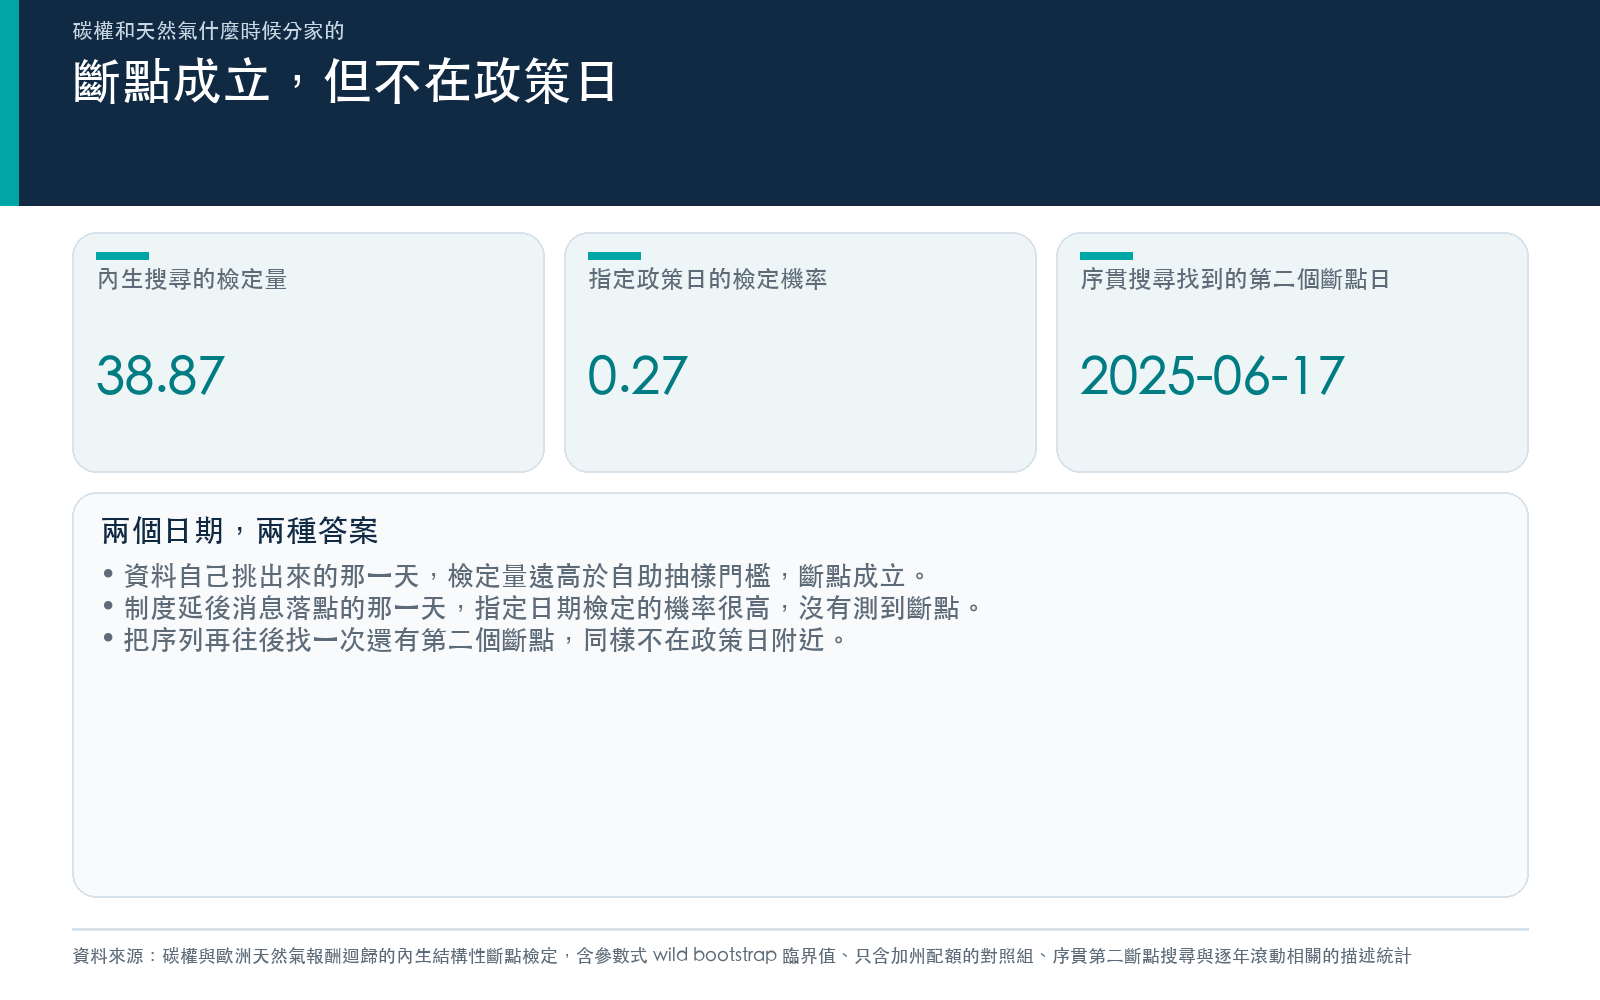
檢定量 38.87 ,自助抽樣算出來的 5% 門檻是 13.76 ,機率 0.0005 。斷點成立。
那一天的 95% 信心水準的合理範圍是 2022 年 7 月 13 日到 2023 年 1 月 5 日 ——區間不窄,所以精確到「哪一天」是過度解讀,但落在 2022 下半年這件事很清楚。
那個對照組,才是重點
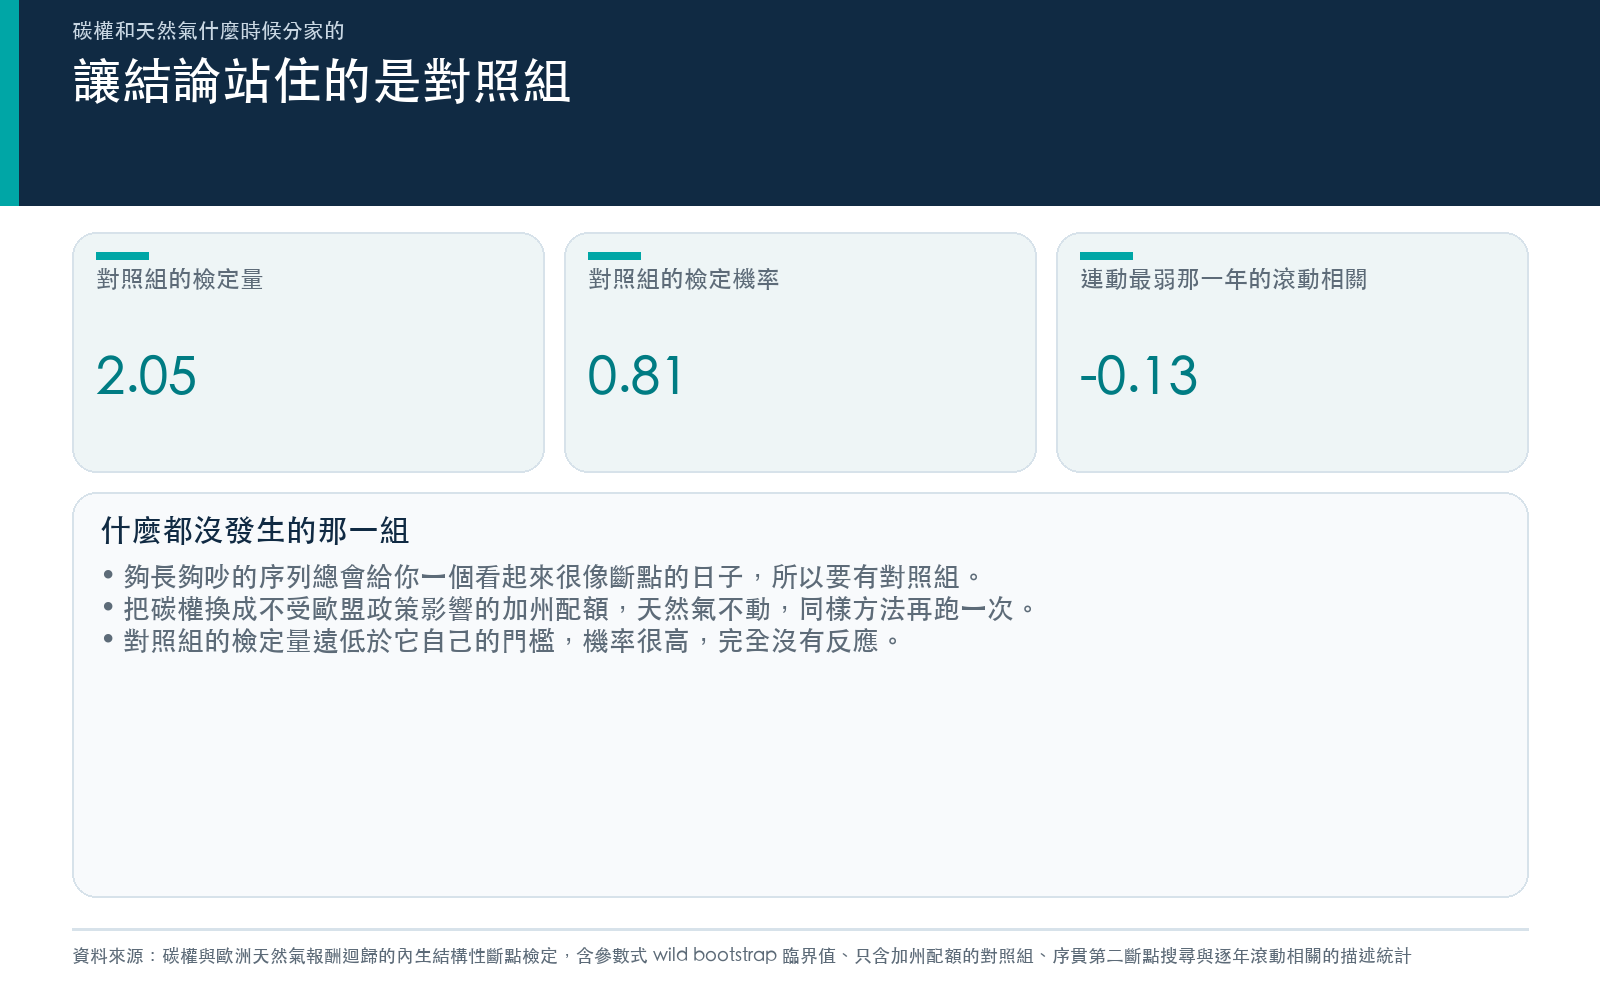
「最像斷點的那一天有多像」這個問法有一個陷阱:只要序列夠長、夠吵,總會挑出一個看起來很像的日子。
所以要有對照組。
我們把碳權那一邊換成 加州碳權 ——它和歐盟碳權是兩個互不相通的市場,加州的碳權不會因為歐盟政策而重新定價,天然氣那一邊維持不動,同樣的方法再跑一次。
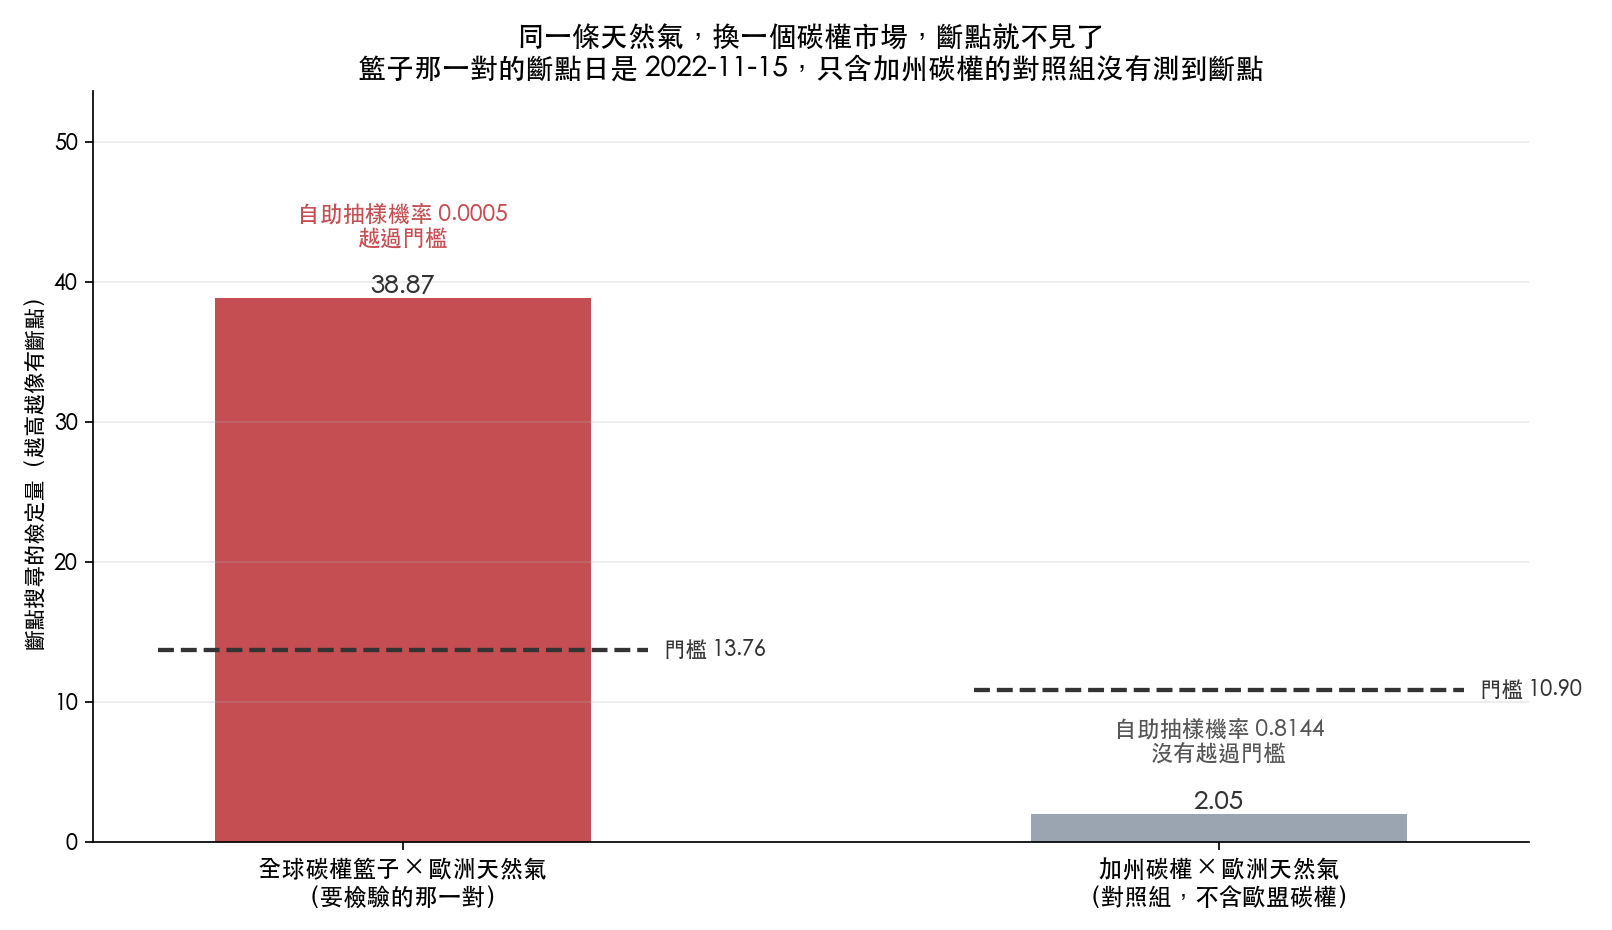
對照組的檢定量是 2.05 ,門檻 10.90 ,機率 0.81 。 完全沒有反應。
同一段期間、同一條天然氣、同一套方法,只換了碳權那一邊,斷點就消失了。這表示 2022 年那個斷點不是「長序列亂挑總會挑到一個」的產物。
政策轉彎那一天呢?
制度延後的消息落在 2025 年 11 月初。我們也對那個日期做了固定日期的檢定。
檢定量 1.30,機率 0.27。沒有斷點。
換句話說:碳權和天然氣的關係確實變過,但變的時間點是能源危機期間氣價從高峰回落的那段,不是政策日曆上的任何一格。
把序列再往後找一次,還有第二個斷點,落在 2025 年 6 月 17 日 (檢定量 28.84 ),同樣不在政策日附近。
連動本身有多不穩定
順帶看一下這幾年的連動程度。

60 日 滾動相關的年平均逐年如下:
| 年份 | 滾動相關的年平均 |
|---|---|
| 2021 | +0.24 |
| 2022 | −0.13 |
| 2023 | +0.37 |
| 2024 | +0.60 |
| 2025 | +0.38 |
| 2026 | −0.08 |
從 2022 年的 −0.13 一路走到 2024 年的 +0.60 ,再回到 2026 年的 −0.08 。全樣本合起來只有 0.067 ——正負相消,看全期平均等於什麼都沒看到。
這張圖只作描述用。滾動相關本身自帶自相關,拿它去做顯著性檢定會得到假的結果;上面那些檢定跑的是報酬迴歸,不是這條線。
三個要老實說的限制
第一,碳權那一邊不是純歐盟碳權。 我們用的是一檔全球碳權籃子,裡面同時裝著歐盟、加州與美東的配額。加州那個對照組可以框住「這個效果有多少可能是歐盟專屬的」,但沒辦法把籃子拆開。
第二,政策事件太少。 這套制度至今只有 10 個可辨識的政策事件,事前就訂好的檢定力門檻要求至少 10 個,兩個分組各自都不夠。所以文中沒有給出「某類公告讓波動上升或下降」的結論,那部分的數字只能當描述看。
第三,第二個斷點離樣本尾端很近。 資料到 2026 年 7 月底,而制度延後那件事發生在 2025 年 11 月。斷點檢定在樣本邊緣的信賴區間會很寬,這是方法本身的限制,不是這次跑出來才有的。
可以帶走的一件事
「把日期交給資料自己挑」比「我指一個日期來驗」誠實,但它還不夠,因為夠長夠吵的序列總會給你一個看起來很像的日子。
真正讓結論站得住的,是那個什麼都沒發生的對照組。
資料與方法 :碳權以全球碳權籃子 ETF 與一檔碳權 ETN 為代理,歐盟配額的純曝險無公開日頻 ETF;對照組為僅含加州配額的碳權 ETF。天然氣為歐洲 TTF 期貨,另以美國天然氣期貨作控制。期間 2020-01-01 至 2026-08-01,日頻。斷點以內生搜尋的 sup-Wald 統計量檢定,臨界值與機率由參數式 wild bootstrap 產生(主要設定 2,000 次),修剪比例事前登錄為 0.10 並附上不同修剪比例的敏感度階梯。本文所有數字取自該實驗結果檔的具名欄位。 該結果檔另訂一條語言規則:檔內任何關於「新制度上路」的敘述都屬範圍界定而非證據,沒有任何結果測量到一個尚未發生的上路,本文遵守這條規定。
懶人包圖組