0050 一年收 0.43%,二十年是 8.6% 還是 88%?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
0050 近五年的實際總費用率,中位數是 0.43% 。一年扣 0.43%,二十年扣多少?
直覺答案是乘二十:本金的 8.6%。另一種說法是「費用會複利,二十年下來吃掉的遠不止這樣」。
我們把同一個費率放進二十年的報酬路徑去算。兩個說法各對一半,對的地方不一樣。
先看已經發生的:十八年落後指數多少
ETF 追蹤的是指數,但指數不用付經理費、保管費,ETF 要付。所以最直接的量法,是把 ETF 的淨值報酬拿去跟它追蹤的含息報酬指數比。
| 2008 至 2025 年 | 0050 元大台灣50 | 0056 元大高股息 |
|---|---|---|
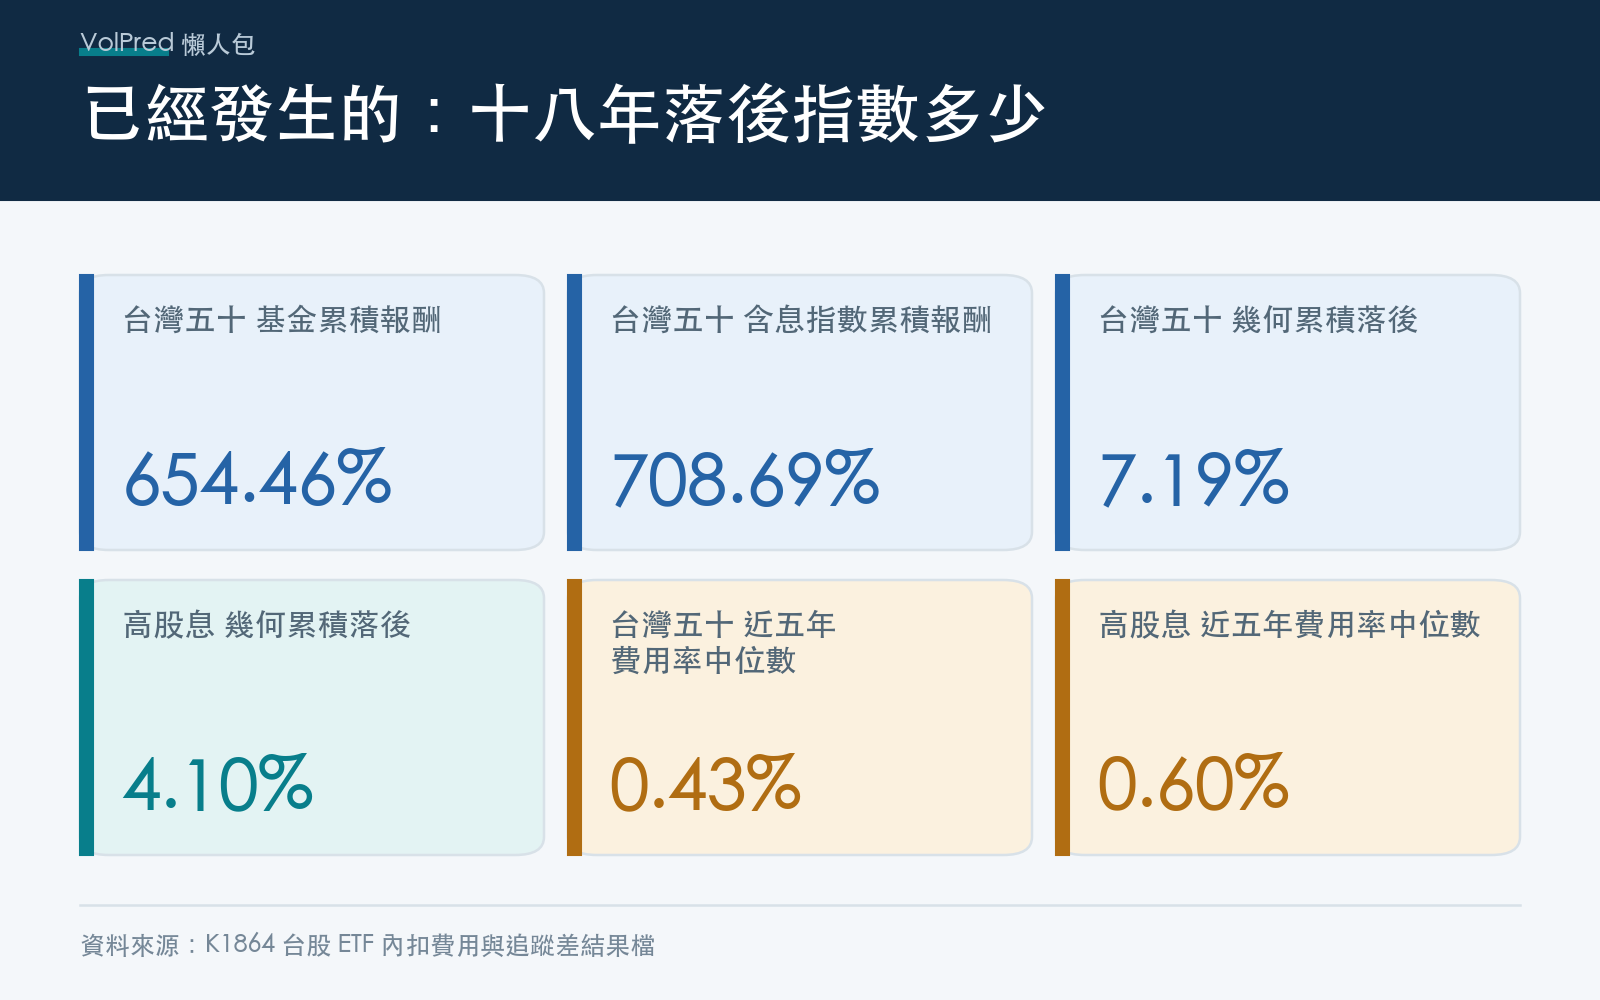
| 基金累積報酬 | 654.46% | 293.44% |
| 含息指數累積報酬 | 708.69% | 309.57% |
| 幾何累積落後 | 7.19% | 4.10% |
| 年化落後 | 0.386% | 0.224% |
| 近五年實際總費用率中位數 | 0.43% | 0.60% |
十八個完整年度,涵蓋 2008 年金融海嘯與 2020 年疫情崩跌。0050 每年大約落後指數 0.386%,十八年疊起來是 7.19%。
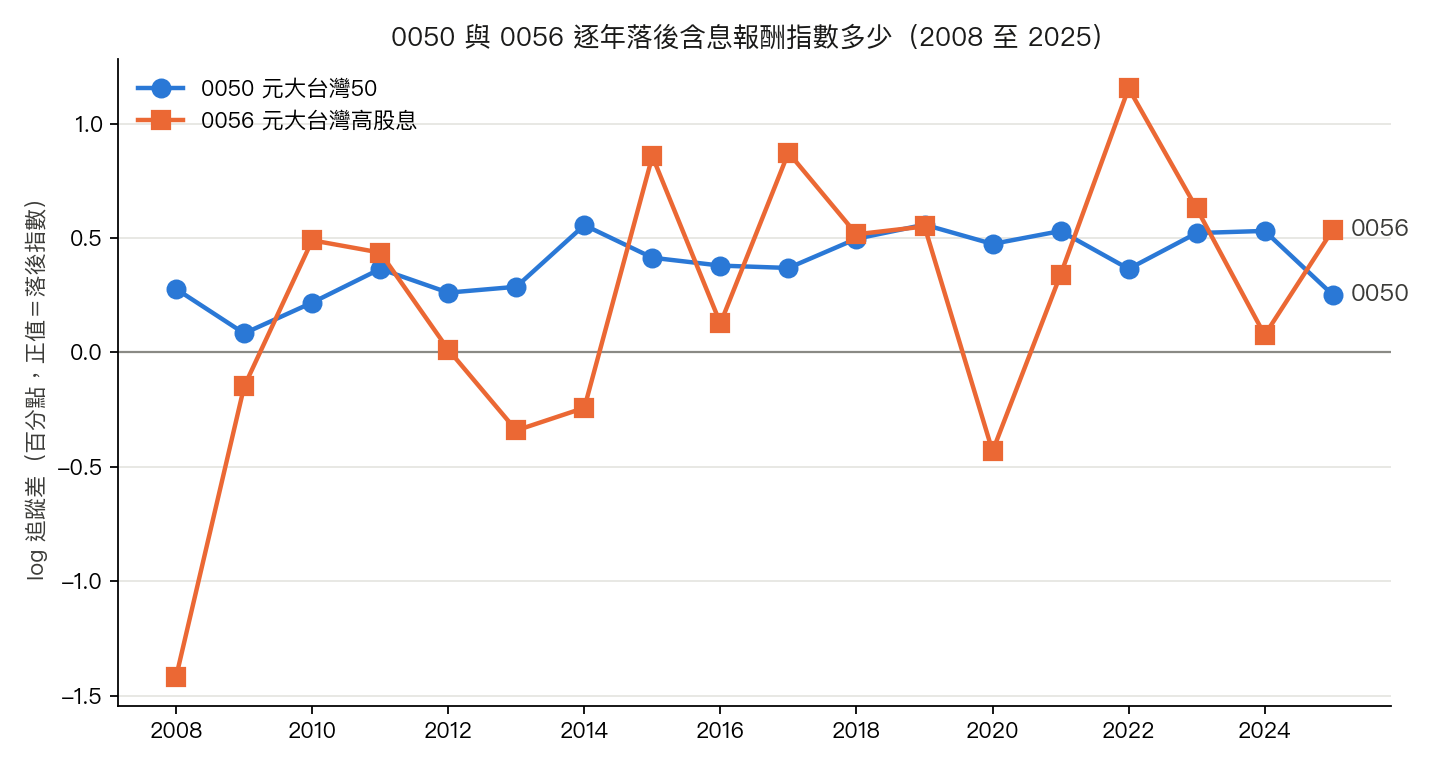
0050 的落後很規律,每年都在零線之上,幅度大致穩定,像一筆固定的費用。0056 的線上下大幅擺動,十八年裡有五年反而跑贏指數。在 0056 身上,費用以外的因素逐年的起伏比費用本身大,但這份資料說不出那些因素是什麼。
這裡有一件事看起來不對:0056 的費用率比 0050 高,落後卻比較少。原因我們查不出來。
追蹤差除了費用,還混著股利入帳前的現金拖累、調整持股時的交易成本、稅、借券收入。這些東西在公開資料裡拆不開。
能拆的只有近五年。2021 到 2025 年元大的簡式公開說明書有逐年的實際總費用率,拿它去對同期追蹤差:
- 0050 五年追蹤差裡,費用佔 1.94%,剩下的 0.24% 是費用以外的部分。
- 0056 五年費用拖累 3.29%,費用以外的部分是 -0.60%,意思是費用以外的因素反而幫它追回一點。
那個「費用以外」只是總追蹤差減掉費用後的會計餘數,不能讀成「就是稅」或「就是換股成本」。
二十年:8.6% 和 88% 是同一筆費用
2008 年以前和 2021 年以前的逐年費用率沒有官方表,我們沒有去補。所以二十年的數字不是歷史,是情境:拿 2008 到 2025 年指數的年度報酬,有放回地抽二十年,抽兩萬次,每條路徑上都扣近五年的費率中位數。
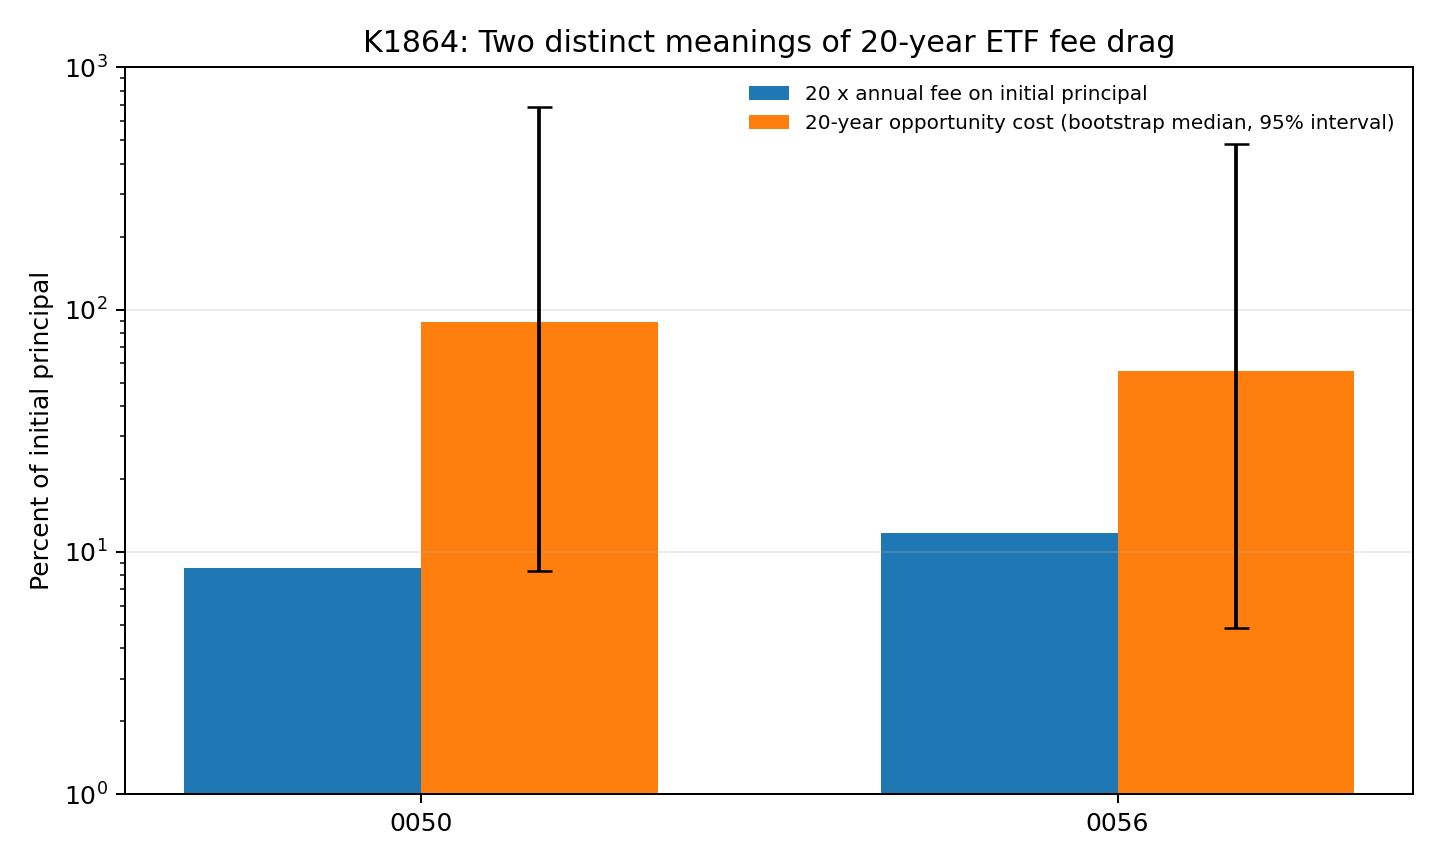
| 二十年情境 | 0050 | 0056 |
|---|---|---|
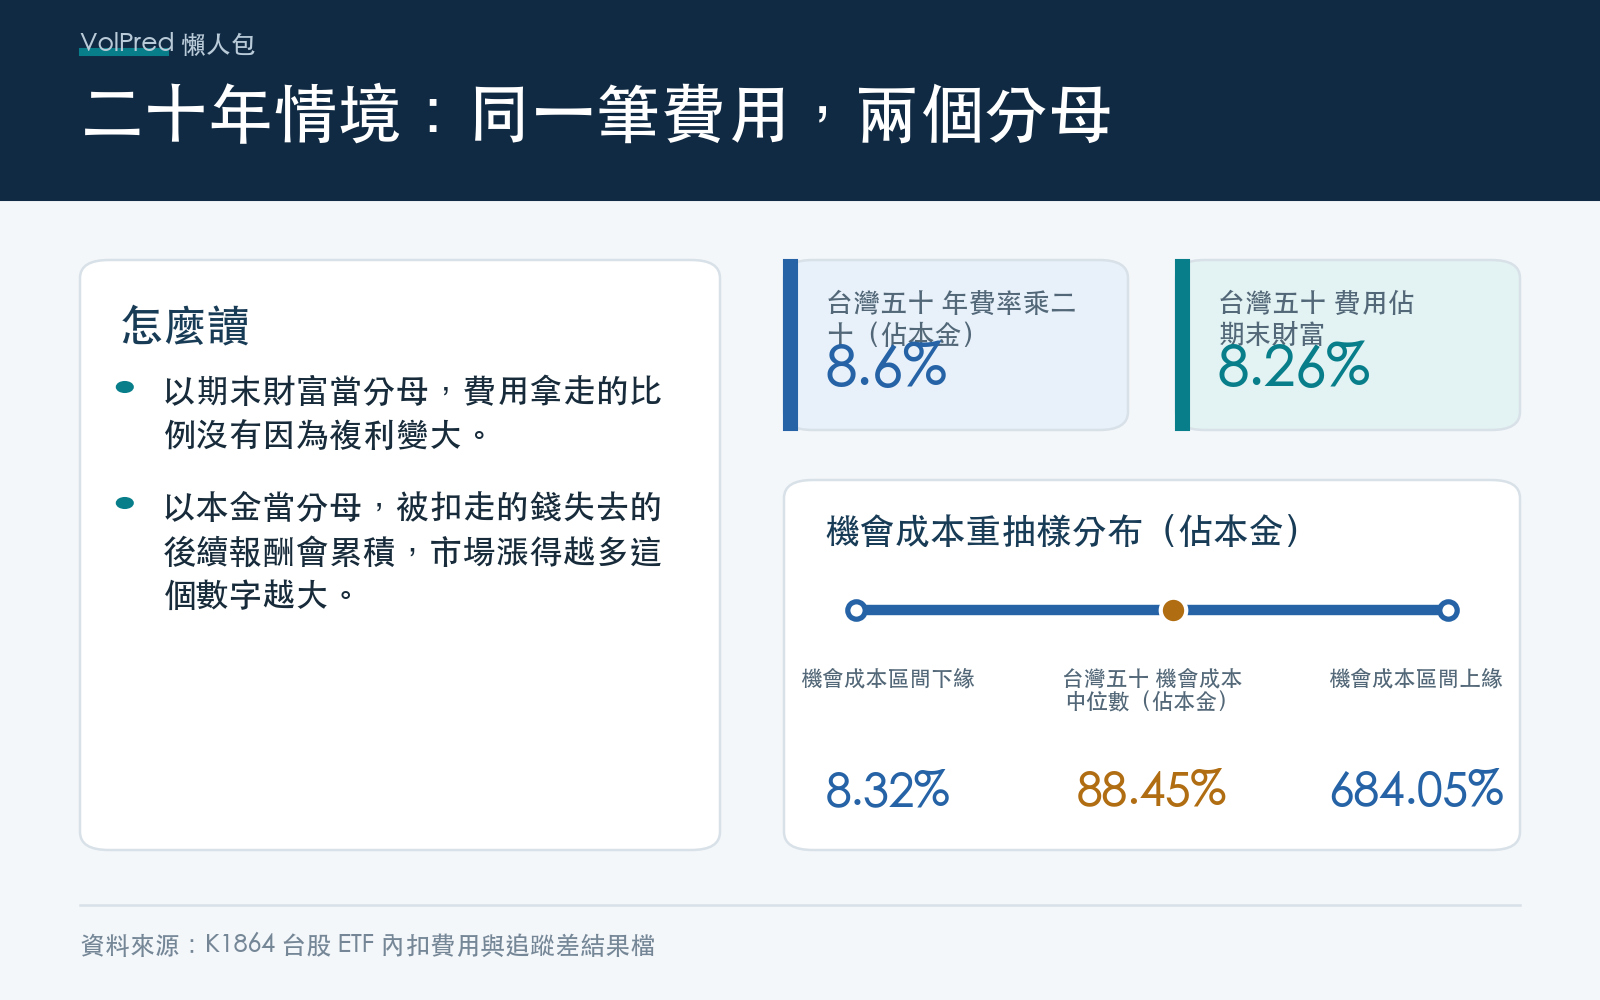
| 年費率乘二十(佔初始本金) | 8.6% | 12.0% |
| 費用佔無費用期末財富的比例 | 8.26% | 11.34% |
| 機會成本中位數(佔初始本金) | 88.45% | 55.72% |
| 機會成本 95% 區間 | 8.32% 至 684.05% | 4.84% 至 480.47% |
| 無費用期末財富中位數(本金倍數) | 10.71 倍 | 4.91 倍 |
第二列和第三列是同一筆費用,換了分母。
以期末財富當分母 ,0050 二十年被費用拿走 8.26%,比乘二十的 8.6% 還略低。費率本身沒有因為複利變大。
以當初投入的本金當分母 ,數字就大了。重抽樣的中位數路徑上,無費用的錢二十年長成本金的 10.71 倍,被扣掉的那些錢原本也會跟著長。算成機會成本,是本金的 88.45%。
所以「費用會複利」這句話要改成:費率不會複利,被扣走的錢失去的報酬會。市場漲得越多,這個機會成本越大;0056 情境裡期末財富中位數只有 4.91 倍,機會成本中位數也就小一些,雖然它的費率比較高。
事前的假說沒有成立
實驗在跑之前寫了一條假說:二十年的複利缺口「顯著大於」單年費率的線性外推。
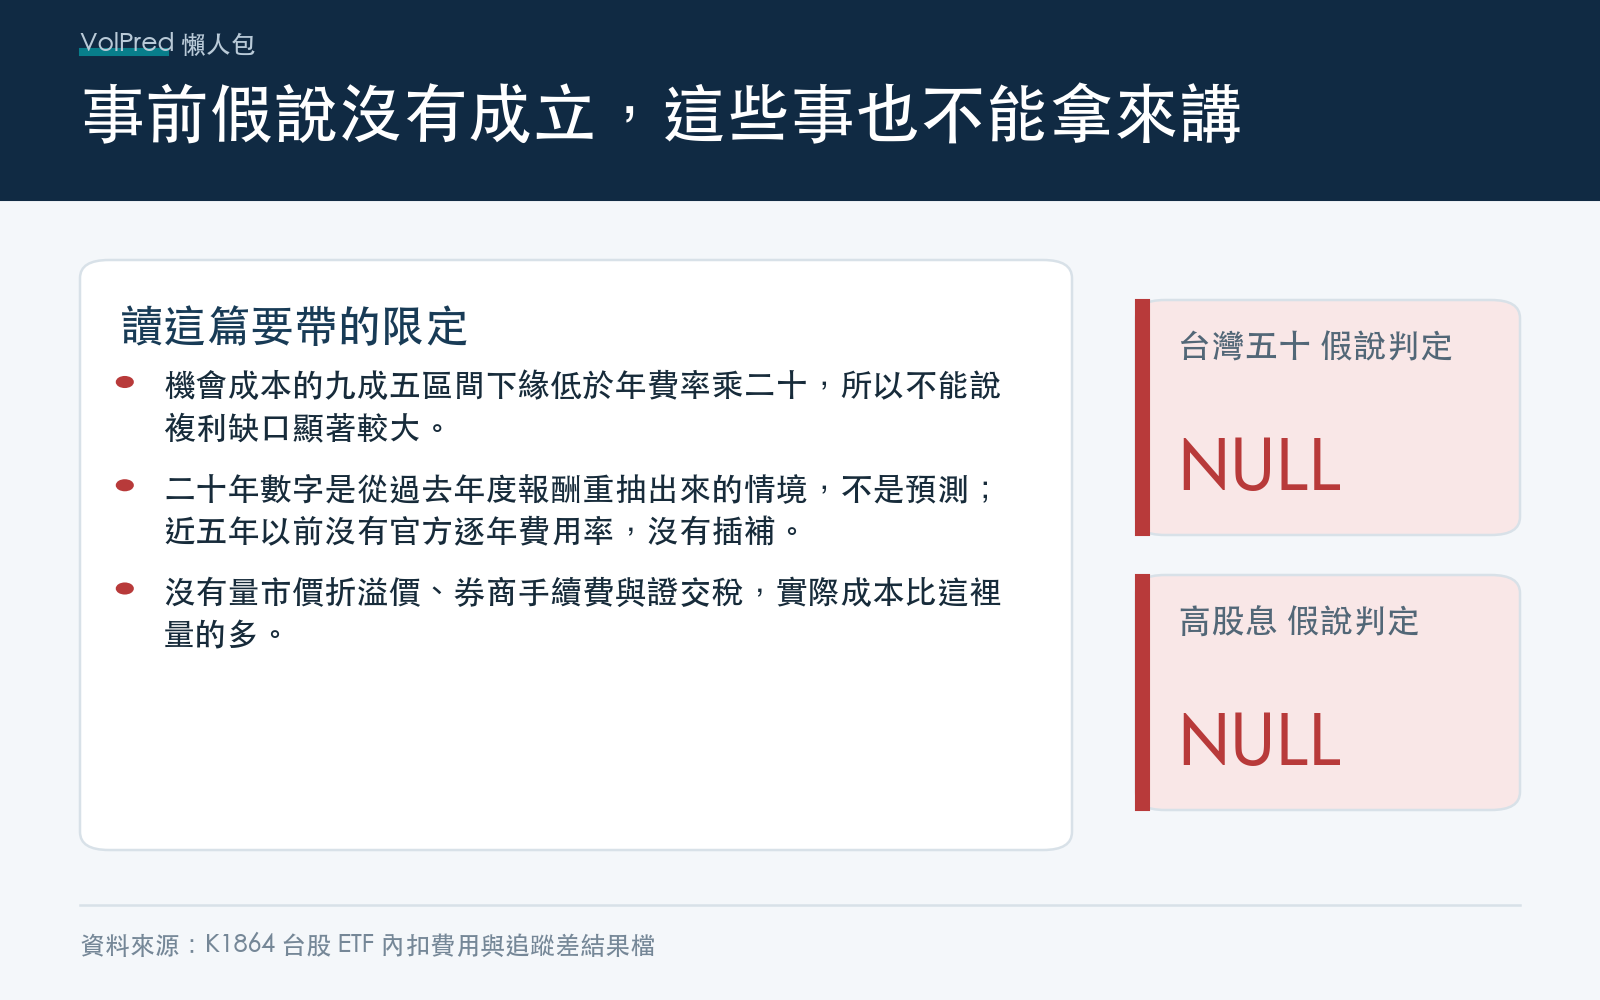
判定是 NULL ,兩檔都是。0050 機會成本的 95% 區間下緣是 8.32%,低於線性的 8.6%;0056 的下緣 4.84% 也低於 12%。在報酬很差的路徑上,機會成本可以比乘二十還小,所以不能說它顯著較大。中位數大很多,是因為台股這十八年多數年份在漲,重抽樣繼承了這個樣本。
這個結果不能拿來講的事
- 不是預測。 二十年情境是從過去十八年的年度報酬重抽,未來的報酬分布不一定長這樣。
- 2025 年 0050 的費用率降到 0.22%。 情境用的是五年中位數 0.43%,拿現行費率去算,數字會小一些;這次沒有另外跑。
- 沒有比較市價與淨值的折溢價、券商手續費、證交稅。 你實際在券商買賣的成本,比這裡量的多。
- 006208 沒有納入。 它 2012 年才成立,不滿足事前訂的「至少十五個完整年度且包含 2008 年」。
實務上可以帶走的是:看費用率時,乘二十大致就是它佔你期末財富的比例;覺得這個數字小的時候,記得它在報酬好的年頭,換算成本金是好幾倍。
資料與復現
- 基金報酬:投信投顧公會基金績效查詢,12 月的近一年報酬,以淨值計且假設收益分配再投入。
- 指數:證交所臺灣五十報酬指數、臺灣高股息報酬指數的年末點位。
- 費用率:元大 0050、0056 簡式公開說明書的 2021 至 2025 年實際總費用率,原始檔已凍結。
- 重抽樣固定種子 1864,兩萬次。實驗編號 K1864,經非作者獨立審查通過。
- 文獻:Elton et al. (2002)、Frino and Gallagher (2001)、Blitz, Huij and Swinkels (2012)、Blitz and Huij (2012),都指出追蹤差包含費用以外的成分。
原始資料、前置登記、分析程式與結果檔都在 experiments/k1864/。
懶人包圖組