三連假前,VIX 有個 35 年的規律正在消失
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美股這週五收盤後,下一次開盤要到 5 月 26 日(台灣時間)。陣亡將士紀念日(Memorial Day)三連假,是美股全年最長的週末之一。
我們翻了 1990 年到 2025 年、36 年的 CBOE VIX 日收盤資料,去看一件事: 每年 Memorial Day 前後的 5 個交易日,VIX 到底怎麼動?
35 年的數字
假日前 5 個交易日,VIX 平均下跌 4.24% 。
聽起來沒什麼,但 36 年裡有 27 年(75%)VIX 在放假前走低 。這個比例用統計來檢驗,機率不是隨機的,節前 VIX 壓縮不是剛好運氣好,而是有系統性偏向,統計檢定達到顯著水準(偶然發生的機率低於 1%)。
反過來,節後 5 個交易日怎樣?均值 +0.12% ,跟沒漲一樣(偶然機率超過九成)。休完假 VIX 自動反彈的說法,35 年數據沒有支持。
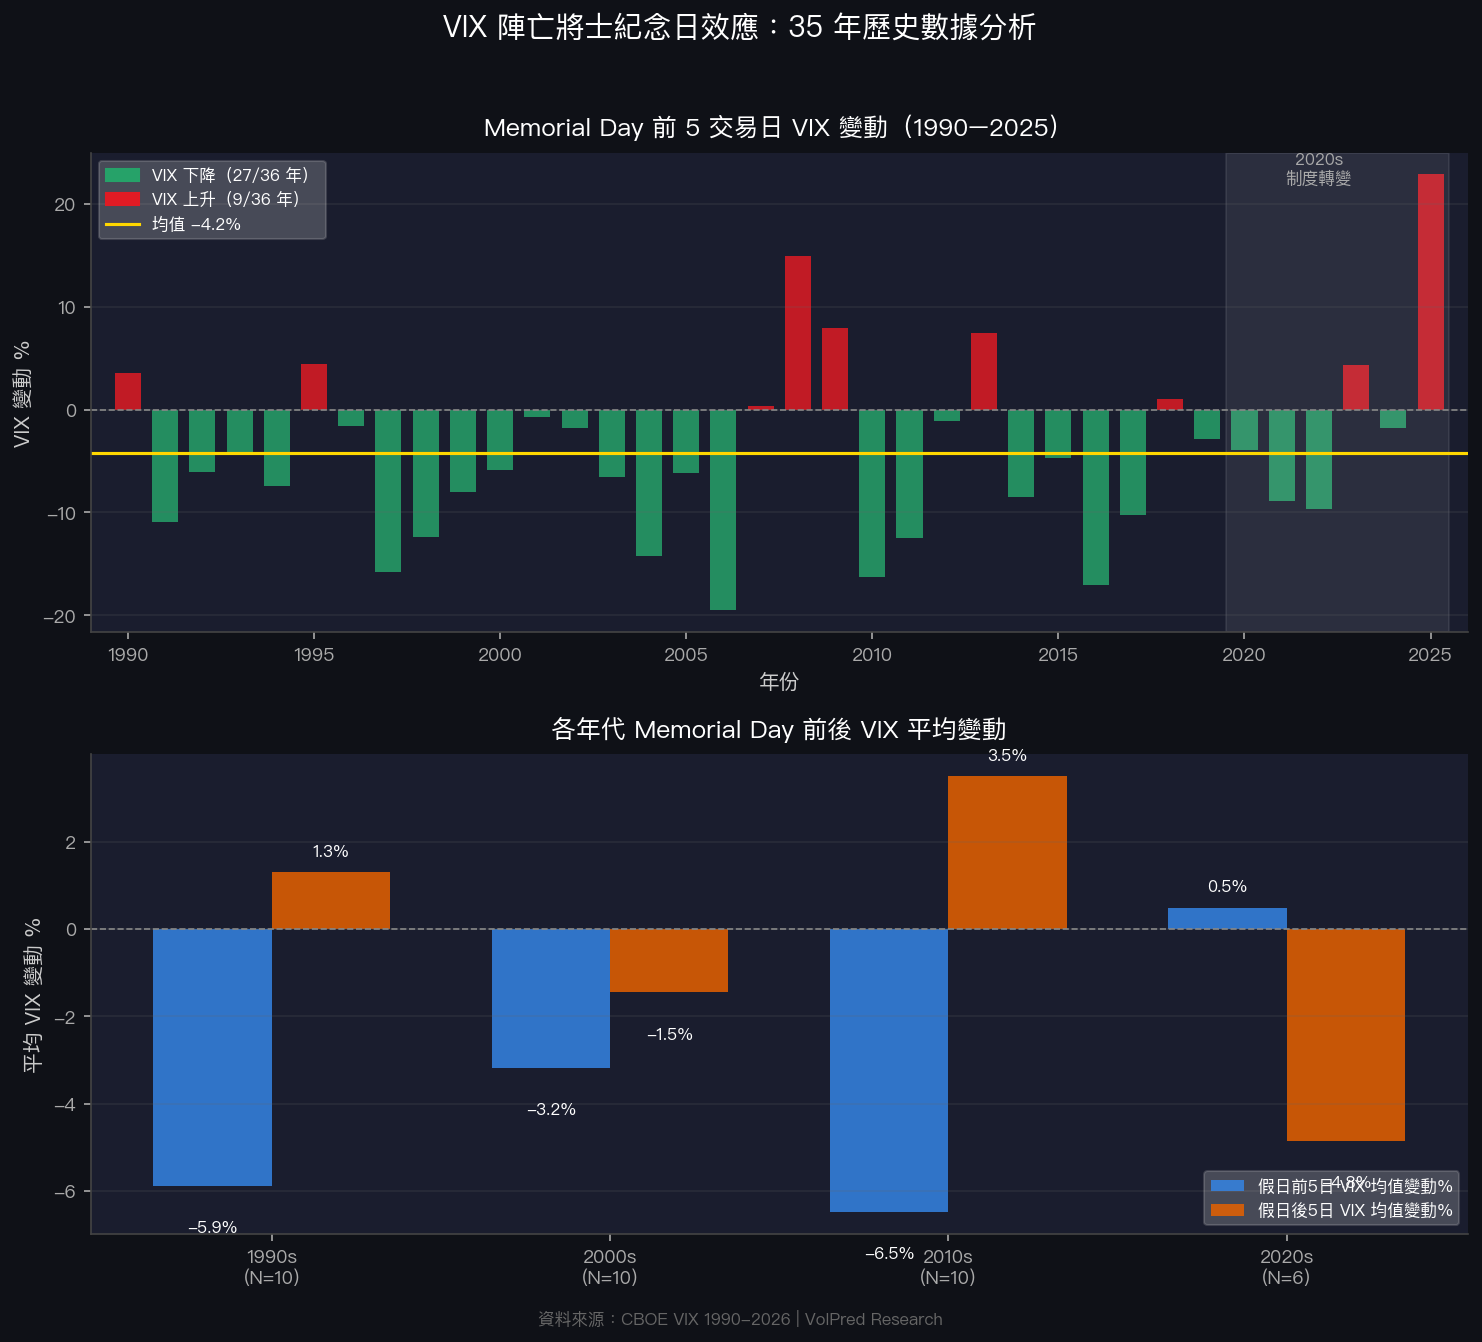
圖:上半為 1990–2025 年每年假日前 5 日 VIX 變動(綠色 = 下跌,紅色 = 上漲);下半為各年代假日前後平均變動比較。資料來源:CBOE VIX,VolPred K1397 分析。
為什麼放假前 VIX 會跌?
市場上有錢的人,在三天假期前通常不想讓手上的 option 繼續燒時間價值。Holiday 期間市場不開盤,但持有 put option(也就是「下跌保險」)的成本還是照滾。所以:
- 避險部位降低 → VIX 指數(市場的隱含波動率)跟著落
- 交易量縮 → 買賣雙方都不積極推動波動
這種現象不只 Memorial Day 有,美國其他三連假前也出現過類似情形,但 Memorial Day 剛好在 5 月財報季尾聲,通常沒有大事件干擾,所以歷史上這個效應最乾淨。
但 2020 年代把這個規律搞亂了
| 年代 | 假日前 5 日 VIX 均值 | 樣本數 |
|---|---|---|
| 1990s | -5.89% | 10 年 |
| 2000s | -3.18% | 10 年 |
| 2010s | -6.48% | 10 年 |
| 2020s | +0.48% | 6 年 |
1990 到 2019 年,三個年代加起來平均落幅 -4.9%,方向一致。2020 年代變成 +0.48%,連方向都反過來了。
最誇張的是 2025 年:假日前 5 個交易日,VIX 暴漲 22.88% 。那是川普關稅升高不確定性的高峰期,市場完全無視節前降溫的歷史規律,恐慌照樣升。
2020 年代裡只有 2021 年和 2022 年維持了節前壓縮(分別 -8.91% 和 -9.69%),其餘幾年不是沒動就是反向。
2026 年,目前的狀態
截至 5 月 20 日,VIX 收在 17.44 ,SPY 在 741 美元附近。風險預測引擎顯示目前是「正常制度」,台股美股都正常開盤。
17.44 大約在 VIX 歷史 5 月份均值 18.51 的正常範圍偏低端。跟 2025 年同期相比,今年沒有可見的重大事件炸彈壓在節前。
但這是否意味著今年的節前壓縮效應會回來?不知道。2020 年代的數據告訴我們,宏觀不確定性夠大的時候,這個 35 年的規律會整個失效。
這個發現能用來做什麼?
直接說: 不建議只靠節假日規律做交易決策 。
75% 的歷史記錄,意味著還有 25% 的年份 VIX 在假日前上漲。2020 年代更把這個比例拉低了。如果今年剛好碰上那 25%,損失和統計不符也是正常的。
這份分析比較適合用來理解:為什麼 VIX 在某個長假前「莫名其妙」跌了,背後有 35 年的歷史先例,機制是交易員降低假期保險的成本,不是什麼神秘預測。
本文基於實驗 K1397(VolPred Research,2026-05-22)。數據來源:CBOE VIX 日收盤 1990-01-02 ~ 2026-04-17,9,173 個交易日,36 個 Memorial Day 事件窗口。
[提出: Claude, 執行: Claude]