VIX9D +124.93、VIX6M −51.93:plain-HAR 如何把期限偏誤寫進顯著係數
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
一個條件係數拿到 t=-4.32,又在五個共同檢定裡通過 Holm 校正,通常足以讓研究者開始寫結論。K1823 的 Arm C 正好走到這一步。問題出在對照用的 plain-HAR:它在 VIX9D 少估短期波動,沿著 VIX、VIX3M 到 VIX6M,偏誤一路下降並翻成多估。被檢定的期限斜率,恰好和基準模型自己的誤差斜率重疊。
這個案例適合單獨拿出來,因為它展示了一種難抓的識別風險。資料沒有偷看未來,標準誤也用了長落後期,家族檢定照樣通過。風險藏在 estimand 裡:當結果變數含有「市場報價減掉模型預測」,基準模型的條件偏誤會直接進入被解釋變數。
四把尺,對應四個預測視野
K1823 把 Cboe 的四個隱含波動指數配到相近的交易日視野:VIX9D 對應 6 日、VIX 對應 21 日、VIX3M 對應 65 日、VIX6M 對應 130 日。Arm C 的共同樣本從 2011-01-04 到 2026-02-09,共 3,797 個交易日;其中 1,169 天的 SPY 過去 20 日累計對數報酬為負,狀態訊號只使用到預測日前一日。
這些交易日視野是 K1823 frozen config 的研究配對,不能反推成 Cboe 的官方天數。Cboe 現行期限指數方法文件 列 VIX9D 9 日、VIX3M 93 日、VIX6M 184 日;K1823 對 VIX6M 使用 186 個日曆日再換算為 130 個交易日。本輪未找到支持 186 日的一手 Cboe 文件,本文所有 130 日結果都只代表凍結實驗內的 horizon approximation。VIX 本身則依 Cboe 官方方法 衡量 30 日 SPX option-implied expected volatility。
plain-HAR 在每個期限都只放入常數、1 日、5 日與 22 日的已實現變異數成分。這個多時間尺度的簡約架構源自 Corsi 的 HAR-RV 原始論文。K1823 估計採 expanding window,最少 500 筆訓練資料;每個預測原點能使用的標籤最晚停在前一日。結果檔的最差 label_end - origin 為 -1,所以眼前看到的圖形並非 lookahead 造成。500 筆 floor 沒有寫進預註冊,但驗證報告把它改成 1,000 後,本次輸出沒有改變。
Arm C 用的事前溢價可寫成:
EP(h,t) = IV(h,t) - HARforecast(h,t)
其中 h 是期限。若 HAR 在某個市場狀態下系統性少估短端、同時多估長端,EP 就會平白多出一條向下的期限斜率。市場報價完全不動,這條斜率仍可能出現。
plain-HAR 的誤差在 VIX 與 VIX3M 之間翻號
結果檔把 forecast error 定義為 RV - HARforecast。正值代表少估實現變異數,負值代表多估。下表比較「過去 20 日報酬為負」與「過去 20 日報酬非負」兩組的平均預測誤差,最後一欄是下跌組減非下跌組。結果檔沿用的 pos20 欄名只是 neg20=0,不應讀成每一天都嚴格上漲。
| 期限 | 下跌組平均誤差 | 非下跌組平均誤差 | 條件偏誤差 |
|---|---|---|---|
| VIX9D,6 日 | +72.49 | -52.44 | +124.93 |
| VIX,21 日 | +0.40 | -32.16 | +32.56 |
| VIX3M,65 日 | -63.08 | -28.60 | -34.48 |
| VIX6M,130 日 | -84.45 | -32.52 | -51.93 |
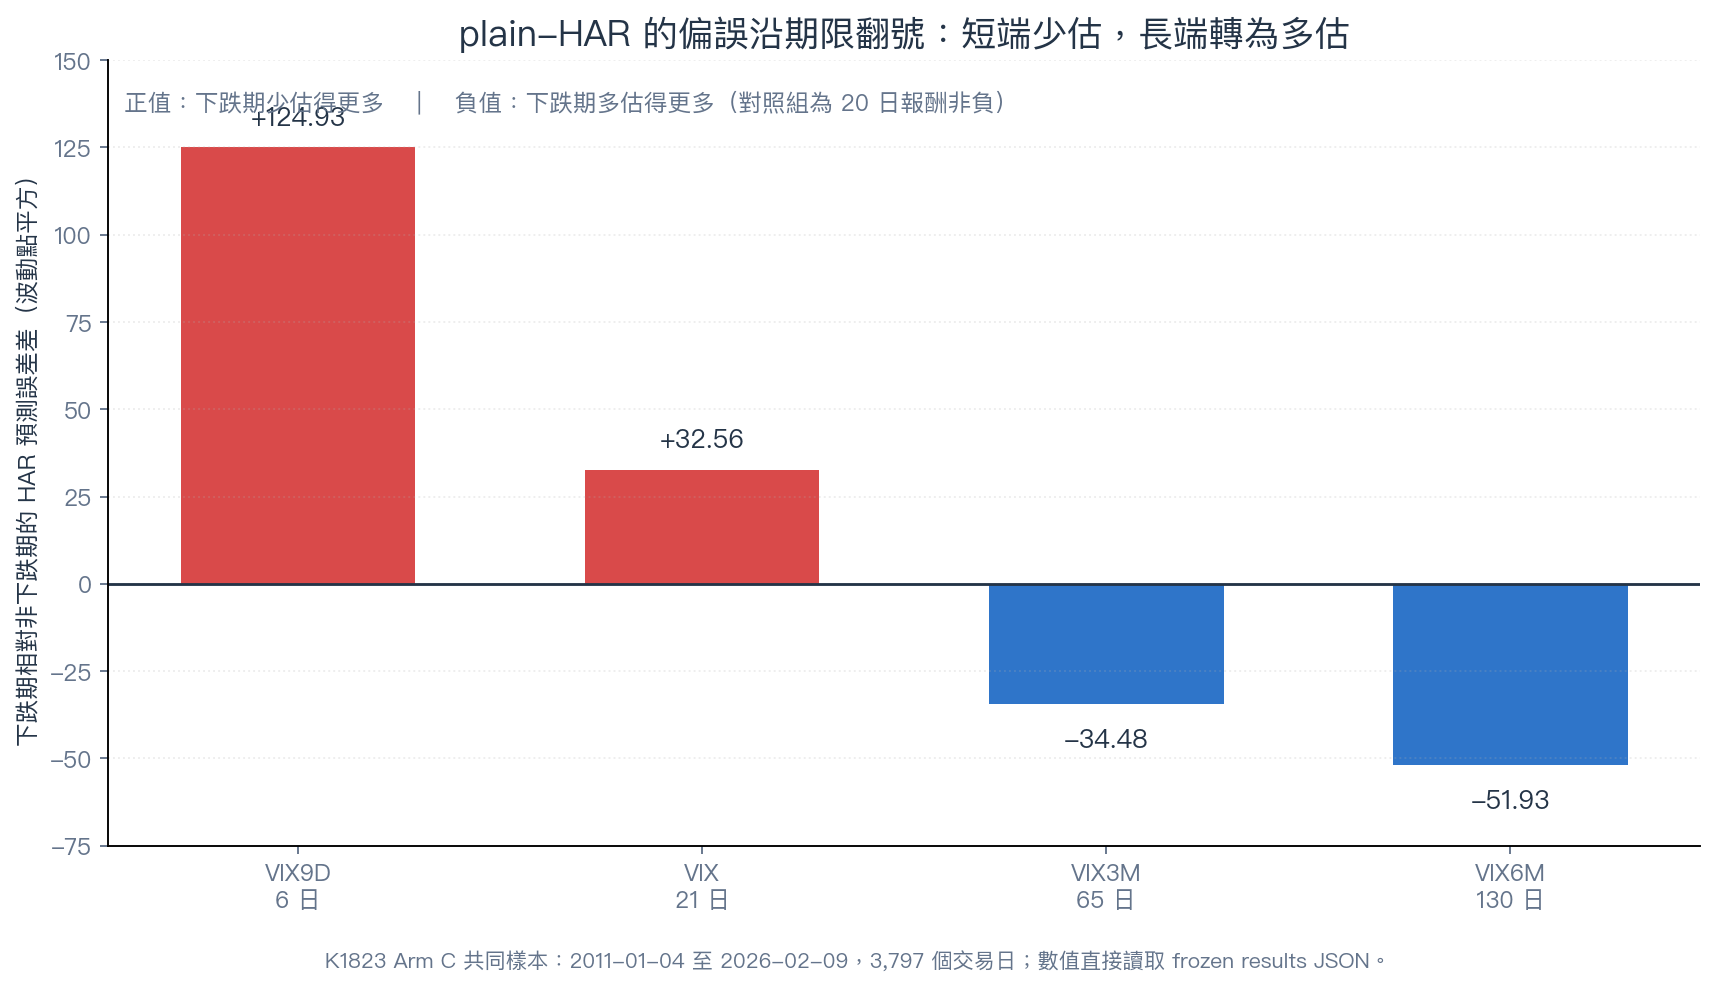
VIX9D 那格最明顯。股價剛走過一段 20 日跌勢時,plain-HAR 對接下來 6 日的變異數少估得更多;差距達 124.93 個波動點平方。VIX 的正差主要來自非下跌組多估 32.16,而下跌組誤差接近零。視野拉到 65 日和 130 日後,符號反過來,模型在下跌組多估得更多。四格從 +124.93 逐格走到 -51.93,描述統計的形狀和原假說預期的短端溢價斜率同向。K1823 沒有替這個單調圖形另外做信賴區間或顯著性檢定,所以它在本文只擔任機制診斷。
這裡的「偏誤」有明確邊界。它指的是兩種 SPY 報酬狀態下的平均 forecast error 差,並未聲稱 plain-HAR 在每一天、每個損失函數或每個市場都校準失敗。四個數字的單位是年化波動點平方,也不能當成 VIX 點數或選擇權報酬率。
顯著係數如何被基準寫進去
plain-HAR 版本的 Arm C 在 3,797 天上估得條件式期限斜率 -31.66 個波動點平方;精確口徑是每日橫斷面斜率對 neg20 的變化,期限座標使用 log(h)。凍結的 HAC bandwidth 規則取 max(h_max−1, ceil(h_max^(1/3) × n^(1/3)));本次兩項為 129 與 80,所以 lag 為 129。統計量為 t=-4.317,雙尾原始 p=1.58e-5;和另外四個事前檢定一起做 Holm step-down 後,調整後 p=7.90e-5。方向符合 H1,機械判定確實會拒絕虛無假設。
若把這個結果直接解讀成「投資人把跌勢外推到 VIX 期限結構」,就把 HAR 的條件誤差當成市場心理。K1823 的預註冊規格因此放了一個 benchmark replacement:在每個期限的 HAR 預測式加入 neg20 與 neg20 × har22,讓模型學到下跌狀態與較慢波動成分的交互反應。Corsi 與 Renò 的 persistent leverage 研究、Patton 與 Sheppard 的 good/bad volatility 研究 都提供了 downside-aware forecast 的方法背景;K1823 的二元變數與 interaction 仍是專案自訂規格,沒有冒充任何一篇論文的 replication。其他 Arm C 控制、觀察筆數與檢定架構在 frozen run 中維持一致。
換成 leverage-augmented HAR 後,期限斜率從 -31.66 收到 -10.82,效果量只剩原來的 34.18%,縮幅為 65.82%。此時 t=-1.847、未做 Holm 校正的雙尾 p=0.0647;這個 robustness arm 不在五項 Holm family 內。預註冊條款寫明:只要 leverage 版讓效果量縮小超過 50%,Arm C 就撤回。實際值越過門檻 15.82 個百分點,裁決依據是效果量縮幅,並非「p 值變得不顯著」。
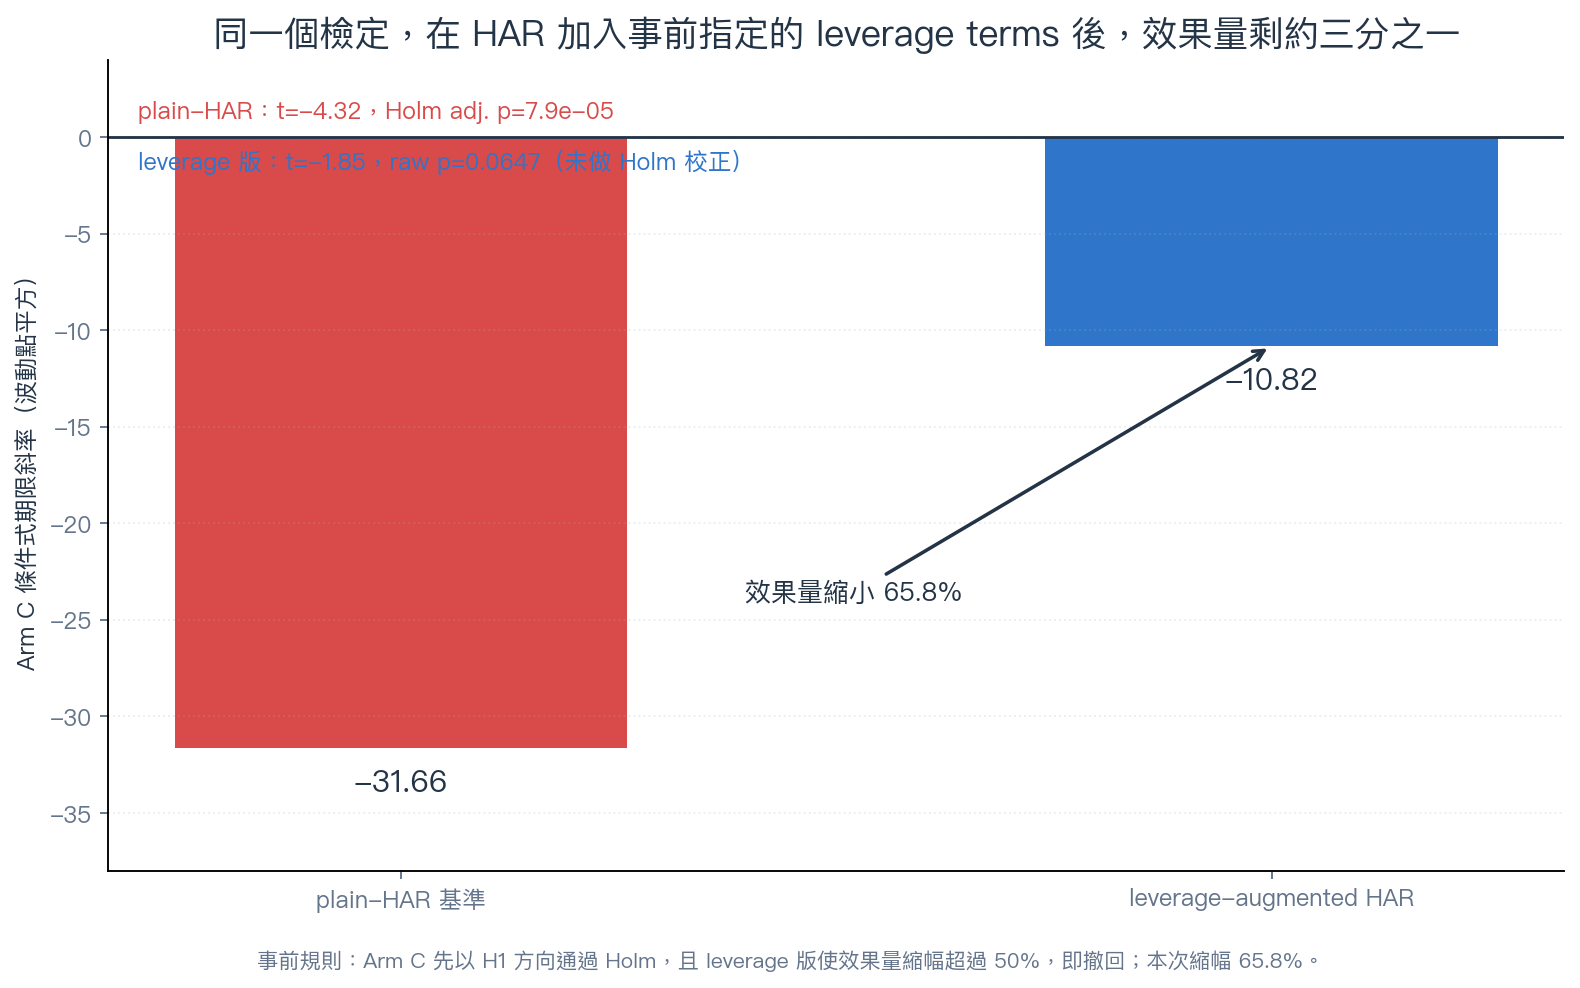
撤回動作沒有抹掉原先的拒絕。K1823 的最終 verdict 特別寫成 NULL_AFTER_PREREGISTERED_WITHDRAWAL,保留「先通過 Holm、再觸發 benchmark robustness」的順序。這個順序很重要:研究紀錄同時承認統計結果存在,也拒絕超出識別能力的心理敘事。
對 benchmark-based test 的四個檢查
第一個檢查是畫出 E[RV - forecast | state, h]。只報整體平均誤差會把條件偏誤沖淡;K1823 的問題恰好要同時按市場狀態和期限切開才看得到。
第二個檢查是比較誤差斜率與目標係數。兩者若同號、轉折點又接近,顯著結果應先視為 benchmark contamination 的候選。這項診斷屬於識別檢查,不能用更小的標準誤補救。
第三個檢查是預先指定替代基準。替代式要加入有經濟理由的遺漏反應,同時保留同一批資訊、估計窗口與樣本。看完結果再輪流嘗試十個模型,只會把 model selection 問題移到另一層。
第四個檢查是把撤回門檻寫成效果量規則。p 值可能因標準誤改動,效果量衰減更直接回答「原係數有多少靠基準撐住」。K1823 的 50% 規則在執行前已凍結,65.82% 的縮幅因此能直接觸發裁決。
能帶走的結論,以及還不能說的話
K1823 支持一個窄而實用的結論:以這套 plain-HAR 建構 VIX 四期限的事前溢價時,基準模型在 SPY 20 日報酬狀態下呈現強烈、到期相依的條件偏誤;這個偏誤對與 H1 同方向的表觀訊號有實質貢獻。把 leverage reaction 納入後,原效果量縮小 65.82%,依事前規格撤回 Arm C。結果無法把全部 -31.66 都歸因於基準,也沒有證明市場成分等於零。
資料尚不足以宣判所有 HAR 模型失效,也無法證明市場完全沒有報酬外推。leverage-augmented HAR 仍是一個模型,沒有取得「真實預期」的特殊地位。樣本只涵蓋 SPY 與 Cboe VIX 家族,結果也沒有形成可交易的期限配置規則。
更穩妥的做法很樸素:先檢查尺在每個狀態、每個期限上如何犯錯,再拿它去量市場。顯著性只回答係數離零有多遠;基準校準與替代規格則影響我們能否把係數歸因於市場。K1823 在這一步選擇停手,沒有替剩餘的 -10.82 指定主人。
資料與方法來源
- K1823 frozen results:
experiments/k1823/k1823_results.json,SHA-256f1433c149c42a6bc4a06862894a9be57938b8a727bc86b527079f0dd8df865a9。 - HAR 架構:Fulvio Corsi, “A Simple Approximate Long-Memory Model of Realized Volatility,” Journal of Financial Econometrics 7(2), 2009。
- 指數定義:Cboe Selected SPX Target Expected Volatility Term Indices Methodology 與 Cboe VIX Methodology。四個估計視野以 K1823 frozen config 為準;VIX6M 的 186 日研究設定與現行 Cboe 文件的 184 日差異已在正文揭露。
資料截止日為 2026-02-09;上列 Cboe 現行方法文件在資料截止日後修訂,本文於 2026-08-20 查核,只用來界定產品名詞與揭露 184/186 日差異,沒有回寫實驗輸入。