台指期一天裡最吵的五分鐘在九點整:這張時刻表十幾年沒變,但它不夠用
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
每個看過台指期盤中走勢的人都知道:開盤那一段最吵,中午最安靜。
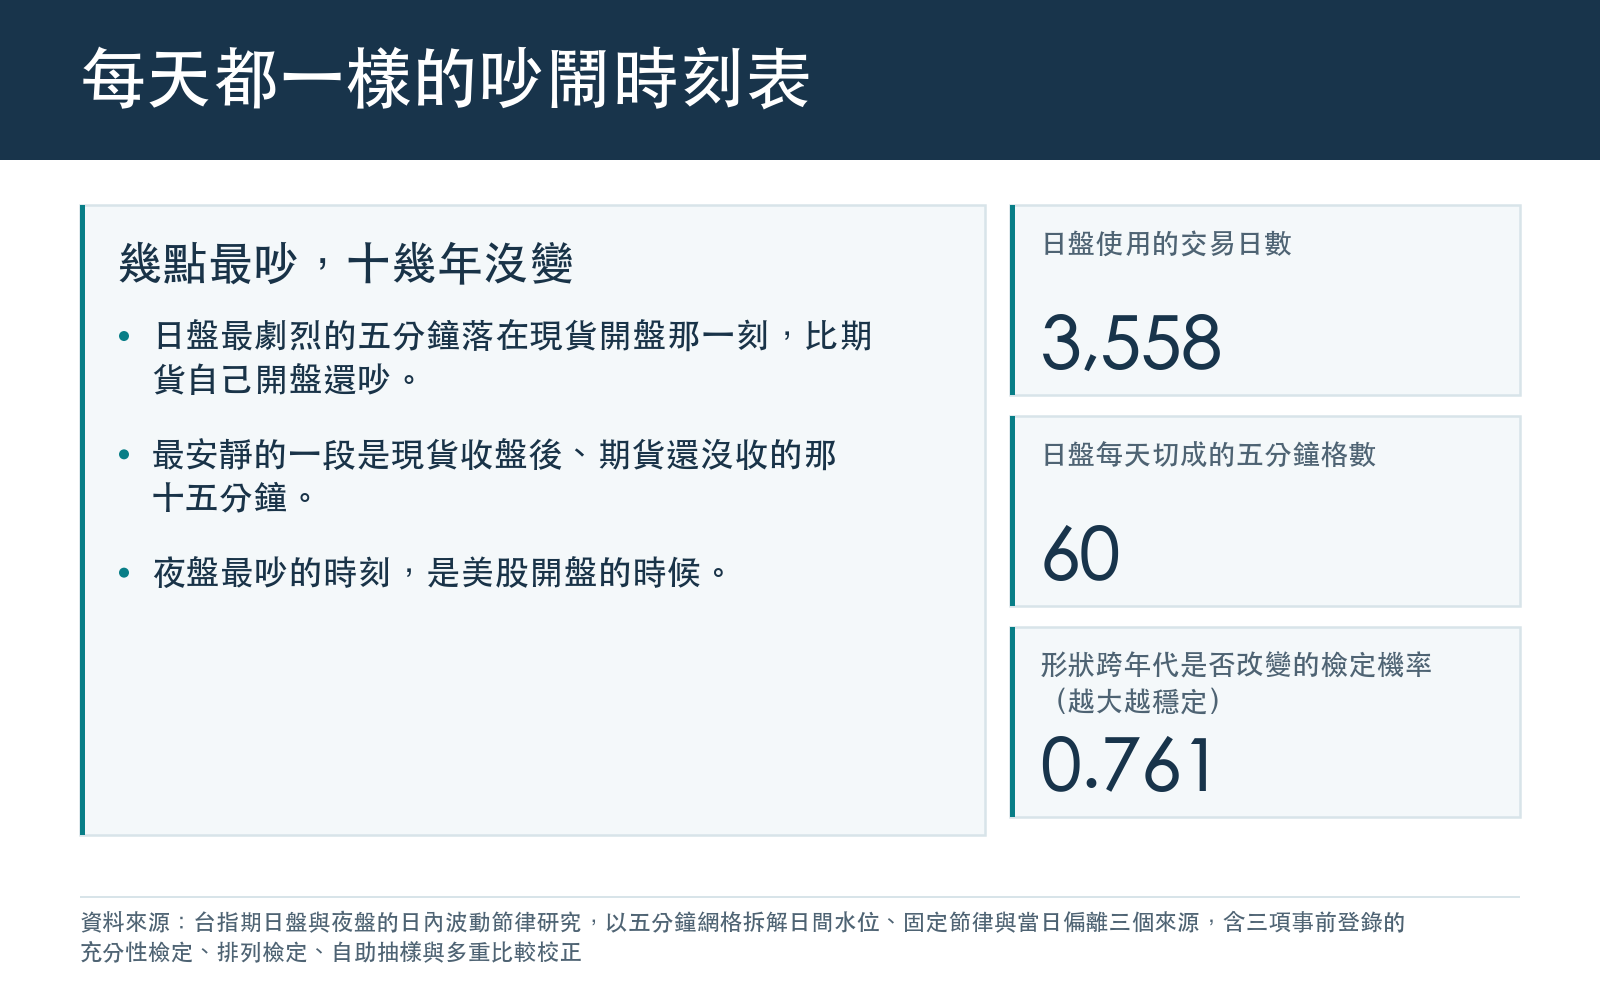
這件事有多準?把 3,558 個日盤交易日、每天切成 60 個五分鐘,逐格平均下來,會得到一張很清楚的時刻表。
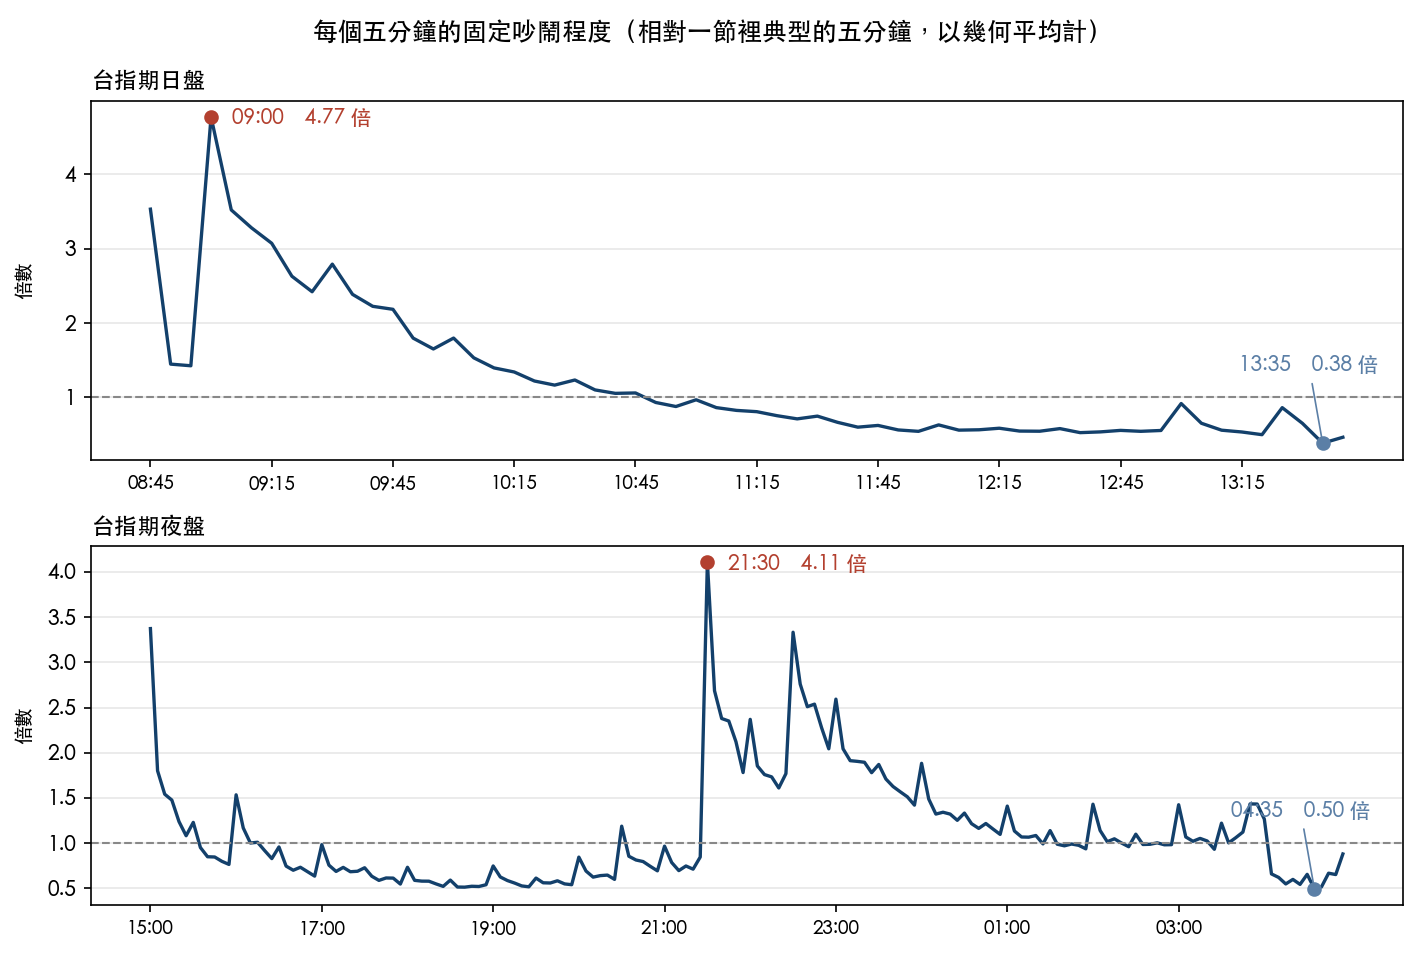
最吵的一格不是開盤那一格
台指期 08:45 開盤,那一格是典型五分鐘的 3.53 倍 。接著掉下來,08:50 和 08:55 都只剩一倍多。
然後 09:00 一到,衝上 4.77 倍 ——整天最高。
那是現貨開盤的時間。期貨比現貨早開十五分鐘,而整天最劇烈的那五分鐘,落在現貨開盤那一刻。
最安靜的一格在 13:35,只有 0.38 倍 。現貨 13:30 就收了,期貨還要再撐十五分鐘,而這十五分鐘是整天最安靜的一段。
夜盤的形狀完全不一樣。15:00 開盤有一波,然後一路安靜到晚上。 21:30 突然衝到 4.11 倍 ,那是夏令時間的美股開盤;22:30 還有一個 3.33 倍的高點,對應冬令時間的美股開盤。台指期夜盤最吵的時刻,是別人的市場開門的時候。
這張時刻表還有一個特點: 它很穩定 。實驗專門檢查過這個形狀在不同年代有沒有變,日盤那項檢定的機率是 0.761——十幾年來形狀沒有可察覺的改變。
那知道現在幾點,夠不夠?
時刻表這麼清楚又這麼穩,很自然會想:那我只要知道現在幾點,就大概知道現在該多吵了吧?
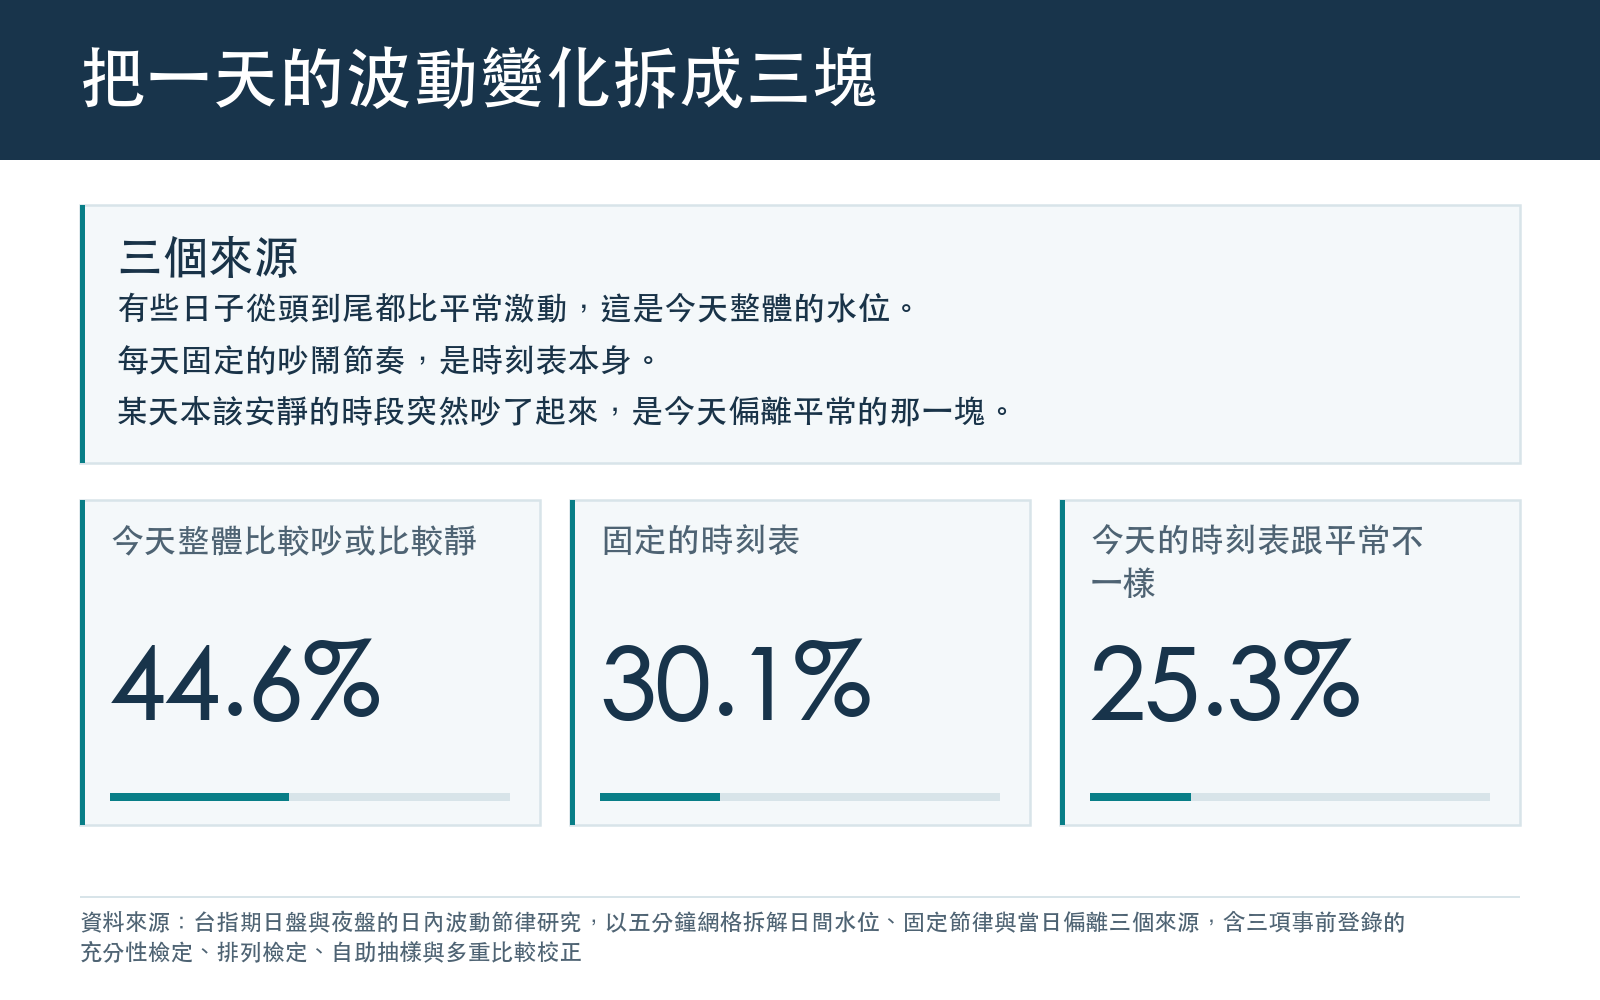
要回答這個問題,得先把「一天之中的波動變化」拆開。它有三個來源:
- 今天整體比較吵或比較靜 ——有些日子從頭到尾都比平常激動
- 固定的時刻表 ——就是上面那張圖
- 今天的時刻表跟平常不一樣 ——比如某天中午突然有消息,本該安靜的時段吵了起來
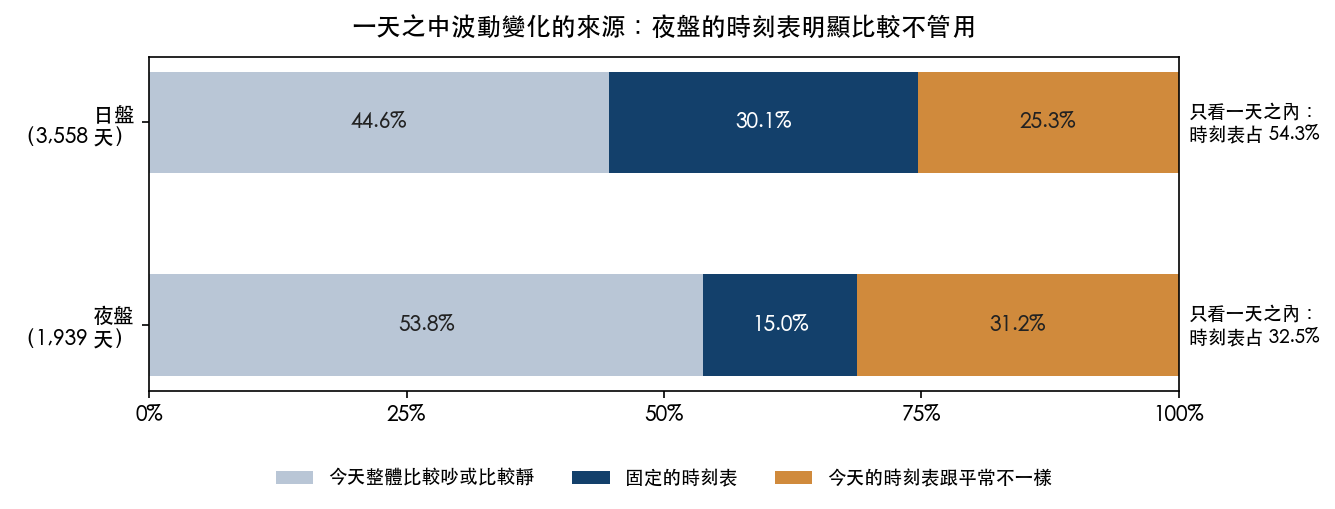
| 今天整體水位 | 固定時刻表 | 今天偏離平常 | 只看一天之內,時刻表占 | |
|---|---|---|---|---|
| 日盤(3,558 天) | 44.6% | 30.1% | 25.3% | 54.3% |
| 夜盤(1,939 天) | 53.8% | 15.0% | 31.2% | 32.5% |
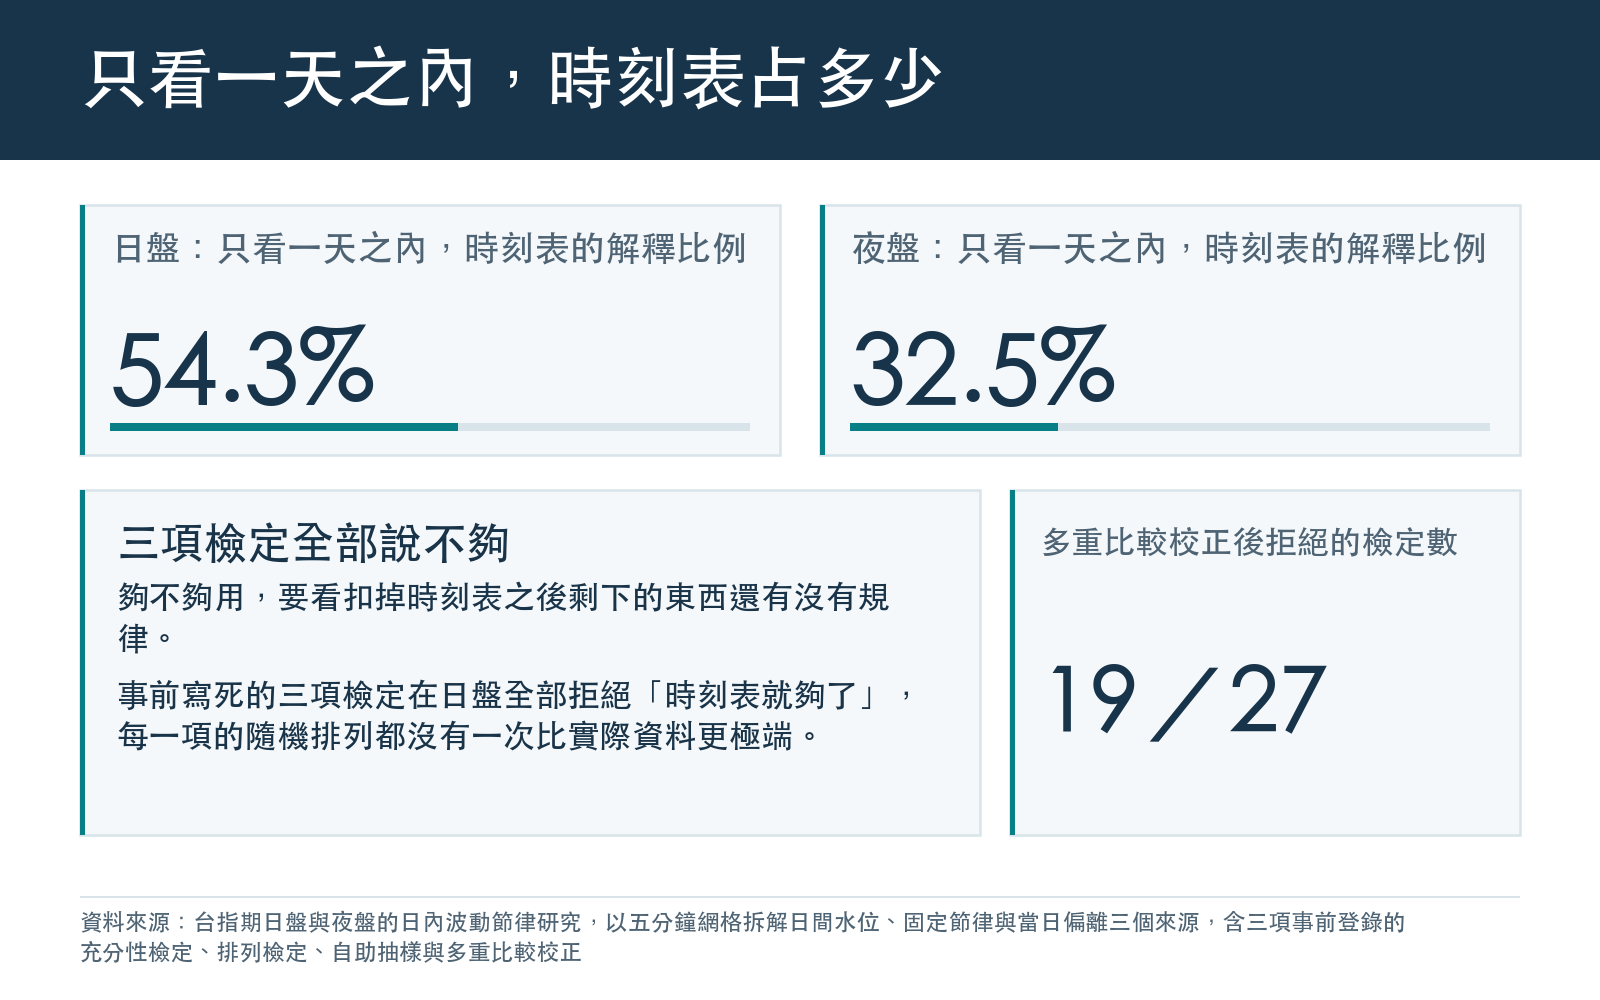
把「今天整體水位」這一塊拿掉、只看一天之內,日盤的固定時刻表解釋了 54.3% 。剩下的將近一半,是「今天的節奏跟平常不一樣」。
換不同的切法(每 15 分鐘一格、或每 15 分鐘裡再切 5 分鐘),這個數字落在 53.4% 到 55.5% 之間,結果不是某一種切法造出來的。
「一半」這個數字要小心讀
54.3% 是在最保守的假設下算出來的。
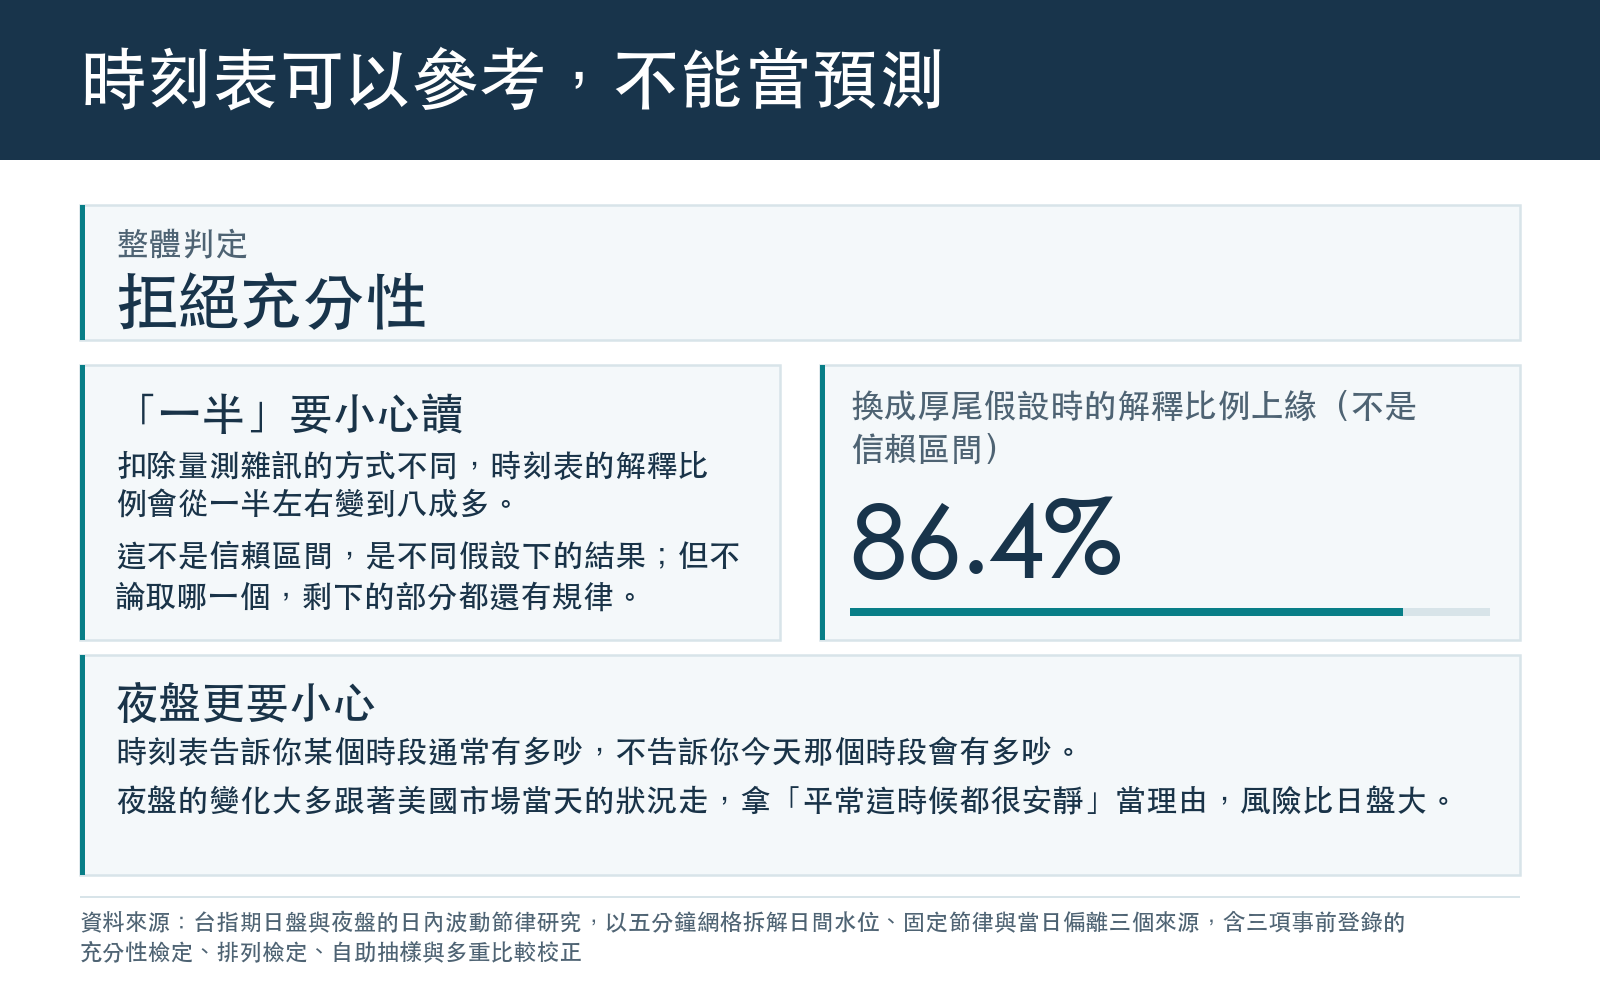
五分鐘的波動本身有量測雜訊,要先扣掉雜訊才知道真正的變化有多少。實驗試了三種扣法:最保守的得到 54.3%,把極端跳動截掉的得到 74.6%,假設報酬有厚尾的得到 86.4%。
這三個數字不是信賴區間 ,它們是三種不同假設下的結果,實驗本身也明寫這一點。所以準確的說法是:時刻表解釋了一天之內波動的一半到八成多,看你怎麼處理雜訊。
但不管取哪一個數字,下一段的結論都不變。
三項檢定,全部拒絕「時刻表就夠了」
「夠不夠用」要問的是 扣掉時刻表之後,剩下的東西還有沒有規律 ,占比多少反倒是次要的。如果剩下的只是隨機雜訊,那時刻表就是完整的解釋;如果剩下的還有結構,那時刻表就不夠。
實驗事前寫死了三項檢定去問這件事:
- 扣掉時刻表後,各個時段的殘差還有沒有系統性差異
- 市場在不同狀態下(平靜 vs 激動),時刻表的形狀會不會變
- 殘差本身的波動會不會一陣一陣地聚集
三項在日盤全部拒絕。每一項都做了 1,000 次隨機排列, 沒有一次隨機排列的結果比實際資料更極端 。
這三項檢定不是容易觸發的那種。實驗先在「時刻表確實就夠了」的模擬資料上測過,其中兩項在 5% 的名目門檻下,實際誤判率分別只有 2% 和 6%。整批 27 項檢定經過多重比較校正(門檻 0.1)後,有 19 項拒絕。
夜盤更不能靠時刻表
夜盤的固定時刻表只占 15.0% ,只看一天之內也只有 32.5% ,遠低於日盤。
夜盤的波動更多來自「今天整體水位」和「今天偏離平常」,這和上面那張圖一致:夜盤最吵的時刻是美股開盤,那個時點 每天都在 ,但當天美國那邊發生什麼事,才決定那一格到底有多吵。
這是我們對數字的解讀,實驗本身沒有檢定這個機制。
三件可以帶走的事
第一,時刻表是真的,而且很穩。 09:00 最吵、13:35 最靜、夜盤 21:30 衝高,這些不是巧合,十幾年來形狀沒變。如果你要選一個時段下單以避開劇烈波動,這張表值得參考。
第二,但別把它當成完整的預測。 知道現在幾點,大概能解釋一天之內波動變化的一半左右;另一半取決於「今天」本身。時刻表告訴你某個時段通常有多吵,不告訴你今天那個時段會有多吵。
第三,夜盤尤其如此。 只看一天之內,夜盤的時刻表占 32.5%,日盤是 54.3%,大部分的變化跟著美國市場當天的狀況走。在夜盤用「平常這時候都很安靜」當理由,風險比日盤大得多。
資料與方法 :台灣期貨交易所台指期逐筆成交資料,彙整為一分鐘再切成五分鐘。日盤 08:45 至 13:45 共 60 格,期間 2012-01-02 至 2026-07-30,扣除成交覆蓋不足的 2 天後使用 3,558 天;夜盤 15:00 至隔日 05:00 共 168 格,期間 2017-06-30 起,使用 1,939 天。每一格的時刻由實驗記錄的交易時段與格數換算,結果檔本身存的是依序排列的格子,不存時刻。圖與文中的「倍數」是結果檔所存對數時刻表取指數後的值,相對的基準是一節裡五分鐘的幾何平均,由本文換算。變異拆解以日盤五分鐘網格為主,另以十五分鐘與「十五分鐘內再切五分鐘」兩種網格驗證。三項關鍵檢定各做 1,000 次排列,信賴區間由 1,000 次自助抽樣估計,亂數種子固定。多重比較以 Benjamini-Hochberg 法控制,門檻 0.1。 限制 :本實驗的事前登錄在 2026-08-31 經審查修正過一次,原文件對「每格只有一筆報酬的網格」歸屬前後矛盾,修正後這類網格與整個 0050 格子一律只作診斷、不作確認性證據,本文未引用它們;美股 SPY 的確認性格子只有 134 個交易日,本文未以它下結論;台指期是指數期貨,日內節奏受期貨特有的結算與夜盤結構影響,外推到個股需另外驗證。本文其餘數字取自該實驗結果檔的具名欄位。
懶人包圖組