期中選舉年的十月底到隔年四月底:19 個窗口、九窗口家族的校正,以及一個登記在窗口開始之前的預測(K1994)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
2026 年是美國的期中選舉年,投票日在 11 月 3 日。K1994 檢驗一個流傳很久的說法:期中選舉年從 10 月最後一個交易日到隔年 4 月最後一個交易日,S&P 500 的報酬高於其他年份。這是一項預註冊檢定,主窗口、檢定方式與判準都在讀資料之前寫定,不過預註冊不是盲的(is_blind=false,凍結前已經看過的東西列在預註冊檔的第 3 節)。
結論
1950 年到 2025 年,19 個期中選舉年窗口的平均對數報酬是 13.61%,其餘 57 年是 3.81%,差距 D 為 9.80 個百分點,Welch t 為 5.195。標籤置換 100,000 次,只有 1 次做出不小於觀測值的差距,單尾 p 為 2e-05;對九個窗口的家族做 Holm 調整後 p 為 0.00018。判定標籤為 CONFIRMED,強度敘述是「CONFIRMED and survives the correction for the 9 windows」。
三個限定要和結論一起讀。第一,窗口是「十月底到四月底」,起點在投票日之前,所以不能稱為選後報酬。第二,九個窗口裡有 5 個在 Holm 調整後仍低於 0.05,4 個沒有,只有事先指定的主窗口決定結論,其餘都是探索。第三,5 個期中選舉年構成的 2004 年以後子樣本,差距明顯較小,而且樣本太小,既不能說效應消失,也不能說效應存在。
檢定設計
每一年 Y 取一段固定窗口:Y 年 10 月最後一個交易日的收盤,到 Y+1 年 4 月最後一個交易日的收盤,計算 S&P 500 價格指數(^GSPC)的對數報酬。總統任期的第二年是期中選舉年,其餘年份歸為對照組。比較的統計量是兩組平均報酬的差 D,檢定方式是把期中選舉年的標籤隨機重排,重排 100,000 次、固定種子 1994,數有多少次隨機分組的差距不小於觀測值。這個檢定能給出的最小單尾 p 是 100,001 分之 1,2e-05 已經貼近下限,所以不主張更小的 p。
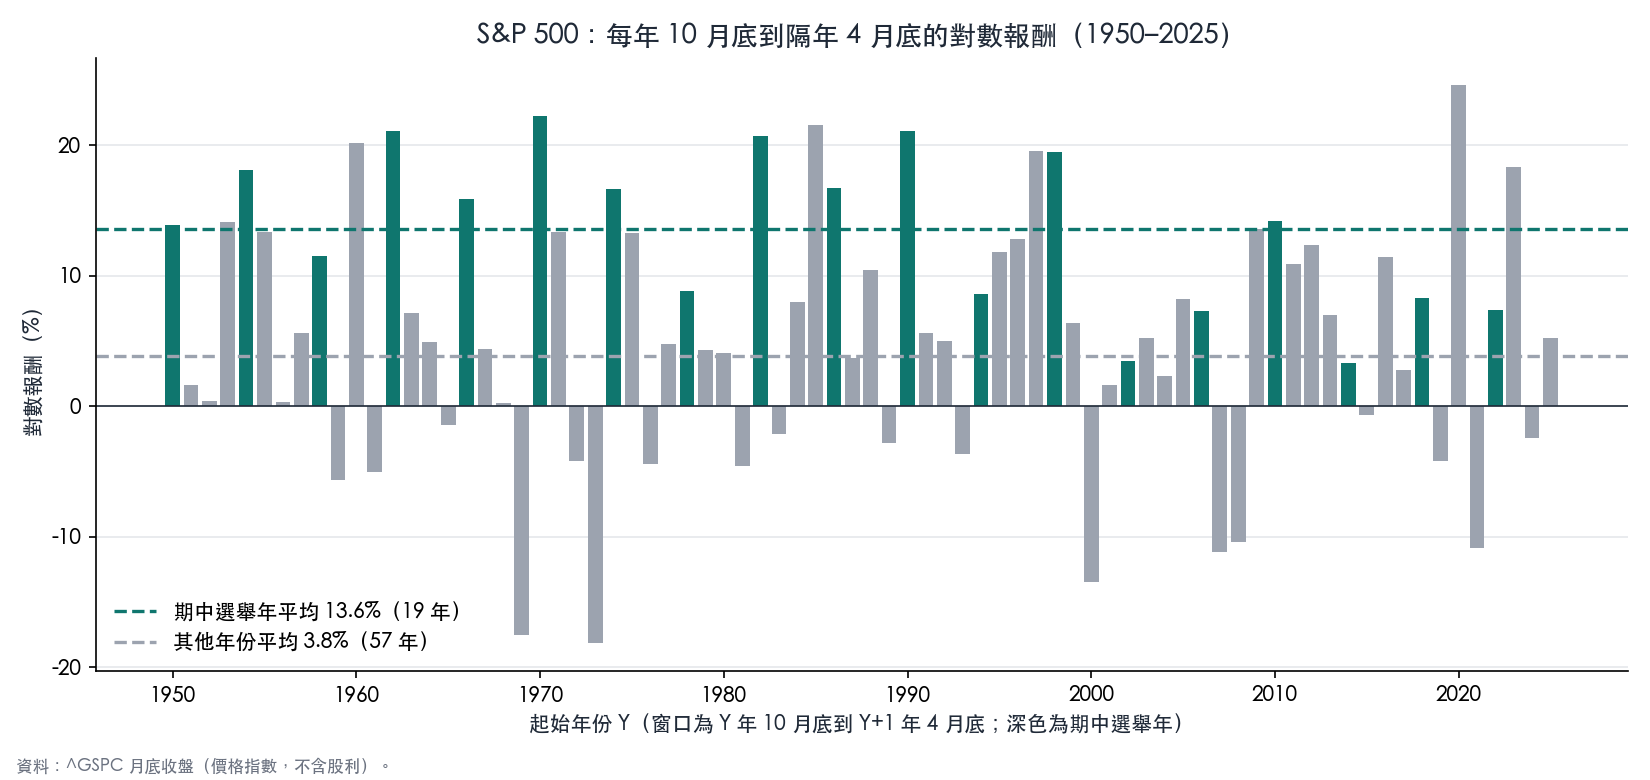
資料的限制有三項。^GSPC 是價格指數,1957 年以前是 S&P 90 綜合指數,不含股利;穩健性 R2 改用 French 資料庫含股利的市場報酬。交易日曆套件在 1971 年以前缺少部分休市日,有 19 個月的月底以檔案內最後一列為準。主檢定只有 19 個期中選舉年窗口,這是小樣本。
九個窗口的家族
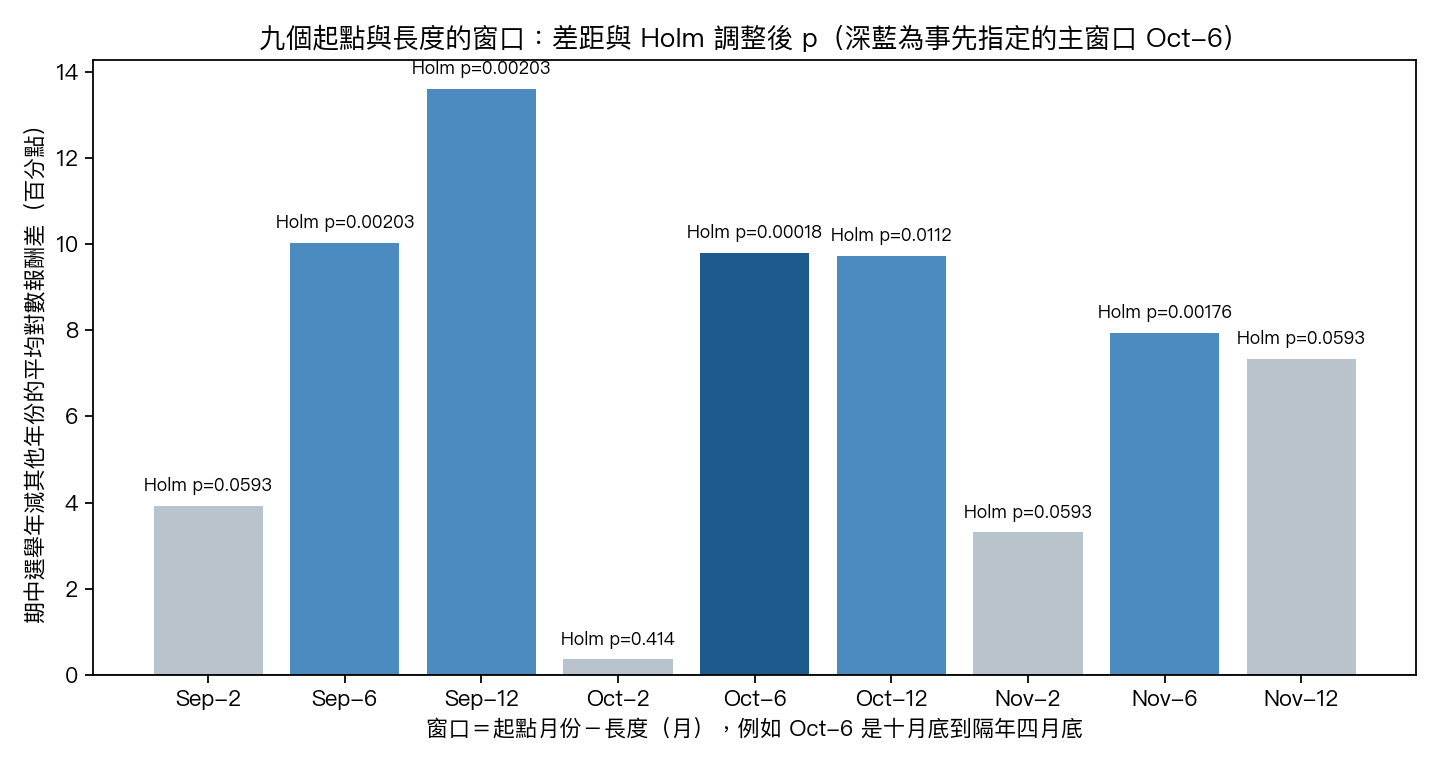
事先登記的家族有九個窗口,起點是 9、10、11 月底,長度是 2、6、12 個月。下圖把九個窗口的差距與 Holm 調整後 p 放在一起。
| 窗口 | 期中選舉年/其他年份 | 平均報酬差 D | Welch t | 單尾 p | Holm 調整後 p |
|---|---|---|---|---|---|
| Sep-2 | 19 / 57 | 3.92 個百分點 | 2.231 | 0.02872 | 0.059279 |
| Sep-6 | 19 / 57 | 10.02 個百分點 | 4.004 | 0.00032 | 0.00203 |
| Sep-12 | 19 / 57 | 13.60 個百分點 | 4.099 | 0.00029 | 0.00203 |
| Oct-2 | 19 / 57 | 0.36 個百分點 | 0.235 | 0.41377 | 0.41377 |
| Oct-6 | 19 / 57 | 9.80 個百分點 | 5.195 | 2e-05 | 0.00018 |
| Oct-12 | 19 / 56 | 9.74 個百分點 | 3.421 | 0.00224 | 0.0112 |
| Nov-2 | 19 / 57 | 3.31 個百分點 | 2.397 | 0.01482 | 0.059279 |
| Nov-6 | 19 / 57 | 7.95 個百分點 | 4.083 | 0.00022 | 0.00176 |
| Nov-12 | 19 / 56 | 7.33 個百分點 | 2.410 | 0.0176 | 0.059279 |
Holm 調整後仍低於 0.05 的窗口是 Sep-6、Sep-12、Oct-6、Oct-12、Nov-6;沒有通過的是 Sep-2、Oct-2、Nov-2、Nov-12。主窗口 Oct-6 的 Holm 調整後 p 是 0.00018,在家族內最小。最弱的是 Oct-2(十月底到十二月底):D 只有 0.36 個百分點,Welch t 為 0.235,Holm 調整後 p 為 0.41377。兩個月的短窗口在三個起點上都沒有通過,差距出現在較長的窗口,沒有出現在兩個月的短窗口。這是對家族形狀的描述,不解釋原因;只有主窗口有判定權,其餘八個窗口不能拿來另外宣稱發現。
檢定力
預註冊在讀資料之前登記的最小可檢出差距是 6.98%。讀完資料後,用實現的合併標準差 8.74% 重算,最小可檢出差距是 5.76%。觀測到的 D 為 9.80 個百分點,大於兩個門檻,所以這項檢定對這個差距有足夠的檢定力;同時也代表小於這個門檻的差距在這組資料裡看不出來。
穩健性
穩健性結果只報告,不參與判定。
- R1 拉長樣本到 1928–2025 年:24 個期中選舉年與 74 個其他年份,D 為 8.23 個百分點,Welch t 為 3.185,單尾 p 為 0.00284。差距變小但方向不變。
- R2 改用含股利的總報酬:D 為 10.37 個百分點,Welch t 為 4.975。
- R3 每次剔除一個期中選舉年,共 19 次檢定,最大的單尾 p 是 5.9999e-05,出現在剔除 2010 年時,所以沒有單一年份撐起結果。
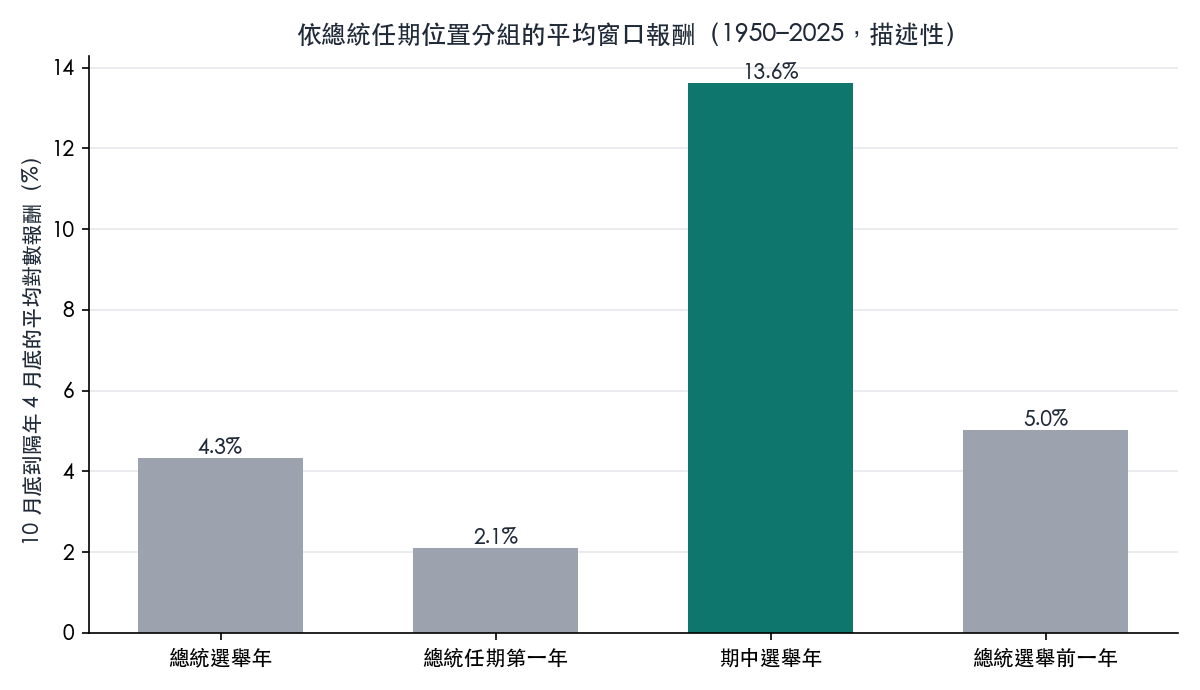
- R4 依總統任期位置分組的窗口平均報酬:總統大選年 4.32%、任期第一年 2.10%、期中選舉年 13.61%、任期第三年 5.02%。這是描述,沒有檢定。
R5 取 2004 年以後:5 個期中選舉年與 17 個其他年份,D 為 3.56 個百分點,Welch t 為 1.165。預註冊沒有為這個子樣本設檢定,只有描述。差距比全樣本小,但 5 個觀測的標準誤太大,這個數字既不能支持「文獻發表後效應消失」,也不能反駁它。
登記在窗口之前的預測
下一個窗口是 2026-10-30 到 2027-04-30。預註冊登記的條件預測,是 19 個歷史期中選舉年窗口的平均 13.61%,並登記這 19 個窗口的第 10 與第 90 百分位 6.54% 與 21.09%;無條件的對照是全部窗口的平均 6.26%。這是歷史分布的登記,不是對未來報酬的保證,也不含機率陳述。窗口結束後只會以一次觀測對照它:一次觀測是一筆紀錄,不是一次檢定,無論落在區間內外,都不改變上面的統計結論。
限制
- 主檢定只有 19 個期中選舉年窗口;2004 年以後只有 5 個。
- 預註冊不是盲的(
is_blind=false),凍結前看過的內容列在預註冊檔。 - 窗口是十月底到四月底,起點在投票日之前。
- 九個窗口裡只有主窗口有判定權;其餘窗口的通過與否是家族形狀的描述。
- 價格指數不含股利;含股利的 R2 只作穩健性。
- 這是歷史樣本內的統計關聯,不含交易成本、部位或避險,不構成投資建議。
資料來源
S&P 500 價格指數 ^GSPC 月底資料(1957 年以前為 S&P 90 綜合指數),Kenneth French 資料庫的含股利市場報酬;樣本期間 1950–2025 年,資料截止於 2026-09。結果檔 experiments/K1994/k1994_results.json,預註冊 experiments/K1994/PREREGISTRATION.md,實驗 K1994。