「AI 泡沫」聽起來是六家一起的事,資料說只有一家的左尾真的變糟了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
AI 基礎設施的擴建是用借來的錢推進的。伺服器、電力、土地都要先付,收入要等企業端把東西用起來才會回來。如果那一端的回報不如預期,下行由誰承接?
市場對這件事的講法通常是集體的:「AI 泡沫」破掉,這一批股票一起完蛋。
集體不集體,可以量。
量什麼
取微軟、Alphabet、亞馬遜、Meta、輝達、甲骨文六家,加上標普五百當基準,從 2021-01-04 到 2026-08-31、共 1420 個交易日的還原收盤價。
看的是「最壞的日子有多壞」。用的指標是期望短缺:把最差的那 5% 交易日挑出來,算它們的平均報酬。這個數字比波動率更貼近人真正怕的東西,因為它只看左邊。
一樣把樣本切成資本支出週期之前與之中兩段,中間留空。
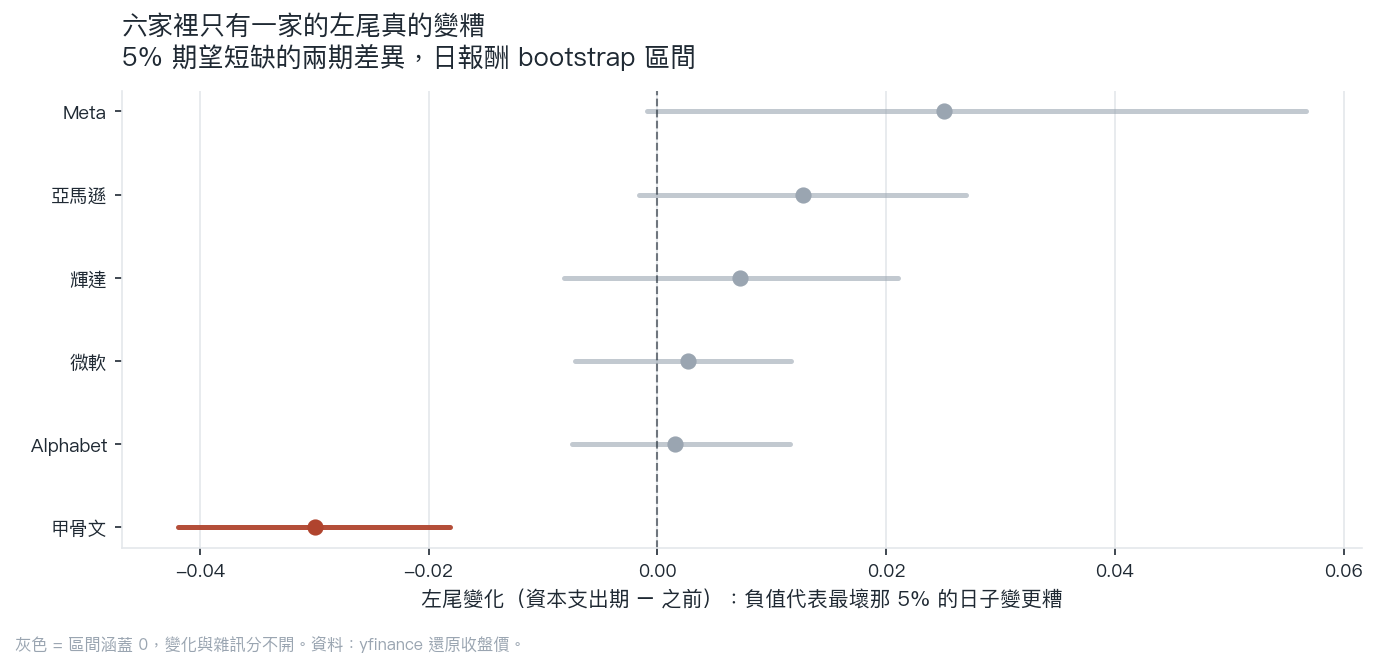
只有一家的左尾真的變糟
| 公司 | 之前的期望短缺 | 之中的期望短缺 | 區間是否排除無變化 |
|---|---|---|---|
| Meta | -0.0789 | -0.0537 | 否 |
| 亞馬遜 | -0.0595 | -0.0469 | 否 |
| 輝達 | -0.0735 | -0.0663 | 否 |
| Alphabet | -0.0450 | -0.0435 | 否 |
| 微軟 | -0.0412 | -0.0385 | 否 |
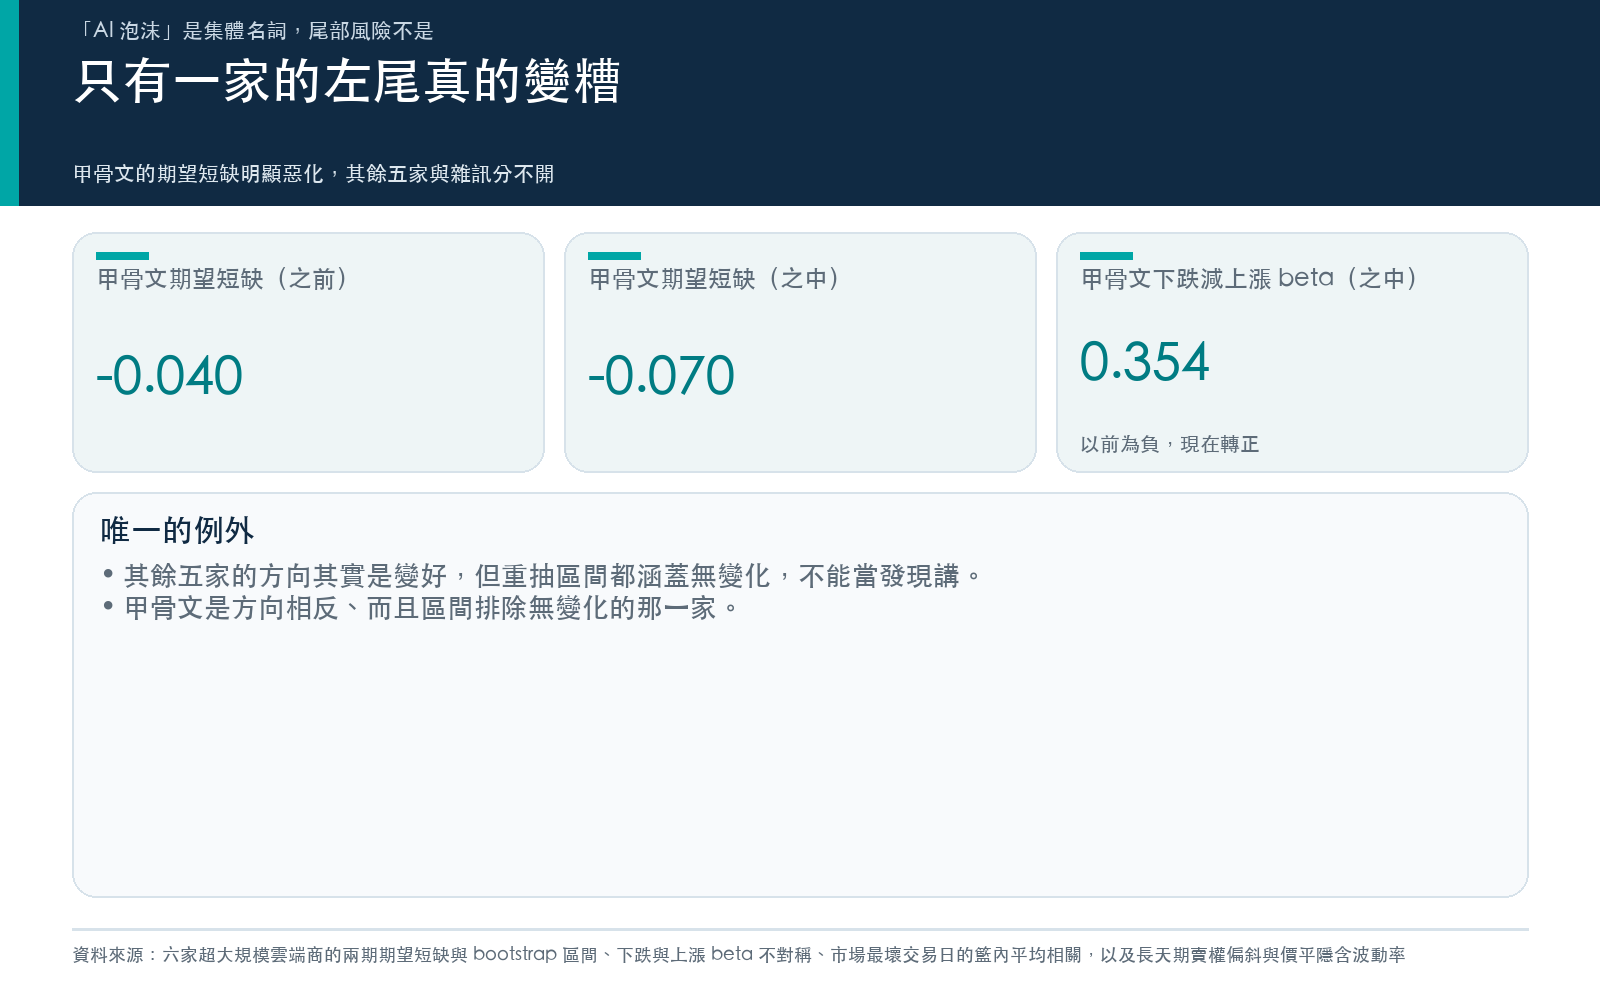
| 甲骨文 | -0.0400 | -0.0699 | 是 |
前五家的方向其實是變好,但用日報酬重抽的 bootstrap 區間都涵蓋無變化,所以那個「變好」也不能當發現講。
甲骨文是唯一一個例外,而且方向相反:最壞那 5% 的日子,平均跌幅從 -0.0400 走到 -0.0699,變化量 -0.0299,區間是 -0.0419 到 -0.0181,不涵蓋無變化。
同一家的另一個指標也在說同一件事。把市場下跌日和上漲日分開估 beta,甲骨文的「下跌 beta 減上漲 beta」從 -0.0385 變成 0.3539。以前它在市場下跌時跟得比上漲時鬆,現在反過來。
它們沒有變成一起跌
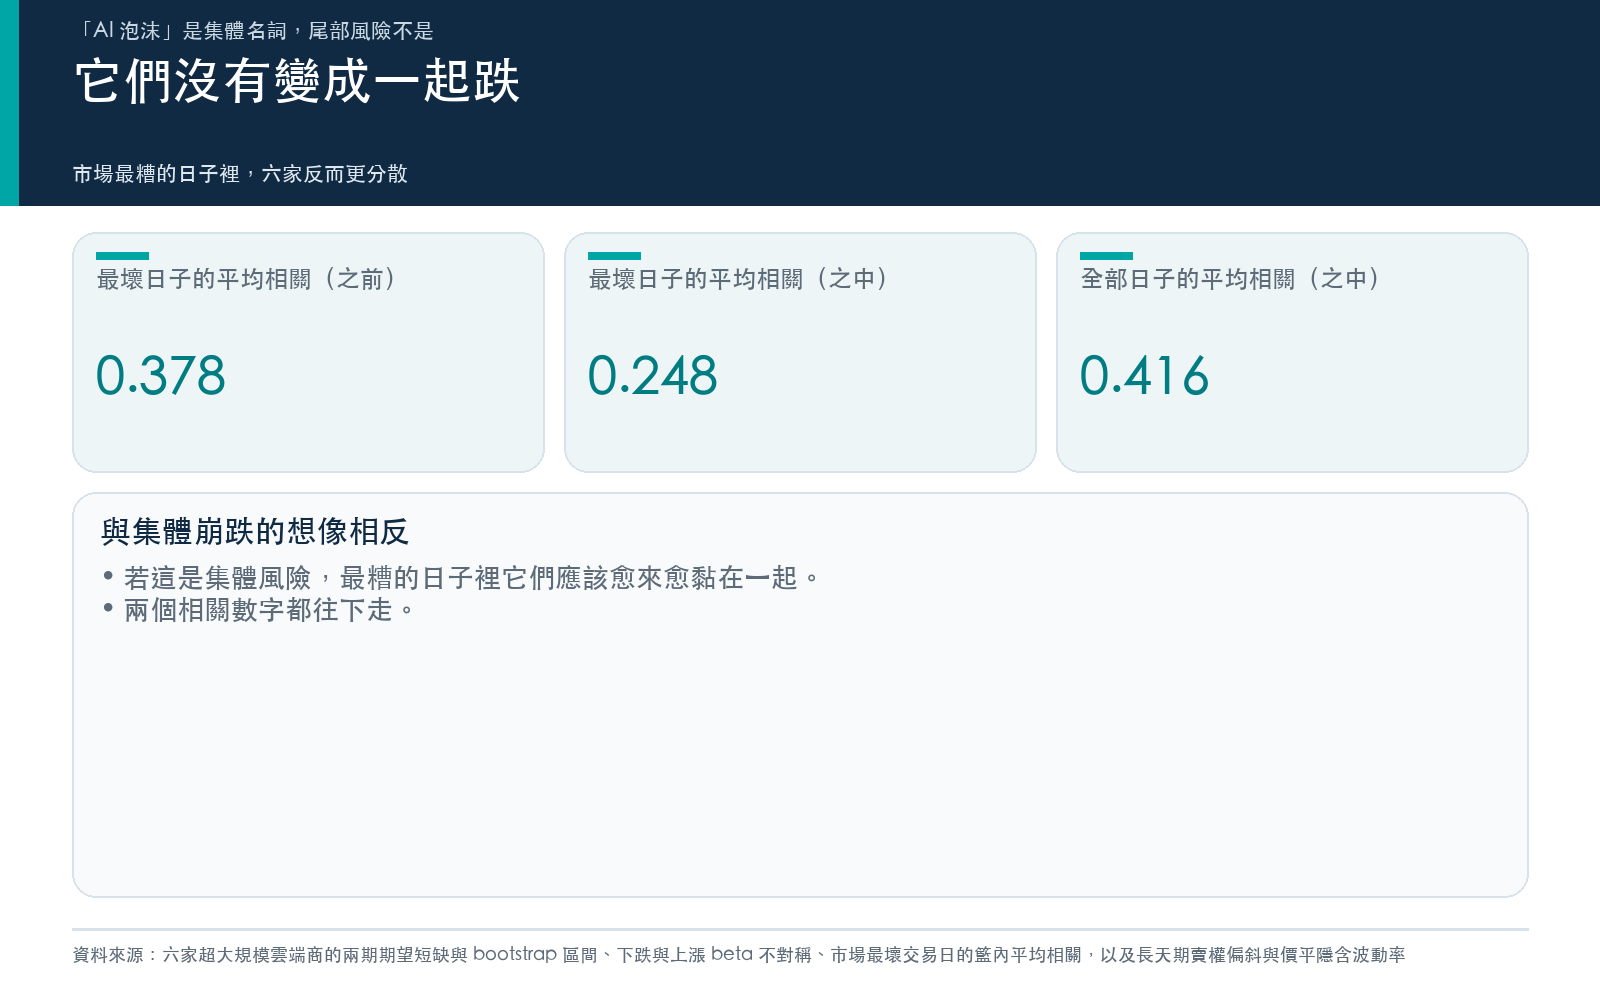
如果「AI 泡沫」是一個集體風險,那麼在市場最糟的日子裡,這六家應該愈來愈黏在一起。
我們挑出標普五百最差的那 10% 交易日,只看那些天,算六家彼此的平均相關。
資本支出週期之前,全部日子的平均相關是 0.5711,最壞那批日子是 0.3782。到了資本支出週期之中,全部日子降到 0.4166,最壞那批日子降到 0.2484。
兩個都往下。它們現在比幾年前更不像同一支股票,在最糟的日子裡尤其如此。
這跟「六家一起完蛋」的想像相反。有一家的左尾在惡化,但那件事沒有擴散成集體。
選擇權市場怎麼看
前面用的都是已經發生的事。選擇權則是市場對還沒發生的事的報價。
我們取每一家到期日約半年後的選擇權鏈,比較價外賣權的隱含波動率和價平的差。這個差就是偏斜,代表下檔保護相對貴多少。
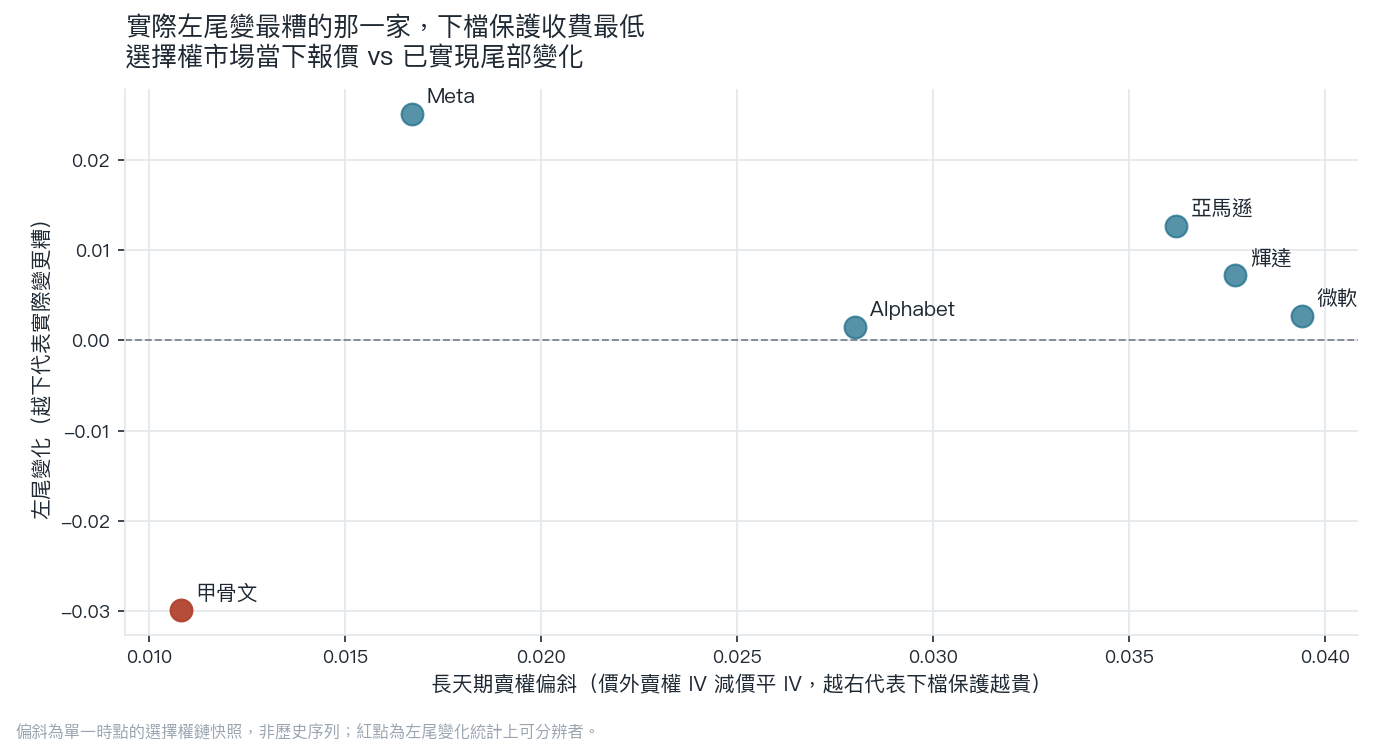
微軟是 0.0394,輝達 0.0377,亞馬遜 0.0362,Alphabet 0.0280,Meta 0.0167。
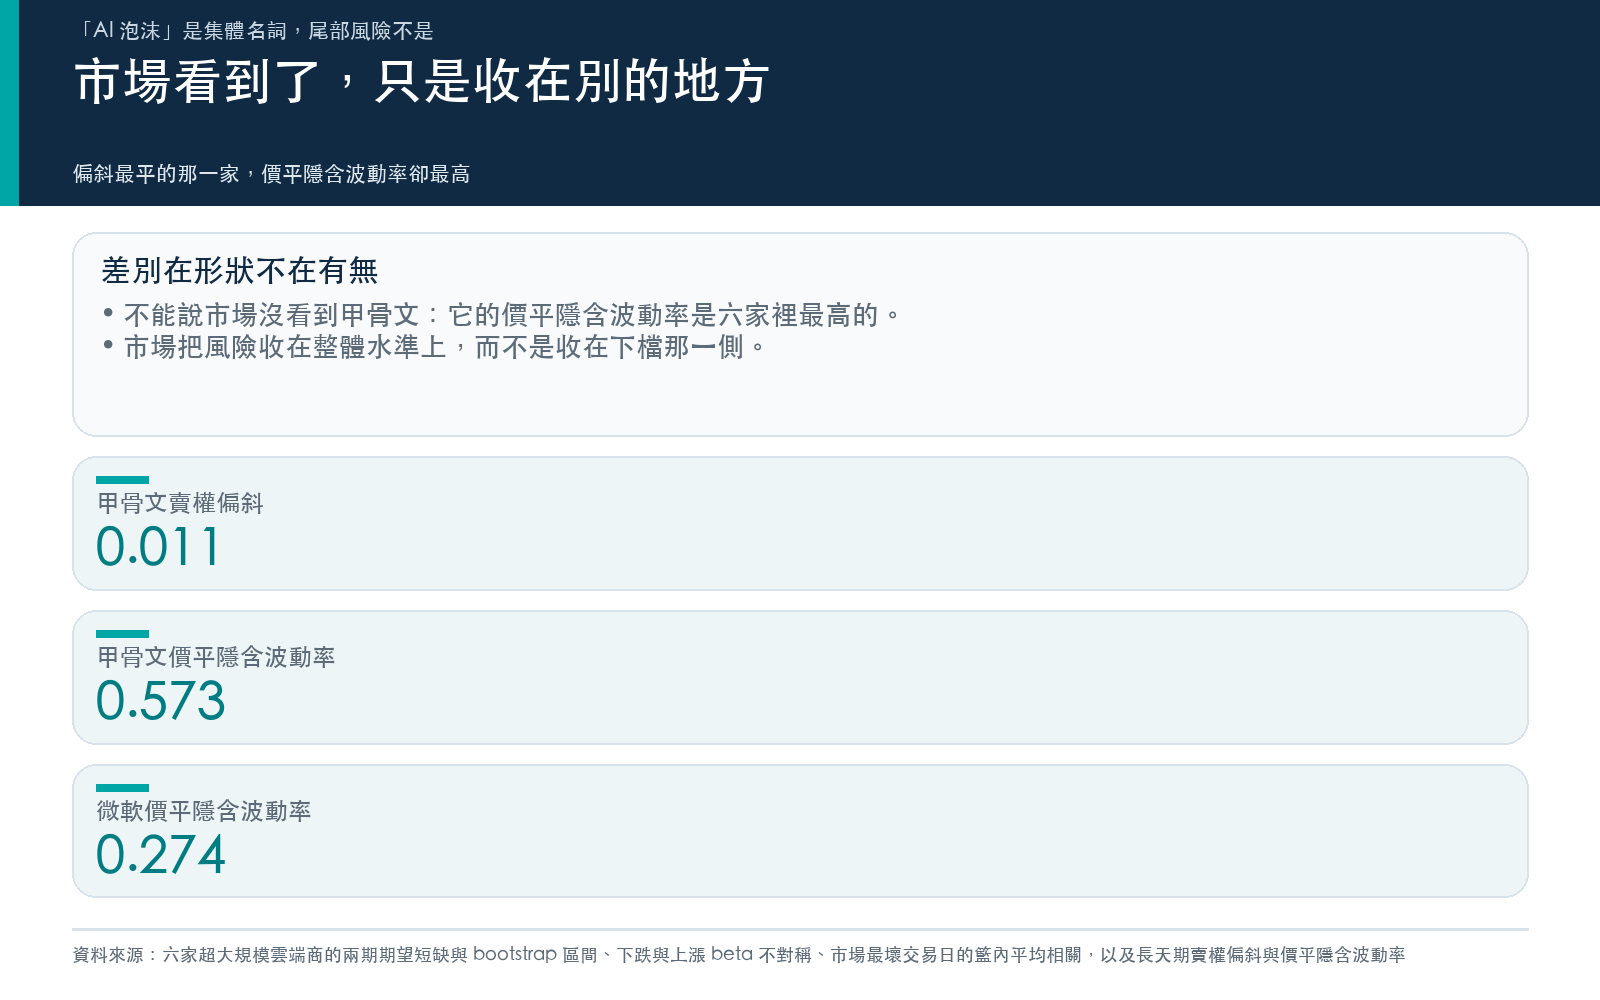
甲骨文是 0.0108,六家裡最平的一個。
這裡要很小心,不要把它講成「市場沒看到甲骨文的風險」。
看到了。甲骨文那組合約的價平隱含波動率是 0.5728,是六家裡最高的,而微軟只有 0.2739。市場對甲骨文整體要求的波動率溢價,本來就比別人高一大截。
差別在形狀。市場把甲骨文的風險收在整體水準上,而不是收在下檔那一側。偏斜最平的那一家,同時是唯一一家已實現左尾顯著惡化的公司。
這些數字撐不起什麼
得說清楚三件事。
偏斜是單一時點的快照,不是歷史序列。我們沒有辦法說「甲骨文的偏斜正在變平」,只能說它此刻在六家之中最平。
期望短缺的兩期比較是描述性的,不是預測。它說的是已經發生的分佈變了,不是接下來會怎樣。
還有,甲骨文的左尾惡化本身有多重可能來源,資本支出與融資結構只是其中一個候選解釋,這份價格資料分不開它和其他原因。
可以帶走的
「AI 泡沫」是一個集體名詞,但這六家的尾部風險並沒有集體化,在最糟的日子裡反而更分散了。
真正走出自己路徑的是甲骨文,而且是往壞的方向。它的選擇權在整體水準上已經反映了不安,在下檔保護的形狀上還沒有。
如果你手上有一籃子的 AI 相關部位,「泡沫會不會破」這個問法幫不上忙。比較能回答的問題是:這一籃子裡,哪幾家的左尾長得跟其他人不一樣。
方法與資料 :yfinance 還原收盤價,2021-01-04 至 2026-08-31,1420 個交易日,基準為標普五百。期望短缺取最差 5% 交易日的平均日報酬;兩期差異的區間由日報酬 bootstrap 產生,種子固定。尾部相關取標普五百最差 10% 交易日。偏斜取到期日 199 天的選擇權鏈快照,以價內外程度內插價外賣權與價平的隱含波動率之差。分析為描述性,不含預測宣稱。完整程式與輸出見 storage/article_assets/hyperscaler-tail-skew/。
懶人包圖組