昨晚美股收盤,除了大盤,再看台積電 ADR 與半導體 ETF,對今天 0050 的漲跌預測有幫助嗎?樣本外誤差變小,但這不是買賣訊號
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
昨晚美股收盤的時候,台北還沒開盤。很多人睡前看一眼美股大盤(SPY),就猜今天 0050 會漲還是會跌。這篇問一個更細的問題:除了大盤,再看台積電在美國的存託憑證(TSM)和美國的半導體 ETF(SMH),猜今天 0050 收盤會不會比昨天高,會不會猜得更準?
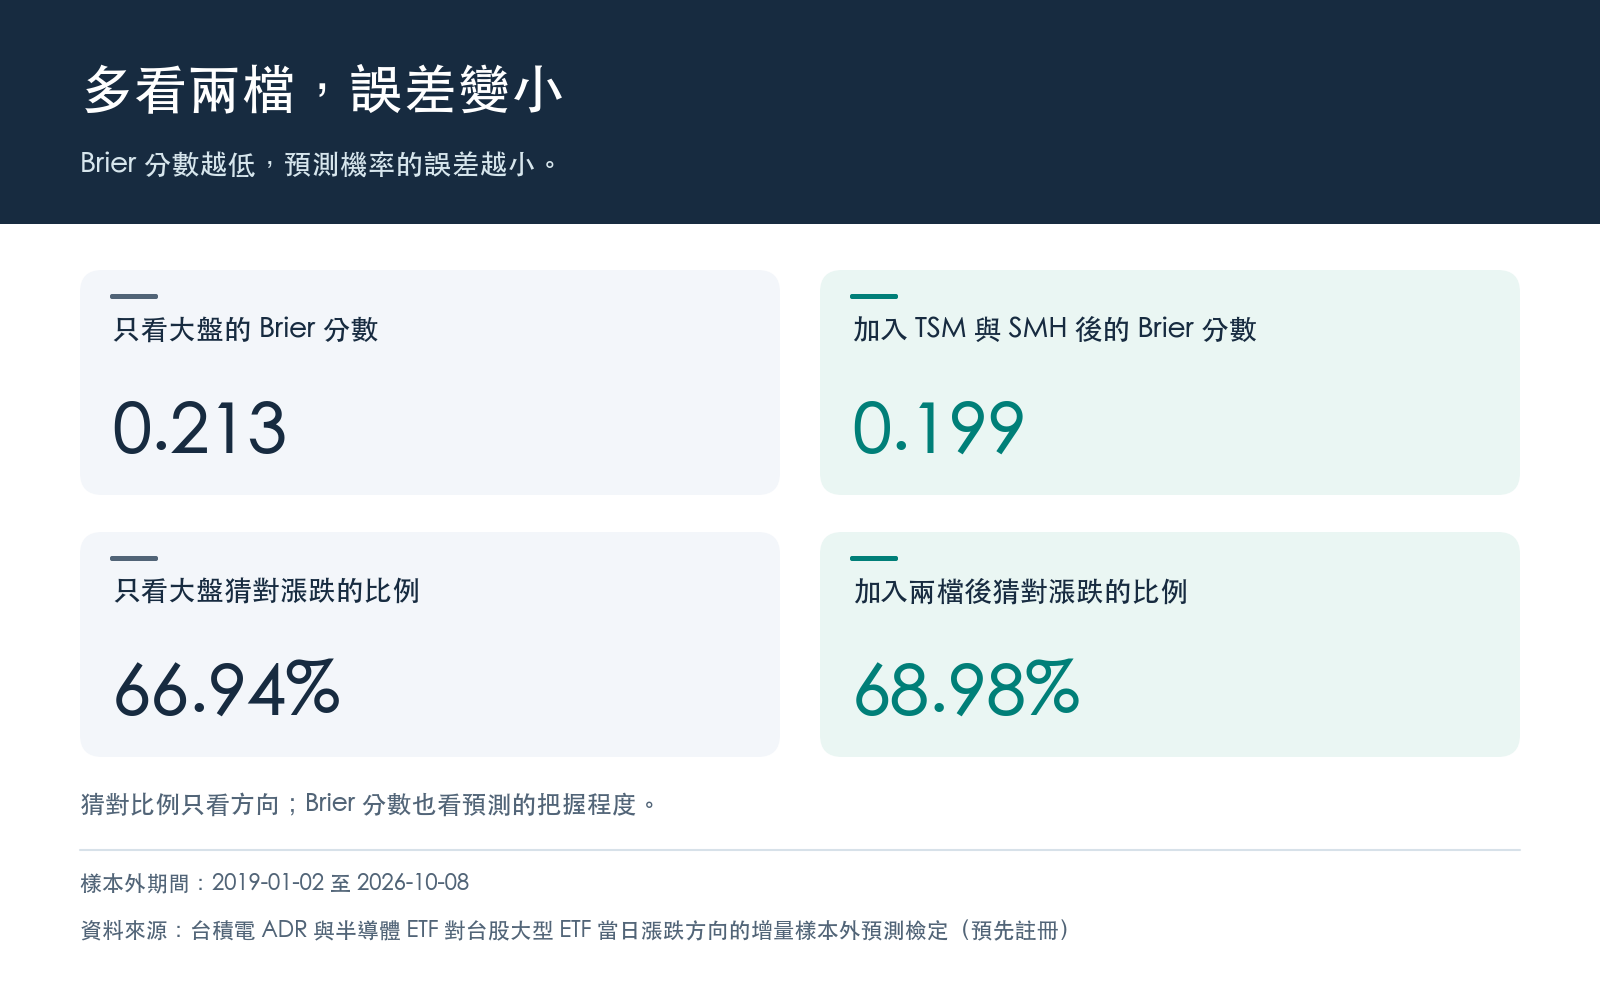
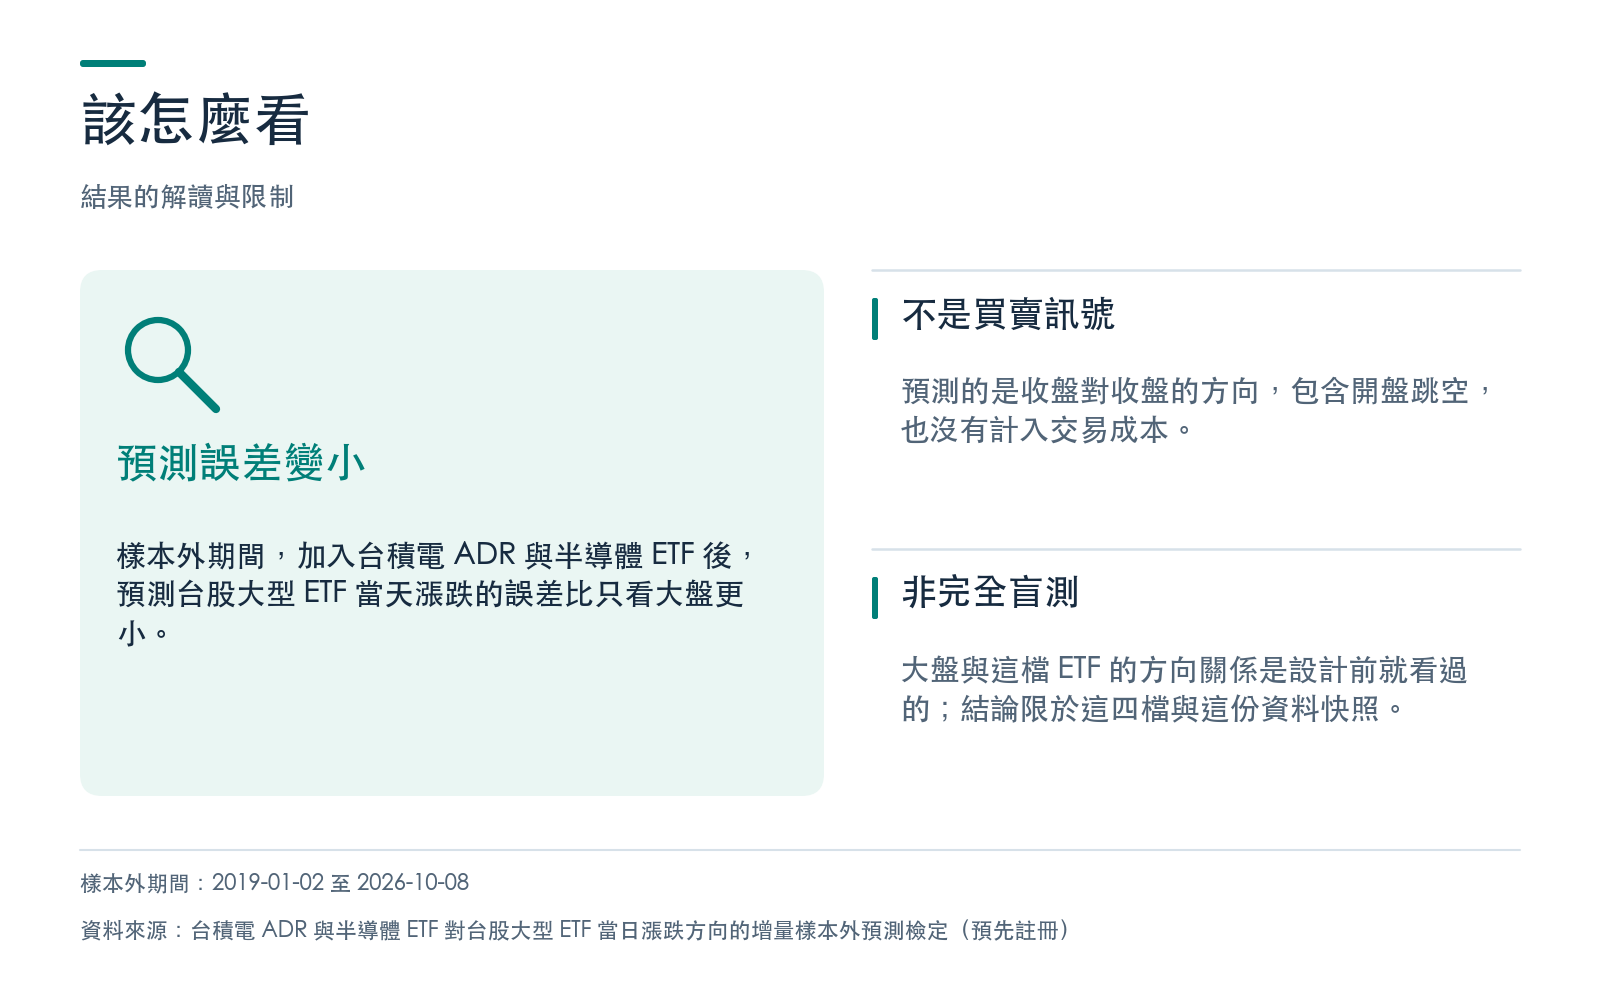
答案是會。在 1,818 個沒有拿來訓練的交易日裡,只看大盤的預測誤差分數是 0.2131,再加上這兩檔之後降到 0.1991,分數越低越準。專門檢驗這類比較的統計檢定也拒絕了「多看這兩檔沒有幫助」。但這個結果不能拿來買賣,下面會說原因。
怎麼比
研究建立了兩個預測 0050 當日漲跌機率的模型。第一個只看昨晚 SPY 的漲跌幅,第二個多看 TSM 與 SMH 昨晚的漲跌幅。預測的目標是:今天 0050 的收盤價,有沒有比昨天收盤價高。
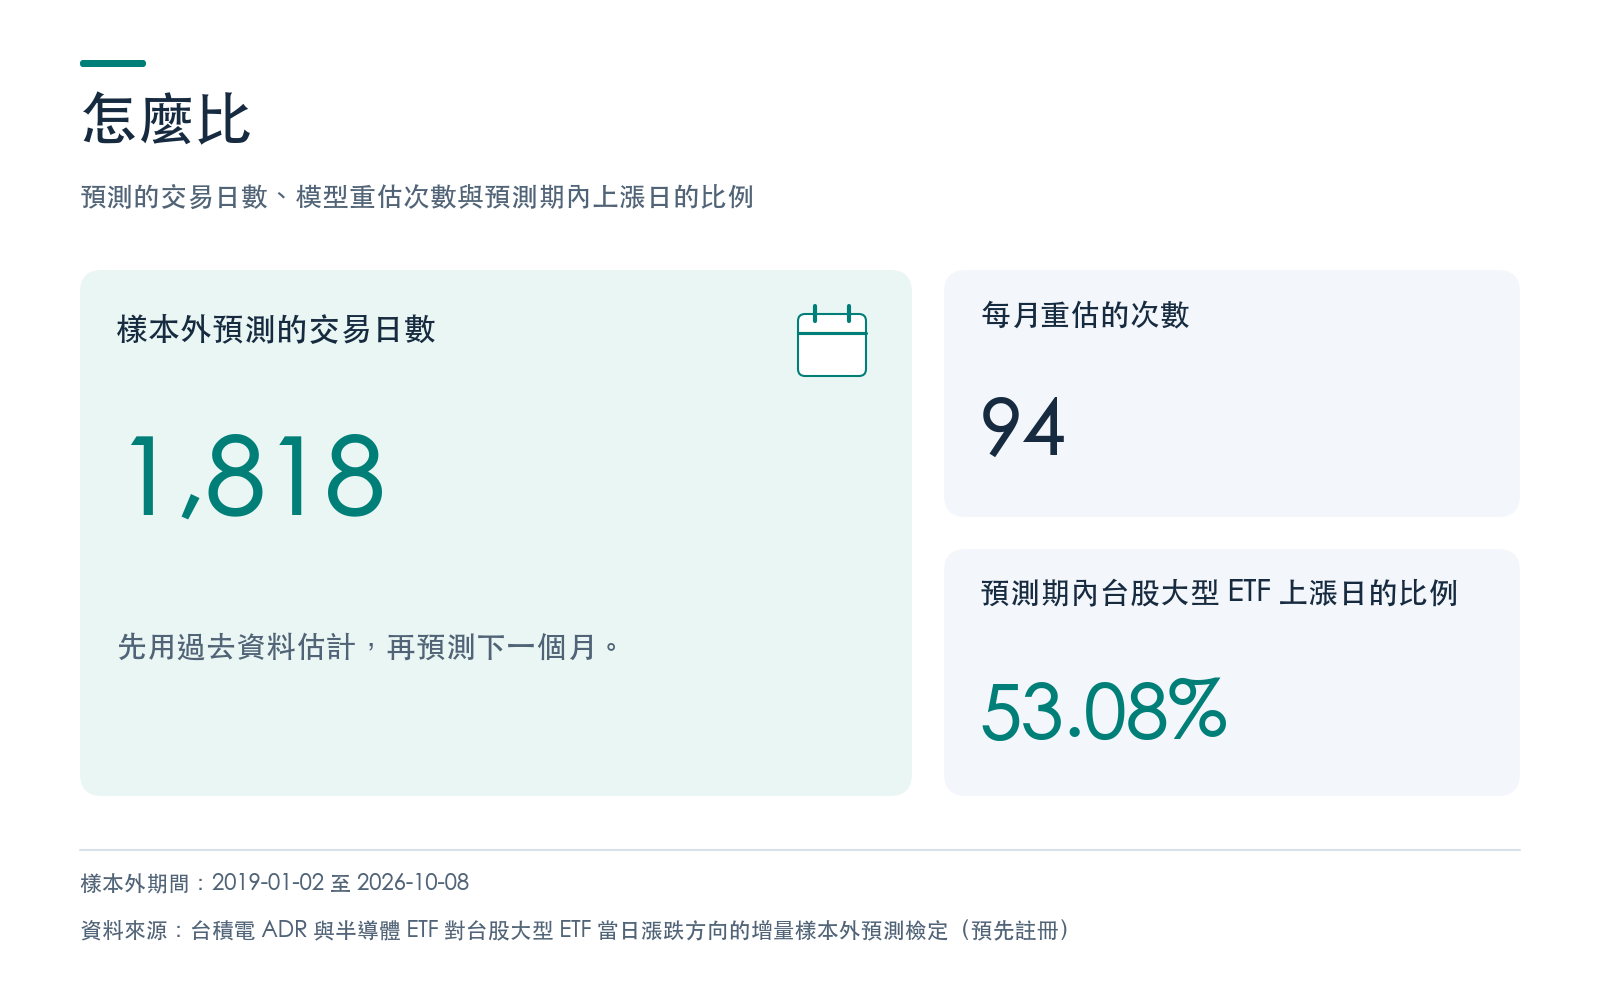
為了避免事後諸葛,模型是這樣訓練的:每個月只用「那個月之前」的資料估計一次,再預測整個月的每一天;從 2019 年 1 月起,這樣重估了 94 次。美股前一天的收盤必須晚於台股前一天的收盤才算新資訊,所以不符合的台股交易日(例如美股休市之後)共 83 個,被剔除。預測的 1,818 個交易日,從 2019-01-02 到 2026-10-08,其中 0050 上漲的日子占 53.08%。
評分用 Brier 分數:把預測的上漲機率和實際結果(漲是 1,沒漲是 0)相差的平方,取所有日子的平均,越低代表預測越準。另外也看對數損失,意思相近,對「很有把握卻猜錯」罰得更重。
結果
只看大盤的模型,Brier 分數是 0.2131,對數損失是 0.6248。加上 TSM 與 SMH 之後,Brier 分數是 0.1991,對數損失是 0.5900,兩種分數都比較低。只加其中一檔也有改善,加 TSM 是 0.2015,加 SMH 是 0.2008,同時加兩檔最低。
| 模型 | 平均 Brier 分數 | 平均對數損失 | 猜對漲跌的比例 |
|---|---|---|---|
| 只看大盤 | 0.2131 | 0.6248 | 66.94% |
| 加 TSM | 0.2015 | 0.5976 | 69.47% |
| 加 SMH | 0.2008 | 0.5938 | 69.58% |
| 加 TSM 與 SMH | 0.1991 | 0.5900 | 68.98% |
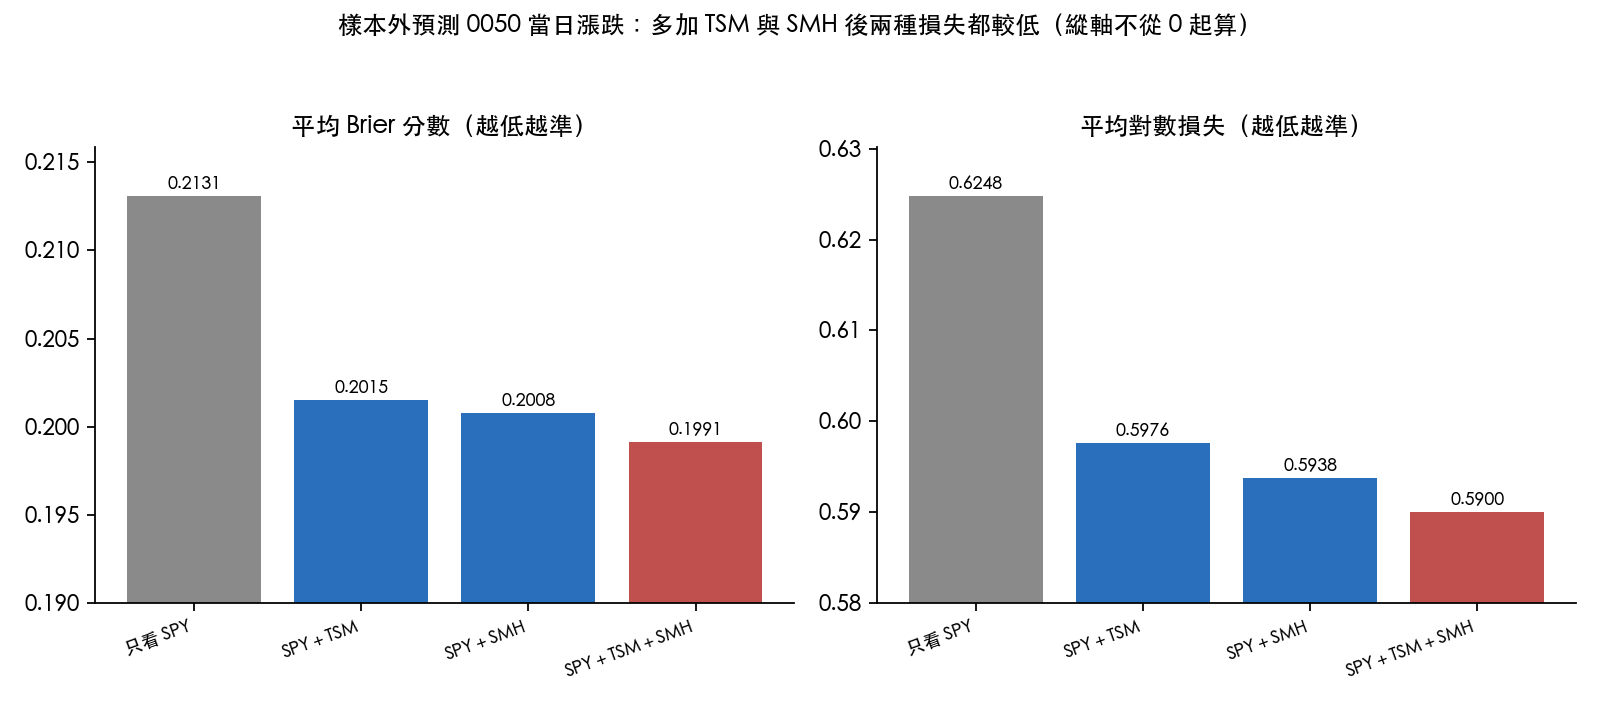
兩個模型的差距有多少可能只是運氣?研究用專門處理「模型多加變數」的比較檢定,結果是由運氣造成這麼大差距的機率小到幾乎為零,遠小於預先設定的 0.05。換不同的統計設定重算,結論一樣。
如果只看「猜對漲跌的比例」,只看大盤是 66.94%,加上兩檔是 68.98%。只加 TSM(69.47%)或只加 SMH(69.58%)的比例反而比同時加兩檔更高。猜對比例只看有沒有猜對方向,不看把握程度,所以這個研究的判準是上面的誤差分數,不是猜對比例。
兩段時間都有改善
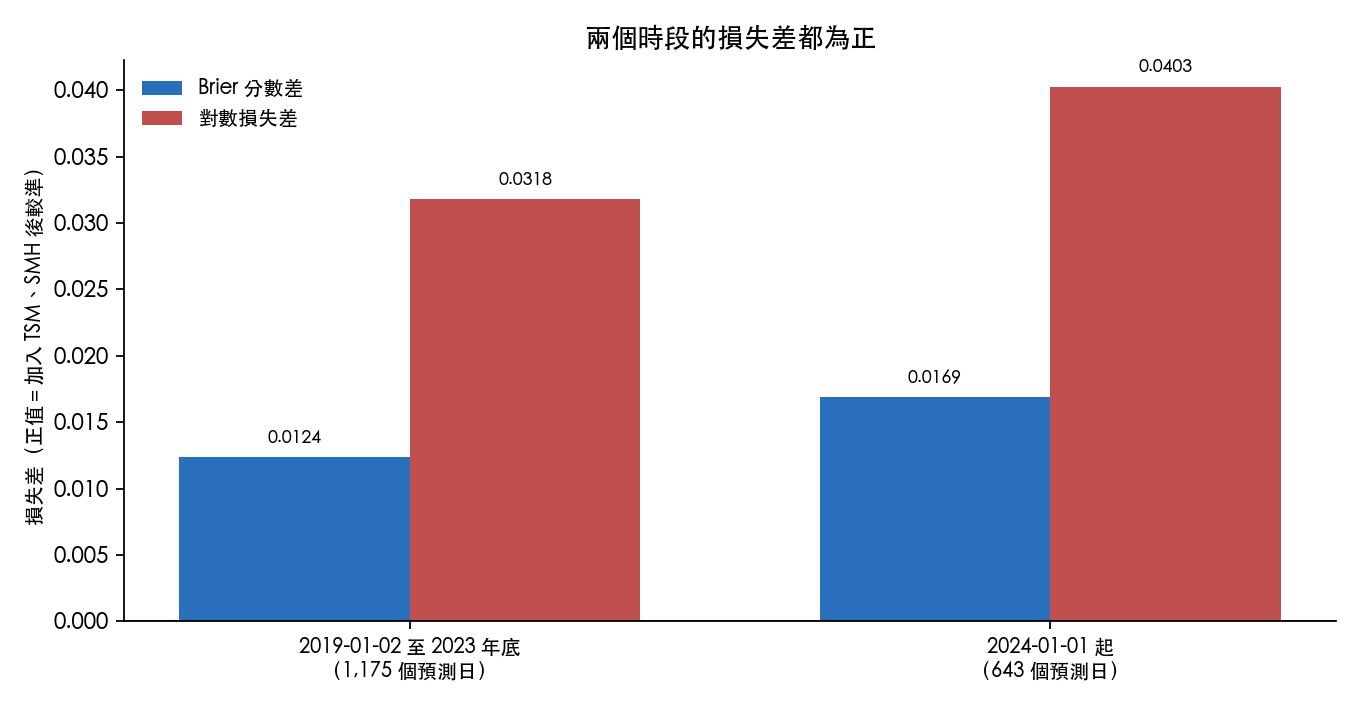
把預測的日子以 2024-01-01 切成前後兩段,兩段加入 TSM 與 SMH 之後的誤差分數都比較低:前段 1,175 個交易日,Brier 分數少了 0.0124;後段 643 個交易日,少了 0.0169。改善不只出現在最近幾年。
和之前測過的 ADR 研究有什麼不同
之前有一篇文章看台積電 ADR 與 2330 之間,一邊的訊號能不能預測另一邊的波動大小,沒有看到增量。這篇換成預測 0050 的漲跌方向,而且把大盤放進比較的基準。波動大小和漲跌方向是兩個不同的問題,標的、基準與評分方式也都不同,兩個答案可以並存,也不能互相推翻。
這個結果能說什麼
- 能說:在這段樣本外期間,加入 TSM 與 SMH 後,預測 0050 當天漲跌的機率誤差比只看大盤更小。
- 不能說:你可以靠它買賣。預測的是「今天收盤比昨天收盤高嗎」,這包含開盤那一下的跳空。美股收盤後訊號就已經知道,但開盤前的跳空沒辦法在昨天收盤時買進,所以這不是一個能在前一天收盤買、當天收盤賣的規則,研究也沒有計入任何交易成本。
- 沒有檢定的事:增量從哪裡來。可能是台積電本身,也可能是半導體產業,或兩者和 0050 成分的重疊。只加 TSM 或只加 SMH 各自都有改善,但這個設計分不開兩者的貢獻。
限制
- 不是完全盲測 :大盤和 0050 的方向關係,在研究凍結設計之前就已經看過,所以只看大盤的基準部分不是盲測;TSM 與 SMH 的增量在凍結前沒有看過。
- 還原價格 :報酬用的是事後還原的價格,結果是在事後價格上模擬即時預測。
- 資料缺口 :0050 的資料缺了 12 個交易所日曆上有開市的日期,研究設計文件估計影響不到千分之三。
- 範圍 :只涵蓋 0050、SPY、TSM、SMH 與這份釘住的資料快照。
- 執行次數 :設計文件寫明凍結後只執行一次,這是記錄者自述,無法從版本紀錄獨立證明。
- 這是研究結果,不是對個別投資人的建議。
資料來源:0050.TW、SPY 的本地價格快取,以及 yfinance 取得的 TSM、SMH 日資料;預測期 2019-01-02 至 2026-10-08,共 1,818 個交易日。
懶人包圖組