偏誤方向決定一份模擬能回答哪個問題:K1409 月配組合的分層稽核
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1409 拿 0056、00878、00919 三檔組成的月配組合,跑了 5000 條 36 個月路徑。輸出可以切成兩堆:收益端(配息夠不夠支撐月領 1 萬)與風險端(持有過程中會賠多少)。收益端的結論可以直接引用,風險端的數字不能。分界線落在模型偏誤的方向,跟模擬次數沒有關係。
N = 5000 只壓低 Monte Carlo 誤差,它不會讓抽樣母體多長出沒發生過的情境。以下把兩邊分開稽核。
這個 DGP 長什麼樣
| 項目 | 設定 |
|---|---|
| 標的 | 0056.TW / 00878.TW / 00919.TW |
| 張數 | 10 / 23.8 / 12.8 |
| 收盤價(2026-05-29) | 50.20 / 30.76 / 29.01 |
| 各檔市值 | 502,000 / 732,088 / 371,328 |
| 本金合計 | 1,605,416 元 |
| 共同重疊期 | 2022-11-30 ~ 2026-05-31,43 個月 |
| 價格 DGP | joint block bootstrap,block = 3 月,三檔共用同一組區塊起點 |
| 配息 DGP | 保留真實除息月曆,僅對每股金額從重疊期母體 bootstrap |
| seed / N_SIM / horizon | 20260530 / 5000 / 36 月 |
價格端與配息端分開處理。除息月曆沿用真實結構:0056 落在 1/4/7/10 月、00878 落在 2/5/8/11 月、00919 落在 3/6/9/12 月,重疊期內各發生 12、14、12 次,換算年配息次數 3.43、4.00、3.43。隨機的只有每股配息金額,月曆本身固定不動。價格端三檔共用同一組區塊起點,橫斷面相依因此被保留。
這個設計把後面一半的結論先寫好了。月曆固定,12 個日曆月就必然全部有配息、P(某月完全無配息)= 0.0。該數字是輸入設定的推論,不是模擬的發現。
收益端:三個偏誤同向推高,輸出仍然是零
要讓 1,605,416 元的本金一年吐出 12 萬,需要 7.47% 的現金殖利率。模擬的實現殖利率中位數 7.04%、p5 6.67%、p95 7.40%。網傳版本隱含的殖利率是 9.7%。

P(實現殖利率 ≥ 9.7%)= 0.0000,5000 條路徑全數落空。9.7% 是模擬 p95(7.40%)的 1.31 倍,位置落在整個模擬支撐集之外。這跟「機率很低」是兩種狀態:block bootstrap 的支撐集由重疊期實際發生過的報酬與配息拼接而成,主張值落在支撐集外,表示把 N 加到 5,000,000 也一樣是 0 次。
這個 0 能拿來用,理由在偏誤方向。模型有三個已知偏誤,全部朝著對這套規劃有利的一側傾斜:抽樣母體是 2022-11 到 2026-05 的 43 個月,期間組合價格報酬 +84.9%(868,194 漲到 1,605,416;這組期間報酬取自一份未經認證、沒有產生程式的稽核附件),是一段多頭;配息金額母體只收錄實際發生過的配息,不含政策縮水或斷配,而 0056 在期間內由年配轉季配,配息頻率是往上走的;實現殖利率是稅費前口徑,未計交易成本、二代健保補充保費與股利所得稅。
三個偏誤都在把實現殖利率往上抬,模型在這麼寬鬆的條件下仍然給不出 9.7%。換一個更保守的 DGP,只會把差距拉得更大。這是 a fortiori 論證:偏誤方向與結論方向相反,模型逼真度因此不影響結論是否成立。
達標率落在同一側,這裡只當前提交代:有配息月份的單月配息中位數 9,216 元、p5 6,912、p95 13,090,達 1 萬的機率 33.86%;36 個月平均月配息 ≥ 1 萬的機率 2.66%。
分散度塌縮:6.31 對上 6.00
| 統計量 | 值 |
|---|---|
| 單月配息 p5–p95 全距 | 13,090 − 6,912 = 6,178 元 |
| 36 個月平均的 p5–p95 全距 | 9,906.6 − 8,927.7 = 978.9 元 |
| 收窄倍數 | 6.31 |
| √36 | 6.00 |
兩個數字幾乎重合。若配息金額的抽樣帶有序列相關,36 期平均的離散度收窄倍數會明顯小於 √n;收窄倍數貼著 √n,表示模型裡的配息抽樣近乎 iid,序列相關被抹掉了。
推論很直接:模型在結構上生不出「連續幾年配息縮水」這條路徑。某一年的低配息會被下一年的獨立抽樣拉回中心,36 個月平均因此被釘死在 8,927.7 到 9,906.6 這條窄帶裡。P(某月完全無配息)= 0.0 出自同一個機制。這不是參數沒調好,是 DGP 的表達能力上限:一個重抽單期金額的模型,沒有承載「配息政策連續惡化」的狀態變數。配息端的下檔風險被系統性低估,起點就在這裡。
風險端:模型的 5% 最壞,等於歷史的中位數
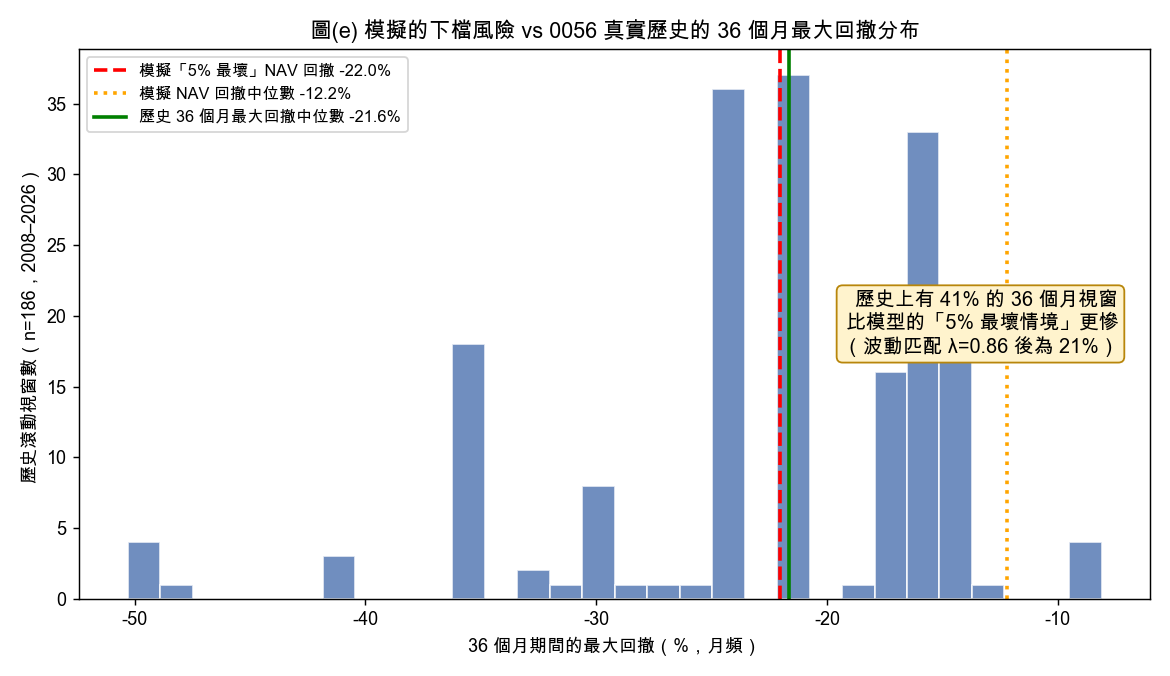
模擬吐出的下檔:財富最大回撤中位數 −9.5%、5% 最壞 −16.4%;NAV 最大回撤中位數 −12.2%、5% 最壞 −22.0%。36 個月總報酬的 VaR5 = +24.6%、CVaR5 = +15.8%,P(36 月總報酬為負)= 0.2%。NAV 的 5% 分位 1,663,027 元,仍比本金高 3.6%,一個尾端還在賺錢的世界。
對照組取 0056 月頻、2008-01 至 2026-05、滾動 36 個月視窗,n = 186。
| 指標 | 模擬 NAV 最大回撤 | 0056 歷史 36 個月最大回撤 |
|---|---|---|
| 中位數 | −12.2% | −21.6% |
| 5% 最壞 | −22.0% | −35.0% |
| 最糟單一視窗 | 未觸及 | −50.3%(2008) |
| 歷史比模型 5% 最壞更慘的視窗比例 | 40.9% | |
| 歷史比模型中位數更慘的視窗比例 | 97.8% | |
| 波動匹配後(λ = 0.855)比模型 5% 最壞更慘的比例 | 21.0% | |
| 波動匹配後比模型中位數更慘的比例 | 97.3% |
歷史上有 40.9% 的 36 個月視窗,比模型的「5% 最壞情境」更慘;97.8% 的視窗比模型的中位數更慘。這組比例有將近一半來自波動差:0056 單檔的年化月波動是 18.7%,模擬三檔組合的淨值只有 16.0%。把 0056 的月報酬乘上 0.855、對齊兩邊波動之後,比模型 5% 最壞更慘的視窗比例降為 21.0%,比模型中位數更慘的仍有 97.3%;對齊後的歷史回撤中位數是 −18.7%,仍比模型中位數 −12.2% 深。只報 40.9% 會把單檔與三檔組合的波動差算成模型的失誤。對齊之後,模型的 5% 尾端在歷史上大約每五個視窗出現一次,仍然不是罕見事件。
分段回撤(0056 月頻;除 2008 的 −50.3% 外,其餘三段取自同一份未經認證的稽核附件):2008 金融海嘯 −50.3%、2015 匯改 −17.3%、2020 COVID −12.3%、2022 空頭 −30.2%。四段裡有兩段的實際回撤超過模型的 5% 最壞情境。
抽樣母體本身的回撤,可能也沒被還原
上面的落差還可以推給「母體只有 43 個月,沒看過 2008」。另一個尺度上還有一個待驗證的問題:模擬可能連重疊期本身的回撤都重現不了。
一份未經認證、沒有產生程式的稽核附件記錄,重疊期三檔組合的實際價格最大回撤是日頻 −29.6%、月頻 −17.7%;從同一段期間重抽出來的模擬,財富回撤的 5% 最壞是 −16.4%。如果附件的數字成立,抽樣母體裡有一段 −17.7% 的月頻跌幅,重抽 5000 次卻抽不回來。在這兩個數字經過認證之前,本節是待驗證的假說,不是結論。
若這個落差成立,最可能的原因在 block = 3 個月。把三個月一段的區塊重新洗牌,可以重現「跌三個月」,重現不了「磨一整年」。最大回撤是 path-dependent、跨越多個 block 的統計量;block 之間的獨立假設保留了 block 內的相依,把 block 長度以上的相依一律歸零,而回撤的尾巴恰好住在那個尺度上。
若附件數字獲得認證,這一段會把責任從「資料不夠長」轉到方法本身。就算把母體換成 2008 年起算的長樣本,只要 block 仍是 3 個月,回撤分布的尾巴還是會被削掉一截。加長 block 能保住持續性,但重疊期只有 43 個月,可用的獨立區塊數量隨之下降,兩邊互相擠壓。
兩層結論怎麼分
同一份 5000 次模擬,在一個問題上是決定性的,在另一個問題上是失效的。判準不在樣本數,在偏誤方向與結論方向的關係。
收益端問的是「達不達得到 9.7%」。模型的偏誤全部在推高實現殖利率,輸出卻是 0.0000。偏誤方向與結論方向相反,結論因此穩健。
風險端問的是「最壞會多壞」。模型的偏誤同樣往樂觀推:多頭母體、無斷配情境、block 可能剪掉回撤持續性,而輸出也是樂觀的(P(總報酬為負)= 0.2%、5% 分位淨值仍高於本金 3.6%)。偏誤方向與結論方向一致時,數字沒有論證力,只是輸入假設的迴聲。
引用一份模擬之前,先問它的偏誤往哪邊推、你要的結論往哪邊指。兩者相反時,模型粗糙一點不礙事;兩者相同時,跑幾次都沒有用。
這套判準是單邊的。偏誤同向的 a fortiori 只能推翻主張,推不出主張成立:同一份模擬能否證掉 9.7%,跟它能否擔保 7.04% 是兩回事,後者的方向與偏誤一致,歸在風險端那一類處理。
要讓風險端可用,得改哪裡
三個修法對應三個失效來源。配息端要能生出「連續縮水」,模型需要一個跨期狀態變數,把每股配息接到收益平準金存量或母公司獲利的持續性上;單期重抽跑再多次也補不出這個維度。回撤端要保住持續性,得放寬 block 之間的獨立假設,或改用 block 長度隨機的抽法,讓路徑有機會串出跨越一整年的下跌,代價是有效獨立樣本數下降,43 個月的母體撐不住幾種切法。母體端要涵蓋 2008 那種尺度的事件,三檔對齊的前提就得放棄,改走單檔長樣本或用因子代理回補歷史,代價是橫斷面相依的真實結構跟著失真。
三條路都在拿一種偏誤換另一種,沒有免費的版本。這份稽核沒有把它們做出來,只把一件事釘死:現有版本的風險數字不能拿去引用。
這份稽核不能延伸的地方
實驗自陳的限制照列:母體受 00919 上市時間限制只有 43 個月;期間偏多頭;未涵蓋配息政策縮水或斷配;0056 在期間內由年配轉季配;未計交易成本、二代健保補充保費與股利所得稅。
歷史對照組只用 0056 月頻單一標的,00878 與 00919 沒有 2008 年的資料可比,上表的歷史欄位描述的是 0056 的長期回撤特性,不是三檔組合的。把它當成三檔組合的歷史分布,會高估這個對照的嚴謹度。
本文檢驗的是這個模型能回答哪一類問題,不涉及任何標的的買賣判斷。
資料來源 :experiments/k1409/k1409_results.json(seed = 20260530、N_SIM = 5000、horizon = 36 月)、experiments/k1409/k1409_research_audit.json(重疊期實際回撤、分段回撤與期間報酬;沒有產生程式、未經認證的附件,文中引用處皆已標明)。價格與除息紀錄來自 yfinance,抓取日 2026-05-29。
歷史對照 :0056 月頻,2008-01 至 2026-05,滾動 36 個月視窗,n = 186。