「離均線太遠就要變天」:把過去報酬控制乾淨之後,這個訊號剩下多少
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
技術分析社群有一條流傳很廣的說法:價格離移動平均線太遠,波動就要放大、行情就要回檔。學術文獻裡,價格與均線的距離(SMAD)確實被證明能預測報酬的橫斷面,但沒有人問過它能不能預測波動與左尾風險。K1681 補的就是這個缺口。
結論寫在實驗的 verdict.summary 裡,逐字是:SMAD does NOT deliver usable volatility or left-tail predictability. 同一句話的後半更值得引用:Statistical detectability therefore does not become economic usefulness.
這篇文章要說清楚的是,這個 null 是怎麼從一個看起來很像正面結果的讀數裡長出來的。
訊號怎麼定義,怎麼檢定
SMAD 沿用 Ko、Wang 與 Yang 2025 年的定義:SMAD_t = (P_t − MA10_t) / MA10_t,也就是收盤價相對 10 日均線的偏離比例。實驗把它拆成兩半:SMAD⁺ = max(SMAD, 0) 是價格在均線之上,SMAD⁻ = min(SMAD, 0) 是價格在均線之下。
處理方式記在 design.smad,逐字是 (P - MA10)/MA10, expanding-standardised (min 252d), then .shift(1)。擴張窗標準化至少要 252 天,然後整條序列 shift 一期。lag 寫在程式裡,t 日的預測只用 t−1 之前的資訊。
被預測的量有三個:次日 Parkinson 已實現變異數的對數(rv_next,H=1)、未來五日下行半變異數的對數(semivar_down_next,H=5)、以及左尾命中指標(left_tail_hit_next,H=1,定義為當日報酬低於擴張窗估計的第 5 百分位)。
樣本是 20 檔美股與 ETF(SPY、QQQ、IWM、DIA、EEM、EFA、GLD、TLT、XLE 等等),期間 2010-01-01 至 2026-07-10,SPY 有 3957 個觀測值。
三層 baseline,差別就在這裡
實驗設了三個巢狀模型:
M0:純 HAR(har_d、har_w、har_m)M1:HAR 加上過去報酬控制(ret_lag、ret_neg_lag、cum10_lag)M2:M1 再加上smad_pos與smad_neg
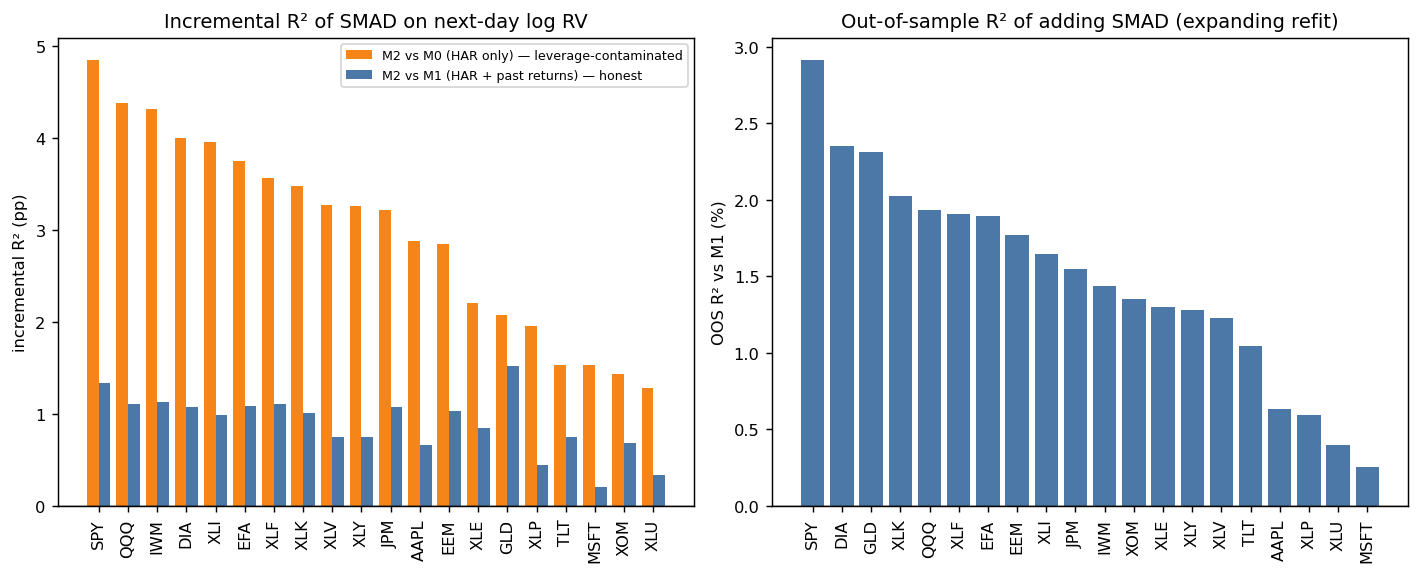
為什麼要 M1 這一層,design.identification 說得很明白:SMAD 近似於過去十日報酬的加權和,所以它表面上的波動預測力與槓桿效應是混淆的。誠實的檢定是 M2 對 M1,因為 M1 已經含有 r_{t−1}、r⁻_{t−1} 與 cum10。M2 對 M0 只是用來量化污染有多大。
量化的結果在 verdict.leverage_contamination:
| baseline | SMAD 的增量 R² |
|---|---|
| M0(純 HAR,naive) | 1.903 pp |
| M1(加一般報酬控制) | 0.600 pp |
| M1B(span baseline,十個個別落後報酬) | 0.287 pp |
實驗自己的註解逐字是:~85% of the naive effect is recycled leverage effect / volatility clustering, not new information. 用純 HAR 當 baseline 會給 SMAD 記上 1.90 個百分點的功勞,換成能夠張成那十個報酬的 baseline 之後只剩 0.29 個百分點。
統計上偵測得到,經濟上看不到
這裡是整個實驗最容易被斷章取義的一段,所以三個讀數必須一起出現。
rv_next 那一格的 verdict 逐字是 STATISTICALLY DETECTABLE, ECONOMICALLY NEGLIGIBLE。evidence 欄位裡有三個數字:span baseline 下的增量 R² 是 0.287 pp,換算成 HAR 自身 R² 的比例是 0.54%;Clark-West t = +6.711,單尾 p = 9.64e-12;而原始的樣本外 DM t = −2.316,描述的是一個很小的已實現 MSPE 改善。
Clark-West 與 raw DM 問的不是同一個問題。實驗在 verdict.forecast_test_interpretation 裡寫了這個區分:Clark-West 問的是「巢狀增量在母體層次是否帶有預測內容(並修正估計噪音造成的偏誤)」,raw DM 問的是「較大的模型在這個有限的樣本外期間,實際上有沒有預測得比較好」。
所以 t = +6.711 這個很漂亮的數字,說的是「有東西在那裡」,不是「用它會賺到」。0.54% 才是回答後者的數字。
semivar_down_next 那一格更直接。它的 verdict 逐字是 INCREMENTAL CONTENT DETECTED, NO OOS MSPE IMPROVEMENT,evidence 是:樣本內 pooled 增量 R² 對 M1B 是 0.099 pp(p = 6.5e-05),Clark-West t = +3.697(單尾 p = 0.000109), 但 raw OOS DM t = +1.108,符號是反的 。實驗自己在括號裡註明:wrong sign: adding SMAD makes OOS forecasts worse。
把 SMAD 加進下行半變異數的預測模型,樣本外預測反而變差。這一格如果只引 Clark-West 的 +3.697,讀者會得到完全相反的印象。
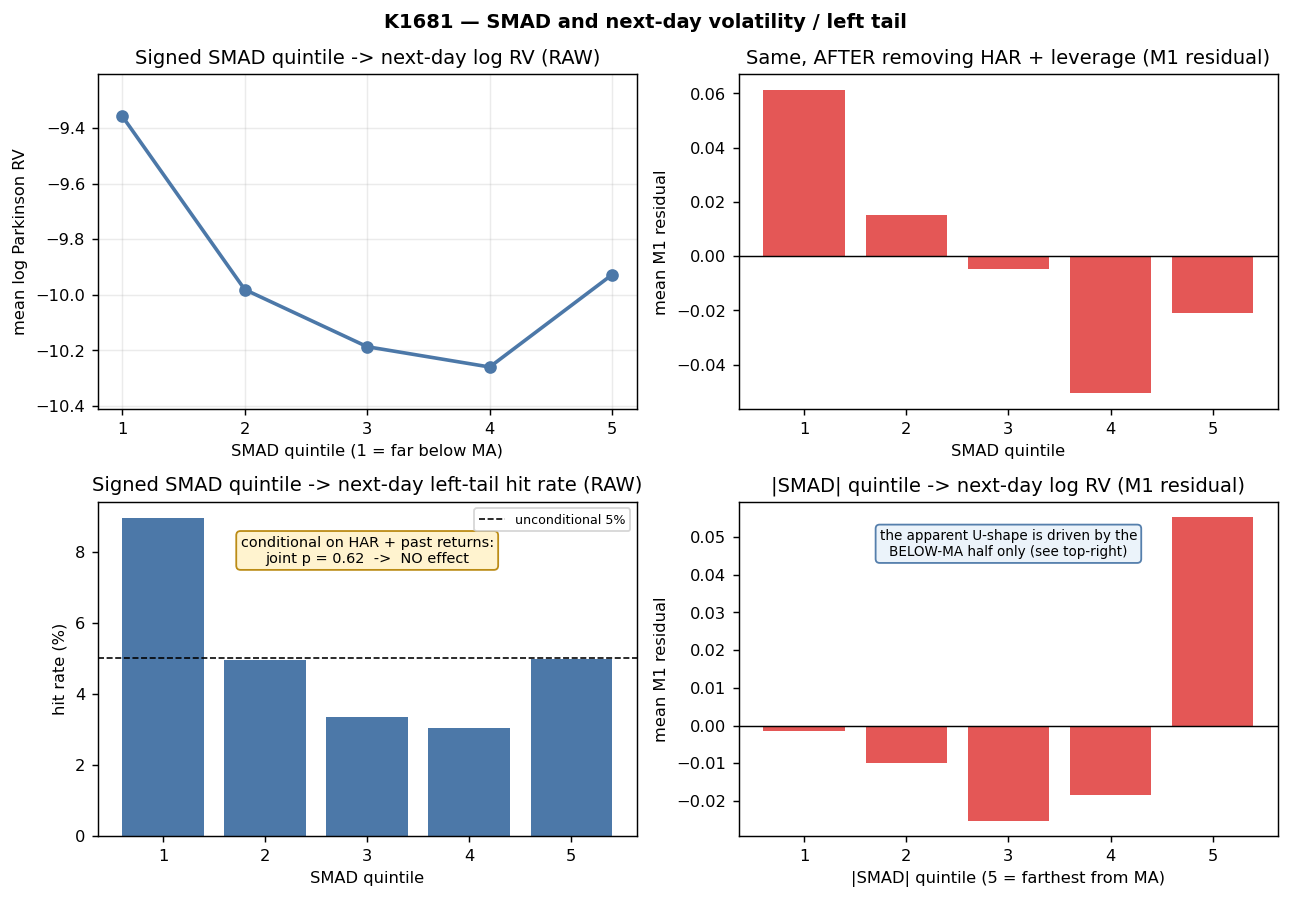
left_tail_hit_next 那一格則是乾淨的 null:日期叢聚的聯合 p 值 0.620,增量 pseudo-R² 只有 0.023 個百分點。原始的分位數價差看起來很有戲(最極端那組的命中率 8.96%,無條件命中率 5.06%),但這個價差被 HAR 加過去報酬完全吸收掉。散戶最在意的「離均線遠就要變天」,控制之後完全消失。
唯一穩健的規律:不對稱
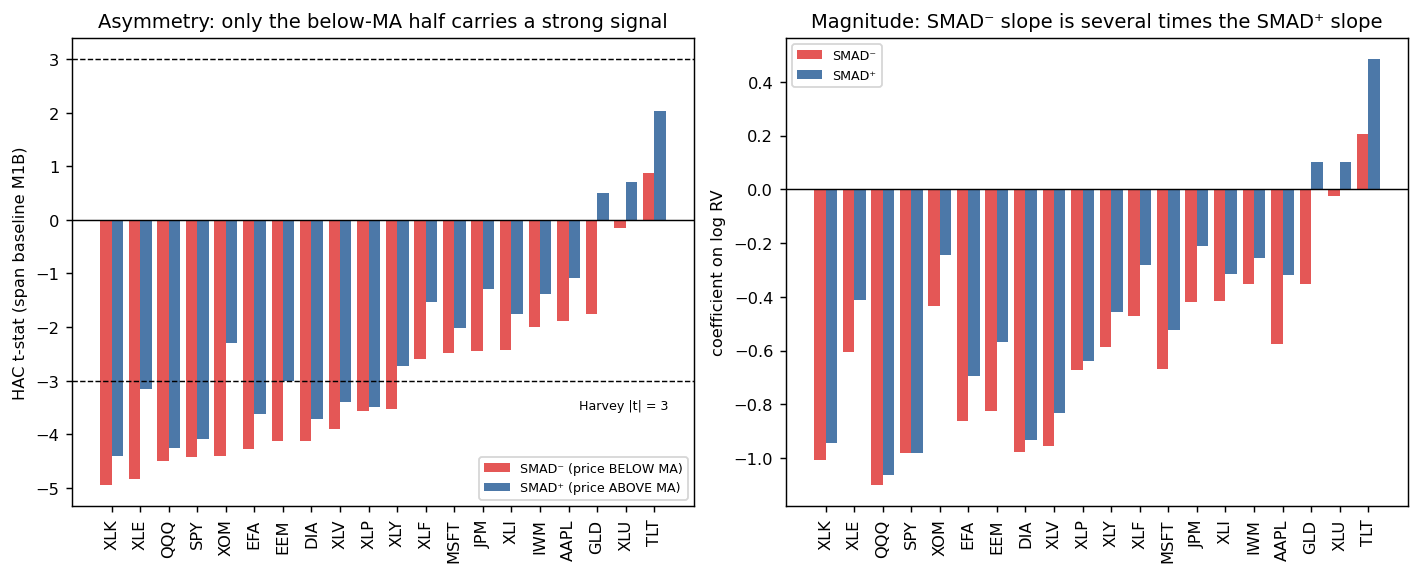
實驗確實找到一個站得住腳的發現,記在 verdict.one_robust_regularity:SMAD 的效果強烈不對稱,只有均線以下那一半有作用。
smad_neg 的係數是 −0.243,t 值 −12.44;smad_pos 的係數是 −0.090,t 值 −4.58。不對稱比率(負/正)是 2.70。
這個發現通過了 span baseline(能張成那十個落後報酬的模型),所以它不是把過去報酬水準重新加權一次。實驗的註解指出一個具體的誤讀:The popular '|distance| from the MA signals turbulence' reading is WRONG: the |SMAD| U-shape is produced by the below-MA half alone. 用絕對距離看會看到一個 U 形,而那個 U 形完全由跌破均線的那一半製造出來,衝高離開均線的那一半幾乎不帶訊號。
要注意這個規律的地位:它是關於「效果從哪來」的結構性描述,不是一個可用的預測工具。上一節的三個讀數已經說明,即使把訊號限制在有作用的那一半,增量仍然是 HAR 自身 R² 的百分之零點幾。
五分位剖面:U 形的兩邊不一樣高
把 SMAD 依帶號分成五組(每組 14868 個觀測),可以直接看到不對稱長什麼樣子:
| 分組 | 平均 SMAD(標準化) | 次日 log RV 平均 | 對 HAR 的殘差 | 左尾命中率 |
|---|---|---|---|---|
| q1(最深跌破均線) | −1.457 | −9.357 | +0.0614 | 8.96% |
| q2 | −0.390 | −9.981 | +0.0150 | 4.95% |
| q3(貼著均線) | +0.071 | −10.187 | −0.0047 | 3.34% |
| q4 | +0.499 | −10.260 | −0.0507 | 3.03% |
| q5(最高衝離均線) | +1.290 | −9.928 | −0.0211 | 4.99% |
左尾命中率確實呈 U 形:兩端都比中間高。但兩端的高度差很多,q1 是 8.96%、q5 是 4.99%,而 q5 幾乎等於無條件命中率 5.06%。也就是說 U 形的右半邊其實是平的,整個形狀由左半邊撐起來。
對 HAR 的殘差那一欄更能說明問題。q1 的殘差是 +0.0614,代表跌破均線最深那一組的次日波動確實高於 HAR 的預測;但 q5 的殘差是 −0.0211,方向是負的,衝高離開均線那一組的次日波動反而低於 HAR 的預測。用絕對距離做訊號的人,把這兩組當成同一件事在處理。
這也是為什麼實驗要把 smad_pos 與 smad_neg 分開放進迴歸,而不是丟一個 |SMAD| 進去。合併之後,兩個方向相反的效果會互相抵消一部分,剩下的係數既不好解釋也不穩定。
這份 null 的範圍
這份 null 的範圍要說清楚。它檢定的是 20 檔美股與美股 ETF、日頻、2010 至 2026、10 日均線、三個特定的被預測量、HAR 家族的 baseline。它沒有檢定其他均線長度、沒有檢定日內頻率、沒有檢定其他市場,也沒有檢定 SMAD 對報酬方向的預測(那是既有文獻已經做過、且與本實驗正交的問題)。
還有一個方法學上的修正值得記錄。README 註明,初版把 NULL 的一條腿架在「樣本外 DM t = −2.32 未過 Harvey 門檻」上,而那是對巢狀模型誤用 raw DM。改用 Clark-West 之後,次日 RV 的增量其實是強顯著的。結論方向沒有變,但支撐它的理由換人了:現在由經濟顯著性單獨承擔。這件事本身說明一個更一般的紀律,換一把正確的尺,讀數會變,結論不一定變,但寫法必須跟著改。
對讀者的一句話
「離均線太遠就要變天」這個說法,在這 20 檔標的、這段期間、這個定義下,經得起的部分是:跌破均線那一半確實與後續波動有關聯,而且不對稱得很明顯。經不起的部分是:這個關聯的絕大部分(約 85%)是槓桿效應與波動叢聚換一個名字,剩下的增量小到用不上,而左尾那條最直觀的說法在控制之後就消失了。
如果要把這件事變成一句可以自己檢查的判準:任何宣稱某個技術指標能預測波動的說法,都應該先問「它跟過去報酬的關係有多近」。SMAD 的例子裡,答案是近到幾乎可以被十個落後報酬張成,於是它帶來的新資訊只剩零點幾個百分點。這個問法適用於絕大多數由價格構造出來的指標,不限於均線距離。
延伸閱讀:同一顆實驗的讀者版
這顆實驗先前已有一篇面向一般讀者的文章:迷思實驗室|跌破均線隔天更容易崩盤?8.96% 這個數字唬了所有人。那一篇回答的是「這個說法成不成立」,本篇回答的是「這個實驗到底量了什麼、量到哪裡為止」。兩篇引用同一份 K1681 的結果檔,數字相同不是重複發布,是同一個量測的兩個深度;若兩篇的數字有出入,以結果檔為準。
實驗 :K1681| 資料 :yfinance 日 OHLC(auto_adjust=False),20 檔標的,2010-01-01 至 2026-07-10,SPY 3957 個觀測| verdict :NULL| 推論 :per-asset Newey-West HAC + 跨資產 Benjamini-Hochberg FDR;pooled 用資產固定效果與日期叢聚 SE;巢狀比較用 Clark-West,raw DM 保留為有限樣本 MSPE 的描述性檢定| 數字來源 :experiments/K1681/k1681_results.json(逐一對應的 metric key 見同目錄 PROVENANCE.md)