壞日子的隔天,價差確實多裂開一點,但它猜不到明天的波動
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
先把話說死:這次我找到一枚真的指紋,卻沒能拿它換到任何能用的預測。兩件事都算結果,中間那道落差才是這篇想講的。
想問的問題
演算法造市商(拿強化學習在報價的那種機器)會不會留下一個低頻的痕跡?講具體點:同樣是報價成本被踹一腳的日子,壞消息那天過後,買賣價差會不會比好消息那天裂得更開?如果會,這道裂縫能不能拿來猜下一週的波動?
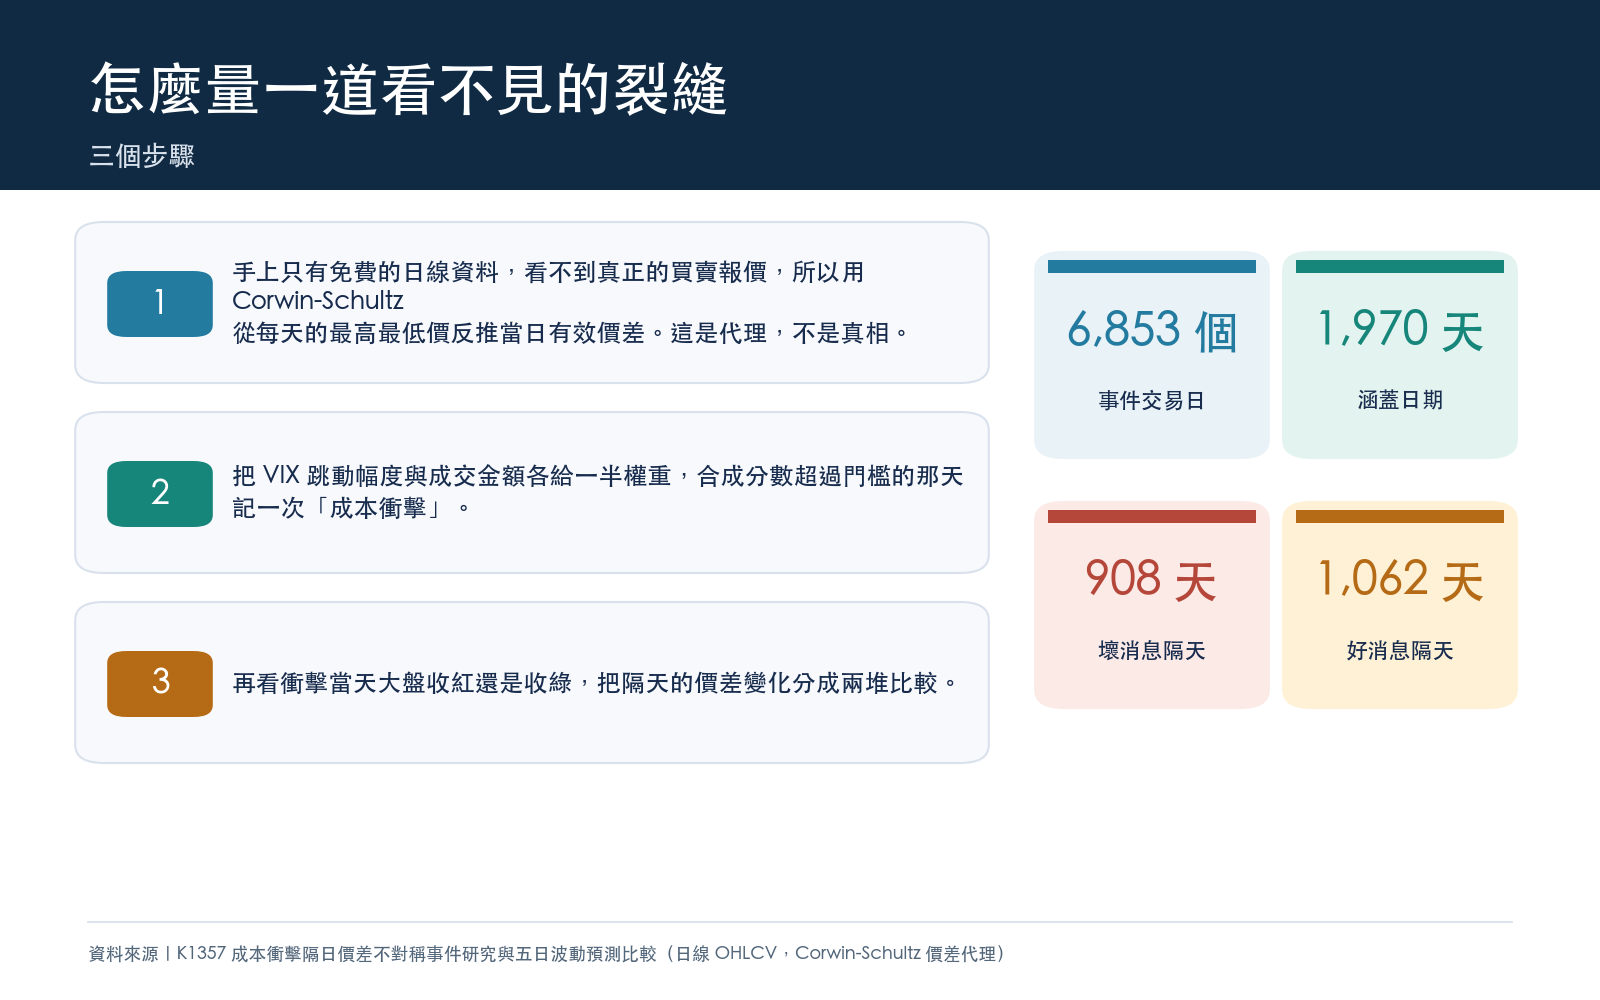
我手上只有免費的日線 OHLCV。看不到真正的買賣報價、看不到掛單簿深度、更看不到造市機器實際做了什麼。所以全程用 Corwin-Schultz 這個估計式,從每天的最高最低價去反推當日的有效價差。它是一個代理,先講在前面,別當成真相。
第一張成績單:指紋是真的
樣本是 SPY、QQQ、IWM 加上七檔大型股,從 2012 年拉到現在,攤開來是 6,853 個事件交易日、 1,970 個日期。
先定義「壞日子」。VIX 跳動的絕對值 z 分數,加上成交金額的 z 分數,各給一半權重,超過 1.0 就記一次成本衝擊。再看衝擊那天 SPY 收盤是紅是綠,把隔天的價差變化分成兩堆。
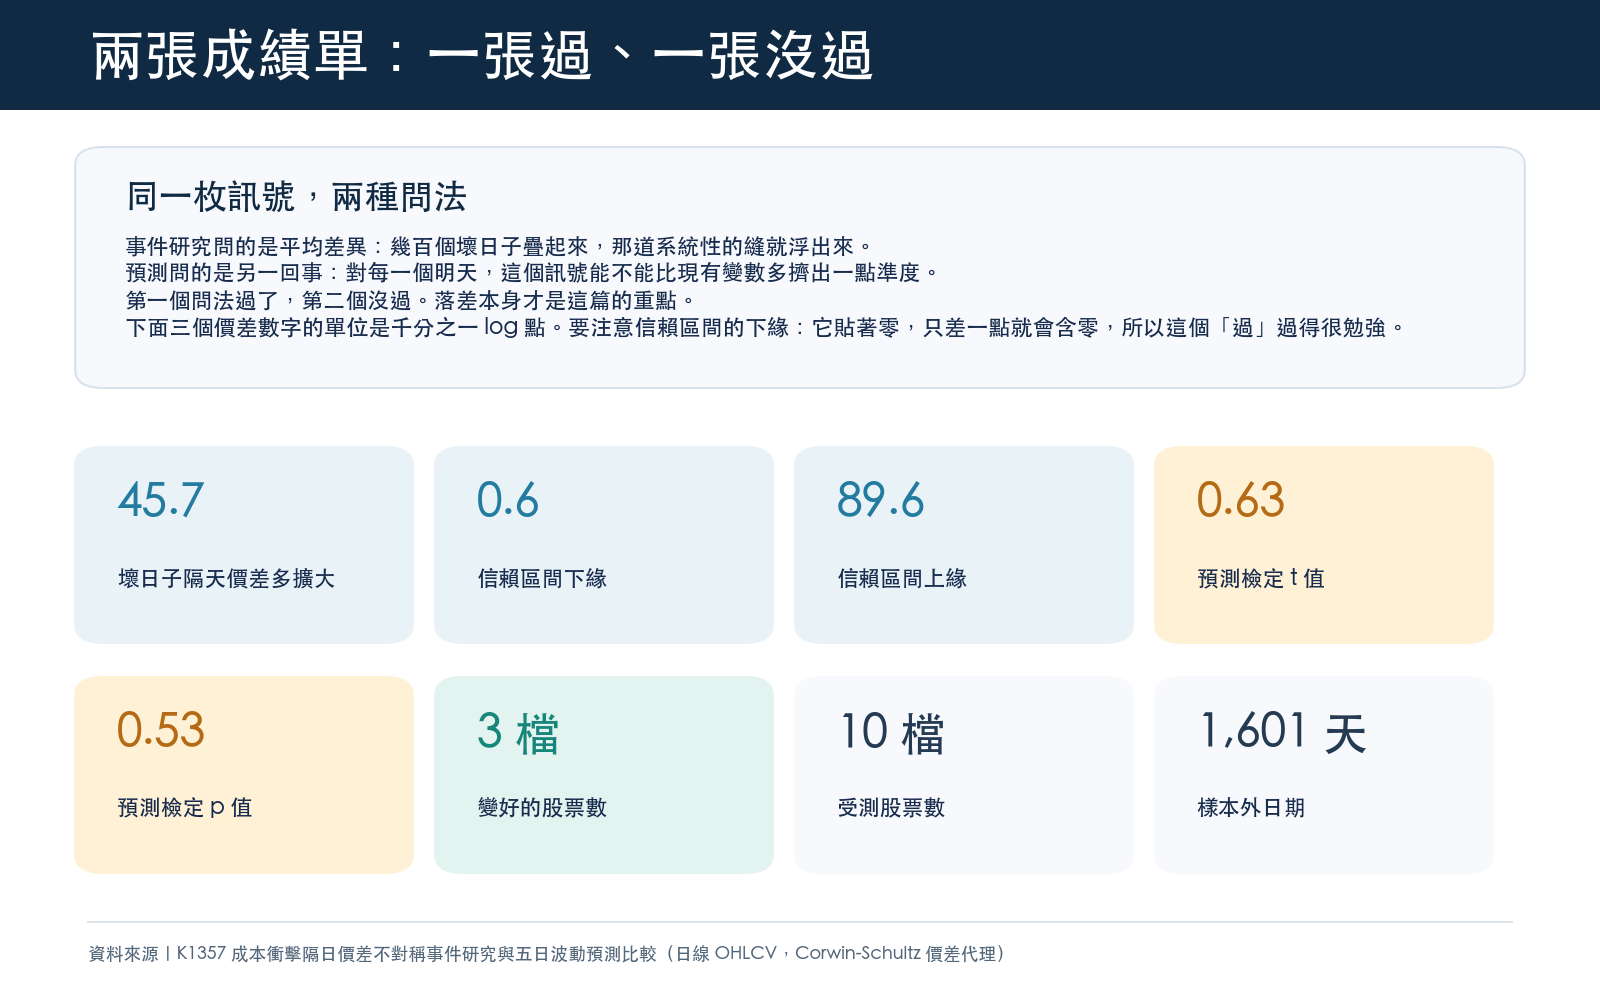
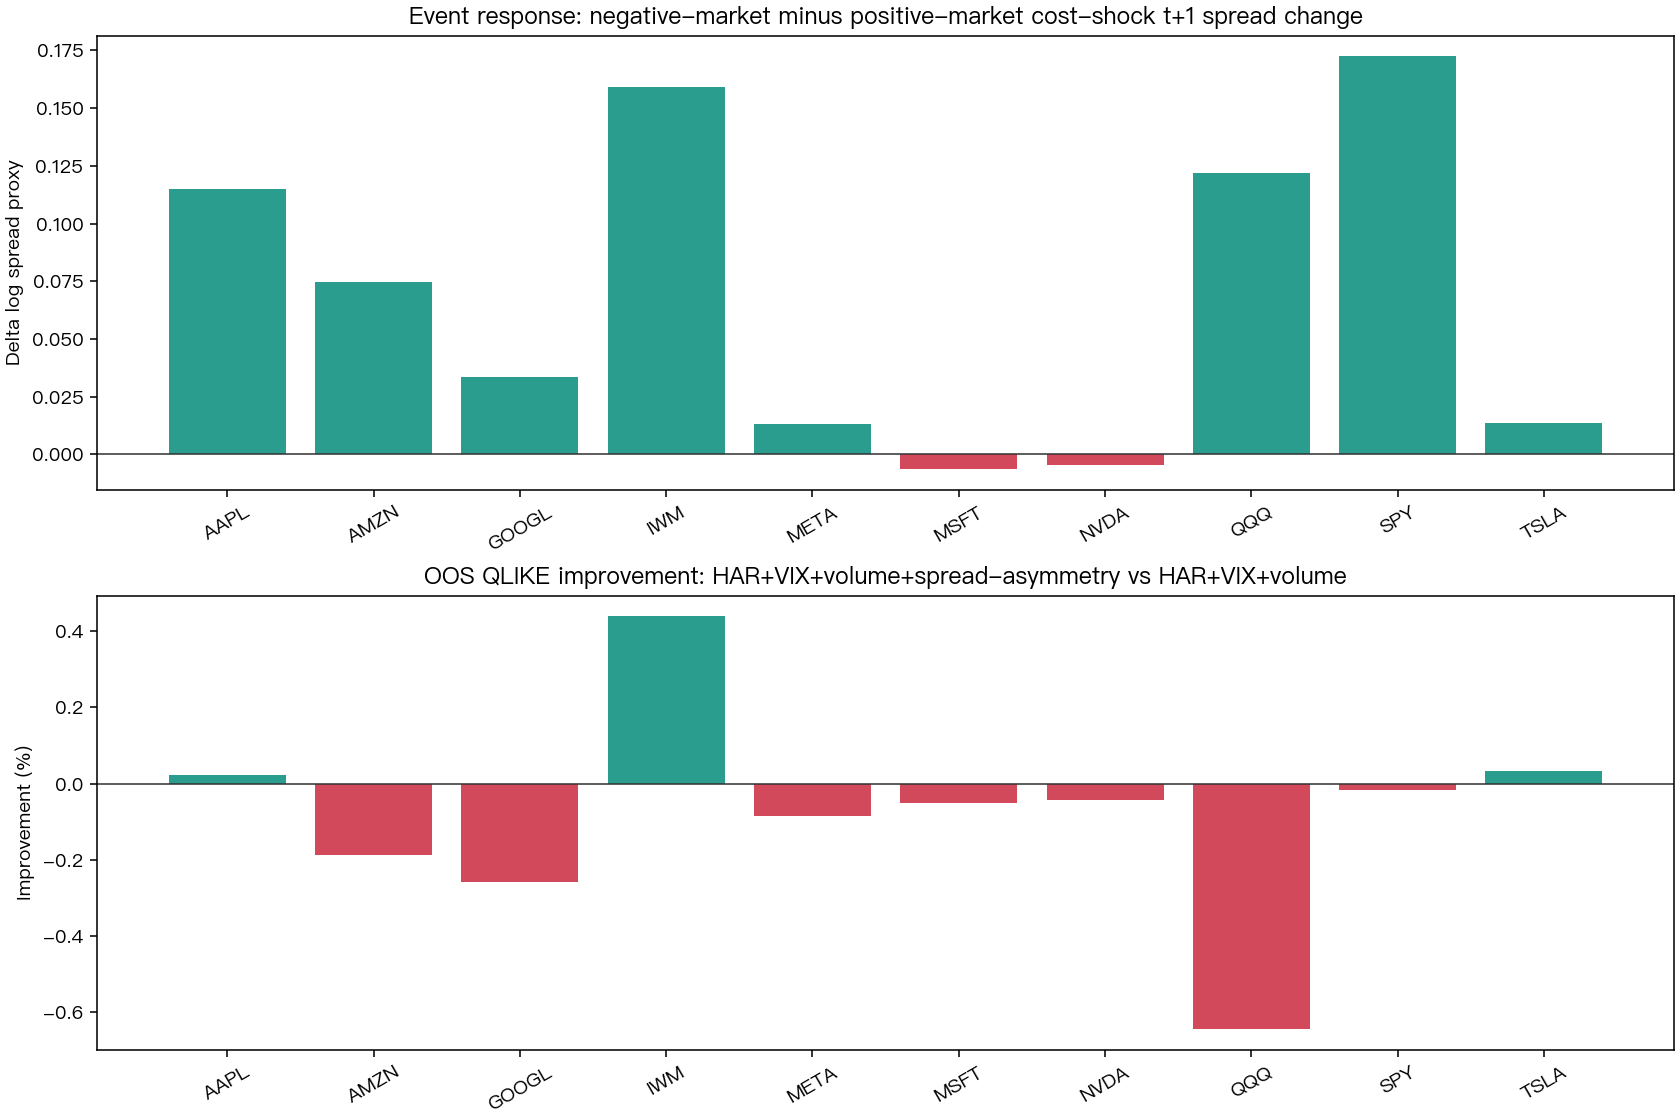
負向那堆,隔天價差平均多擴大 +0.0457 (單位是 log1p(100×價差))。固定種子跑 bootstrap,95% 信心水準的合理範圍 [0.0006, 0.0896] ,下緣壓在零上面一點點,剛好不含零。負向衝擊日 908 天,正向 1,062 天。
拆到個股更清楚:SPY 的落差 +0.17 、IWM +0.16 、QQQ +0.12 ,指數尤其明顯;MSFT、NVDA 幾乎是零。所以壞消息隔天,這個價差代理確實比好消息隔天多裂開一截。單邊的流動性惡化,看得到。
第二張成績單:換不到預測
指紋在,下一步理所當然:把它塞進波動率模型,看能不能讓預測更準。
底盤是 HAR 加 VIX 加成交量(波動率預測常見的三件套)。挑戰者就是這個底盤再加上價差不對稱訊號。目標是往後五個交易日的已實現變異數,所有輸入都往前 shift 一天,樣本外從 2020 年起算,每檔各 1,601 天。
| 兩張成績單 | 關鍵數字 | 判定 |
|---|---|---|
| 事件研究:壞日子隔天價差多擴大 | +0.0457,合理範圍約 0.0006 到 0.0896(95% 信心水準),負 908 對正 1,062 天 | 過 |
| 預測:訊號加進基準模型 | 檢定值 0.63、發生機率 0.53,10 檔裡 3 檔變好 | 沒過 |
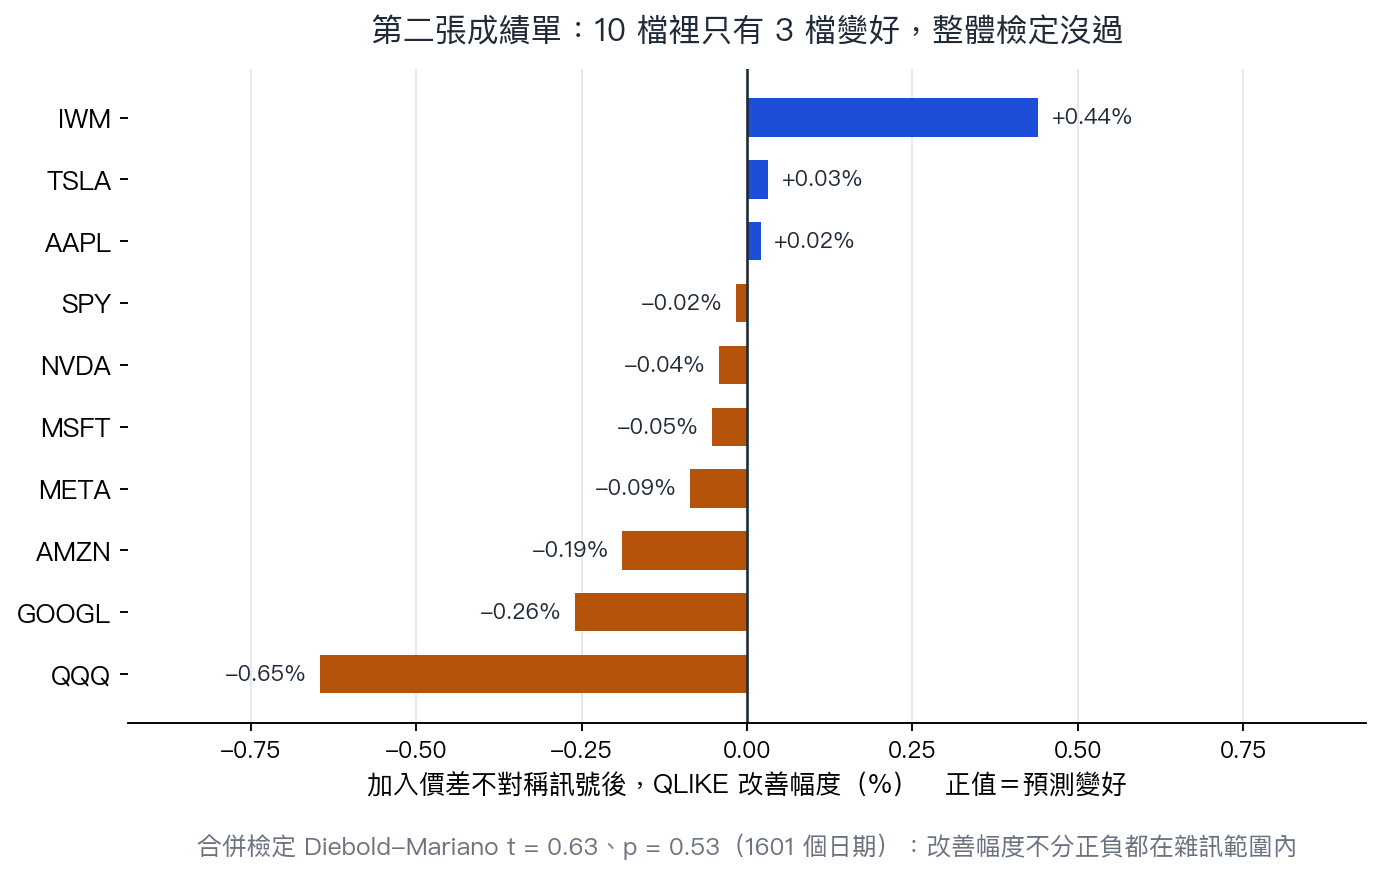
正式的預測比較檢定給出 0.63 ,對應的發生機率是 0.53 ——白話講就是:這種程度的差距,純靠運氣就有一半以上的機會出現。10 檔股票裡只有 3 檔 的預測誤差有改善,最好的 IWM 也只低了 0.44%,最差的 QQQ 反而高了 0.65%。離「站得住」的門檻還隔了一大段。
翻成白話:那道裂縫看得到,但它對明天的波動,多講不出任何東西。
為什麼一個過、一個不過
我覺得這件事本身比任何一邊的結果都有意思。
事件研究問的是平均差異。把幾百個壞日子跟好日子疊起來,中間那條系統性的縫就浮出來,因為疊加把雜訊抹平了。
預測問的是另一回事。對每一個明天,這個訊號能不能比現有變數多擠出一點準度。答案是幾乎擠不出。訊號的量太小、雜訊太大,疊千次看得到,用一次用不上。
這篇沒有證明什麼
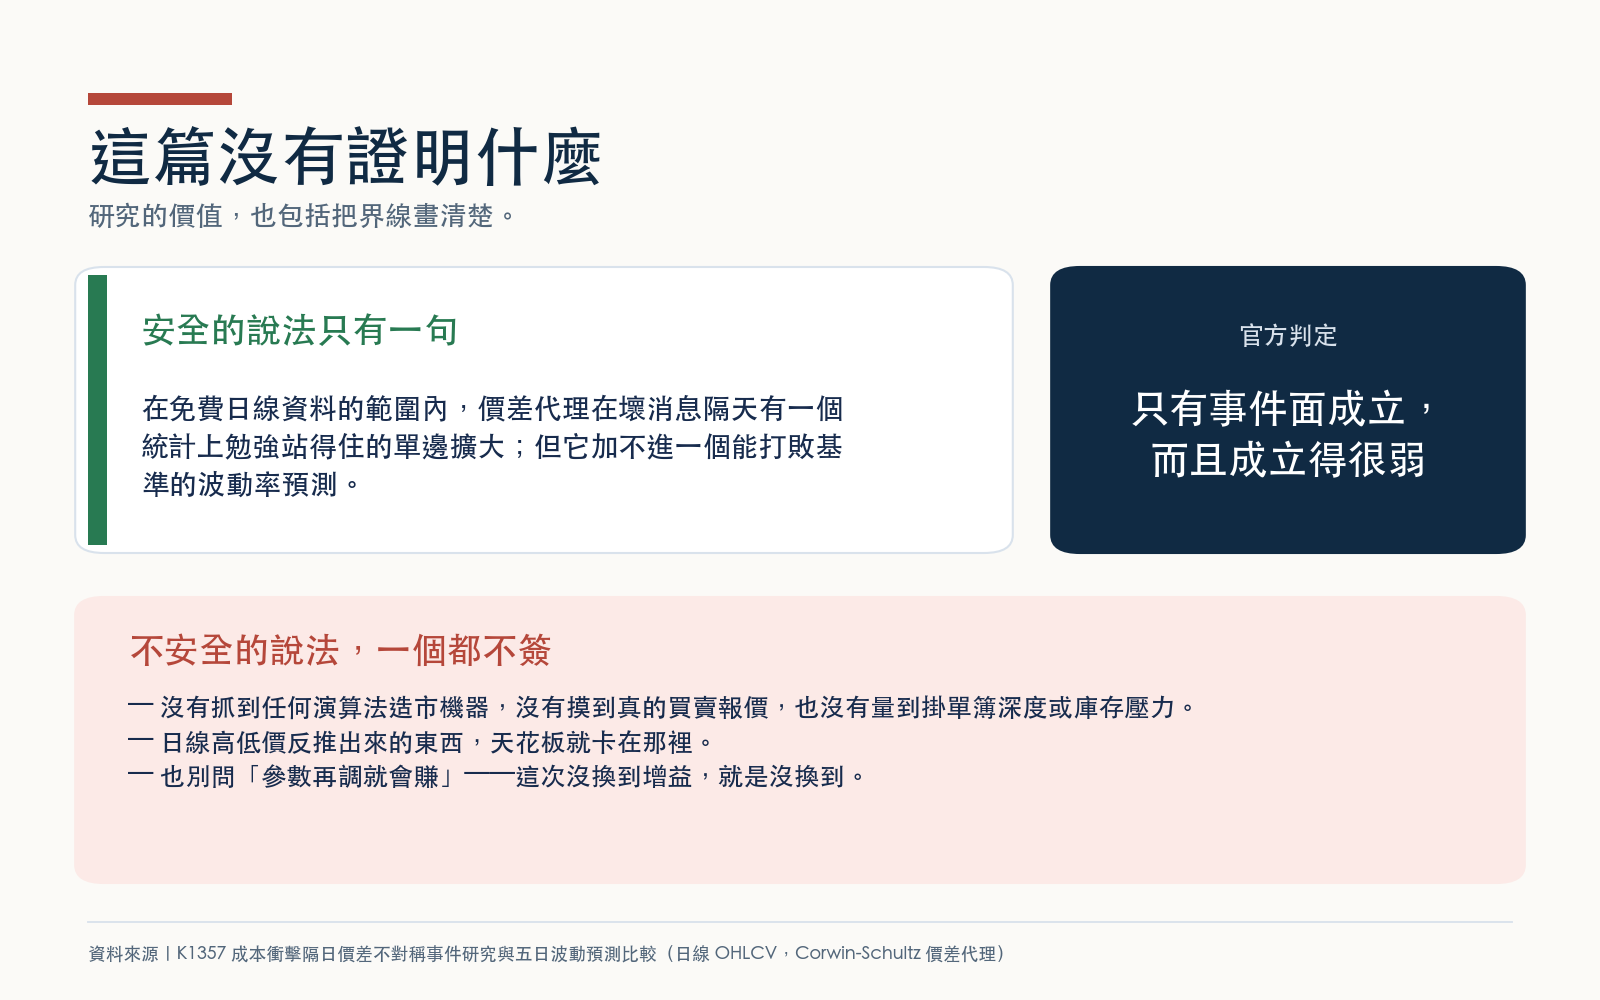
安全的說法只有一句:在免費日線資料的範圍內,價差代理在壞消息隔天有一個統計上站得住的單邊擴大,但它加不進一個能打敗基準的波動率預測。這次的判定等級是「只有事件面成立,而且成立得很弱」。
不安全的說法有一堆,我一個都不簽。這沒有抓到任何強化學習造市機器、沒有摸到真的買賣報價、沒有量到掛單簿深度或庫存壓力。日線高低價反推出來的東西,天花板就卡在那裡。
也別問「參數再調就會賺」。這次沒換到增益,就是沒換到。真要重訪,得先拿到報價等級的資料,讓價差回到它本來的長相,而非從高低價猜。
在那之前,這枚指紋我會留著看,但不會拿去下單。
資料來源:yfinance 日線 OHLCV,SPY、QQQ、IWM 加七檔大型股,2012 年至今。價差用 Corwin-Schultz 估計式從每日最高最低價反推。原始程式與完整結果檔隨本文的實驗編號存放在平台的實驗庫。
懶人包圖組