油價一週噴掉近六個百分點、恐慌指數卻在睡覺:把它拆成三本帳,只有一本該讓你動手
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
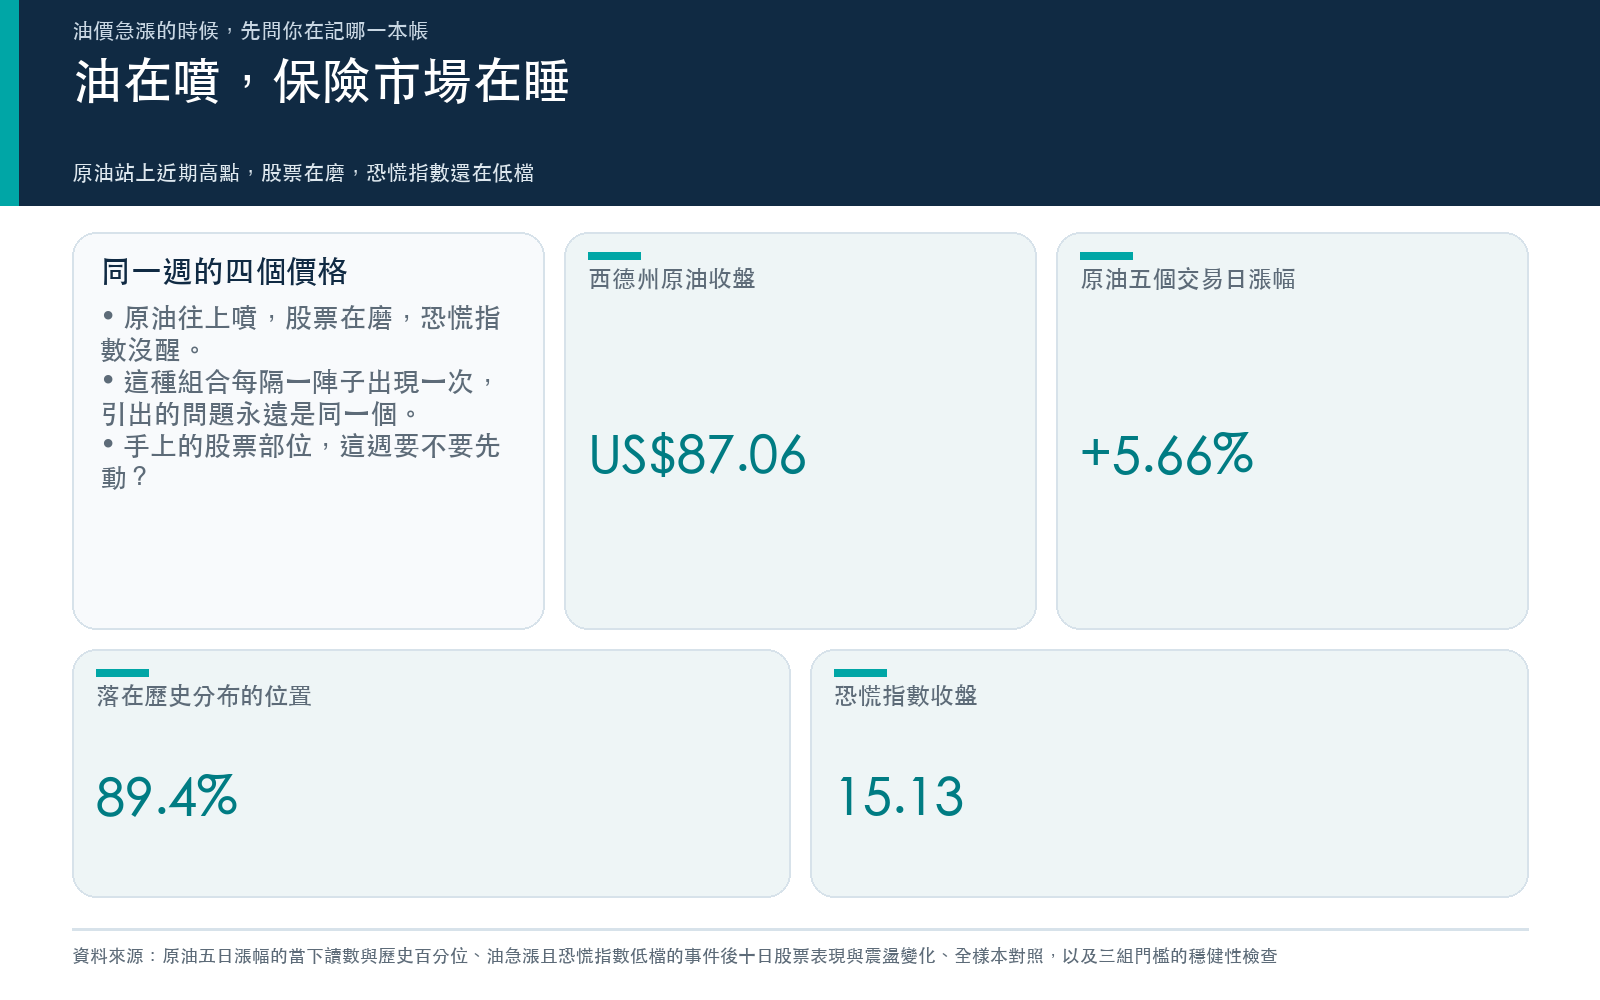
八月二十一日收盤,西德州原油站上 87.06 美元。往回數五個交易日,它累計上漲 5.66%,落在 2010 年以來所有五日走勢的第 89.4 個百分位。
同一段期間,標普 500 收 7674.37,跌了 1.43%;恐慌指數收 15.13;黃金期貨 4624.10,站在近期高點。
油在噴,股在磨,保險市場沒醒。這種組合每隔一陣子就會出現一次,而它引出的問題永遠是同一個: 手上的股票部位,這週要不要先動?
(以下所有當下價格取自 yfinance 日收盤,ticker 與日期都寫在文內,可自行重跑。)
先把這件事拆成三本帳
平台過去兩個月累積了一批跟油有關的實證,結論散在八篇文章裡。把它們攤開之後,可以整理出一張隨身用的表—— 油價急漲三本帳 。
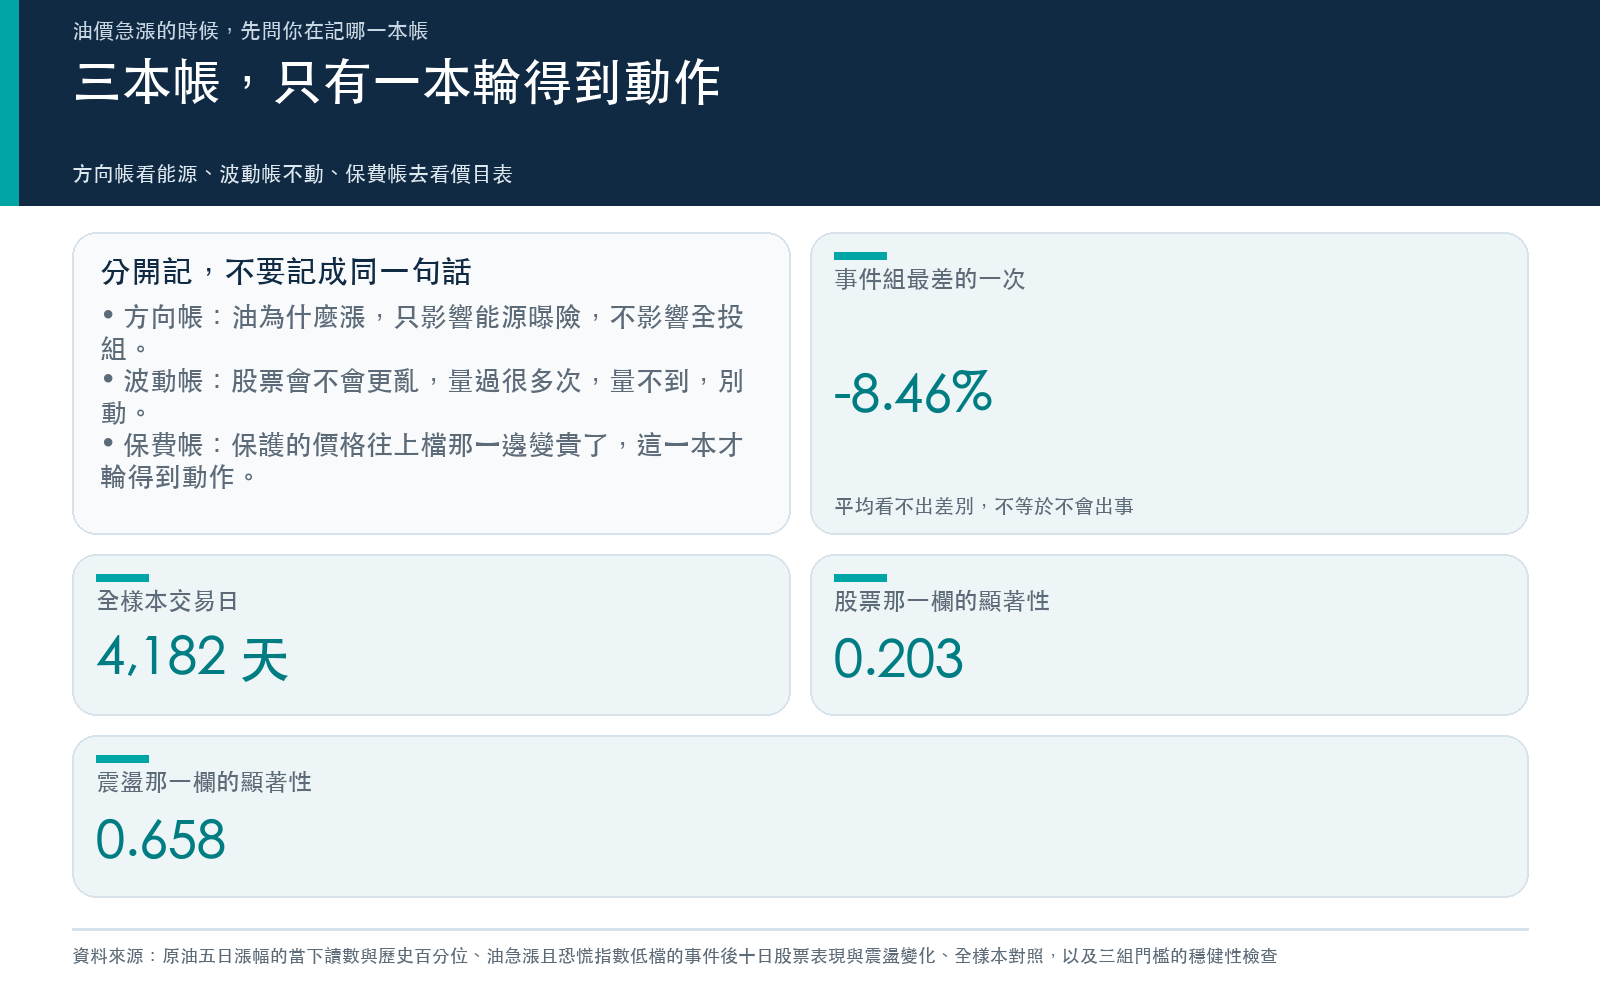
| 帳本 | 你在問什麼 | 平台證據的答案 | 該不該動手 |
|---|---|---|---|
| 方向帳 | 油為什麼漲:供給斷了,還是需求熱了? | 漲跌的原因決定意義,而急漲與急跌完全不對稱 | 只影響能源曝險,不影響全投組 |
| 波動帳 | 股票接下來會不會更亂? | 反覆量過,量不到 | 不動 |
| 保費帳 | 保護的價格變了嗎?往哪一邊變? | 變了,而且是往上檔那一邊 | 這一本才輪得到動作 |
三本帳要分開記。多數新聞把它們寫成同一句話:「油價飆漲,市場恐慌升溫,投資人宜降低風險部位。」那句話同時假設了三本帳的答案,而其中兩本在資料裡站不住。
這張表跟平台七月那篇油震斷鏈圖是同一個家族,但問法不同。斷鏈圖處理的是 油價下跌 時「停火→油跌→股市安全」那條敘事鏈能不能接起來;這次是反方向的急漲,而下面第一段會說明,這兩個方向的證據強度差很多。
第一本:方向帳,急漲與急跌不是同一件事
油價下跌可以是供給風險緩和的禮物,也可以是需求崩塌的訃聞。這一段的判準,油震斷鏈圖已經寫過,這裡不重複。
真正跟這週相關的是那篇文章裡保存的一組不對稱數字。K861 用 2007 年 1 月到 2026 年 4 月的四千八百三十九個交易日,把油價單日走勢超過六十日滾動標準差兩倍的日子標成事件。
一百六十三次油價急跌之後,標普 ETF 接下來一段期間的震盪幅度平均多了四點八三個百分點,統計強度五點八二。
一百一十六次油價急漲之後,只多了〇點六六個百分點,統計強度〇點七〇。
一個很硬,一個什麼都不是。原文也把限制寫得很清楚:那個窗口多數觀測仍含事件當日、彼此高度重疊,也沒有控制恐慌指數與景氣狀態,所以它描述的是「急跌附近常出現什麼」,不是因果。
但即使只當描述看,方向也已經足夠明確: 這週發生的是急漲那一邊,而急漲那一邊的訊號本來就是弱的。
第二本:波動帳,這一格我們量過很多次,每次都是空的
這是三本帳裡最容易被腦補、也是平台查得最徹底的一格。
先看這一次
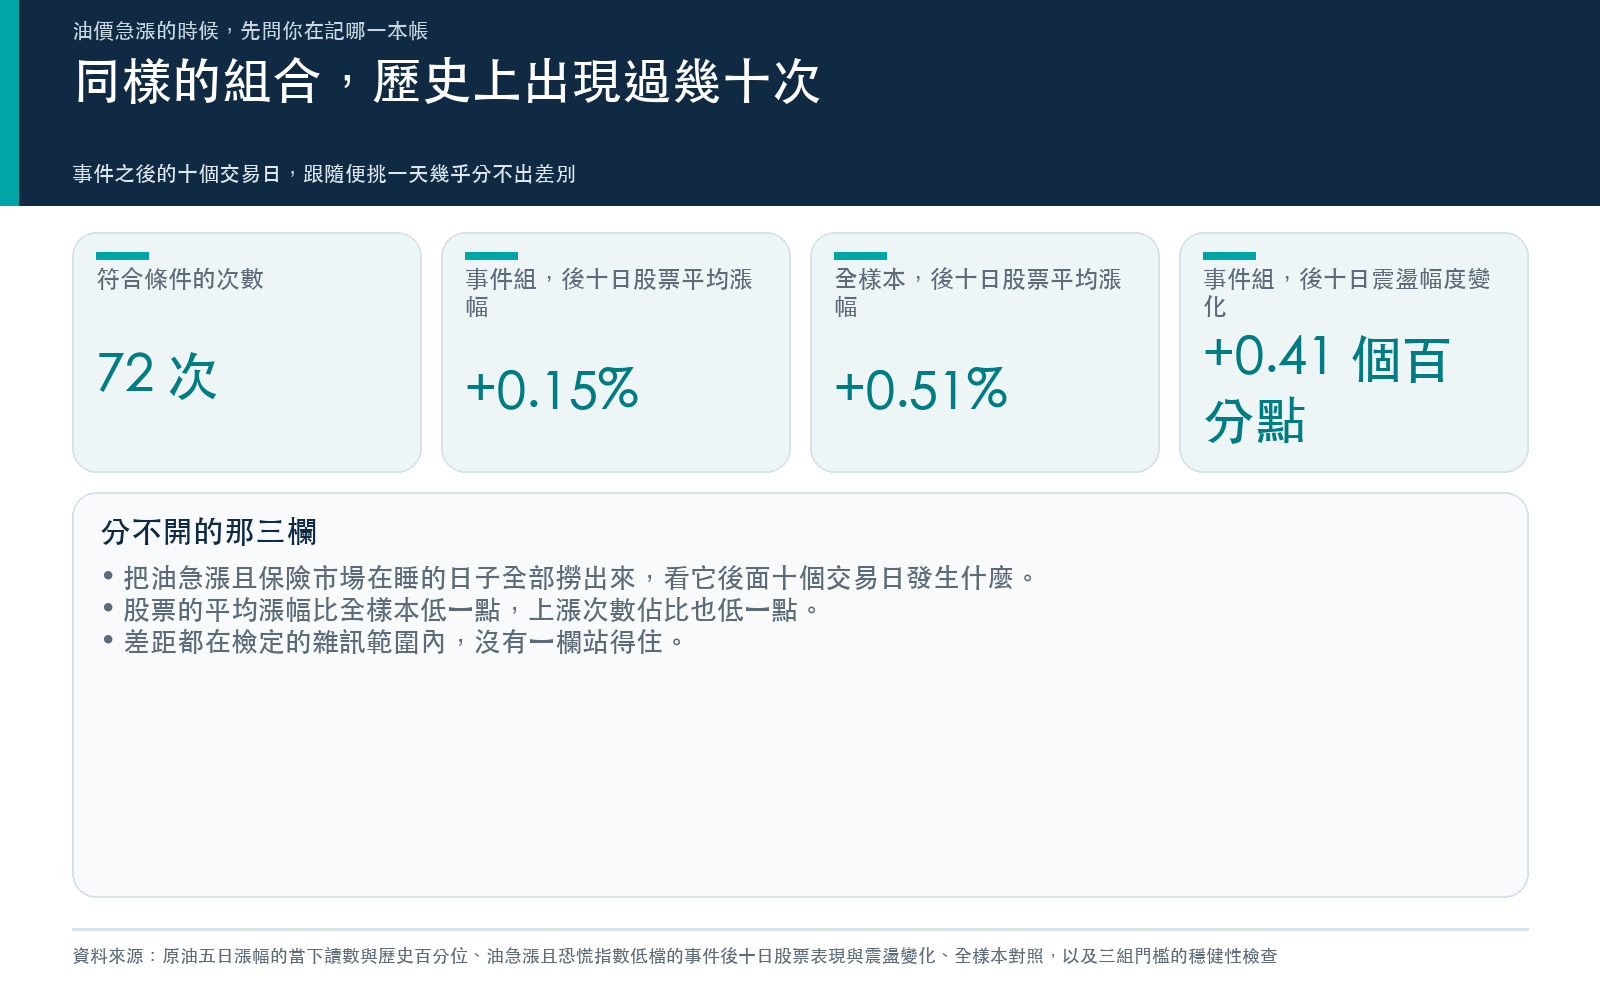
我把同樣的條件丟回歷史:原油五個交易日漲幅達到六個百分點以上,而且當天恐慌指數低於十八,也就是「油在噴、保險市場在睡」的組合。2010 年以來符合的有七十二次(同一波行情只取第一天,避免重複計算)。
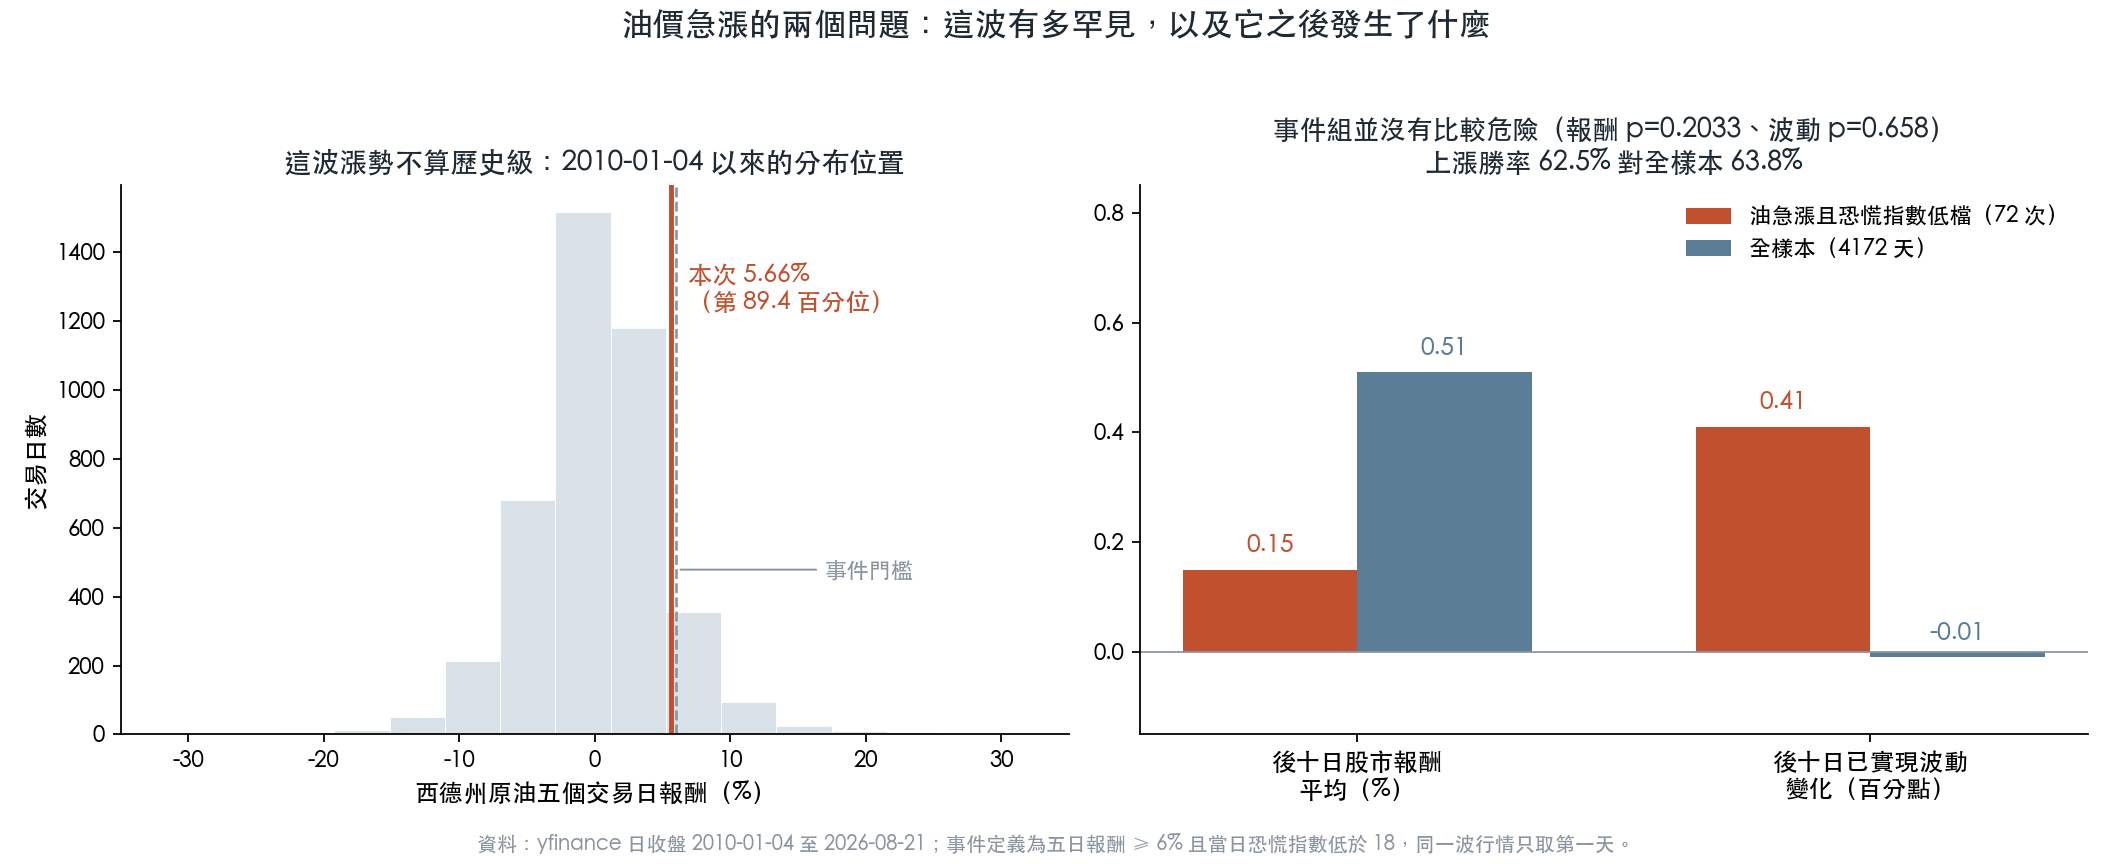
| 事件後十個交易日 | 油急漲且保險市場在睡(七十二次) | 全樣本(4172 天) |
|---|---|---|
| 股票平均漲幅 | +0.15% | +0.51% |
| 上漲的次數佔比 | 62.5% | 63.8% |
| 震盪幅度變化 | +0.41 個百分點 | -0.01 個百分點 |
| 最差的一次 | -8.46% | — |
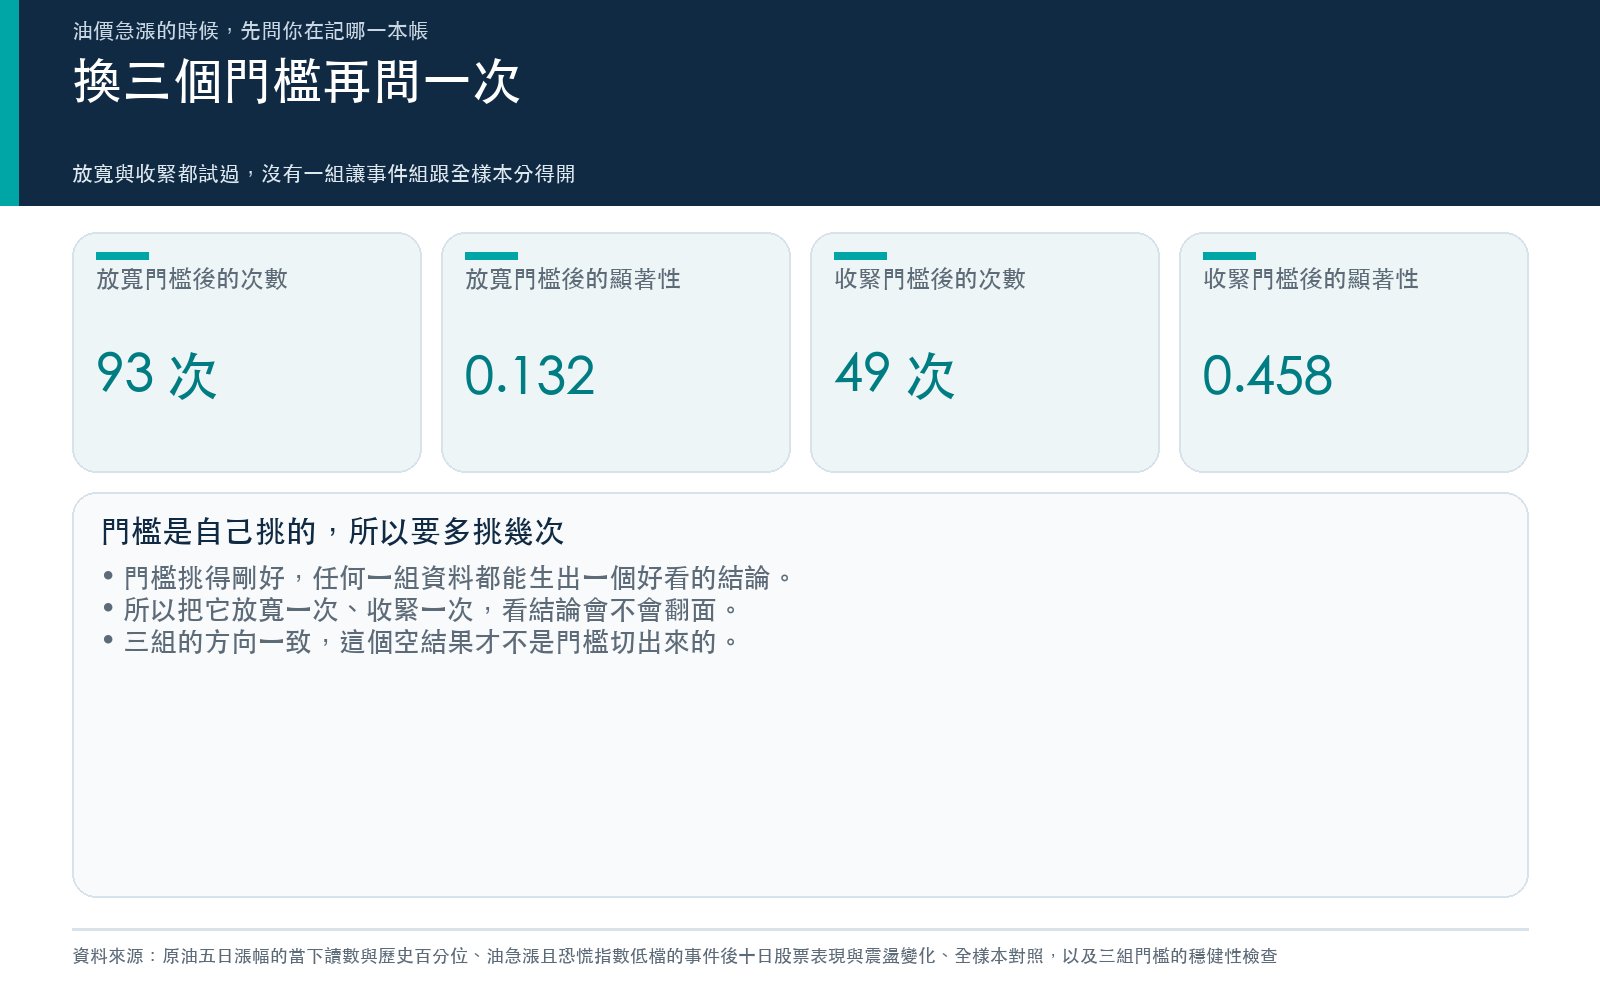
兩欄的差距都沒有通過檢定:股票那一欄的顯著性是〇點二〇,震盪那一欄是〇點六六。把門檻從六個百分點放寬到五個(九十三次)、收緊到七個(四十九次),三組全都沒過。
值得說清楚的是最後一列。事件組裡最糟的一次是十天賠掉 8.46%——這代表「平均看不出差別」不等於「不會出事」。它只是說,油價噴這件事本身沒有替你多提供一份預警。
再看平台之前量過的三次
這個空結果不是這一次才出現的。
原油狂飆狂跌,股市波動真的會跟著抖嗎 用 4103 個交易日、四組配對檢定「昨天的油波動能不能預告今天的股波動」。原油對標普 500 的係數只有 +0.0006,p 值 0.90。加恐慌指數控制、換 Parkinson 波動算法重做,四組全都沒過。
反方向倒是活的:標普對原油的係數 +0.0099,p 值 0.008。在那份資料裡,能提前一天預告的順序是股帶油。
油市新聞越吵,隔天就越震盪 換了一條路:拿全球新聞資料庫數石油新聞篇數。同日相關 0.235,用今天猜明天 0.173,看起來很有戲;扣掉波動自己的昨天、上週、上個月之後剩 0.027。1626 個交易日的樣本外比較,四個標的只有兩個變準,沒到開工前寫死的三個門檻。
幫商品的波動模型多接一條外部訊號 是最新的一次:原油、黃金、天然氣、比特幣,兩種接法,八次公平比較,過門檻的次數是零,最高的 t 值 1.65。
三份研究、三種資料、三種方法,答案的方向一致。 要在這一格找到動作的理由,需要的證據比目前手上的多得多。
第三本:保費帳,這一本真的變了
前兩本說「別動」,這一本說「去看價目表」。
七月那篇股市在買跌的保險,油市在買漲的保險把同一天的完整選擇權鏈拉下來對比。標普 ETF 是教科書形狀:跌十%那個履約價的保費開價 25.3%,漲十%的只有 12.8%,賭跌的保單貴 12.5 個波動點。
原油 ETF 往另一邊翹:跌十%的 51.8%,漲十%的 62.7%,買權貴 10.9 個波動點。兩邊的落差是 23.4 個波動點。換成各自的一個標準差再比一次,方向沒變,落差還變大。
原因不難想。股市的災難劇本是需求崩掉、價格往下砸;原油的災難劇本是供給斷掉、價格往上噴。原文也提醒:偏斜講的是保險相對貴不貴,不是市場預測價格會往哪走。
那篇八月的代理訊號驗票表給了同一個方向的旁證。強美元環境的跨資產研究裡,五個資產原本有四個看起來顯著;補上重疊校正並對五個資產一起校正之後,只剩原油 ETF 活著。那篇的結論是給它一張黃牌,提醒持有能源曝險的人提高警覺,不到全面撤退。
這一週真正變貴的是能源這一側的保護,不是全投組的保護。 兩者的差別,決定你該調整的是一個部位還是整張表。
那避險資產呢:先點名,再發保單
如果你的反應是「那我加點黃金」,先做一件事:查它的出勤紀錄。
黃金、VIX、原油同一天講三種故事整理了 2004 年以來八次日期明確的地緣衝突。黃金八次全部收漲,到第九個交易日中位還有 +2.29%,符號檢定的顯著性〇點〇〇七八,過了門檻。原油當天中位 +2.35% 衝最猛,到第九日剩 -0.09%,等於整趟白跑。恐慌指數八次裡漲七次,顯著性〇點〇七,沒過。
但地緣事件裡的黃金,跟股市壓力裡的黃金是兩回事。避風港出勤表用 2016 年以來 2638 個共同交易日做條件檢定:標普 ETF 跌逾兩個百分點的九十二天裡,黃金 ETF 只有 45.7% 收紅,比擲硬幣還差;兩者同日一起動的程度從全樣本的〇點〇七五升到〇點二四八。跌逾三個百分點的三十三天更誠實,黃金平均是負的。
那份研究的正式判定是「弱的、看體制而定、不自動成立的避險」。強避險門檻三個條件全部沒過。
黃金在地緣事件當天大致會來上班,在股市大跌那幾天不一定。 這週的事件屬於前者,但它不保證後者。
這一週具體怎麼做
把三本帳的結論翻成動作,只有三行。
能源曝險 :這是唯一有硬證據的那一格。持有能源股或油相關部位的人,把上檔的變動幅度重新算一次,因為市場替上檔開的價比下檔貴。
全投組 :別動。波動帳這一格已經被三份研究加這次七十二次事件對照否過,理由不在資料裡。
避險部位 :要加保險就明講你在保什麼。保地緣事件,黃金的紀錄還行;保股市大跌,它的出勤率不合格。兩件事不要用同一張保單。
這篇沒有證明什麼
事件對照用的是日收盤與十個交易日的窗口,抓不到盤中與更長的傳導。它也沒有控制當時的宏觀環境,七十二次事件橫跨十六年,裡面混著不同的利率與景氣狀態。
保費帳那一段引用的是特定一天的選擇權鏈快照,不是持續追蹤;偏斜每天都在變,這篇沒有替你更新到今天。
還有一條要說在前面:波動帳的空結果是「用這些方法、在這些頻率上量不到」,不是「油跟股沒有關係」。這兩句話差很遠,後者這篇沒有資格說。
本期精選
- 油價下跌 2.2%,替股票拆掉多少風險?用油震斷鏈圖逐段驗一次
- 原油狂飆狂跌,股市波動真的會跟著抖嗎?4103 天數據給了反直覺答案
- 油市新聞越吵,隔天就越震盪?九年資料跑完,這條線索是空的
- 幫商品的波動模型多接一條外部訊號:四個標的、八次公平比較,一次都沒過
- 股市在買「跌的保險」,油市在買「漲的保險」:同一天的選擇權帳單,差了 23 個波動點
- 美元大漲、Fed 開口,要先砍部位嗎?五次驗票後,只替油價亮黃燈
- 黃金、VIX、原油同一天講三種故事:8 次地緣衝突查下來,只有一個能信
- 油價跳漲,金價卻連摔兩天:用「避風港出勤表」四道點名
資料來源:yfinance 日收盤,2010-01-04 至 2026-08-21,共 4182 個交易日;事件定義為原油五個交易日漲幅達六個百分點以上且當日恐慌指數低於十八,同一波行情只取第一天。事件對照的計算腳本與結果保存在專案草稿目錄。其餘數字引自文內連結的既有文章與其實驗結果檔。
免責聲明:本文為研究與教育用途,呈現的是歷史統計關係,不構成任何投資建議。過去的規律不保證未來重演。投資請自行判斷並承擔風險。
懶人包圖組