預測期愈短,模型愈自負:同一批 ETF,五日區間只裝得下七成七
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
如果有人告訴你「我有九成把握,這檔 ETF 未來一週的波動會落在這個範圍」,你大概會覺得一週比一個月好猜。
時間短、變數少、離現在近。直覺上就是這樣。
實測結果剛好相反。
我們拿什麼去試
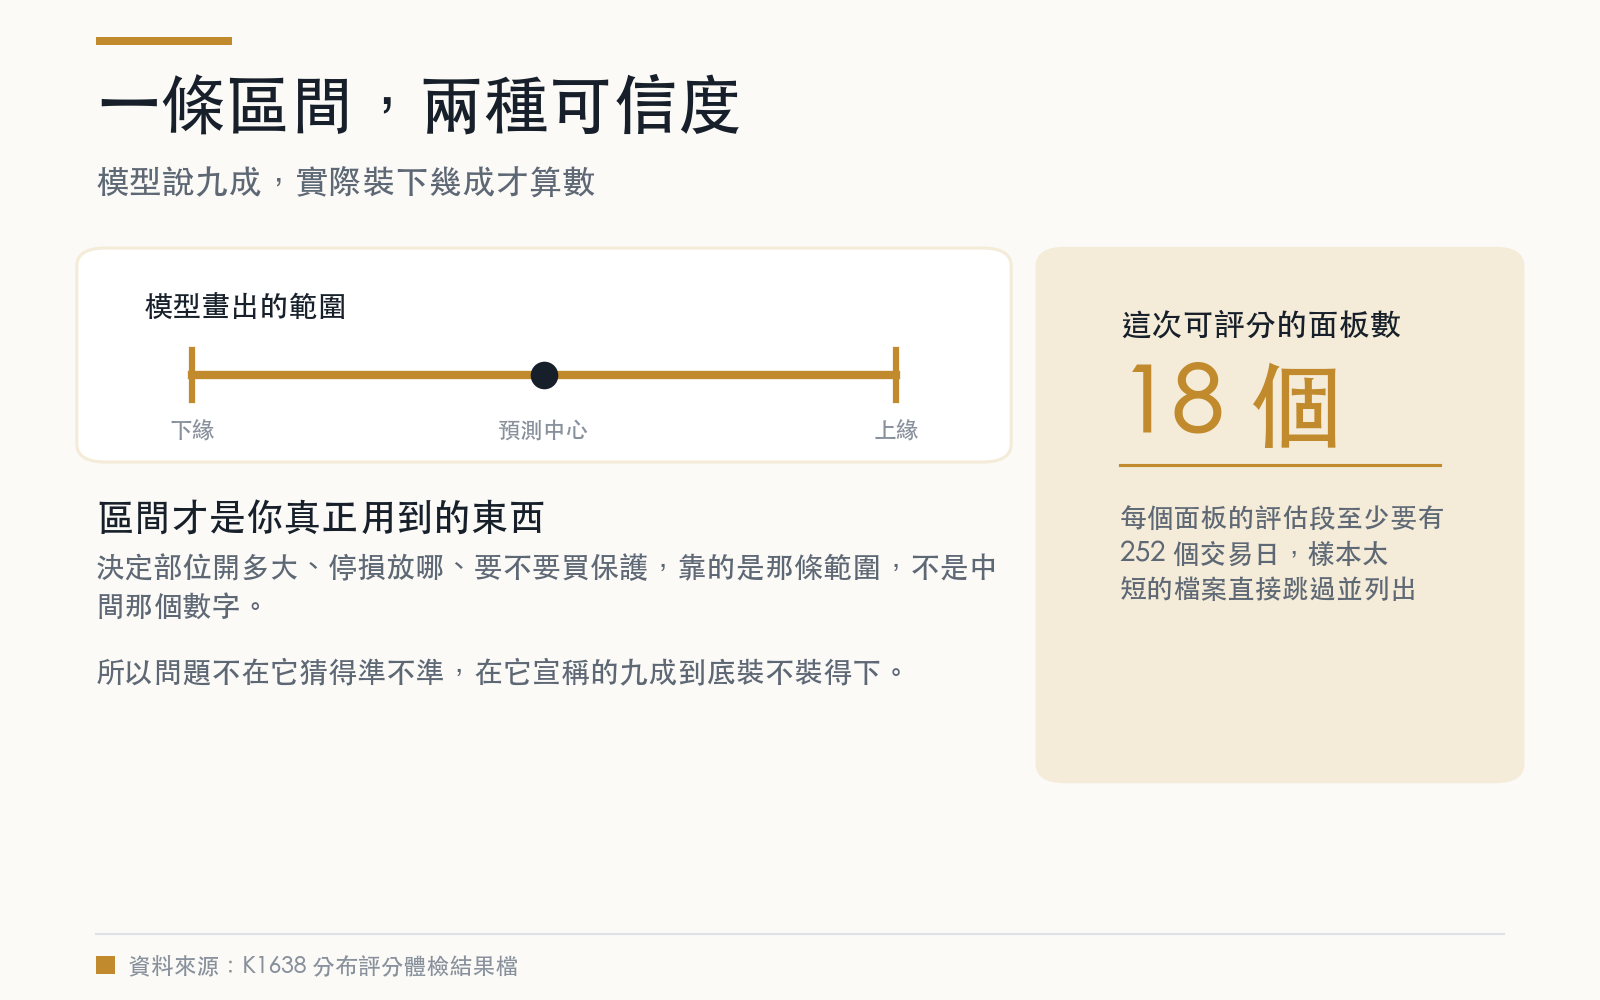
先前我們做過一次體檢,把平台裡留有逐日預測紀錄的舊檔案全部重新打分。這次要看的不是「猜的數字準不準」,是「它宣稱的那條範圍老不老實」。
那次體檢的結論是:多數模型把區間畫得太窄。這篇要接的是它沒問的下一個問題—— 那個太窄,在什麼情況下最嚴重。
答案是預測期。
材料是五檔創新題材的 ETF:AIQ、ARKK、IGV、IPO、SOXX。每一檔都有兩種預測期,五個交易日與二十一個交易日;每一種預測期底下有兩個模型,一個基本版、一個加了額外資料的加料版。五乘二乘二,剛好十組可以互相對照的配對。
評估段是 2022-05-16 到 2026-06-26,五日期有 1032 個評估日,二十一日期有 1020 個。範圍寬度不是事後調的,它只用評估段之前的資料校準,評估段的每一天,模型都看不到自己後來被怎麼打分。
十組配對,十組往同一邊倒
先看最極端的那一檔。
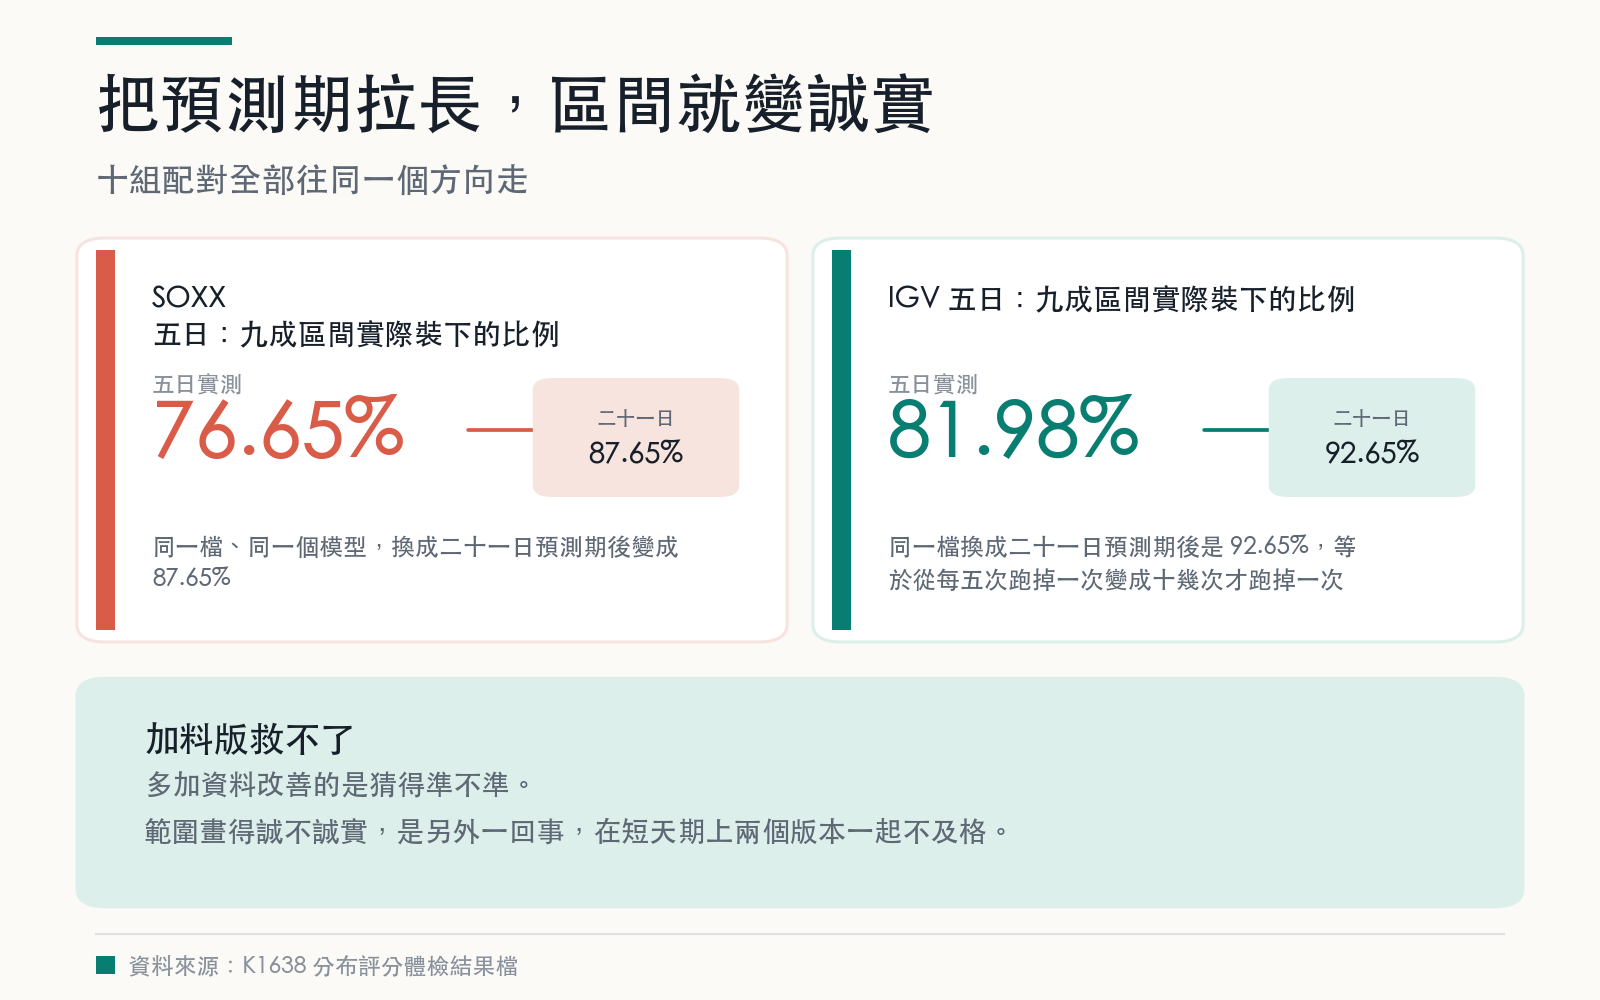
SOXX 的五日預測,基本版宣稱九成,實際只裝下 76.65%。同一個模型、同一檔 ETF,把預測期換成二十一日,命中率變成 87.65%。
這不是 SOXX 特別怪。
| ETF | 五日(基本版) | 二十一日(基本版) | 五日(加料版) | 二十一日(加料版) |
|---|---|---|---|---|
| AIQ | 85.08% | 91.57% | 83.24% | 90.10% |
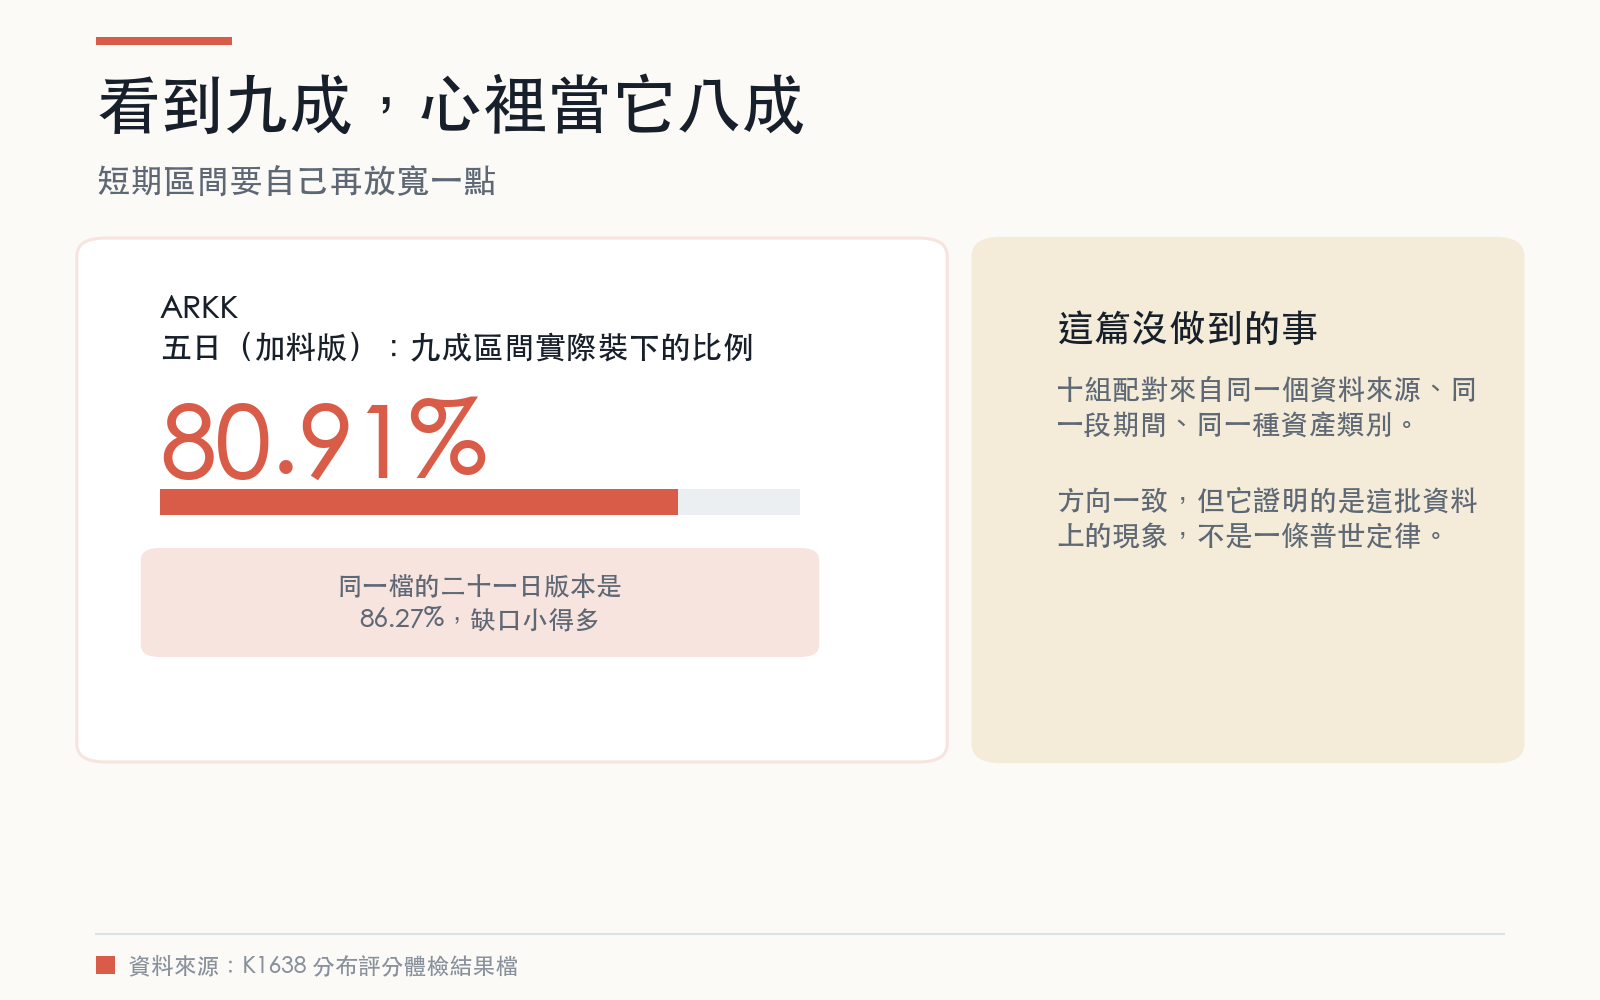
| ARKK | 81.40% | 86.08% | 80.91% | 86.27% |
| IGV | 81.98% | 92.65% | 81.78% | 92.16% |
| IPO | 85.37% | 91.47% | 84.40% | 91.37% |
| SOXX | 76.65% | 87.65% | 77.42% | 88.14% |
十組配對,十組都是右邊那格比左邊大。沒有一個例外。
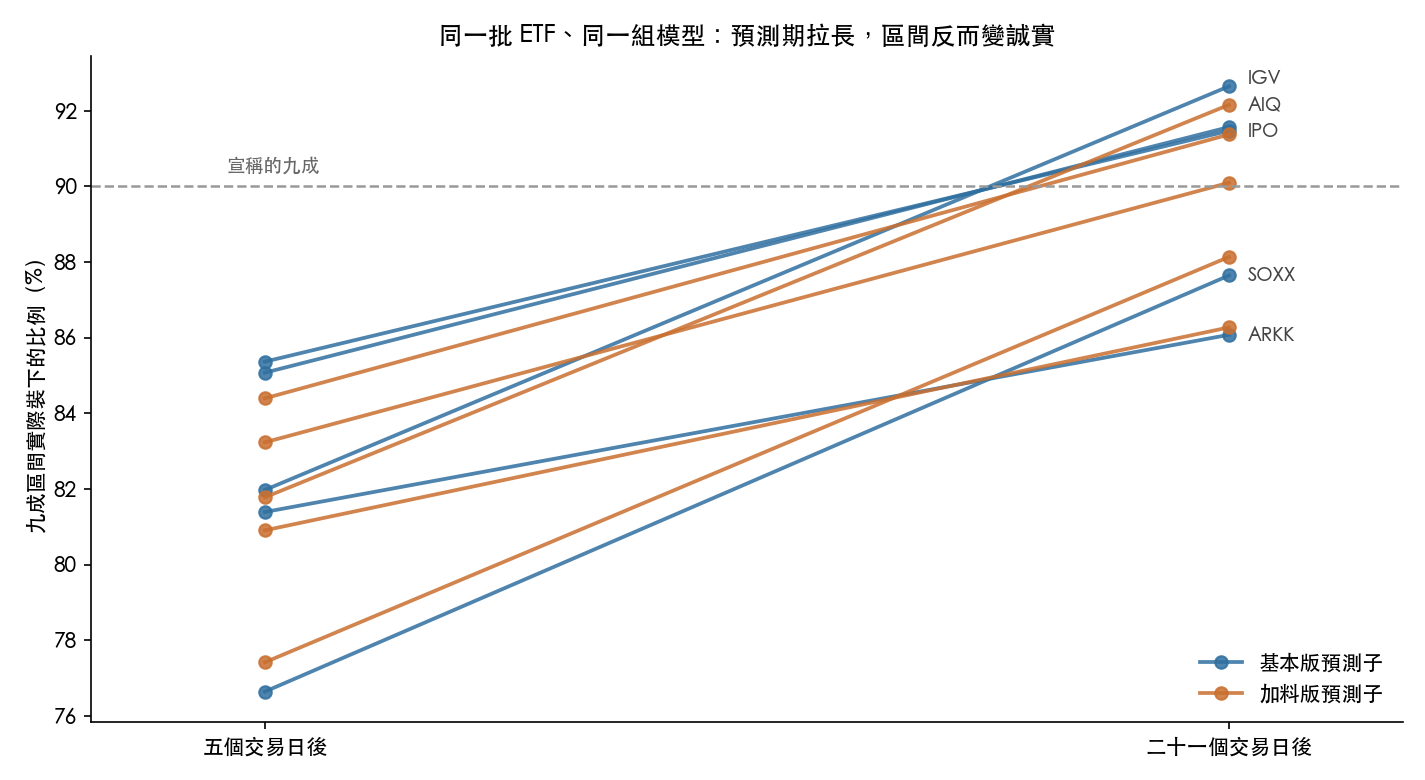
而且不是抬一點。IGV 從八成出頭抬到九成二以上,等於原本每五次就有一次跑出範圍,變成每十二、三次才跑出一次。
加料版也沒有救。它在五日期一樣不及格,有幾檔甚至比基本版更差一點。多加資料改善的是「猜得準不準」,跟「範圍畫得誠不誠實」是兩回事。
為什麼短期反而更難裝
這件事違反直覺,但它有一個蠻直白的解釋。
短期報酬的分佈是尖峰厚尾的。多數日子平淡到接近零,然後偶爾來一根。把二十一天疊在一起,那些大跳被稀釋、被平均,形狀慢慢往中間靠攏;只看五天,一根就足以把整段推出範圍外。
模型畫範圍的時候,用的是歷史上的平均離散程度。平均值抓得住「多數日子」,抓不住那幾根。預測期愈短,那幾根占的比重就愈大,範圍也就愈裝不下。
換句話說: 短期預測的中心點可能真的比較準,但它的「我有多不確定」報得比長期更離譜。
這不只是那五檔的問題
把那次體檢的十八個面板全部攤開,每個面板都挑出校準最好的那個模型,理論上是全場最誠實的一個。
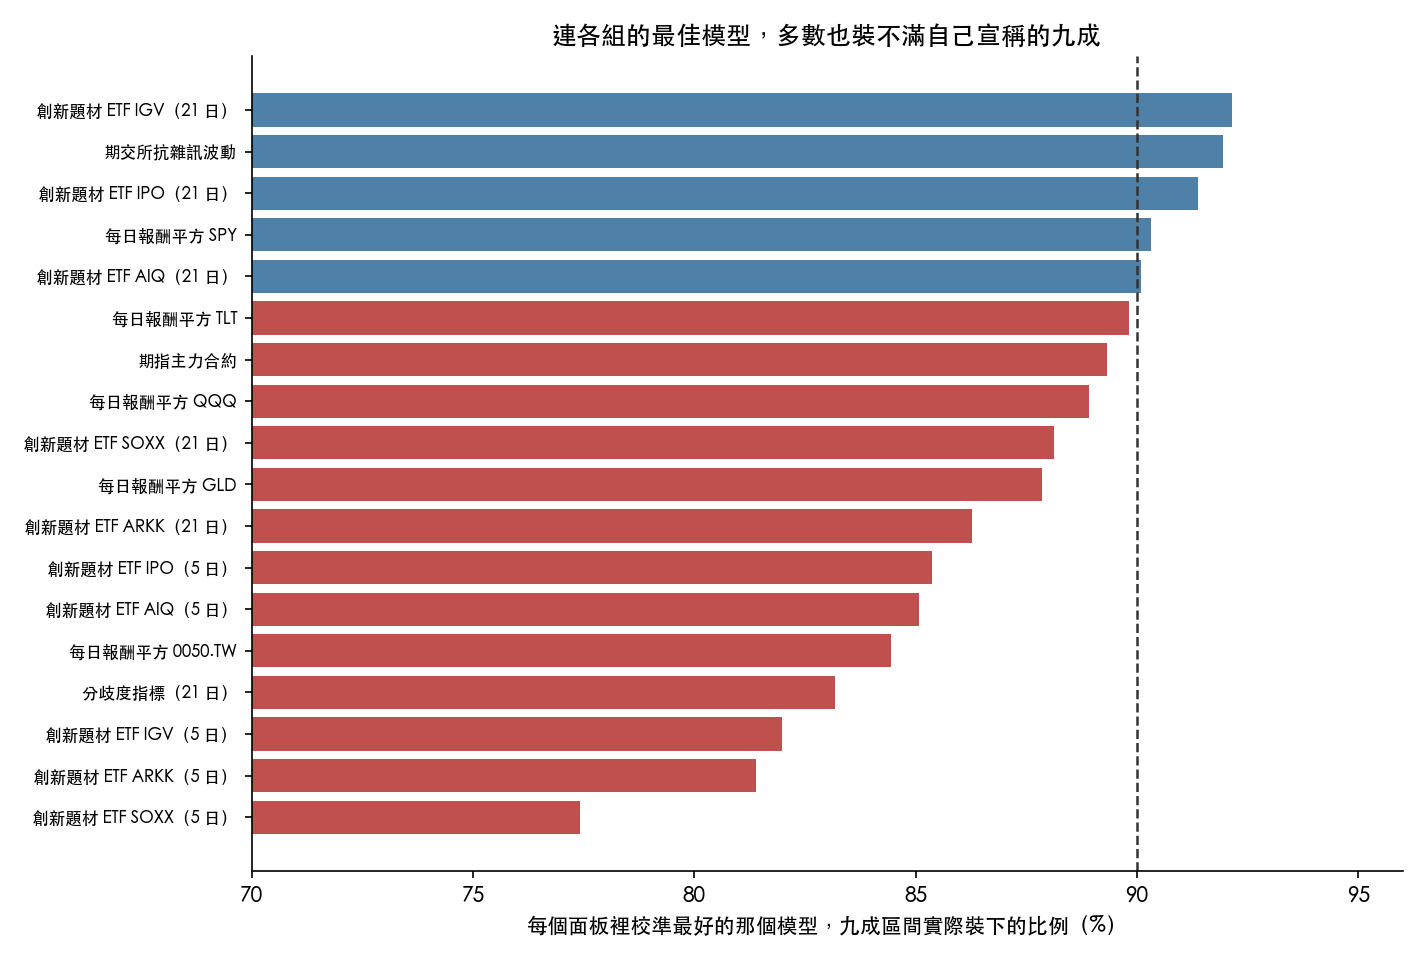
多數仍然在目標線的左邊。而排在最下面那五格,全部是五日期的面板。
那次體檢宣告了 10 組面板規格,分資產、分天期展開成 18 個可評分面板,另外有 5 個檔案樣本太短(三十幾到五十幾天),切不出可靠的校準段,直接跳過並列出。可評分的面板都要求評估段至少 252 個交易日。
這對你實際的意思
如果你會用到任何一個「風險區間」,決定部位開多大、決定停損放哪、決定要不要買保護,那麼有兩件事值得記住。
第一, 問清楚那個區間對應多長的期間。 同一個模型報出來的一週區間和一個月區間,可信度不一樣,而且是一週的那個比較不可信。
第二, 短期區間要自己再放寬一點。 看到「九成」,心裡當它是八成。這不是保守,這是把實測命中率補回去。
至於怎麼放寬、放寬多少才剛好,這篇沒有答案。這裡量到的是缺口有多大、以及它在哪一種預測期上最嚴重。真正把區間修正回九成,要用原生的機率模型去做,不是把點預測套一層殼就算數。
這篇沒做到的事
要講清楚幾件事,免得這個結論被拿去用在它撐不住的地方。
那十組配對全部來自同一個資料來源、同一段期間、同一種資產類別。方向一致得很漂亮,但它證明的是「這批資料上,短期區間比長期區間更不老實」,不是一條普世定律。
還有,這次評分不是重新訓練模型。舊檔案裡存的是點預測,我們替它套上一層透明的機率外殼,再打分。外殼本身的形狀假設也會影響命中率,它是一座讓舊結果可以被比較的橋,不是一個原生的機率模型。
不同面板的預測目標和天期都不一樣,所以跨面板的排名只能當描述,不能當裁決。
這些限制在原始結果檔裡都寫著。寫出來不是為了自保,是因為一個沒有邊界的結論,下次被引用的時候一定會被拿去做它做不到的事。
懶人包圖組