2009 年那三個月,動能策略賠掉 45.6%:兩套防護救了它,但換給你的風險長得完全不一樣
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
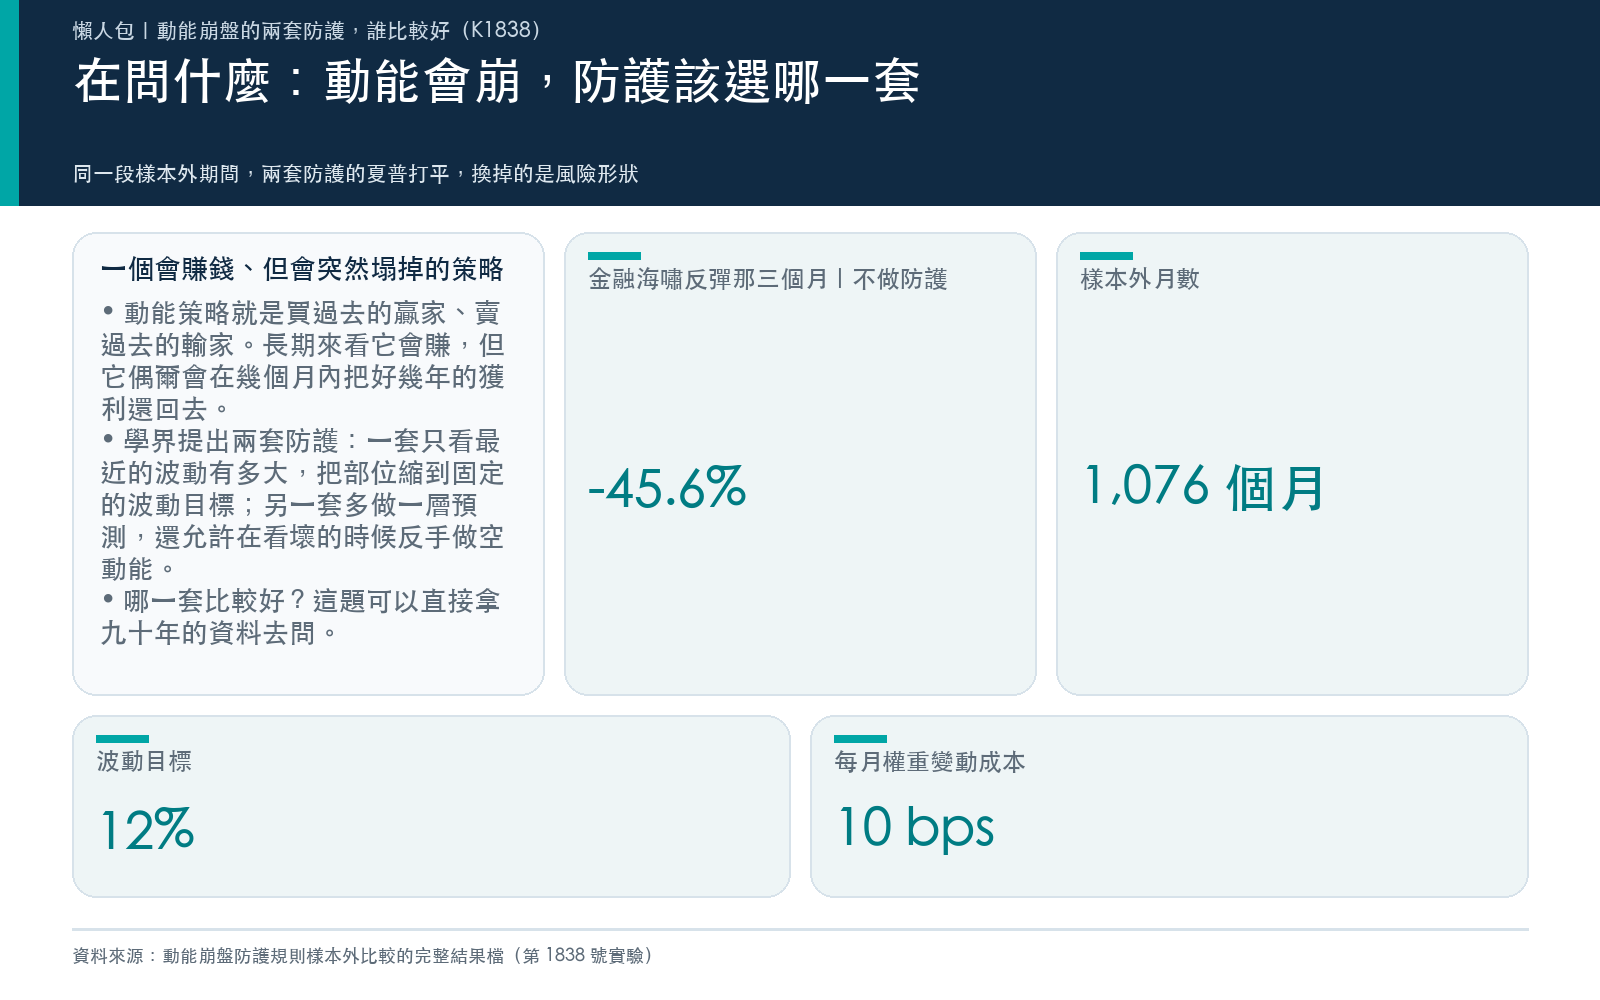
2009 年 3 月到 5 月,美股從金融海嘯的谷底往上彈。同一段時間,一個被學界研究了三十幾年的策略,三個月賠掉 45.6%。
那個策略叫動能。做法很直白:買過去一年漲最多的股票,放空跌最多的那一批。
長期來看它會賺。從 1936 年 11 月到 2026 年 6 月,總共 1,076 個月,年化報酬 6.6%。
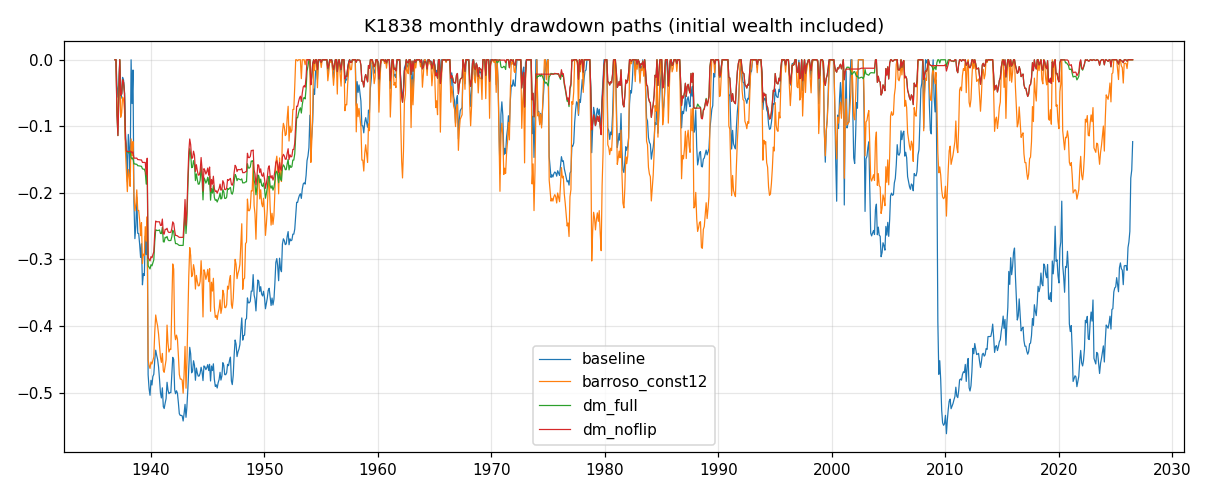
代價寫在另一欄:歷史上最大的一次回撤是 -56.2%,最壞的單一個月份是 -30.2%。這種傷口是一刀砍下來的。
崩盤的長相很固定。市場先重摔,被放空的那一籃爛股票跌到剩零頭;等市場一反彈,跌最慘的彈得最兇。放空的人正好站在反彈的正對面。
兩套防護,一簡一繁
學界後來給了兩條路。
簡單版 (Barroso 與 Santa-Clara 那一派的固定波動目標):只看最近的波動有多大。波動變大就把部位縮小,把整條策略的年化波動壓到 12% 這個數字上。它不預測報酬,也不去做空動能本身。
複雜版 (Daniel 與 Moskowitz 那條動態規則):除了波動,再加上熊市指標與落後的市場變異數,拿去預測動能下個月會賺還是會賠。預測為負的時候,允許把整個部位翻過來做空。
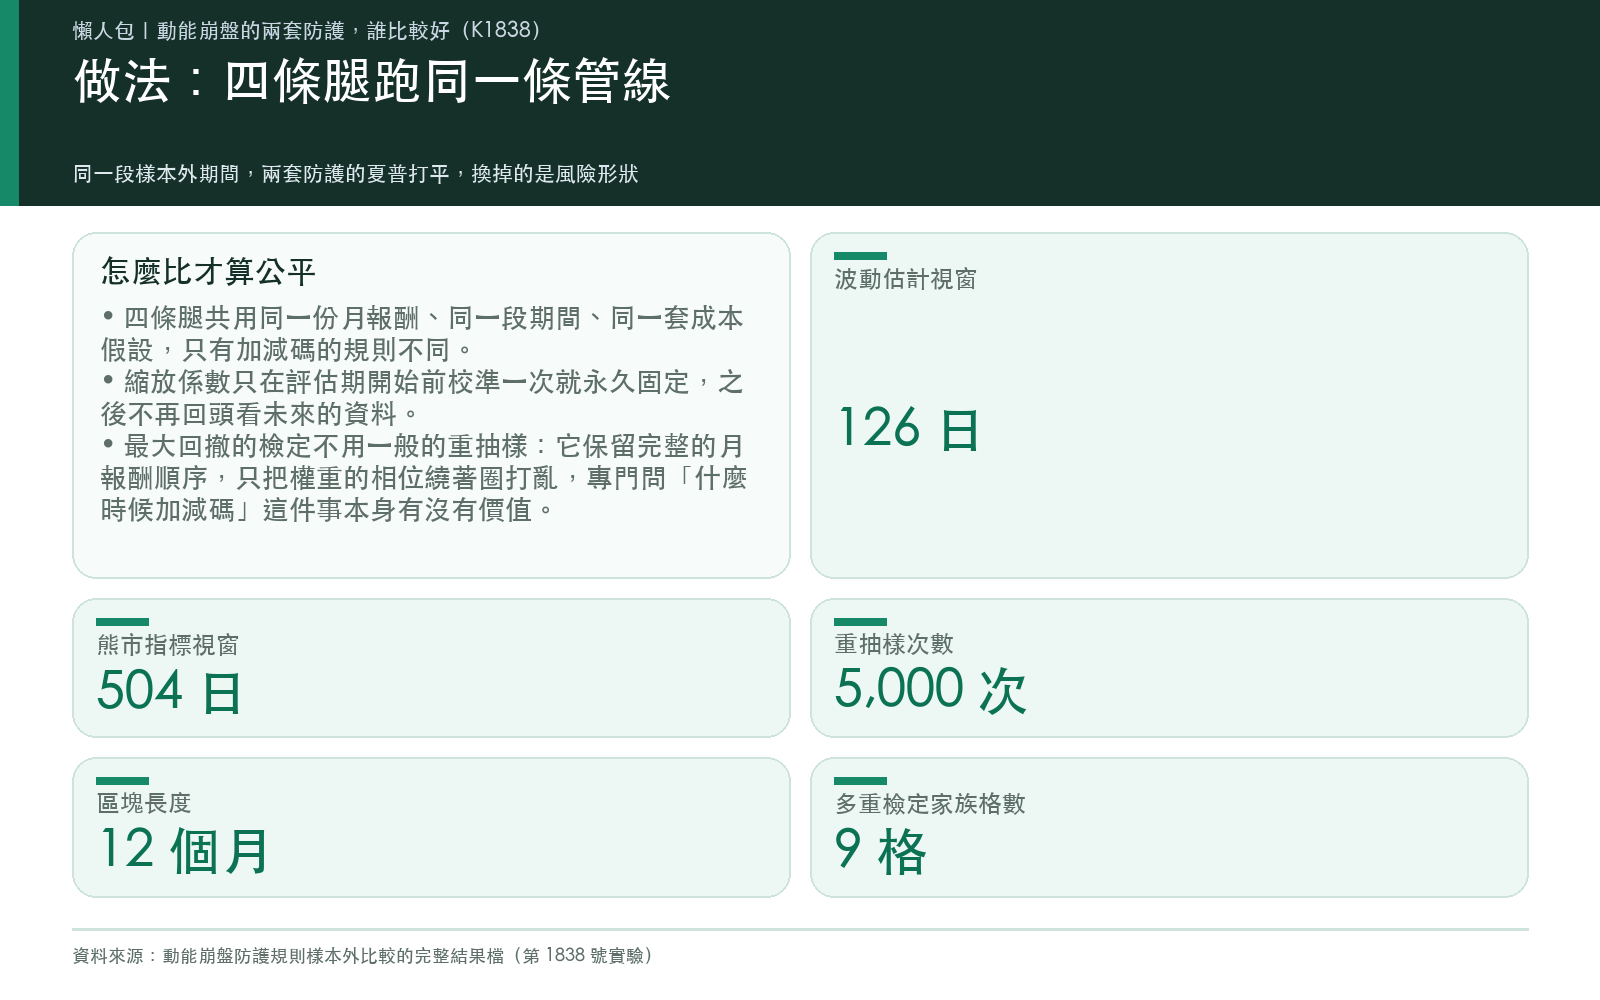
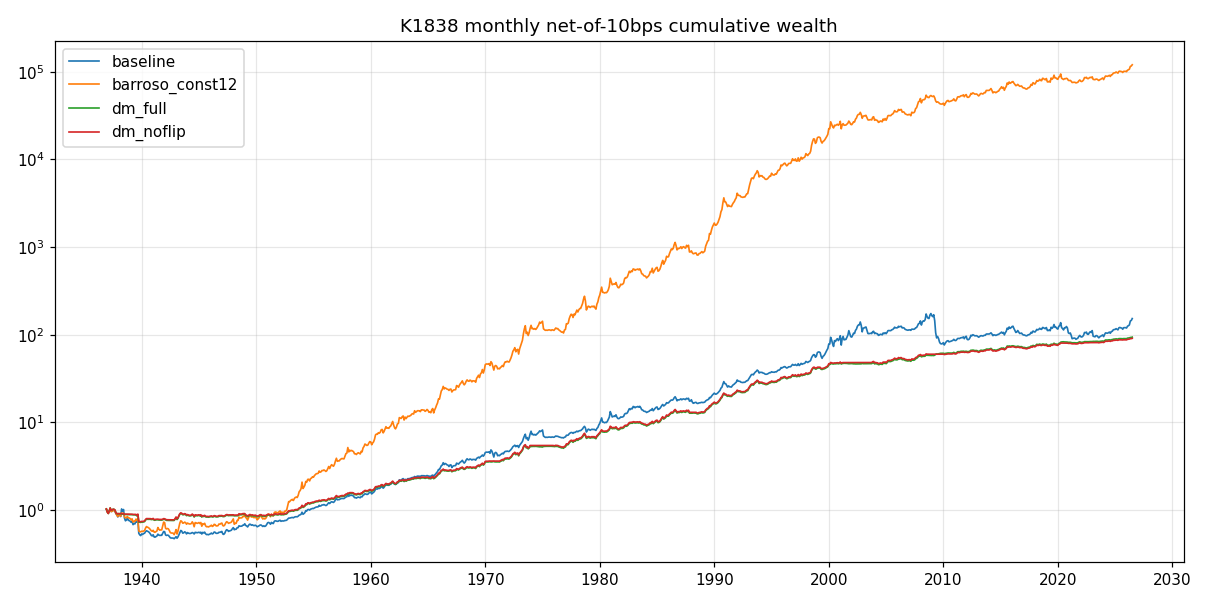
K1838 把這兩條規則放進同一個樣本外測試:月頻調整權重,每個月的權重變動扣 10 bps 交易成本,跑完那 1,076 個月。
四條腿,扣完成本
| 做法 | 年化報酬 | 年化波動 | 夏普 | 最大回撤 | 最差 5% 月份平均 |
|---|---|---|---|---|---|
| 不做防護 | 6.6% | 14.0% | 0.473 | -56.2% | -9.7% |
| 簡單版 | 14.7% | 18.1% | 0.815 | -50.1% | -10.7% |
| 複雜版(含翻空) | 5.3% | 6.5% | 0.818 | -31.4% | -3.9% |
| 複雜版(不翻空) | 5.2% | 6.4% | 0.814 | -30.2% | -3.9% |
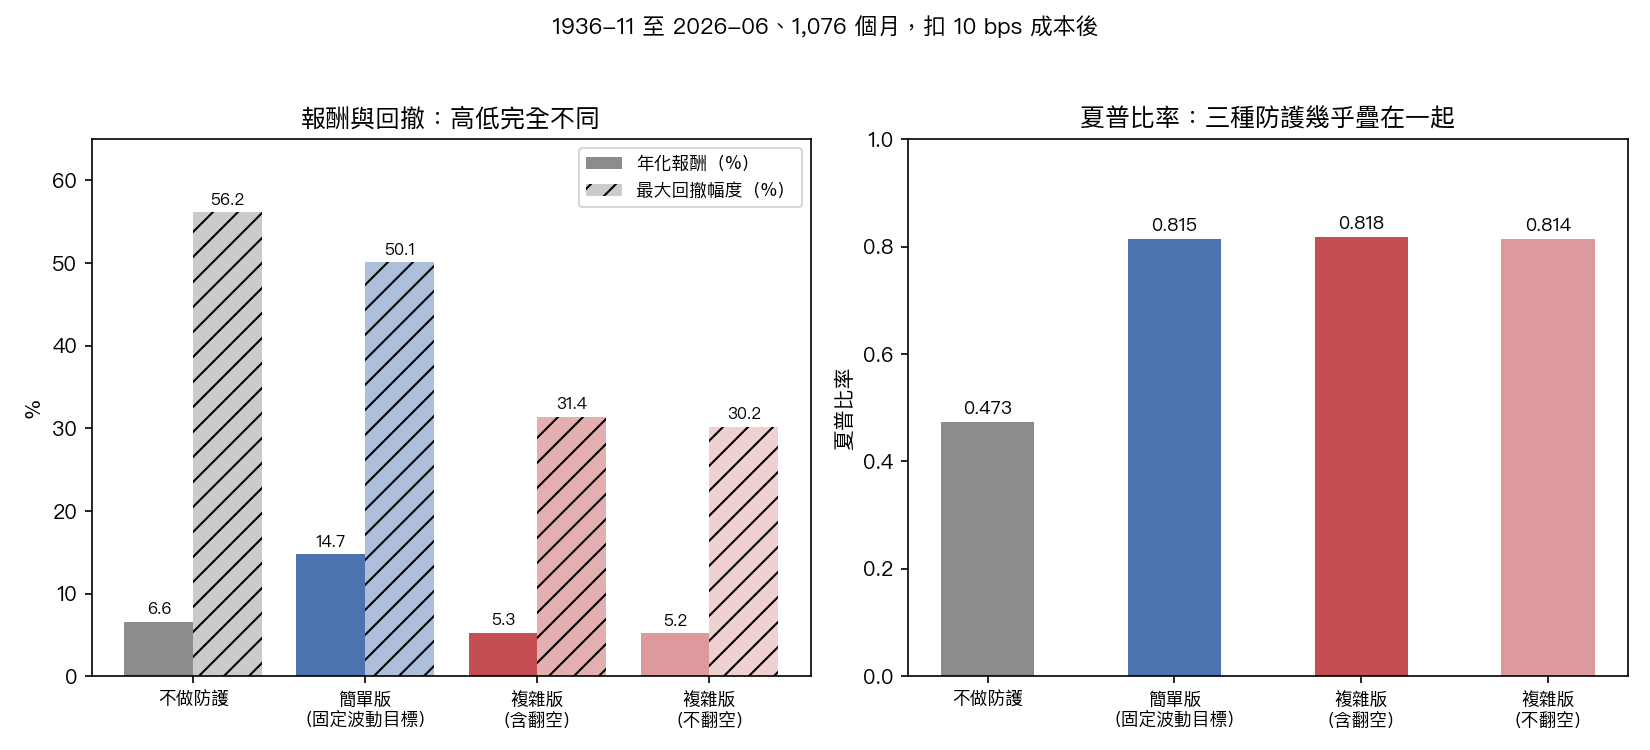
先看第一件確定的事:做防護比不做防護好,而且差很多。兩套防護的夏普各自比不做防護高 0.342 與 0.345,兩個 p 值都小於 0.001,Holm 校正後還是 0.0036。
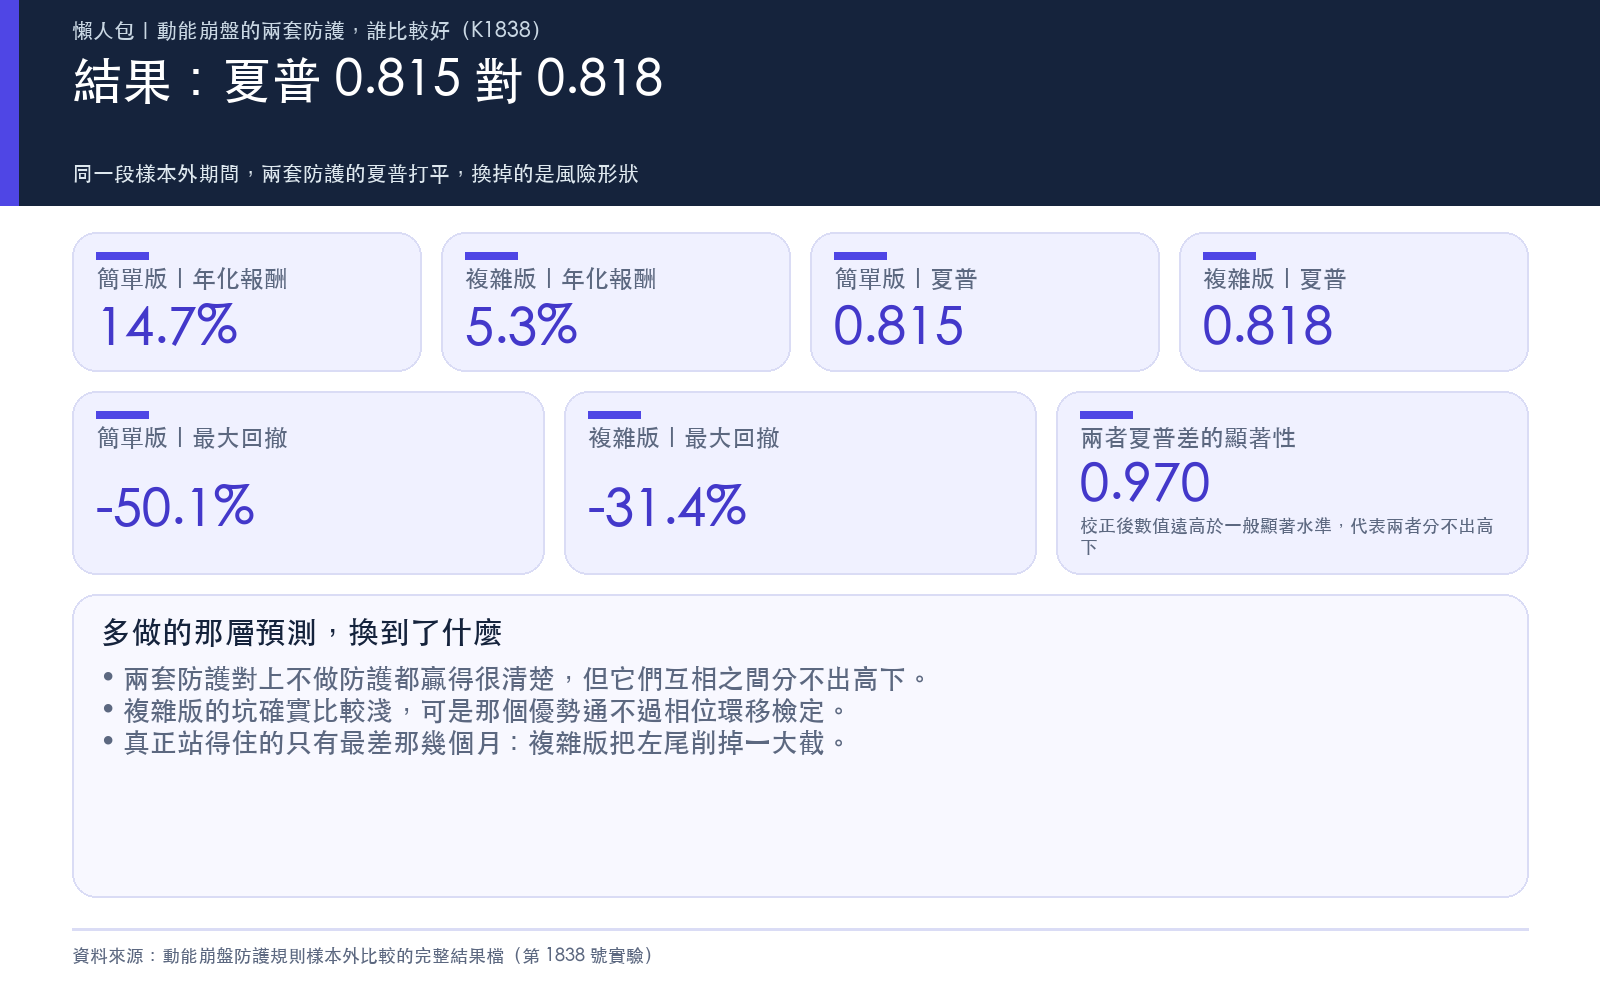
再看第二件事。複雜版的夏普 0.818,簡單版 0.815,差 0.003。
這 0.003 的合理範圍落在 -0.114 到 +0.133 之間(95% 信心水準),未達顯著水準(顯著性 0.930),Holm 校正後 0.970。多做的那些預測工作,在夏普這一格什麼也沒換到。
有趣的地方在報酬跟回撤那兩欄。簡單版年化 14.7%、最大回撤 -50.1%;複雜版年化 5.3%、最大回撤 -31.4%。
同一個夏普,被拆成兩種完全不同的形狀:一條高報酬配深坑,一條低報酬配淺坑。分數那一欄兩邊一樣,你挑的是形狀。
回撤那 11.59 個百分點,我不敢賣給你
複雜版的回撤比簡單版淺 11.59 個百分點。看起來很漂亮的一格。
K1838 對它做了一個很兇的檢定:保留完整的月報酬順序,只把權重的相位繞著圈打亂,看「什麼時候加減碼」這件事本身有沒有價值。1,076 種錯位全部算過。
結果 未達顯著水準(顯著性 0.243),Holm 校正後 0.970。這個回撤優勢,分不出是規則抓對了時機,還是剛好站對位置。
這句話是全篇最該被記住的一句。一個 11 個百分點的回撤差距,在正確的檢定底下可以完全不顯著。看回測表格挑策略的人,看到的正是這一類數字。
只有尾端那一格是真的
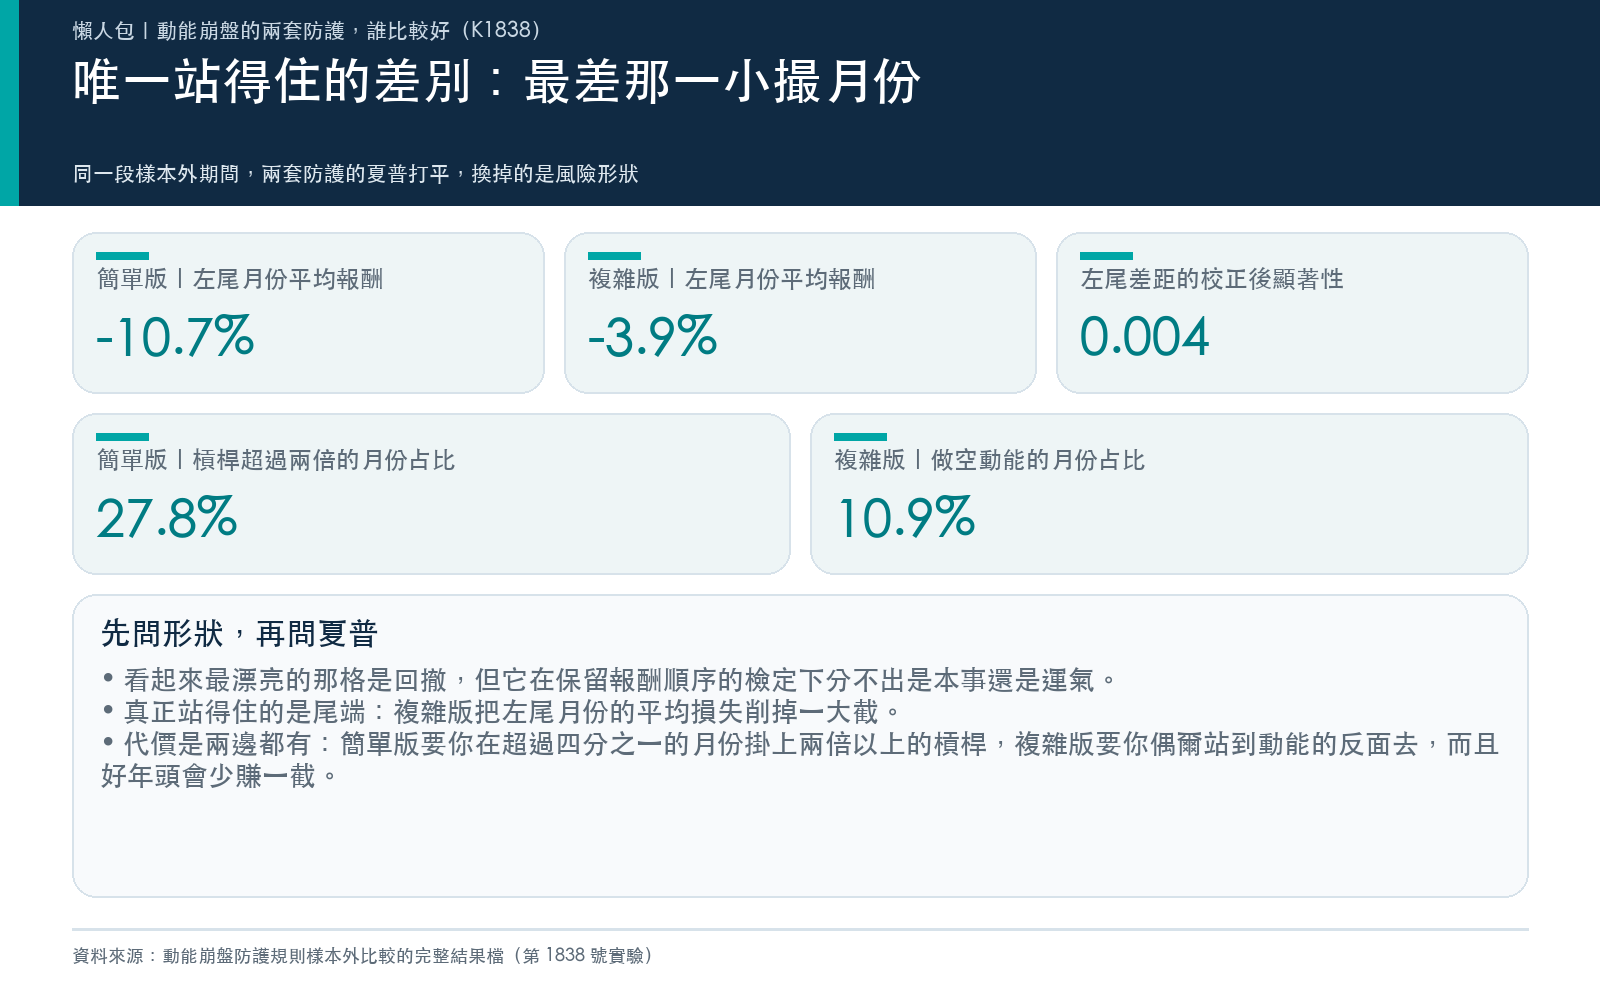
最差 5% 月份的平均報酬,複雜版 -3.9%,簡單版 -10.7%,差 6.87 個百分點。p 小於 0.001,Holm 校正後 0.0036。
這一格站得住。複雜版確實把最壞的那批月份削平了。
事件窗看得更清楚。
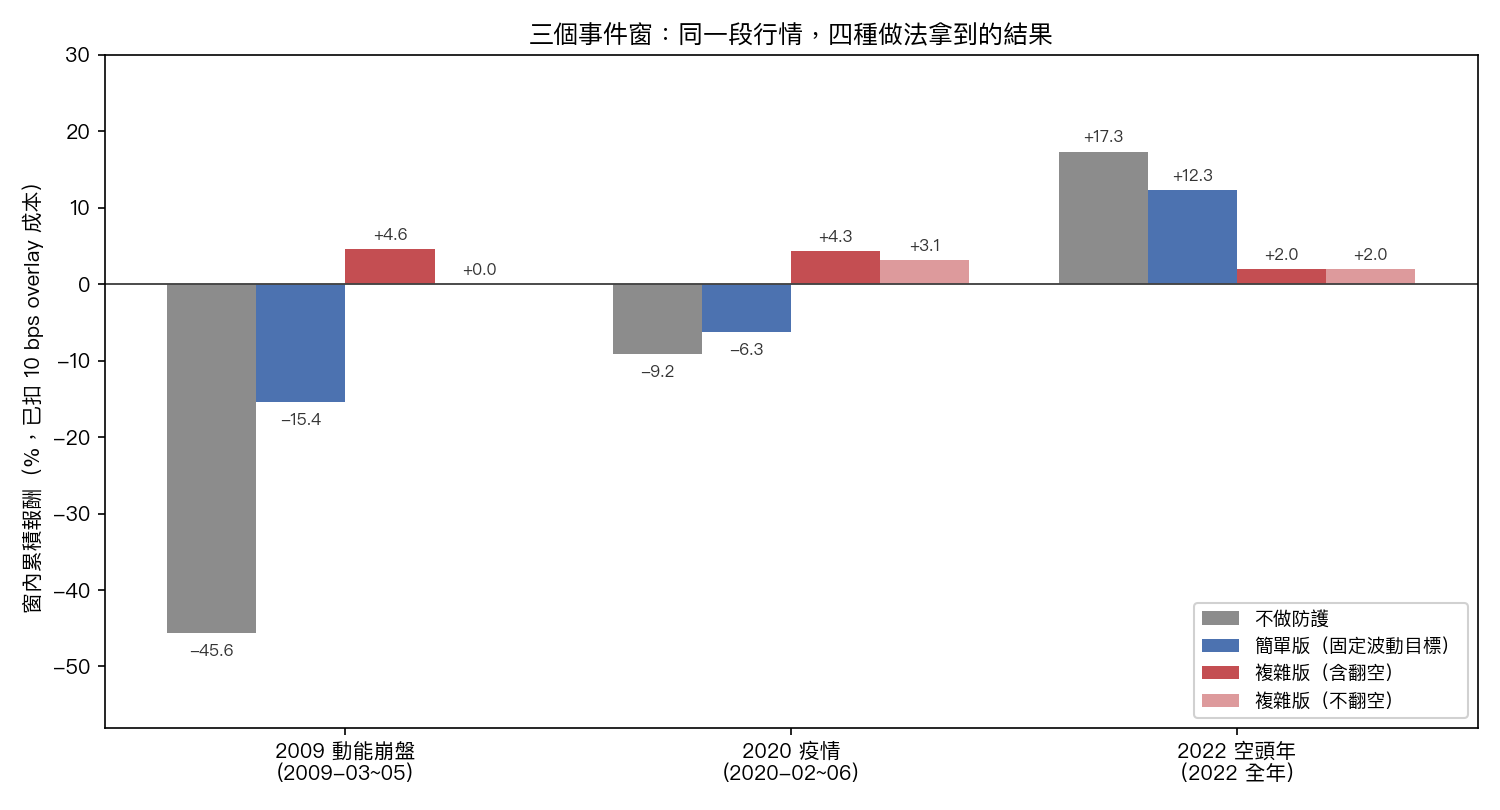
2009 年 3 到 5 月那次崩盤:不做防護 -45.6%,簡單版 -15.4%,複雜版 +4.6%。
2020 年 2 到 6 月:不做防護 -9.2%,簡單版 -6.3%,複雜版 +4.3%。
帳單在 2022 年。那一年動能大賺,不做防護 +17.3%,簡單版 +12.3%,複雜版只有 +2.0%。削掉尾巴的那把刀,在好年頭一樣往下削。
兩種防護,各要你忍一種東西
不做防護的部位永遠是 1.0 倍,這是它唯一的優點。
簡單版有 27.8% 的月份槓桿超過兩倍,最高一次到 4.67 倍。要拿那個 14.7%,你得在某些月份把四倍多的曝險掛在一個會崩盤的因子上。
複雜版有 10.9% 的月份是反手做空動能,槓桿最高 2.50 倍。要拿那個淺坑,你得接受規則偶爾叫你站到動能的反面去。
這份結果的邊界
機械裁決寫得很硬:NULL_DM_OOS_NOT_BETTER_THAN_CONSTANT。兩個事前凍結的假設(回撤時機、淨夏普)都沒過,Holm family 是 3 組對比乘 3 個指標、剛好 9 格。
法國資料庫的 MOM 是紙上因子,用的是最終版本資料,不含個股買賣價差、借券限制與容量上限。複雜版的翻空跟高權重,在真實世界只會更貴。
這次 baseline 與簡單版的夏普只是本次樣本內的描述,不能拿去跟 Barroso 與 Santa-Clara 原文 1927 到 2011 的樣本內數字對照驗證。
還有一件我得講出來的事:這是一次非盲的修復重跑(is_blind = false),我在重跑前看過第一輪的結果、README 與那份 FAIL 的審核意見。第一輪的部分敘述已經永久撤回。非盲重跑的證據力比事前完全凍結的測試弱一階,這個折扣請自己打進去。
最後,整份分析是月頻的權重疊加,不是一支逐日可交易的策略。
帶走什麼
選防護規則的時候,先問自己要哪一種形狀,再問哪一個夏普比較高。1,076 個月的樣本告訴我們,第二個問題在這兩條規則之間根本沒有答案。
複雜版買到的東西很具體:一個削平的左尾,加上好年頭少賺一截。它沒有買到更高的分數,那個看起來很吸引人的回撤優勢,也沒有通過檢定。
資料:Kenneth R. French Data Library(CRSP 202606 版本)。完整結果、檢定方法與限制見 experiments/k1838/。
懶人包圖組