亞太六個市場的跨日波動動能:五個越過門檻,香港沒有
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
同一套跨日波動動能規則,套在台灣、日本、韓國、澳洲、新加坡與香港六個市場上,統計顯著性會不會一致?
不會。六個市場裡有五個的 Newey-West t 值越過 3.0,香港停在 2.92。而且這個結論還取決於一件聽起來很技術、實際上決定你能不能執行的事:報酬是用收盤對收盤算,還是用開盤對開盤算。
六個市場,兩種報酬時鐘
| 市場 | 收盤對收盤 t | 開盤對開盤 t | 收盤口徑越過 3.0 |
|---|---|---|---|
| 台灣 | 6.76 | 8.1292 | 是 |
| 日本 | 6.91 | 8.3422 | 是 |
| 韓國 | 4.88 | 6.0829 | 是 |
| 澳洲 | 4.52 | 6.1732 | 是 |
| 新加坡 | 4.83 | 5.9618 | 是 |
| 香港 | 2.92 | 4.1445 | 否 |
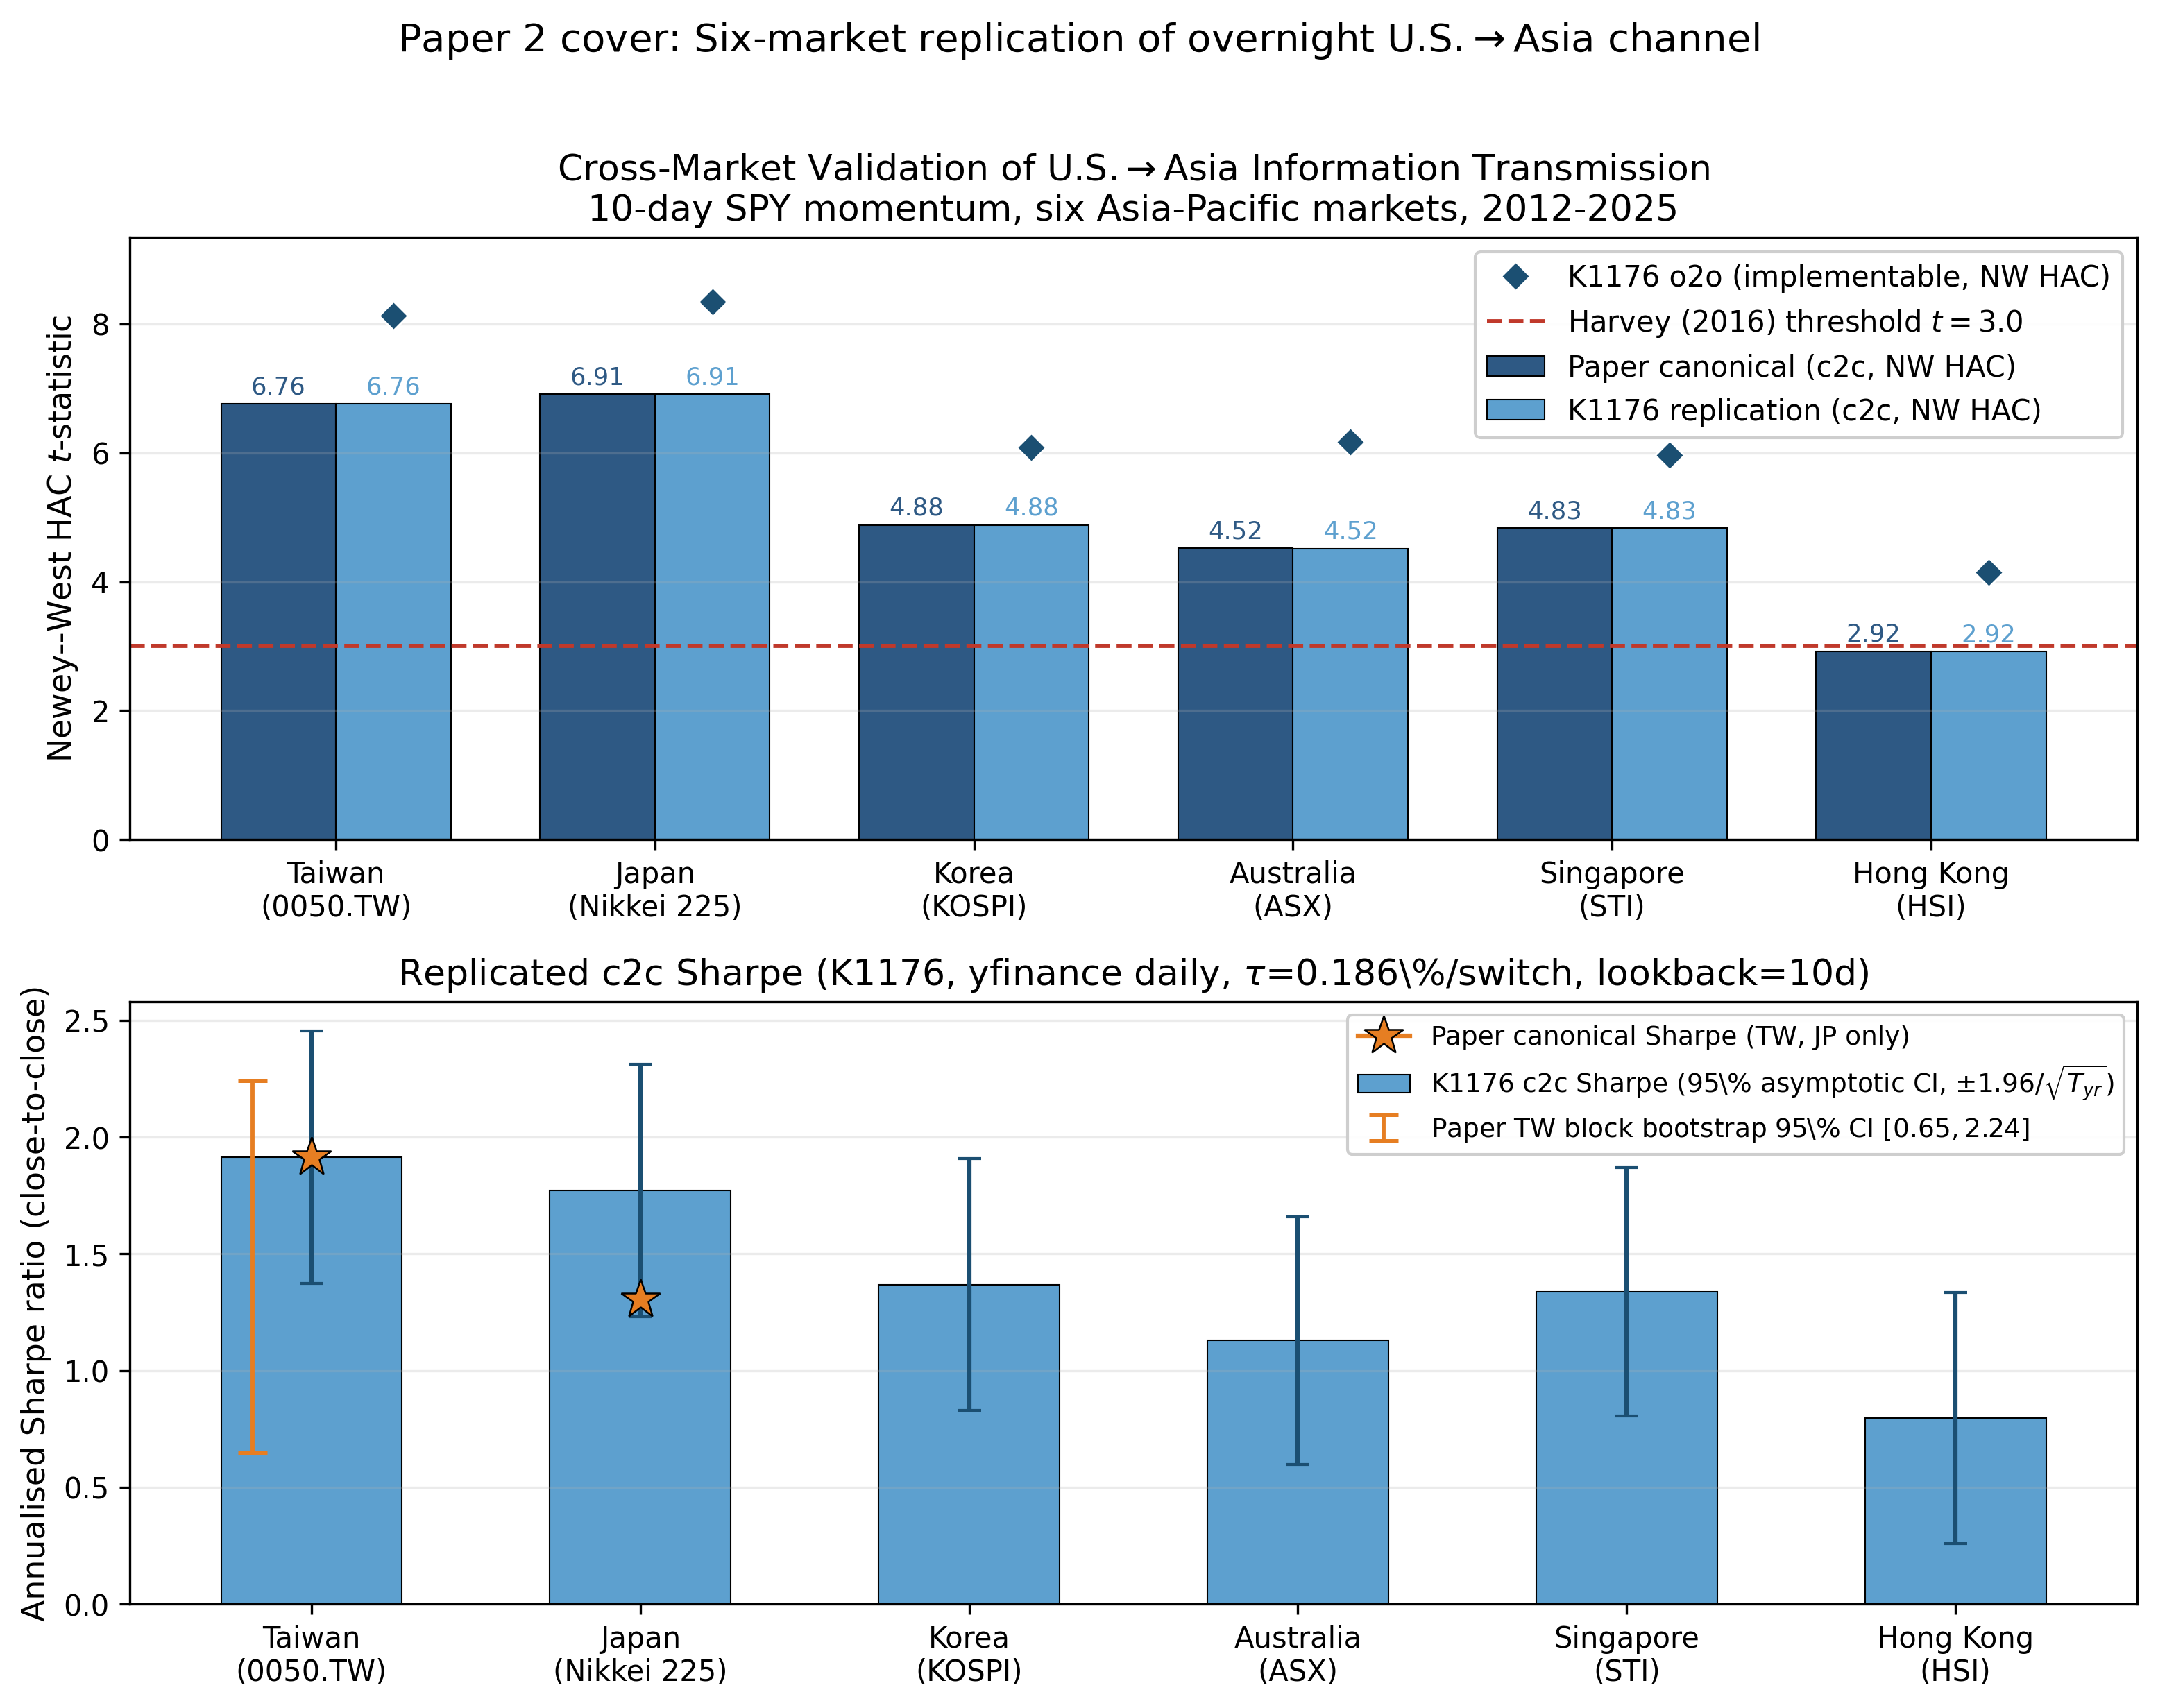
開盤對開盤的 t 值在六個市場 全部 高於收盤對收盤,而且高得很一致:最小的差距是新加坡的 1.13,最大的是澳洲的 1.65。香港在收盤口徑下沒過,換成開盤口徑後的 4.1445 就過了。
換句話說,「這個策略在亞太有效嗎」這個問題,答案在六個市場中的一個身上取決於你怎麼定義一天的起點。
開盤口徑比較好看,不代表比較能賺
這是這份資料最容易被誤讀的地方,所以講明白:開盤對開盤的 t 值比較高, 不會 自動代表你下單就拿得到圖上的報酬。
用開盤價成交,意味著你的委託要在開盤那一刻進場或出場。亞洲市場的開盤集合競價流動性與盤中不同,滑價的分佈也不同;而回測裡的「開盤價」是一個統計量,不是你實際成交的價格。這份資料沒有估過滑價、沒有檢查逐檔的可成交量、也沒有處理資料時戳與交易所實際撮合的落差。
所以那張表能說的是:這個訊號在兩種報酬口徑下都存在,而且在開盤口徑下的統計證據更強。它不能說「用開盤價交易比較好」。
顯著、夏普、回撤是三件不同的事
只看 t 值有沒有越線,會把最重要的一個維度裁掉。同樣是收盤口徑:
| 市場 | 收盤口徑夏普 | 最大回撤 |
|---|---|---|
| 台灣 | 1.9152 | -10.5662% |
| 香港 | 0.7979 | -32.113% |
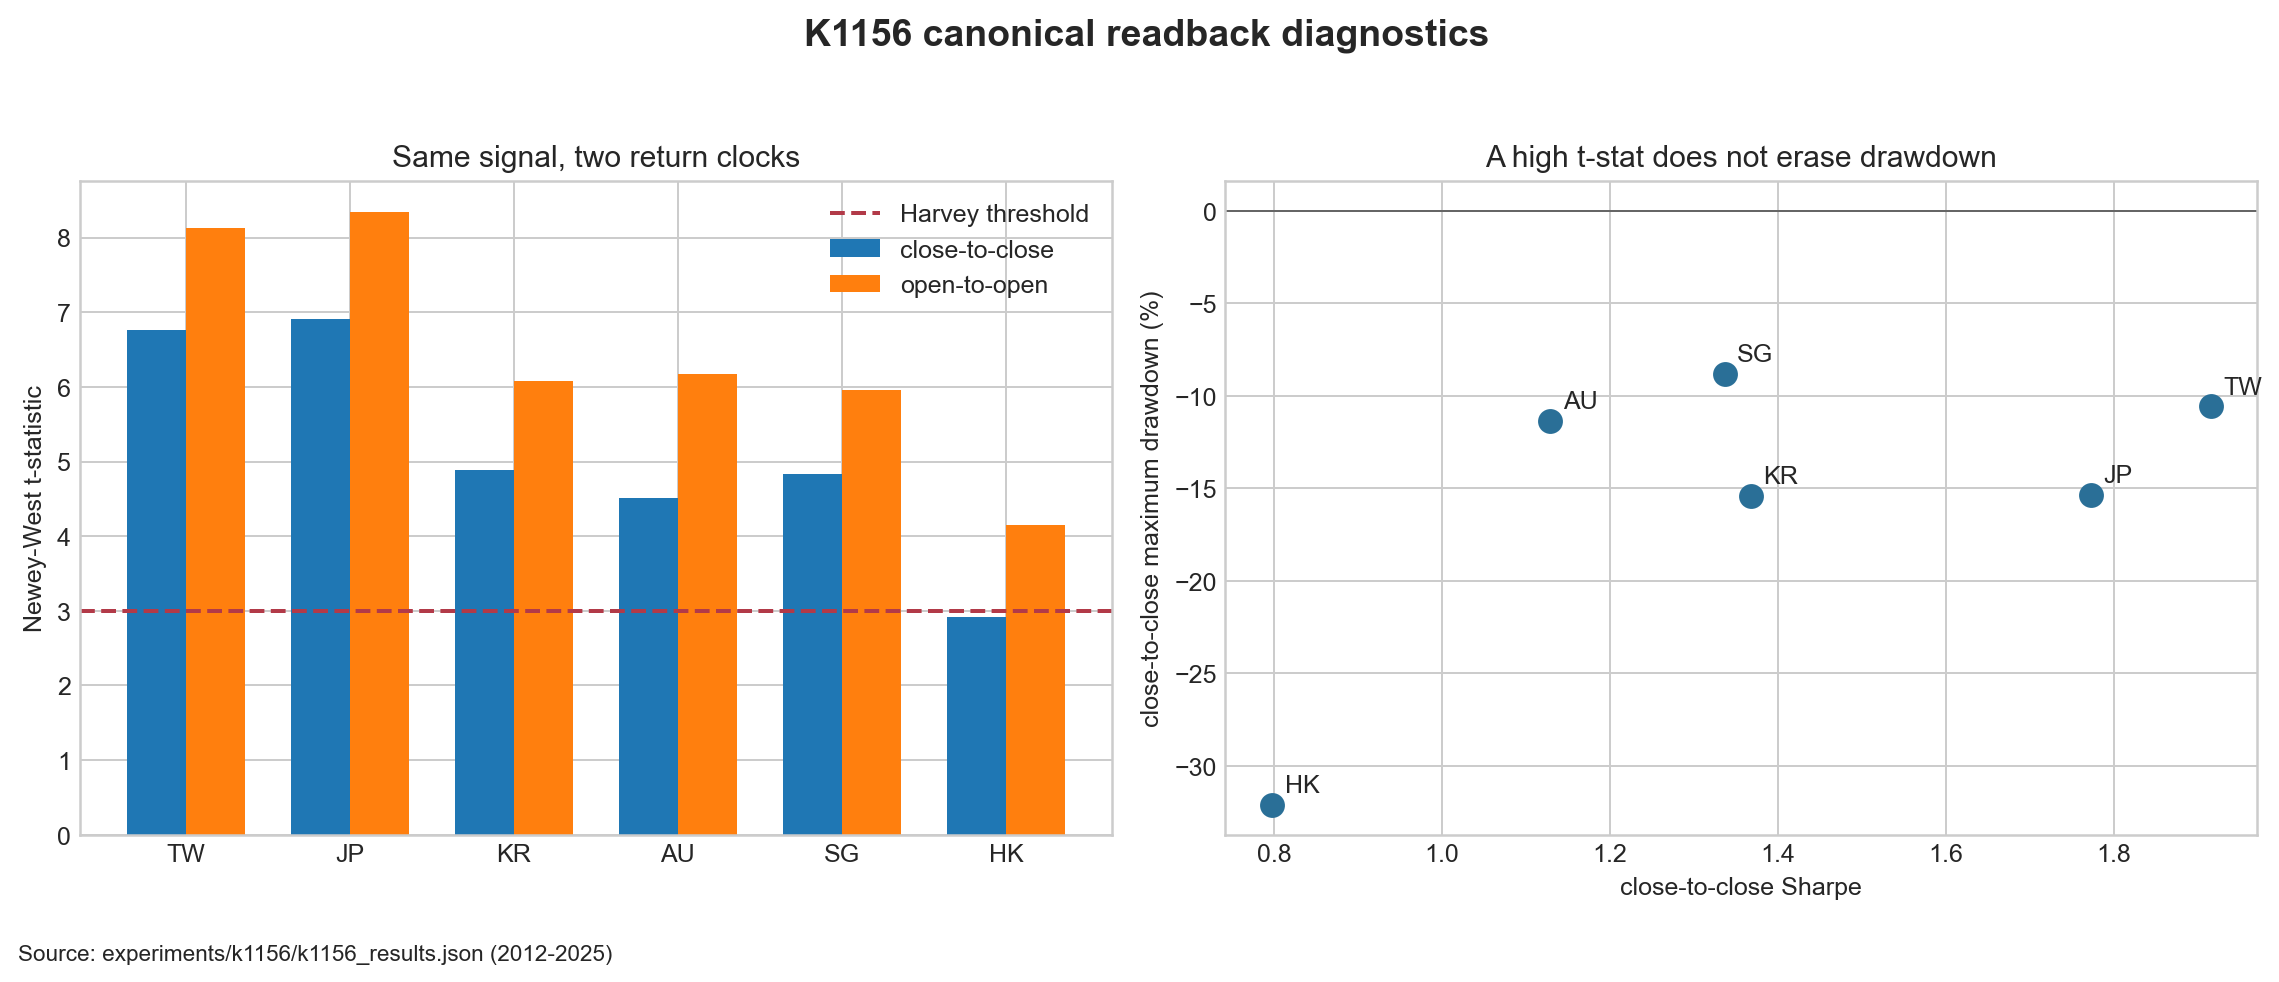
香港的夏普不到台灣的一半,最大回撤是台灣的三倍。這兩個市場在同一張長條圖上看起來只差在「有沒有越過那條線」,實際上一個在路徑上要你忍受的痛苦是另一個的三倍。
顯著性回答的是「這個效果像不像雜訊」;夏普回答的是「每承擔一單位波動換到多少報酬」;最大回撤回答的是「過程中最難熬的時候有多難熬」。三個問題的答案在香港身上指向三個不同的結論,而只畫 t 值的圖會讓你只看到第一個。
這份證據的邊界,講在前面
這份資料是 視覺化與對照用的產物,沒有重新估計模型 。樣本標示為 2012-2025,市場數六個,表上的開盤口徑結果來自既有回測(K1176)。
所以它能支持的結論很窄:在這個樣本期、這六個市場、這個量法之下,收盤口徑的統計支持是五比一,而開盤口徑是六比零。它 不能 當成新的樣本外證據,也不能拿來宣稱這套規則今天還有效,全樣本選模、交易成本、可成交性都要另外驗。
本文未列出日本的 Sharpe 值,因其未經與 t 值相同方式的驗證。
讀跨市場比較表時的兩個問題
第一,報酬的時鐘是什麼? 收盤對收盤與開盤對開盤在這六個市場上系統性地差 1.1 到 1.7 個 t,足以讓一個市場從「沒過」變成「過了」。任何跨市場比較表,先問它用哪個時鐘,以及那個時鐘在真實下單時做不做得到。
第二,有沒有把回撤畫出來? 一張只有顯著性的長條圖,可以讓夏普 0.7979、回撤 -32.113% 的香港,和夏普 1.9152、回撤 -10.5662% 的台灣看起來只差一點點。這兩件事在資金曲線上完全不是一回事。
資料來源 :實驗 K1156(experiments/k1156/k1156_results.json),樣本標示 2012-2025、六個市場;開盤口徑結果引自 K1176 的既有回測。K1156 本身不執行新估計,屬視覺化對照產物。