波動率目標只對股票有用?八檔資產測下來,報酬面一檔也證明不了,回撤面才看得出差別
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
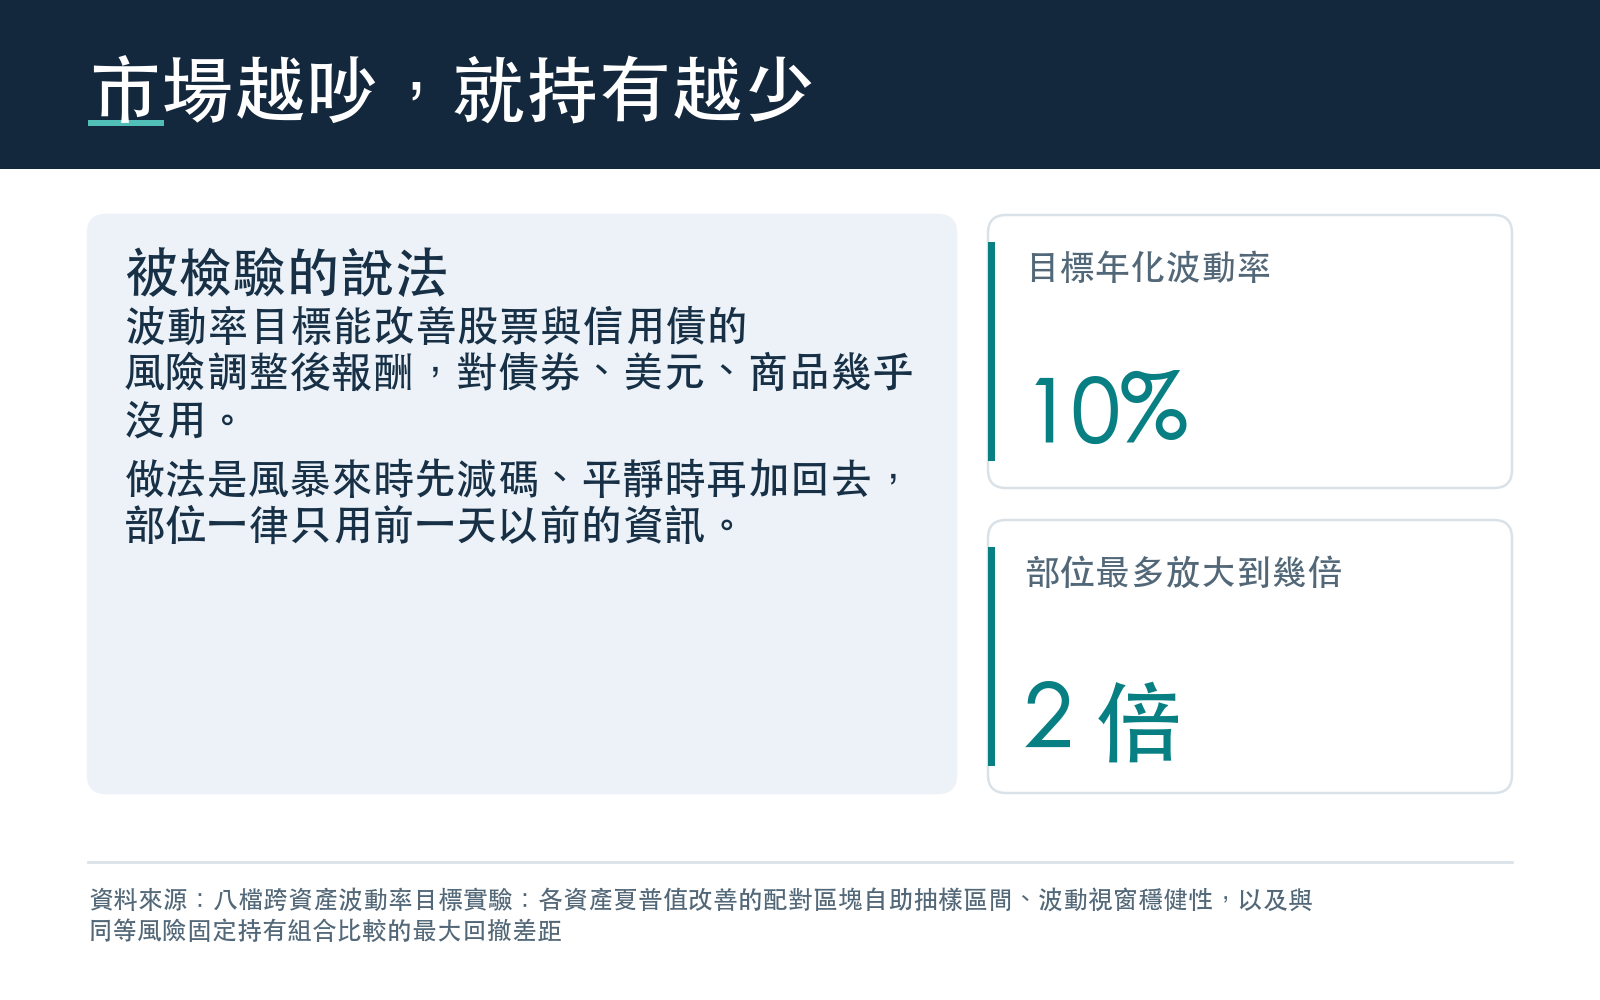
「市場越吵,就持有越少」,這就是波動率目標。它的邏輯很直覺:風暴來的時候先減碼,平靜的時候再加回去。
關於它對哪些資產有用,業界有一個很常被引用的說法。這次實驗把它寫成的假設原文是: 波動率目標能改善風險資產(股票、信用債)的風險調整後報酬,但對債券、外匯、商品幾乎沒用。
這個說法聽起來很合理,也很好用:如果你手上是股票,就用;如果是黃金或債券,就別費事。
我們拿八檔資產、每一檔各自最長的歷史去測。
分組平均看起來支持它
八檔依原說法分成兩組:
- 有用的一組 :標普 500、那斯達克、高收益債、投資級公司債
- 沒用的一組 :長天期美債、美元指數、商品綜合、黃金
每一檔都比較兩種做法:固定持有一單位,對上把年化波動率瞄準在 10%、每天依前一天的資訊調整部位(最多放大到兩倍)。
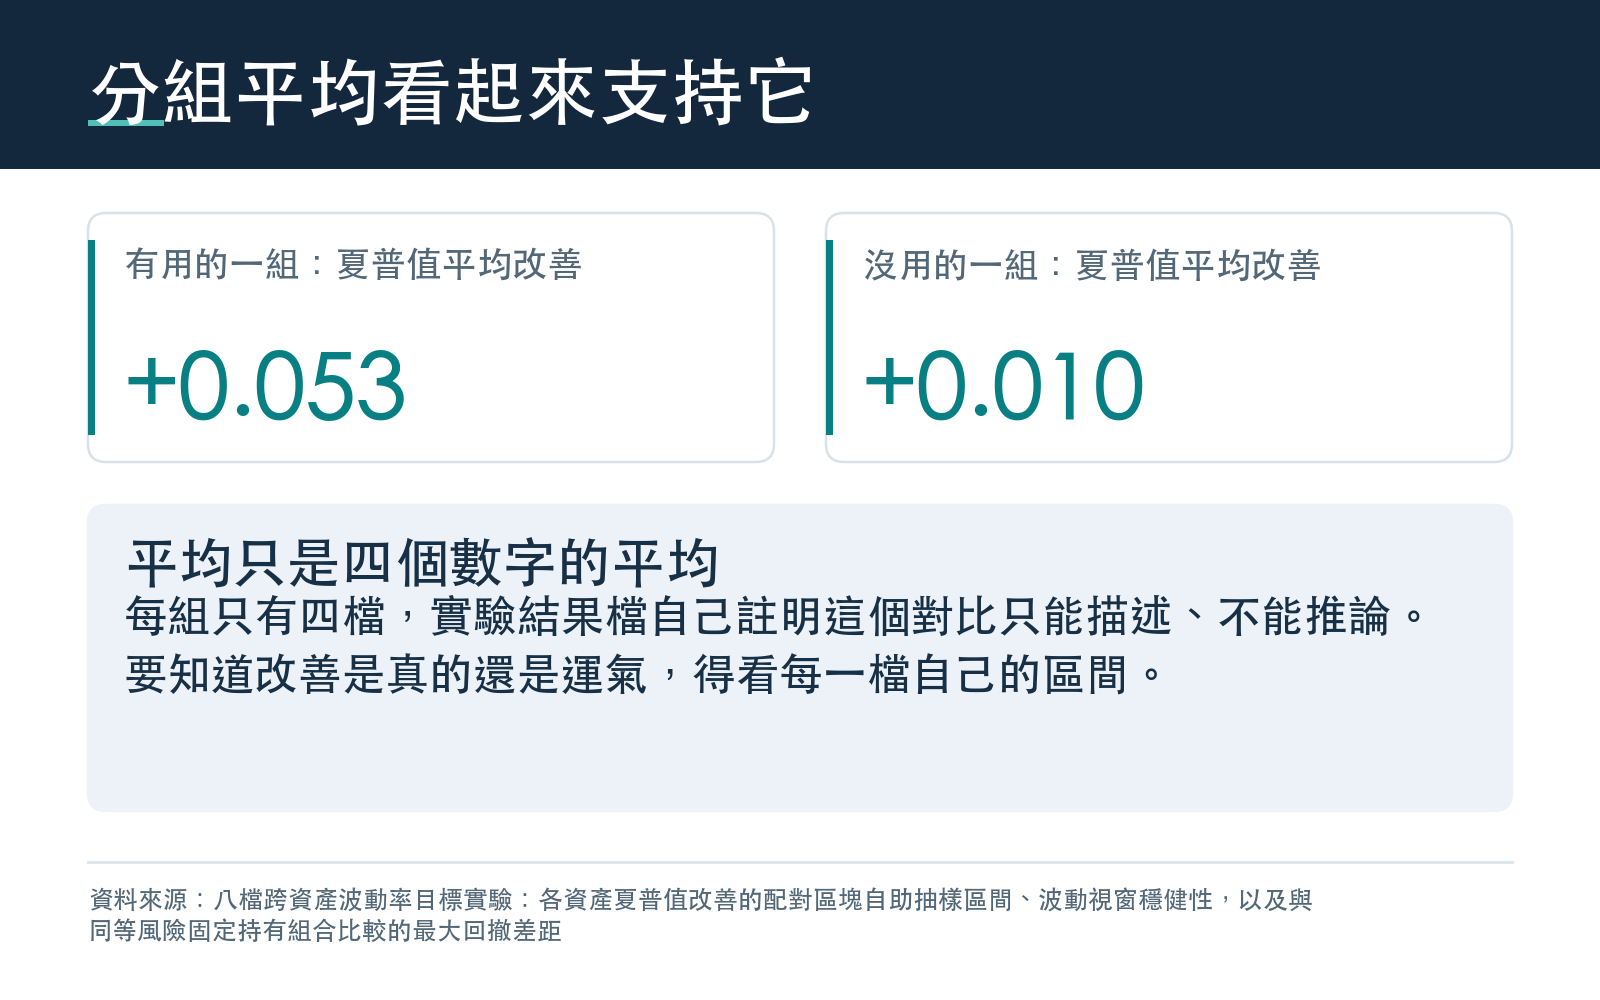
結果,「有用的一組」夏普值平均提高 0.053 ,「沒用的一組」平均只提高 0.010 。
光看這兩個數字,原說法成立。
但逐檔看,沒有一檔站得住
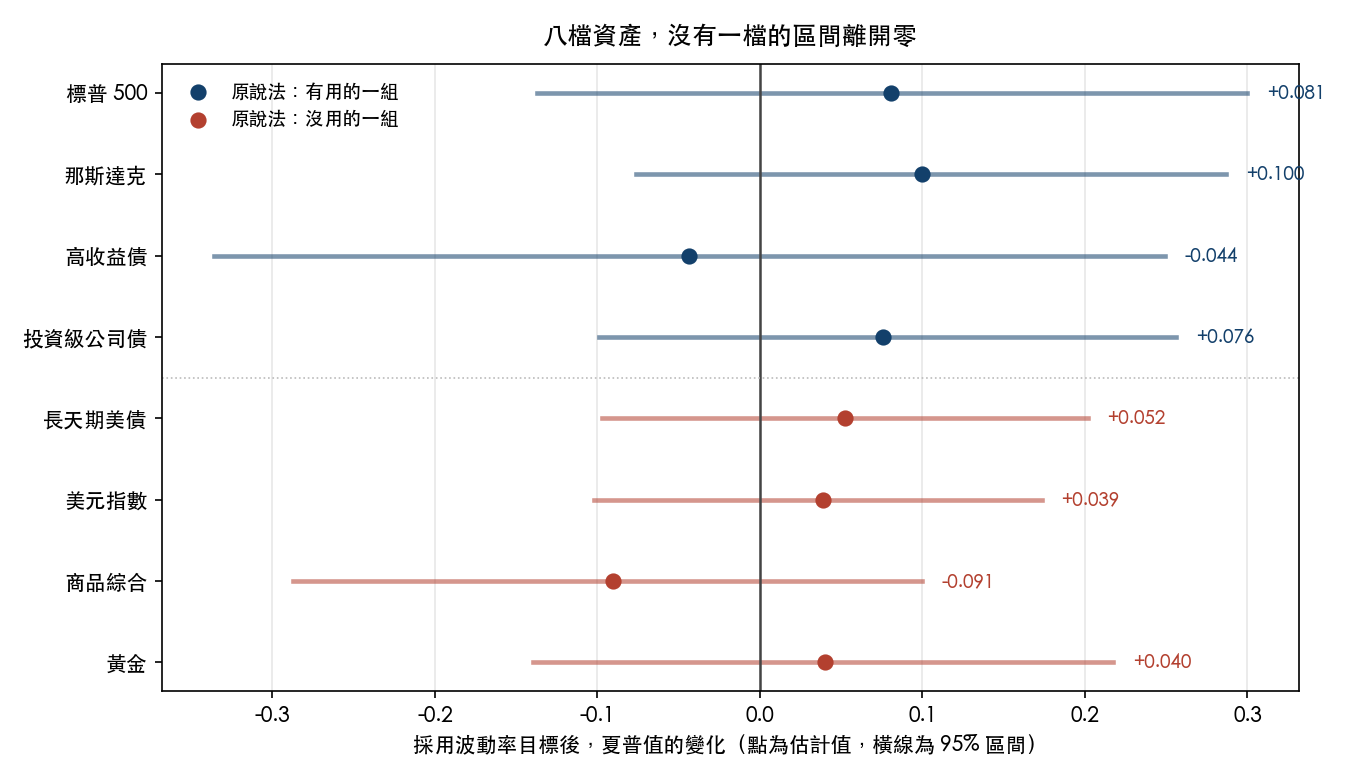
分組平均只是四個數字的平均,每組只有四檔。要知道某一檔的改善是真的還是運氣,得看它自己的區間。
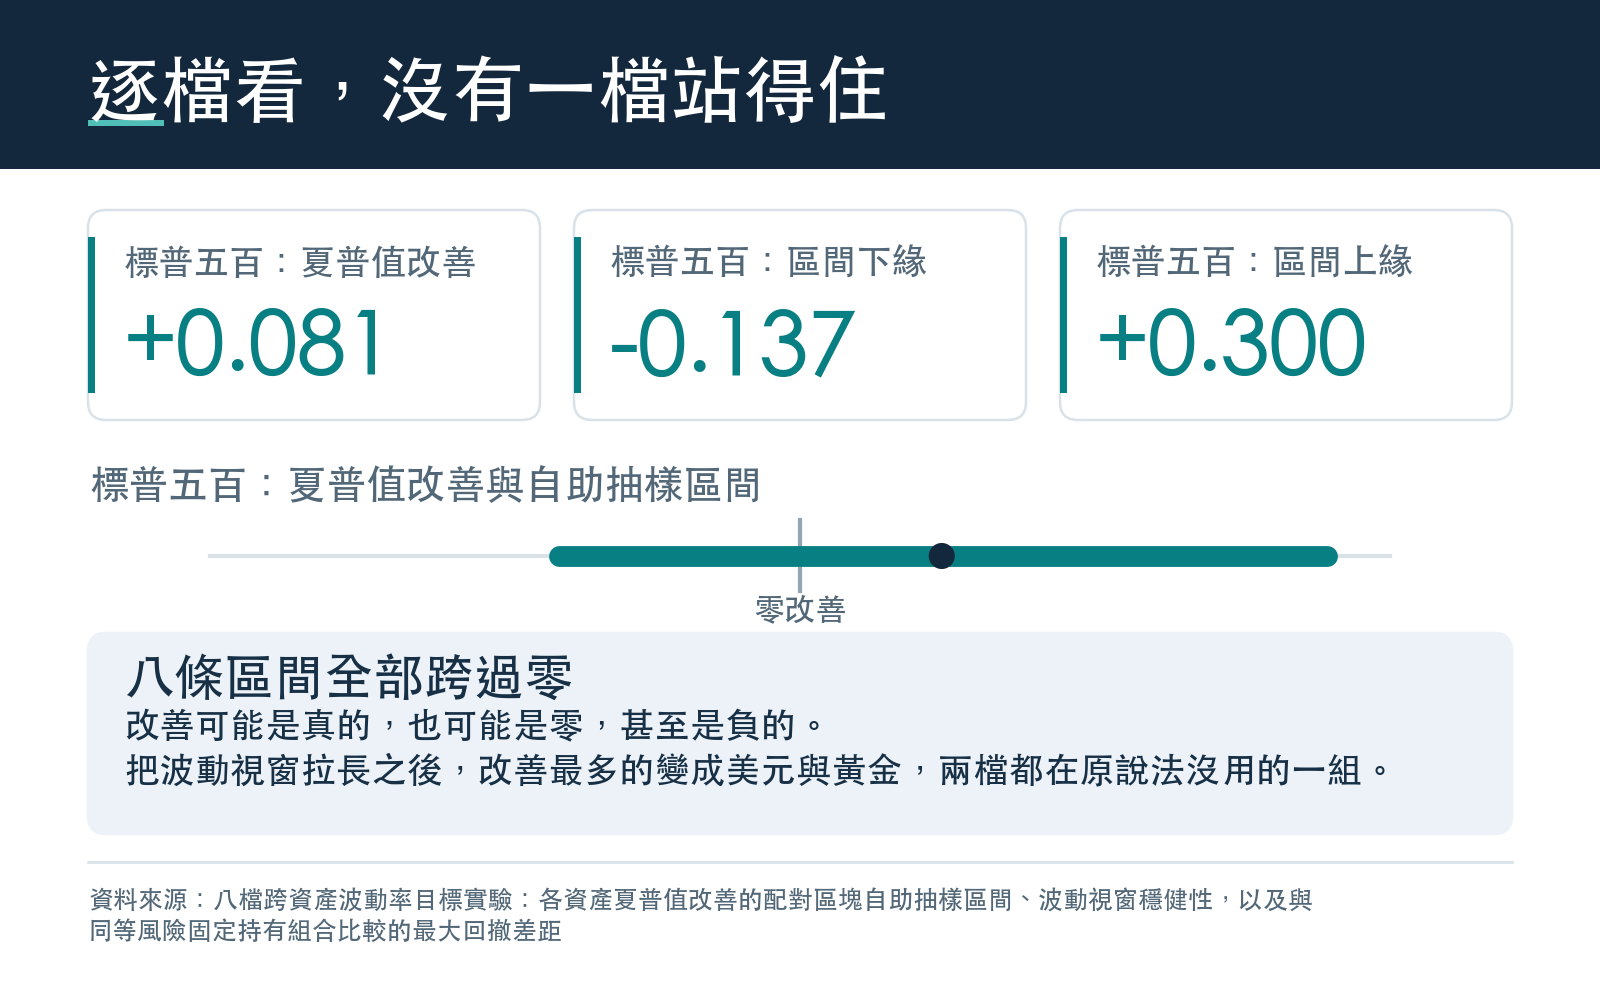
實驗對每一檔做了 1,000 次區塊自助抽樣。 八檔之中,沒有任何一檔的 95% 區間離開零。
最能代表原說法的標普 500,夏普值從 0.595 提高到 0.675,多了 0.081 。但它的區間是 −0.137 到 +0.300 ——改善可能是真的,也可能是零,甚至可能是負的。那斯達克也一樣, +0.100 ,區間 −0.076 到 +0.287。
實驗結果檔自己也標註了:分組對比只是描述性的,每組四檔,不能拿來做推論。
換一個視窗,順序就亂了
還有一個更直接的檢查:計算波動率時看過去多少天。
主設定是 20 天。換成 60 天之後,夏普值改善最多的變成 美元指數 +0.101 和 黃金 +0.093 ——兩檔都在「沒用的一組」。原本表現最好的那斯達克只剩 +0.035 ,高收益債更掉到 −0.067 。
如果「股票有用、黃金沒用」是一個穩定的規律,換個視窗不應該讓順序整個顛倒。
真正看得出差別的是回撤,但要公平比
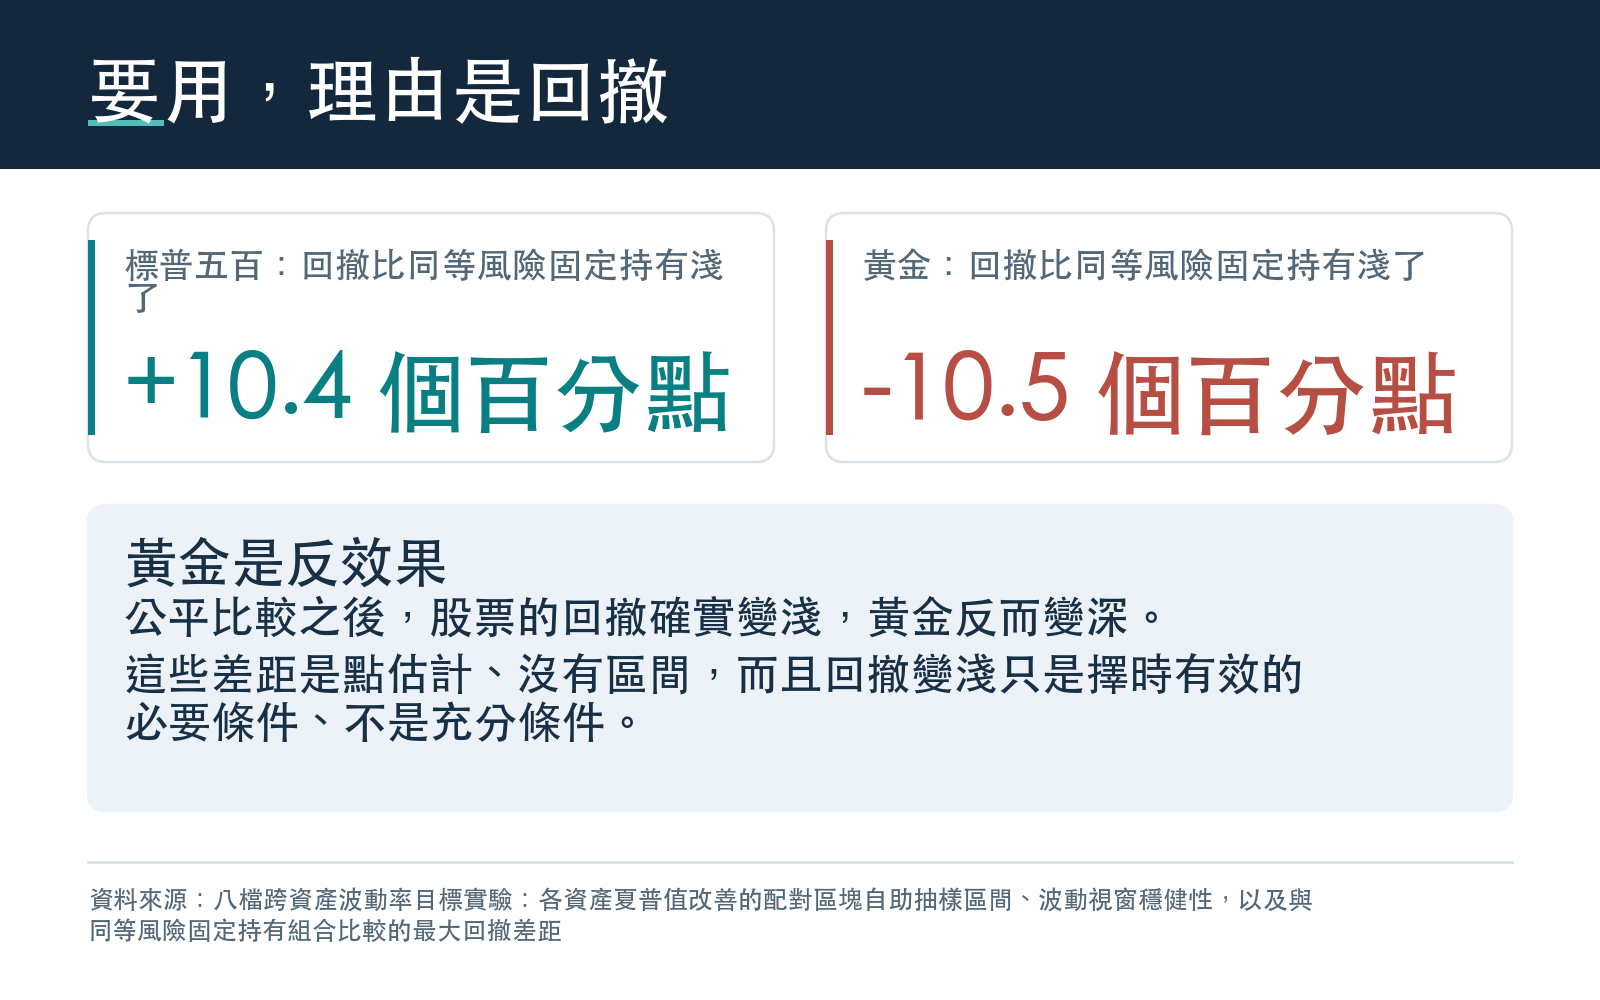
波動率目標常被拿來宣傳的另一個好處是「回撤變淺」。標普 500 的數字看起來很驚人:固定持有的最大回撤是 −56.1% ,波動率目標只有 −27.2% ,幾乎砍半。
但這個比較不公平。波動率目標的部位平均比較輕,實際承擔的波動只有固定持有的 60% 。持有得少,回撤本來就會比較淺,這跟「選對時機」無關。
公平的比法是:拿一個「承擔同等風險、但永遠固定持有」的組合來比。也就是固定只持有六成的標普 500,看它的回撤有多深,再跟波動率目標比。
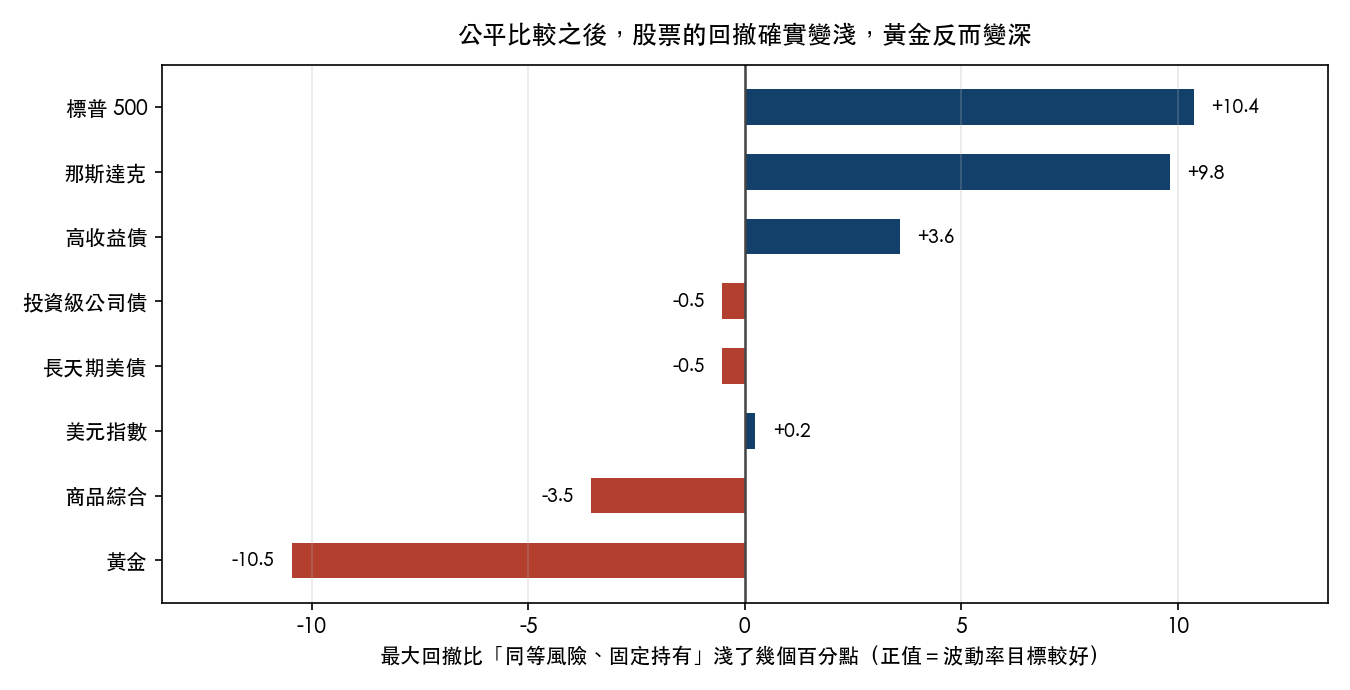
這樣比下來:
| 資產 | 比同等風險固定持有,回撤淺了 |
|---|---|
| 標普 500 | +10.4 個百分點 |
| 那斯達克 | +9.8 個百分點 |
| 高收益債 | +3.6 個百分點 |
| 投資級公司債 | −0.5 個百分點 |
| 長天期美債 | −0.5 個百分點 |
| 美元指數 | +0.2 個百分點 |
| 商品綜合 | −3.5 個百分點 |
| 黃金 | −10.5 個百分點 |
兩檔股票指數的回撤,確實比「單純少持有一點」淺了約十個百分點。
黃金則反過來,深了 10.5 個百分點。 在黃金上用波動率目標,回撤比直接固定持有同等風險還糟。
要說清楚的是,這些回撤差距是單一的點估計,實驗沒有替它做區間。而且實驗本身註明:回撤比同等風險組合淺,是「擇時有效」的必要條件、不是充分條件。
三件可以帶走的事
第一,「波動率目標改善報酬」這件事,在這八檔上都證明不了。 不管是股票還是黃金,夏普值的改善都落在「可能是零」的範圍裡。如果你採用它是為了賺得更有效率,這份資料沒有給你支持。
第二,分組平均是最容易騙人的數字。 「有用的一組平均 0.053、沒用的一組 0.010」看起來很有說服力,但每組只有四檔,而每一檔自己都站不住。換一個視窗,順序就倒過來。
第三,如果要用,理由是回撤,而且主要在股票上看得到。 公平比較之後,兩檔股票指數的回撤淺了約十個百分點;黃金卻深了十個多百分點。「對黃金沒用」這句話說得太客氣了:就這份資料的點估計,它在黃金上的回撤是反效果。
資料與方法 :Yahoo Finance 還原後收盤價,下載期間 2003-01-01 至 2026-07-27,每檔資產使用自己最長的可得歷史(標普 500 共 5,907 個交易日)。無風險利率為 13 週美國國庫券。波動率目標的部位為「年化目標波動率 10% ÷ 過去 20 日實現波動率」,上限兩倍,且一律落後一天,也就是第 t 天的部位只用到第 t−1 天以前的資訊。夏普值改善的區間以配對移動區塊自助抽樣 1,000 次估計,區塊長度 21 天,亂數種子 42。穩健性檢查把波動視窗換成 60 天。回撤的公平比較以「與波動率目標實現波動相同的固定槓桿組合」為基準,該差距為點估計、未做區間。原說法的假設文字取自實驗結果檔,其來源欄記為 JPM〈The Impact of Volatility Targeting〉(Harvey 等,2018)與 Man Group 2025。本文所有數字取自該實驗結果檔的具名欄位。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊