K1359:六種尾部不對稱估計法的賽馬:誰最能預測 ETF 次月波動,報酬溢酬的上限落在哪裡
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1359:六種尾部不對稱估計法的賽馬:誰最能預測 ETF 次月波動,報酬溢酬的上限落在哪裡
做跨資產月度配置的人,手上常有一個免費的候選訊號:過去一季日報酬的左尾比右尾重多少。用法有兩種。一種把它當報酬訊號,月底加碼左尾最重的資產,賭市場會為尾部風險付補償;另一種把它當風險訊號,左尾重的資產在隔月少放一點部位。兩種用法要的證據不同,前者要報酬價差顯著,後者只要波動價差顯著。
這篇把六種常見的尾部不對稱估計法放在同一組資料上逐一比較,回答三件事:哪一種估計法對次月風險的預測最強、強度在推論設定改變時站不站得住、報酬面的 NULL 到底排除了多大的溢酬。
資料是 SPY、QQQ、TLT、GLD、USO、UUP、FXY、HYG、EEM 九檔 ETF 的 yfinance 調整後收盤價,凍結成固定檔案,日資料最後一筆是 2026-05-29。月樣本從 2007-05-31 到 2026-05-31,共 229 個月、12,348 列 ETF 月資料。
設計:訊號、分組與推論單位
每個月底,對每檔 ETF 取過去 63 個交易日的日報酬(至少 50 筆有效觀測)計算六種估計值,數值越大代表左尾越重:
- 整體偏態 :負的滾動實現偏態。
- 截尾偏態 :視窗內先丟掉 5% 與 95% 分位以外的觀測,再取負偏態。
- 縮尾偏態 :視窗內把兩端壓到 5% 與 95% 分位,再取負偏態。
- 半變異數對數比 :下行半變異數除以上行半變異數,取對數。
- 5% 尾端均值差 :最差 5% 日子的平均跌幅減最好 5% 日子的平均漲幅。
- 極值差 :視窗內最大單日跌幅的絕對值減最大單日漲幅。
訊號在月底定值後遞延一個月,只拿來預測下一個月的結果。每個月依估計值排序,最高的至多 3 檔為高不對稱組、最低的至多 3 檔為低不對稱組;早期部分 ETF 尚未上市,每個估計法每月實際可排 7 到 9 檔。
預測目標有四個:次月報酬、次月年化實現波動、次月年化下行波動、次月最差單日跌幅。推論單位是每月一個高減低價差的時間序列,不把 ETF 月資料混在一起做 pooled t 檢定。報酬訊號的發現門檻採 Harvey、Liu 與 Zhu(2016,《Review of Financial Studies》)建議的 t 3。標準誤用 Newey-West HAC(落後 3 期),另做 1000 次、區塊長度 6 個月的區塊 bootstrap 取平均價差的 95% 區間。作為第二種讀法,同一組資料也跑每月橫斷面回歸,取 Fama-MacBeth 斜率的 HAC t。
六種估計法乘四個目標,一共 24 格。
報酬面:NULL 排除了什麼、沒排除什麼
| 估計法 | 次月報酬價差(每月) | HAC 標準誤 | HAC t | bootstrap 95% 區間 | Fama-MacBeth t |
|---|---|---|---|---|---|
| 5% 尾端均值差 | +0.17% | 0.34% | 0.51 | -0.48% 至 +0.77% | 0.28 |
| 極值差 | +0.09% | 0.33% | 0.26 | -0.56% 至 +0.71% | -0.18 |
| 半變異數對數比 | -0.37% | 0.37% | -1.01 | -1.04% 至 +0.34% | -0.89 |
| 縮尾偏態 | +0.12% | 0.30% | 0.41 | -0.44% 至 +0.62% | 0.67 |
| 整體偏態 | +0.10% | 0.27% | 0.38 | -0.42% 至 +0.66% | 0.08 |
| 截尾偏態 | -0.05% | 0.32% | -0.16 | -0.66% 至 +0.57% | 0.05 |
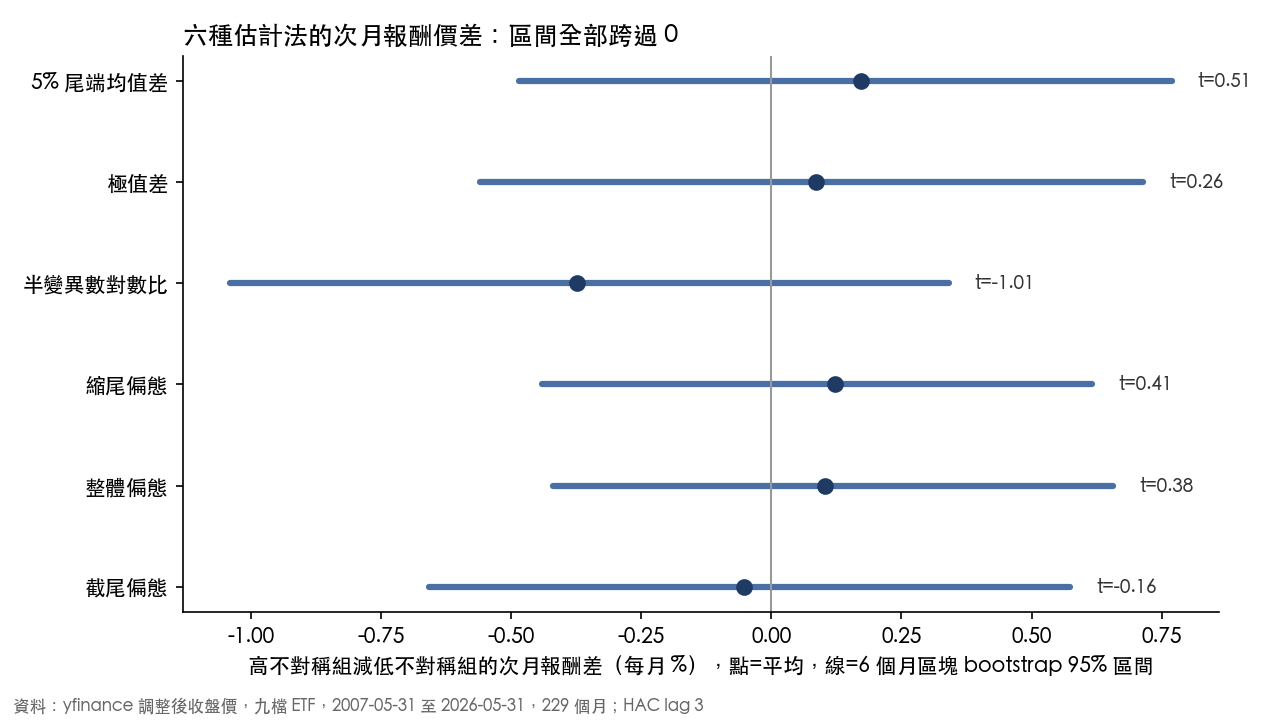
六條區間全部跨過 0。HAC t 落在 -1.01 到 0.51,Fama-MacBeth t 落在 -0.89 到 0.67,兩種讀法都離 3 很遠,方向也不一致:半變異數對數比與截尾偏態的點估計是負的,其餘四種是正的。
這組 NULL 的資訊量可以直接從區間上緣讀出。六種估計法裡上緣最高的是 5% 尾端均值差,每月 +0.77%;最低的是半變異數對數比,每月 +0.34%。每月超過 0.77% 的高減低溢酬,落在六條區間之外。
反過來,小溢酬不在排除範圍內。HAC 標準誤每月 0.27% 到 0.37%,要讓 t 到 3,月均價差得接近標準誤的三倍。每月幾個基點到半個百分點的溢酬,就算真的存在,九檔 ETF、每組 2 到 3 檔的設計也測不出來。報酬面的結論因此要寫成「大溢酬被排除」,不能寫成「溢酬為零」。
對做配置的人,這個範圍已經夠用:月度輪動要扣掉換手成本才有淨報酬,一個上限每月 0.77%、點估計只有 0.17% 的價差,沒有足夠空間支撐一套以它為核心的報酬策略。
風險面:六種估計法的排序
| 估計法 | 次月波動價差(百分點) | HAC t(lag 3) | Fama-MacBeth t | 下行波動 t | 最差單日 t | HAC t(lag 0) | HAC t(lag 6) | 訊號再遞延一個月 t |
|---|---|---|---|---|---|---|---|---|
| 5% 尾端均值差 | +3.83 | 4.22 | 3.55 | 3.64 | 3.06 | 5.32 | 4.14 | 4.28 |
| 極值差 | +3.27 | 3.49 | 3.35 | 3.11 | 2.65 | 4.55 | 3.20 | 3.90 |
| 半變異數對數比 | +3.45 | 3.36 | 2.93 | 3.05 | 2.61 | 4.70 | 3.36 | 3.10 |
| 縮尾偏態 | +2.75 | 3.00 | 3.02 | 2.86 | 3.02 | 4.46 | 2.77 | 3.14 |
| 整體偏態 | +2.32 | 2.80 | 2.61 | 2.88 | 2.50 | 3.86 | 2.52 | 2.94 |
| 截尾偏態 | +2.71 | 2.55 | 2.75 | 2.55 | 2.46 | 3.82 | 2.33 | 2.96 |
表中的波動價差是高不對稱組減低不對稱組的次月年化實現波動,單位為百分點;除註明者外,t 都是次月年化實現波動價差的 HAC t。
六種估計法的方向一致,強弱差很多。5% 尾端均值差最強:高不對稱組次月年化波動平均 19.45%,低不對稱組 15.62%,價差 3.83 個百分點,bootstrap 95% 區間 2.10 到 5.69 個百分點,HAC t 4.22,Fama-MacBeth t 3.55,下行波動 t 3.64,最差單日 t 3.06,四項都過 3。極值差與半變異數對數比排第二、第三,波動 t 分別是 3.49 與 3.36。
三種偏態類估計法墊底。縮尾偏態的波動 t 剛好 3.00,整體偏態 2.80,截尾偏態 2.55。偏態是最常被引用的尾部指標,在這組資料裡它的預測力卻比直接比較尾端均值或極值來得弱。可能的原因是 63 天視窗內的三階動差對單一極端日很敏感,截尾又把尾端資訊整段丟掉;這個解釋沒有在實驗裡另外檢驗。
推論設定改變時,誰還站得住
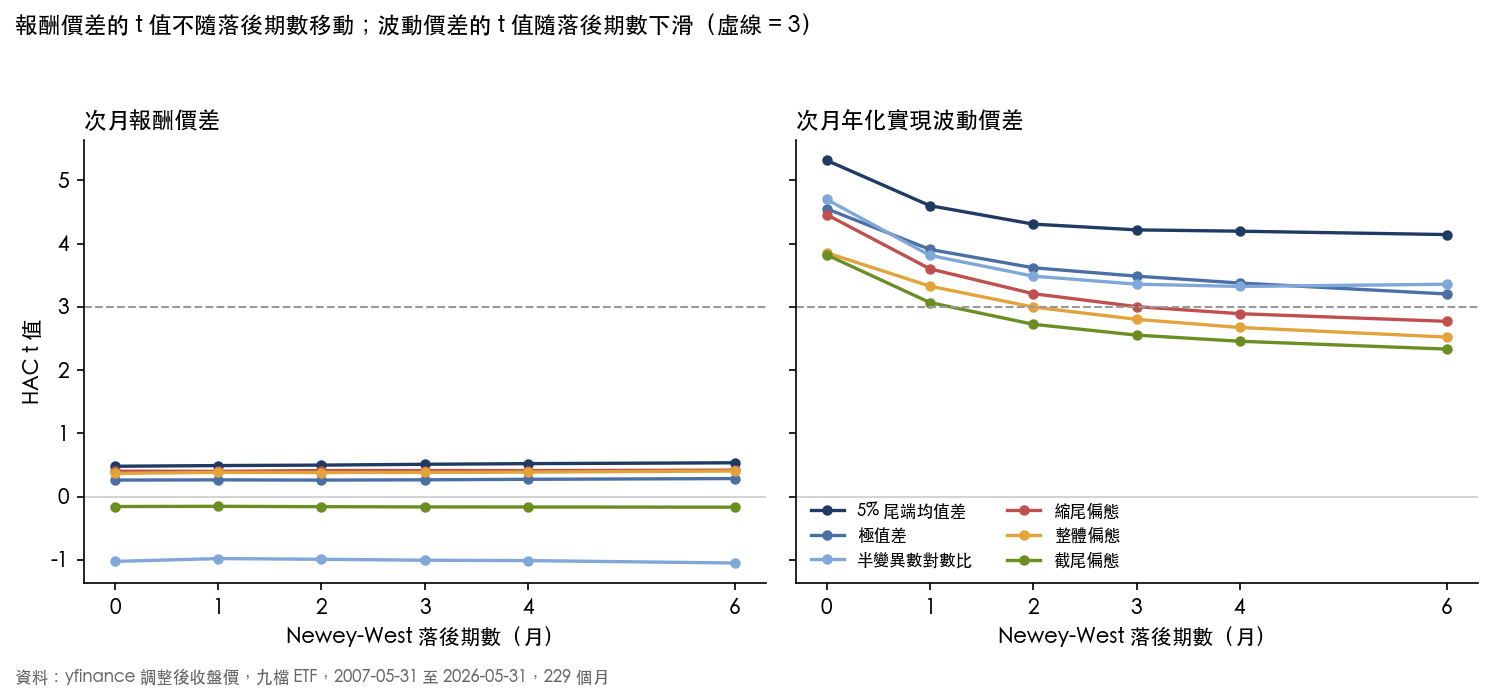
把 HAC 的落後期數從 0 調到 6,兩邊的反應完全不同。報酬價差的 t 幾乎不動,六種估計法在落後 6 期時介於 -1.05 到 0.53,和落後 3 期的結果只在小數點後第二位有差別。報酬價差本身沒有明顯的序列相關,所以報酬面的 NULL 跟標準誤怎麼設沒有關係。
波動價差的 t 則隨落後期數一路往下。5% 尾端均值差從落後 0 期的 5.32 降到落後 6 期的 4.14,縮尾偏態從 4.46 降到 2.77,整體偏態從 3.86 降到 2.52。波動價差在相鄰月份之間正相關:波動有群聚,左尾重的 ETF 通常連續幾個月都偏晃。落後 6 期時仍在 3 以上的只剩 5% 尾端均值差(4.14)、半變異數對數比(3.36)與極值差(3.20)。
24 格裡有 9 格在落後 3 期時 t 不到 3,但 bootstrap 區間不含 0。這 9 格全部在風險面,落在門檻邊緣,換一個落後期數就可能翻面,只能列為邊緣證據。
另一個檢查是把訊號再多遞延一個月,用兩個月前的月底估計值預測次月(樣本少一個月,剩 228 個月)。5% 尾端均值差的波動 t 仍有 4.28,極值差 3.90。訊號放舊一個月預測力幾乎沒掉,代表它抓到的有很大一部分是緩慢移動的波動水準。實驗沒有放入「前期波動」當控制變數,所以無法區分尾部形狀本身的增量資訊和單純的波動延續,這是下一步該補的對照。報酬面在這個設定下仍無一格過 3,最高的是縮尾偏態 2.19。
多重檢定的折扣
24 格的結果都沒有做多重比較校正,門檻固定為單格 t 3。風險面過門檻的格子,應該視為探索性證據;排序最前面的 5% 尾端均值差,在波動與下行波動兩個目標上,落後 0 到 6 期的 HAC t 與 Fama-MacBeth t 都在 3 以上;最差單日跌幅這個目標在落後 6 期(2.96)與 Fama-MacBeth(2.61)略低於 3。六種估計法裡,它是這組敏感度檢查下最穩的一種。報酬面不受這個問題影響:沒有任何一格接近門檻,校不校正結論都一樣。
對配置決策的意義
- 報酬訊號這條路可以先停。 用日報酬算尾部不對稱來做月度輪動,這份資料排除了每月 0.77% 以上的溢酬,剩下可能存在的溢酬小到難以在扣成本後留下淨報酬。不必再為這六種估計法各自調參、回測輪動策略。
- 風險用途值得保留,估計法要選對。 若要用尾部形狀調整部位大小,5% 尾端均值差最穩,極值差、半變異數對數比次之;整體偏態與截尾偏態在常用的落後 3 期設定下就過不了 3,不建議單獨使用。
- 先和前期波動比。 訊號遞延一個月仍有效,它很可能大半是在重述波動水準。如果你的部位調整已經用了滾動波動,加上尾部不對稱估計法帶來的增量,要先做控制前期波動的比較再決定。
限制
- 只用實現報酬,沒有選擇權隱含偏態或偏態交換資料。Kozhan、Neuberger 與 Schneider(2013,《Review of Financial Studies》)的偏態溢酬建立在選擇權價格上,本文的 NULL 不涵蓋那個版本。
- 只有九檔 ETF,每組每月 2 到 3 檔,檢定力有限,前面算出的可排除範圍就是這個限制的量化結果。
- 未扣交易成本,屬訊號檢驗,不是可直接執行的策略回測。
- UUP、FXY、HYG 上市較晚,樣本前段可排的 ETF 較少。
- 價格來自 yfinance 調整後收盤價,凍結於固定檔案,未與交易所原始資料逐筆核對。
資料來源:yfinance 的 SPY、QQQ、TLT、GLD、USO、UUP、FXY、HYG、EEM 調整後收盤價,日資料截至 2026-05-29;月樣本 2007-05-31 至 2026-05-31,共 229 個月、12,348 列。統計結果取自 K1359 結果檔與推論敏感度檢查檔。本文為歷史資料研究,不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊