大跌時抱管理期貨 ETF 撐得住嗎?事後劃定的危機窗看起來有效,事前認得出的壓力日裡卻沒有贏過大盤
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
管理期貨(趨勢追蹤)基金常被說成「股市大跌時會賺錢」,業界稱這種性質為危機報酬(crisis alpha)。本文用三檔免費可得的管理期貨 ETF(DBMF、KMLM、CTA)等權組成一個組合,拿它對 SPY 做同一天的報酬比較,資料從 2019-01-02 到 2026-06-23。結論取決於「危機」怎麼定義:
- 事前就認得出的壓力日(以前一個交易日收盤的資訊判定):沒有檢出優勢。 前一日 VIX 偏高、或 SPY 已較高點回落 10% 以上的 520 個交易日,組合相對 SPY 的年化平均超額為 −26.0%(配對 t = −1.13),10 日區塊自助法的 95% 區間跨過零。主要檢定的過關條件(t 大於 3 且區間下緣大於零)沒有達成。
- 在組合上再加一層 12 個月趨勢濾網,沒有改善,點估計更差 :年化 −35.7%(t = −1.60),區間也跨過零。
- 事後劃定的三段危機窗,結果混合。 2022 年通膨升息那段,組合相對 SPY 的年化平均超額為 +77.2%(t = 2.12,自助區間下緣在零之上),但 t 未達 3;2020 年初疫情急跌那段只有 24 個交易日、當時只有 DBMF 一檔基金;2025 年 4 月關稅那段 20 天,組合反而比 SPY 跌得多。
所以能說的是:這組免費 ETF 在 2022 年的表現很好,但用事前可辨認的壓力日去切,看不到一貫的優於大盤。不能說的是「管理期貨不是危機避險」:樣本只有三檔 ETF、約七年,也不是 Moskowitz、Ooi 與 Pedersen 研究的那種多元期貨組合。
為什麼測這個
趨勢追蹤的文獻(Hurst、Ooi 與 Pedersen 2017;Greyserman 與 Kaminski 2014)報告長期下來這類策略與股票相關性低,在股市熊市時表現較好。過去投資人要買管理期貨得進私募基金,近年 DBMF、KMLM、CTA 這類 ETF 讓散戶也買得到,也讓這個說法第一次能用公開的日資料檢查。
這裡的問題是:把這些 ETF 當成股市壓力期的替代品,是否比直接持有 SPY 更好?壓力期的判定如果用事後的結果(「股市跌了的那幾段」),挑到的日子本來就是 SPY 表現差的日子,任何與 SPY 不完全同步的資產都會看起來比較好。所以本文把壓力日分成兩種做法對照:用前一個交易日收盤才知道的資訊判定,以及研究者事後劃定的區間。
怎麼測
- 資料 :Yahoo Finance 的還原收盤價(yfinance adjusted close,auto_adjust 開啟),標的為 DBMF、KMLM、CTA、SPY、AGG 與 VIX,2019-01-02 起共 1,879 個交易日列。三檔 ETF 上市時間不同,第一筆報酬分別是 DBMF 2019-05-09、KMLM 2020-12-03、CTA 2022-03-09。
- 管理期貨組合 :每天取當天有報酬的那幾檔做等權平均,不回填上市前的資料。三檔齊全的天數是 1,075 天,只有兩檔的 317 天,只有一檔的 397 天。組合有報酬的日子從 2019-05-09 起共 1,789 天。
- 事前的壓力日定義 ,都只用前一個交易日收盤的資訊:(1) 前一日 VIX 高於它自己過去 756 個交易日的第 80 百分位(至少要有 252 筆);(2) 前一日 SPY 距離本樣本內的歷史高點(自 2019 年初起算)已回落 10% 以上;(3) 兩者任一。這三種分法的壓力日各有 292、366、520 天,其中「兩者任一」是主要檢定。
- 趨勢濾網版 :把組合的報酬乘上「過去 252 個交易日累積報酬的正負號」(前一個交易日收盤前的資訊),報酬為正就持有、為負就反向持有。這個訊號從 2020-05-08 才開始有定義,之前的日子不納入,也不當作現金報酬。
- 比較方式 :每天用「組合報酬減 SPY 報酬」,取平均後乘 252 得到年化平均超額(簡單乘法,不是複利)。推論以 10 日區塊自助法(5,000 次重抽)的 95% 區間為主,配對 t 為輔。本實驗事先宣告的過關條件是 t 大於 3 且自助區間下緣大於零。
- 事後劃定的窗 :2020 年初疫情急跌、2022 年通膨升息、2025 年 4 月關稅三段,日期寫在腳本裡,由研究者事後選定。
結果一:事前認得出的壓力日,組合沒有贏過 SPY
| 日子的分法 | 比較對象 | 天數 | 年化平均超額(%) | 配對 t | 每日平均超額(%) | 每日超額的 95% 區間(%) |
|---|---|---|---|---|---|---|
| 全部日子(對照) | 管理期貨 ETF 組合 | 1,789 | −7.6 | −0.91 | −0.030 | [−0.089, +0.030] |
| 加 12 個月趨勢濾網版 | 1,537 | −16.3 | −1.88 | −0.065 | [−0.130, +0.002] | |
| 前一日 VIX 偏高 | 管理期貨 ETF 組合 | 292 | −49.7 | −1.46 | −0.197 | [−0.391, +0.009] |
| 加 12 個月趨勢濾網版 | 237 | −62.5 | −1.88 | −0.248 | [−0.436, −0.063] | |
| 前一日 SPY 較高點回落 10% 以上 | 管理期貨 ETF 組合 | 366 | −30.8 | −1.03 | −0.122 | [−0.306, +0.069] |
| 加 12 個月趨勢濾網版 | 319 | −38.9 | −1.35 | −0.154 | [−0.341, +0.036] | |
| 兩者任一(主要檢定) | 管理期貨 ETF 組合 | 520 | −26.0 | −1.13 | −0.103 | [−0.247, +0.047] |
| 加 12 個月趨勢濾網版 | 465 | −35.7 | −1.60 | −0.142 | [−0.291, +0.008] |
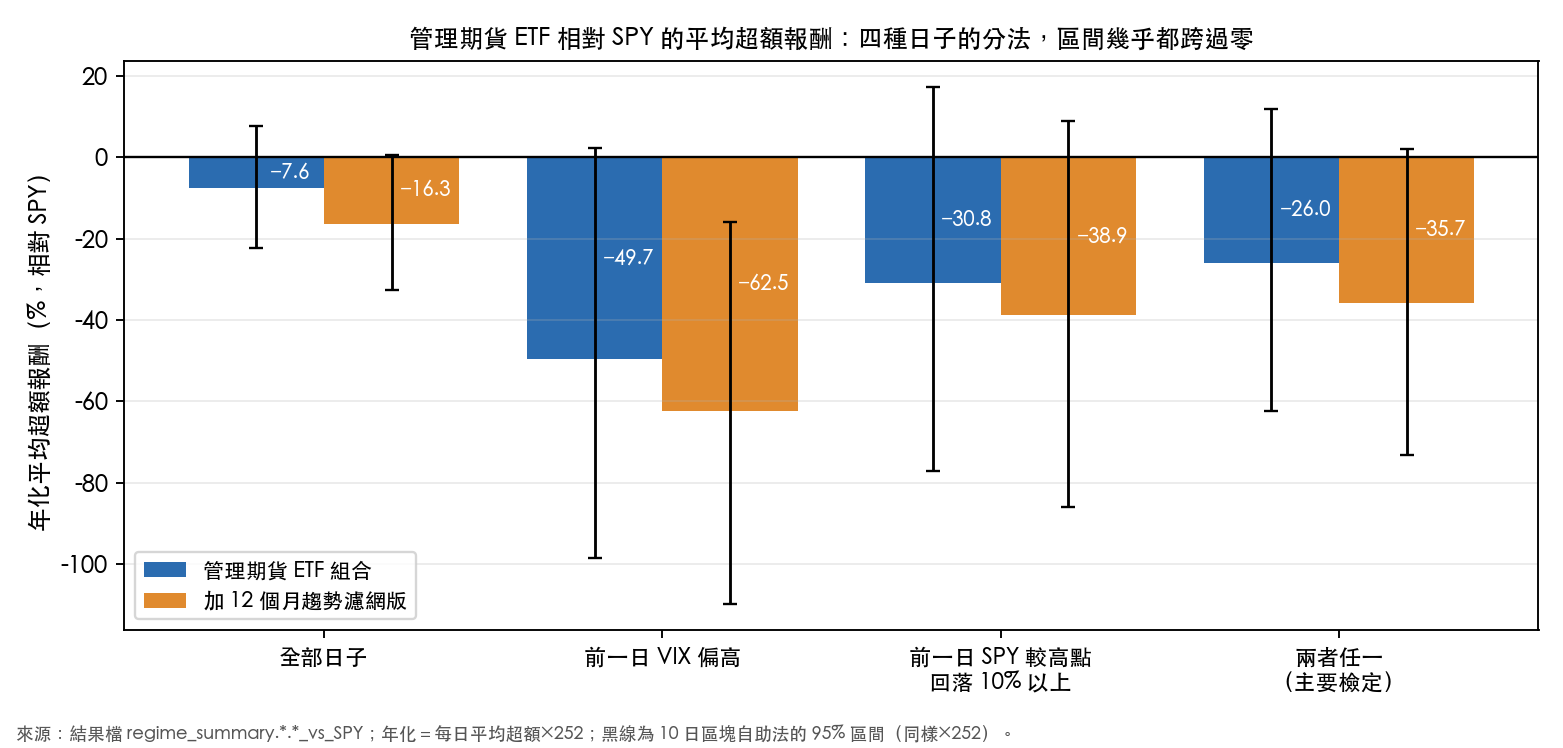
- 主要檢定(兩者任一) :組合 −26.0%、t = −1.13;加濾網版 −35.7%、t = −1.60(465 天)。兩者的 95% 區間都跨過零,濾網版區間的上緣只比零高一點點。兩個過關條件都沒達成。
- 三檔單獨看方向相同 (下表,兩者任一的壓力日):點估計都是負的,區間也都跨過零。
| 日子的分法 | 比較對象 | 天數 | 年化平均超額(%) | 配對 t | 每日平均超額(%) | 每日超額的 95% 區間(%) |
|---|---|---|---|---|---|---|
| 兩者任一 | DBMF 單獨 | 520 | −25.3 | −1.12 | −0.100 | [−0.242, +0.043] |
| KMLM 單獨 | 401 | −22.7 | −0.85 | −0.090 | [−0.268, +0.097] | |
| CTA 單獨 | 369 | −28.3 | −1.03 | −0.112 | [−0.300, +0.076] |
- 全部日子當對照 :組合相對 SPY 的年化平均超額為 −7.6%(t = −0.91)。壓力日的點估計比全部日子更負,但本實驗沒有直接檢定這兩個數字的差異,不能說「壓力日特別差」。
- 前一日 VIX 偏高的那組 有兩格的區間完全落在零以下:加濾網版(年化 −62.5%,t = −1.88,每日區間上緣 −0.063%)與 CTA 單獨(141 天,t = −1.69,每日區間上緣 −0.079%)。這是十五格裡唯一排除零的兩格,方向是落後 SPY;兩格的 t 未達 3。
結果二:事後劃定的三段窗,兩段看起來有效
| 事後劃定的窗 | 天數 | 組合總報酬(%) | SPY 總報酬(%) | AGG 總報酬(%) | 配對 t | 每日平均超額(%) | 每日超額的 95% 區間(%) |
|---|---|---|---|---|---|---|---|
| 2020 年初疫情急跌(僅 DBMF) | 24 | −5.9 | −33.4 | −1.4 | 1.64 | +1.330 | [+0.673, +1.980] |
| 2022 年通膨升息 | 198 | +41.9 | −23.8 | −15.7 | 2.12 | +0.306 | [+0.045, +0.557] |
| 2025 年 4 月關稅 | 20 | −3.0 | −1.1 | +0.1 | −0.22 | −0.148 | [−0.584, +0.259] |
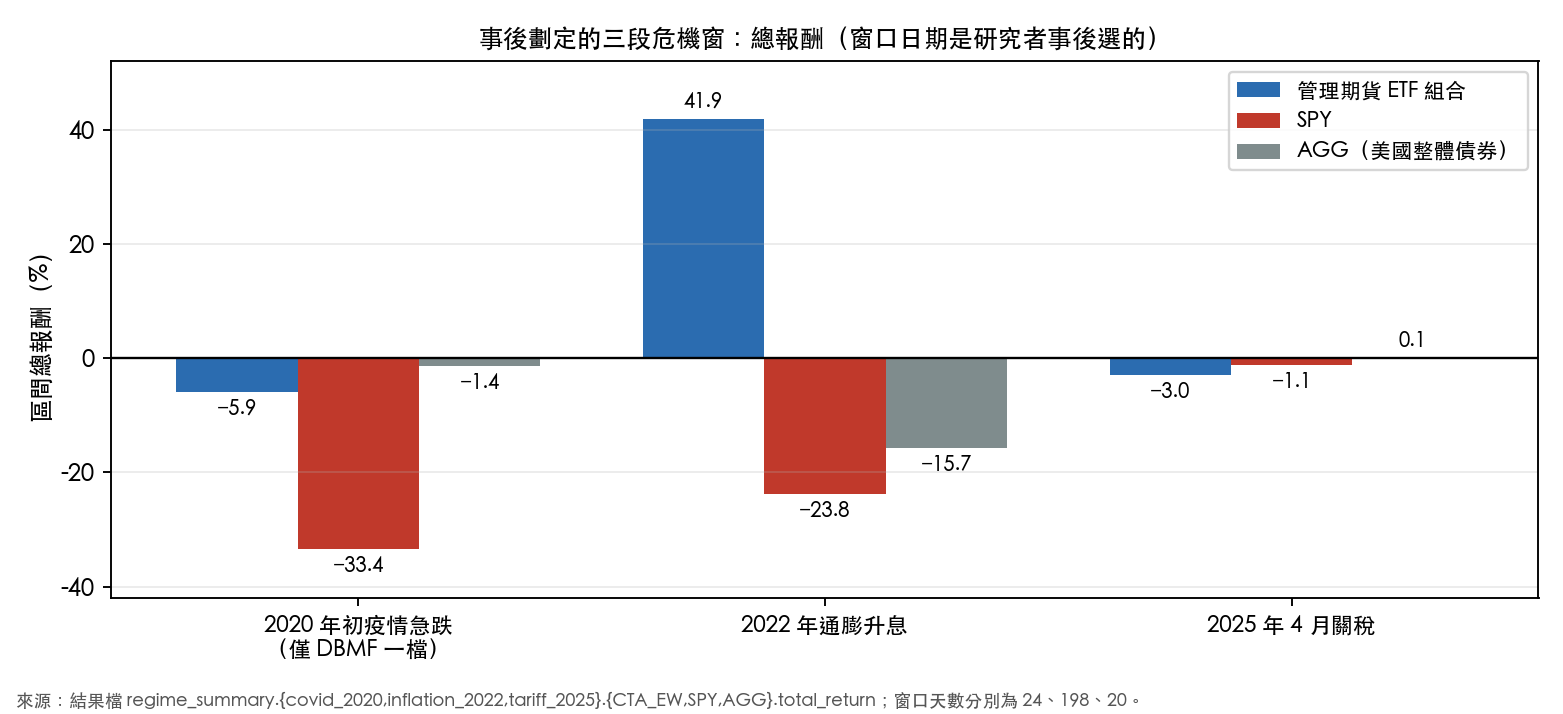
- 2022 年通膨升息(198 天) :組合總報酬為正,SPY 與 AGG 都下跌,組合相對 SPY 的年化平均超額為 +77.2%,t = 2.12,自助區間下緣為 +0.045%,在零之上;但 t 未達 3,依本實驗的過關條件不算通過。濾網版在這段的數字與組合完全相同。
- 2020 年初疫情急跌(24 天) :當時三檔裡只有 DBMF 已上市,所以「組合」就是 DBMF。它跌得比 SPY 少(t = 1.64,每日區間下緣在零之上,但只有 24 天、一檔基金、10 日區塊,t 未達 3)。濾網版需要滿 252 個交易日的歷史才有訊號,這一段的有效天數是 0,無法檢定。
- 2025 年 4 月關稅(20 天) :組合的總報酬低於 SPY,區間跨過零。
兩種「危機」為什麼給出相反的答案
事後的窗是在知道 SPY 在那段期間大跌之後才劃的,等於先挑出 SPY 表現最差的日子再比較,因此任何與 SPY 不完全同步的資產都佔便宜。事前的壓力日則只用前一個交易日的資訊,包含訊號出現後的反彈日。在 520 個事前壓力日裡,把每日報酬連乘(日期不連續,只是描述,不是可投資的路徑),SPY 的累積報酬是 60.9%,組合是 1.2%;每日平均報酬分別是 0.110% 與 0.006%。也就是說,這些日子裡 SPY 的平均每日報酬是正的,組合沒有跟上。
這是對現象的描述,本實驗沒有檢定「反彈」這個機制,也沒有檢定選窗偏誤的大小。
要小心的讀法
- 多重比較沒有校正。 七種日子的分法、五個比較對象,共 32 格有檢定結果,其中 8 格的自助區間排除零:事前壓力日兩格(都是落後 SPY),事後窗六格(都是領先 SPY),全部日子零格。這些格子共用同一批日子和同一批基金,彼此高度重疊,不是八次獨立證據,也不該只挑一個方向的格子來讀。
- 相對 SPY 的報酬差沒有做風險調整。 全部日子裡組合的年化波動是 11.7%,SPY 是 19.5%,兩者曝險不同;平均報酬差部分反映這個差距。本文因此不比較最大回撤,也不用「危機報酬成立或不成立」這種說法,只報報酬差。
- 這不是組合層級的結論。 本文比較的是「用組合取代 SPY」,沒有檢驗把管理期貨放進股債組合後,整體回撤是否變小。
限制
這組實驗的程式經過獨立審查,之後又通過一次重現與認證複核,結論是 通過,且結論本身是空結果 。審查確認了訊號與壓力日判定都用 shift(1)、趨勢訊號有效之前的日子不納入、假日缺值不會污染 252 日窗口,檢定門檻照事先宣告的執行,沒有把未達門檻的 2022 年結果說成通過。審查紀錄與實驗結果檔都列出下列限制,也是這篇結論的範圍:
- ETF 樣本很短,而且對 252 日濾網來說開始於 2020 年疫情急跌之後。
- DBMF、KMLM、CTA 是可投資的管理期貨產品,不是 Moskowitz、Ooi 與 Pedersen 研究的多元期貨組合,也不代表長期歷史(如 AQR 式研究)。
- 在三檔都上市之前,等權平均會讓單一基金的權重偏高。
- 壓力期檢定是描述性診斷,不是策略上架的門檻檢驗。
- 2022 年的正向結果只能說有提示性、不具決定性:t 未達 3,窗口日期是事後選的,另外兩段窗沒有一致的方向。
本文補充的限制(讀程式與結果檔得到,不屬於審查報告):配對 t 假設日差互相獨立,沒有對自相關做調整;自助法把不連續的壓力日串成一條序列再抽區塊,日期不連續處的相依性沒有保留;24 天與 20 天的短窗用 10 日區塊,區間本身可信度有限;沒有另外計入交易成本與稅;沒有多重檢定校正。
資料與復現
- 資料來自 Yahoo Finance 還原收盤價,該次下載的輸入已存為
experiments/k1547/k1547_data.csv(1,879 列)。腳本experiments/k1547/k1547.py每次執行都會重新下載資料,所以單靠重跑腳本不保證得到同一組數字;本文的數字以結果檔experiments/k1547/k1547_results.json(與上述輸入檔)為準。 - 這個實驗沒有附帶自動重現核對報告,也沒有鎖定函式庫版本,文中數字沒有經過那一層核對。
- 文中數字取自結果檔的具名欄位;圖是用結果檔的既有數值重畫,沒有重新估計。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊