VIX 一根長腳之後:CPI 前夕的短端結構告訴我們什麼
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
從一根棒線開始
6/5 那天,VIX 從 15.4 收到 21.5。一個交易日 +39.6%。
這在一年的樣本裡是排得上號的 single-day move。它沒有對應任何 CPI、FOMC、就業數據,盤前是平靜的,盤中突然動。三個交易日之後 VIX 退到 18.92,但有一件事沒退回去:VIX9D 從 12 字頭跳到 19.69,短端反而比 30 天還高。
當 VIX9D/VIX > 1,市場這幾天的說法是「接下來的 9 個交易日,比接下來的 30 天還危險」。週三早上的 CPI 剛好落在這 9 天窗口的正中央。
這篇文章想把那根棒線、那個比值、那場還沒發布的 CPI 放在一起看。
近四次 CPI,當日全是小跌
先看資料。下表是最近四次 CPI 官方發布日的 VIX 反應:
| CPI 發布日 | VIX(T-1) | VIX(當日) | VIX 當日漲跌 | VIX9D/VIX 比值 | VIX T+5 變化 |
|---|---|---|---|---|---|
| 2026-02-13 | 20.82 | 20.60 | -1.1% | 0.911 | +2.0% |
| 2026-03-11 | 24.93 | 24.23 | -2.8% | 1.009 | +3.5% |
| 2026-04-10 | 19.49 | 19.23 | -1.3% | 0.851 | -9.1% |
| 2026-05-12 | 18.38 | 17.99 | -2.1% | 0.908 | +0.4% |
資料來源:yfinance / CBOE ^VIX、^VIX9D;發布日取自 FRED/ALFRED 官方發布日曆(release_id=10)。
兩個觀察值得分開講。
第一,四次全部是小跌:-1.1%、-2.8%、-1.3%、-2.1%。沒有一次超過 3%,也沒有一次收在紅盤。四次的標準差 0.69%;再往前的 8 次是 4.46%。近期的 CPI 當日反應擠在一條很窄的帶子裡。
第二,T+5 沒有共同方向:+2.0%、+3.5%、-9.1%、+0.4%,四次裡三次是正的。事件後一週把 IV premium 磨掉的那套教科書劇本,在這四次身上看不到。唯一明顯下殺的 4 月(-9.1%),剛好也是四次裡 VIX9D/VIX 比值最低的一次(0.851),事件當天短端本來就沒被抬起來。
把樣本拉到 12 次官方發布,CPI 當日 VIX 平均 -1.9%、中位數 -1.7%、5%–95% 分位區間 -7.2% 到 +3.6%。多數時候 CPI 收盤沒事,尾巴偏在下方。
近 4 次的 σ=0.69% 對前 8 次的 σ=4.46%,F=36.24,自由度 (7,3),單尾 p=0.0067。這個數字很漂亮,可惜撐不住:n=4 支撐不了 F 檢定的常態假設,而 F 檢定對偏離常態極度敏感。p=0.0067 只能讀成 suggestive,不能當成顯著證據。誠實的講法是:近四次確實擠得很窄,但四個點證明不了「反應正在收斂」已經是個穩定的體制。
6/5 那根棒線改變了什麼
下面這張圖把近 30 天的 VIX 和 VIX9D 放在同一個座標上:
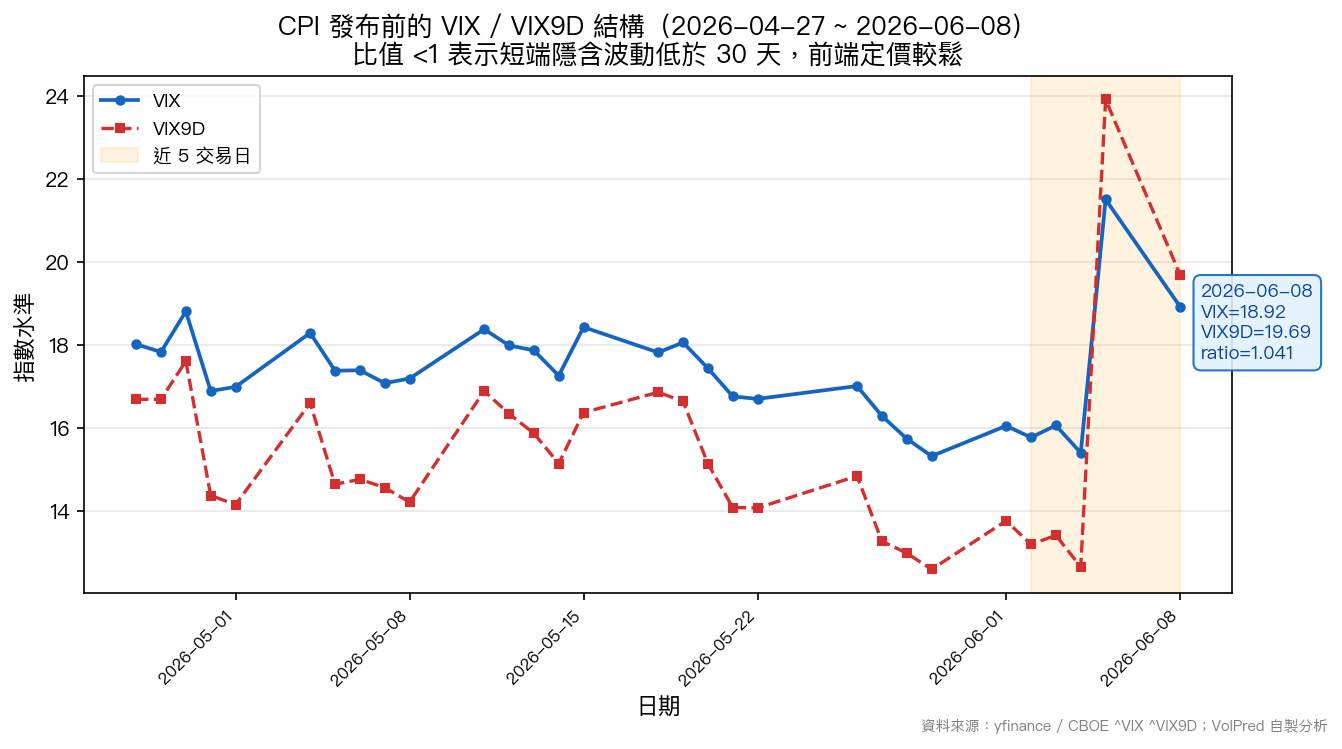
圖:近 30 個交易日 VIX 與 VIX9D 走勢,橘色帶為近 5 交易日定位窗口。資料來源:yfinance / CBOE ^VIX ^VIX9D;VolPred 自製分析。
5/26 到 6/4,VIX 在 15-17 區間,VIX9D 在 12-14 區間,比值穩定在 0.82 附近。典型的低波平靜期,短端 IV 比 30 天還鬆,因為短期內沒看到要動的事。
6/5 一根長腳之後,故事換了。VIX 上 21.51,VIX9D 直接拉到 23.92,比值 1.112。6/8 退到 1.041 仍然倒掛。這個倒掛是 6/5 那根的副產品,並非 CPI 前的恐慌定價,差別很重要。
兩種詮釋:
一種是市場把 6/5 那根當成「regime 換了」的訊號,已經把 9 天窗口的 IV 抬到含 CPI 風險溢價的水準。這種敘事下,CPI 收盤反應會偏小,因為 IV 已經 priced in。
另一種是 6/5 只是一次性技術衝擊,市場還沒把 IV 完全放掉,CPI 進來會再吃掉一層 premium 才回穩。
兩種講法目前都成立,因為 latest-5 比值 0.929 距離 baseline 0.900 的 z-score 只有 +0.38,統計上不顯著。
過去一年 CPI 前夕的 VIX 怎麼走
回到 12 次官方發布,做一個 T-5 到 T-1 的事件窗口:
| 相對日 | VIX 平均偏離 CPI 當日 |
|---|---|
| T-5 | +6.17% |
| T-4 | +4.22% |
| T-3 | +5.61% |
| T-2 | +1.41% |
| T-1 | +2.08% |
讀法:事件前五個交易日,VIX 平均都站在 CPI 當日水位 之上 。從 T-5 的 +6.17% 一路壓到 T-2 的 +1.41%,但沒有任何一天掉到當日水位以下。CPI 當日是這個窗口的低點。
這跟前面那張表對得起來。近四次 CPI 當日都是小跌,型態是「一路走低走進事件、當天再跌一點」,事件前先壓低、當天彈回去的走法在資料裡找不到。
量測方式要講清楚:偏離是拿 CPI 當日的 VIX 當分母算的,而當日 VIX 事前不可知。它是描述統計,不是可交易訊號。想拿它做進場依據的人,手上不會有那個分母。
對照現在:6/8 的 VIX 18.92。事件前型態說事件前的 VIX 通常在當日水位之上,但它不會告訴你當日水位落在哪。6/5 那根也證明了 outlier 隨時能打破型態。
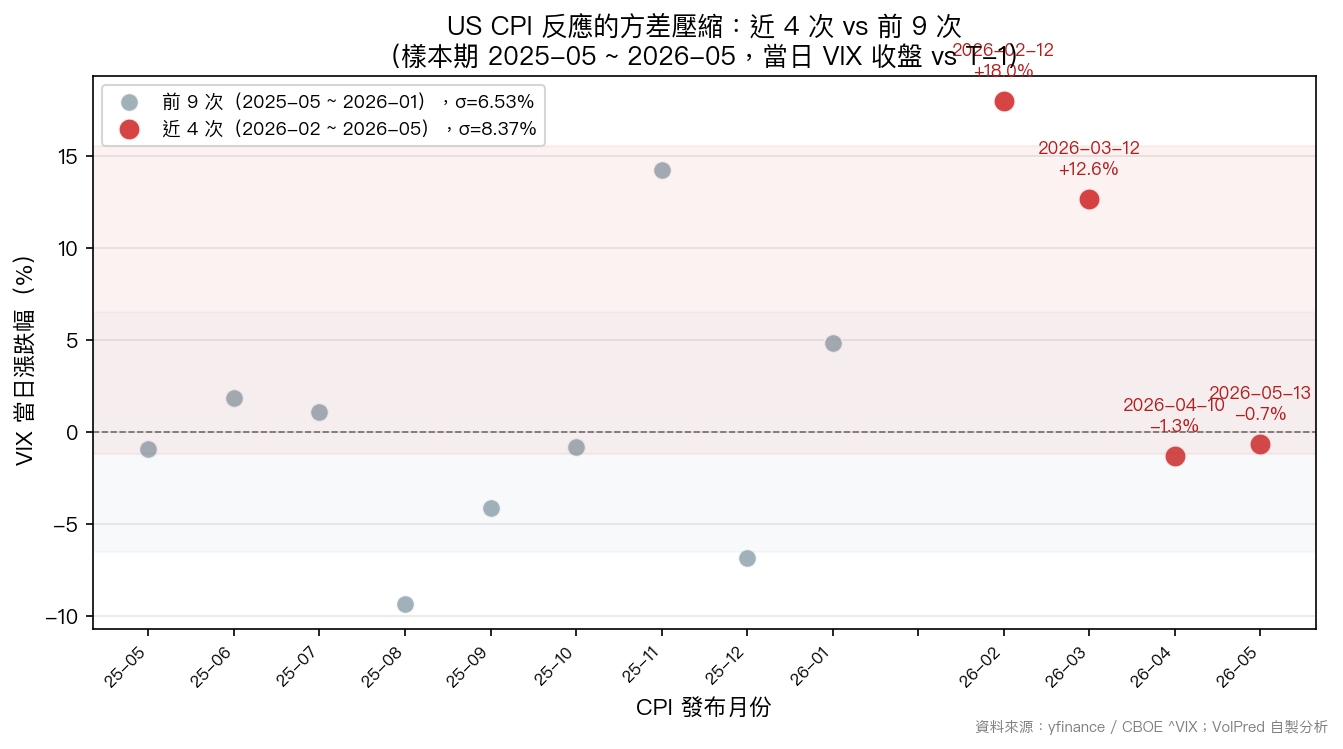
圖:US CPI 官方發布日當天 VIX 漲跌幅分佈,灰色為前 8 次(σ=4.46%),紅色為近 4 次(σ=0.69%)。資料來源:yfinance / CBOE ^VIX;VolPred 自製分析。
結論:兩件事可以觀察
寫作截止於 6/8 收盤,CPI 還沒發布。留兩個觀察點給讀者,不靠拍腦袋預測方向。
T+0 看什麼 :VIX9D/VIX 比值在 CPI 發布收盤後有沒有掉回 0.9 以下。掉回去,代表 6/5 那根的 IV pricing 已經被 CPI 用掉,市場回到平靜期定價;還在 1.0 以上,代表 6/5 的衝擊不是一次性,市場願意付保險付到 CPI 之後。
T+5 看什麼 :CPI 當日加 5 個交易日後的 VIX 收盤。近四次的 T+5 是三正一負,沒有共同劇本,所以這裡沒有基準線可以對。真正值得看的是 T+5 跟比值的搭配:如果 VIX 走低、比值同時掉回 0.85-0.90 區間,那是 IV premium 被吃掉的樣子;如果 VIX 沒動而比值還在 1.0 以上,那就是另一個故事的開頭。
近四次 CPI 當日反應擠成一條窄帶的同時,VIX 卻在 CPI 還沒來之前先跳了一次。兩件事疊在一起,比單看任何一個都資訊量大。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊