K1978:VIX 台股風險燈號的方向資訊全部來自「跳升」條件,加入「偏高」條件使方向檢定量由 11.06 降到 6.12,換到的是波動資訊
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
一條燈號規則常由幾個條件拼成,每個條件看起來都合理。K1978 把網站的台股風險燈號拆開檢驗,回答的方法問題是: 合併後的燈號,方向資訊與波動資訊各來自哪個條件,合併的代價是什麼。
一般讀者版〈美股恐慌指數一夜跳升,0050 隔天收黑的比例接近八成;指數只是偏高,漲跌各半〉報告了收黑比例與晃動倍數。本文報告正式檢定、條件分解與穩健性,以及合併規則在方向檢定上付出的代價。
規則與檢定
- 燈號 :前一個美股交易日的 VIX 單日漲幅超過 0.1 ,或 VIX 收盤在 25.0 以上,任一成立即亮燈,預測 0050 當日收盤低於前一日。
- 樣本 :VIX 日收盤與 0050.TW 還原權息收盤,期間 2010-01-01 到 2026-09-30,有效目標日 3945 天,燈號亮 767 天。
- H1(方向) :燈號猜法與「每天猜不跌」的逐日猜錯損失差,做 Diebold-Mariano 檢定(單尾)。
- H2(波動) :0050 日報酬平方對燈號虛擬變數的 HAC 迴歸,落後 16 期。
- 兩個主檢定以 Holm 法校正;規則、比較基準與判讀條件在執行前寫定。
主結果
| 規則 | 亮燈天數 | 猜對率差 | H1 DM 統計量 | H2 HAC z | 燈號日報酬平方倍數 |
|---|---|---|---|---|---|
| 合併燈號 | 767 | 4.51% | -6.12 | 4.12 | 2.66 |
| 只看跳升 | 335 | 5.20% | -11.06 | 3.31 | 2.48 |
| 只看偏高 | 526 | 0.58% | -0.96 | 3.68 | 2.75 |
DM 統計量為負,表示燈號猜法的損失較小。
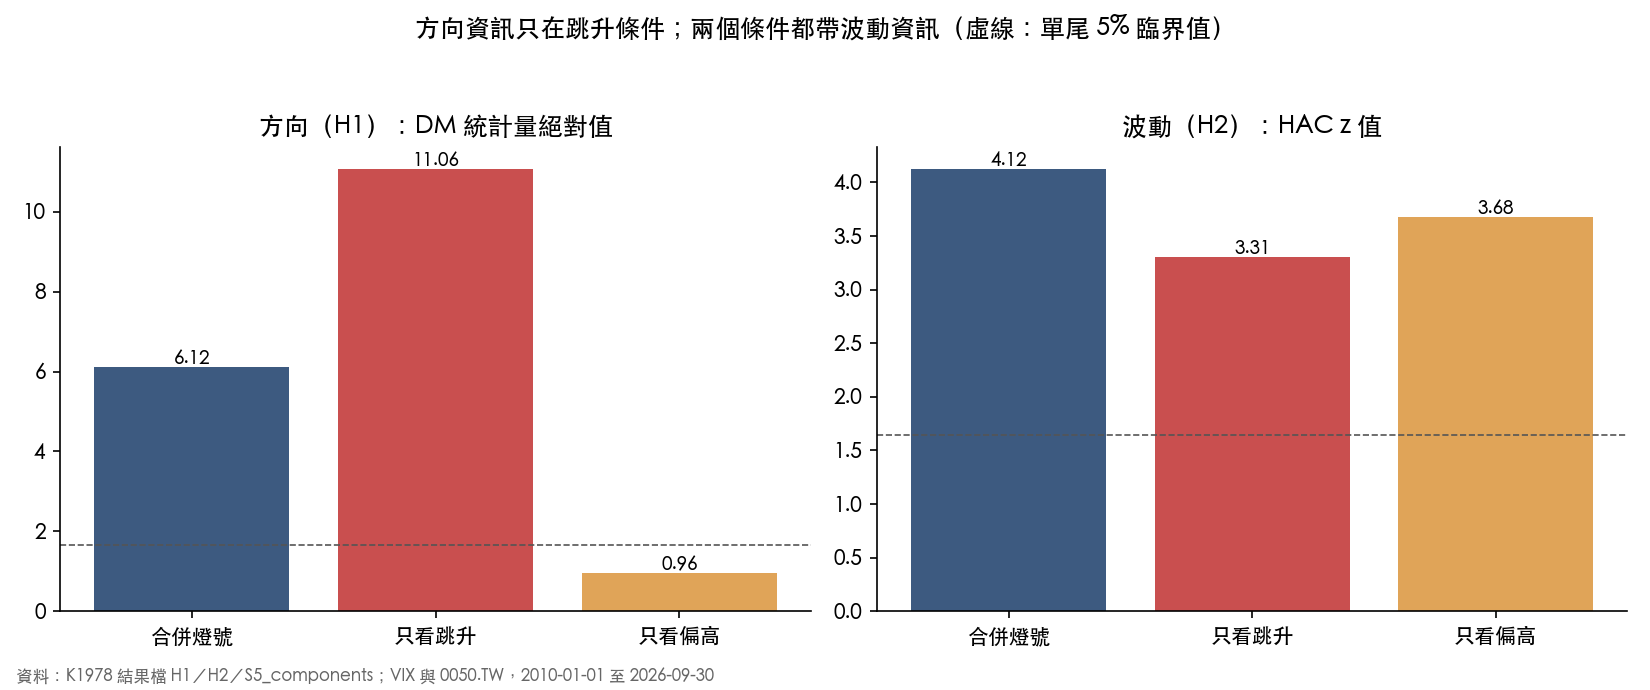
分解:方向來自跳升,波動兩者都有
方向資訊集中在跳升條件。 只用跳升的 335 天,DM 統計量是 -11.06;只用偏高的 526 天是 -0.96,單尾 p 為 0.17,未偵測到方向資訊。合併燈號的 -6.12 介於兩者之間。
合併在方向檢定上有代價。 偏高條件單獨使用時方向檢定未顯著,它帶進燈號的亮燈日在方向上接近各半,卻同樣被猜成收黑;方向檢定量從只看跳升的 -11.06 降到合併的 -6.12,猜對率差也從 5.20 個百分點降到 4.51 個百分點。
偏高條件換到的是波動資訊。 只看偏高時,燈號日報酬平方是平常的 2.75 倍(z 3.68),倍數甚至略高於只看跳升的 2.48 倍。因此兩個條件在功能上不同:跳升是方向訊號,偏高是波動訊號。若一條燈號同時要承擔兩種用途,把兩者分成兩個燈比合成一個燈保留更多資訊。這是對規則設計的推論,實驗沒有檢驗「兩燈」版本。
波動資訊不是「近期本來就在晃」的重述
H2 可能只是反映波動叢聚:VIX 高的時候,0050 近期本來就晃。實驗預先登記了一個增量檢定:把報酬平方同時迴歸到燈號與 0050 前 20 個交易日的已實現變異數(不含當日)。燈號係數的 z 是 3.91 ,前期變異數的 z 是 4.13 ;控制自身近期波動之後,燈號仍有增量。改用絕對報酬取代平方報酬,燈號的 HAC z 是 6.78 。
穩健性
- Pesaran-Timmermann 方向檢定 :z 8.82 。
- 換比較基準 :把「每天猜不跌」換成只用過去資料的擴張視窗多數決,猜對率差變成 7.35 個百分點,DM 統計量 -6.01。
- 分半 :2018 年前 H1 DM -4.38、H2 z 5.01;2018 年起 H1 DM -4.60、H2 z 3.00,兩半皆顯著。
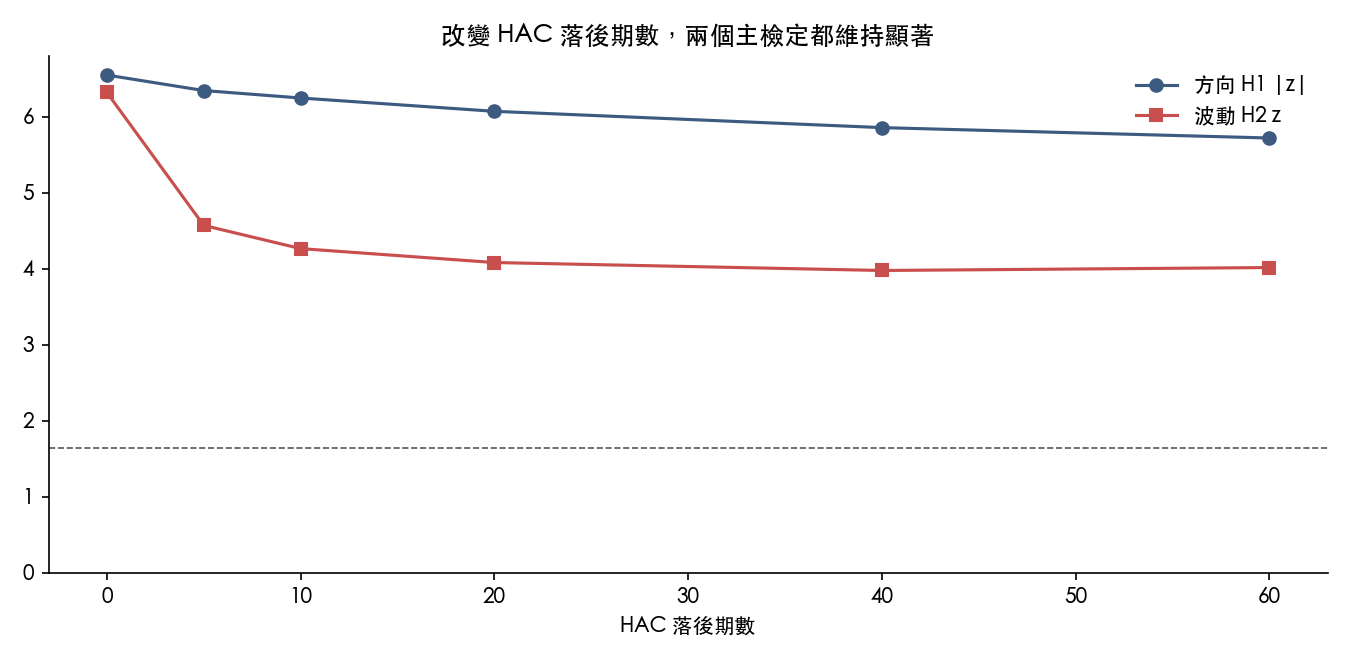
- HAC 落後期 :落後零到六十期,兩個主檢定的判定都不變。
限制
- 時點 :0050 報酬從前一日台股收盤算起,這段期間涵蓋美股交易時段,也就是燈號自己形成的時段。所以 H1 量到的是 VIX 跳升與台股隔日收盤報酬的共動,有一部分在開盤跳空時已經實現。開盤後才進出能保留多少,本實驗沒有檢驗。
- 預先登記非盲 :登記前已看過網站燈號的實盤紀錄。
- 範圍 :單一市場、單一規則,沒有交易成本、部位與獲利的評估。
出處
實驗檔案 experiments/k1978/(預先登記文件、程式 K1978.py、凍結資料、結果檔 K1978_results.json、審查紀錄);審查裁決為 PASS,結果檔與裁決釘住的 sha256 相同。本文數字由結果檔逐一讀出;圖由 storage/drafts/k1978_research_charts.py 產生,該腳本先核對結果檔的 sha256,並斷言本文的敘事前提(偏高條件方向不顯著、跳升與合併顯著、兩條件波動皆顯著、增量檢定與分半皆顯著、各落後期判定不變)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊