九個策略的買賣方向比賺賠更分散嗎?在這份帳本裡是,但換個算法方向就會反過來
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
一個策略組合列了九個策略,是不是就有九份分散?我們拿自己紙上交易帳本裡的九個策略,用兩種看法量它們:一種看「每天買賣的方向像不像」,一種看「賺賠是不是一起來」。 這兩件事常被當成同一件事,這份審計想看,在這份帳本裡它們差多少。
先講結論
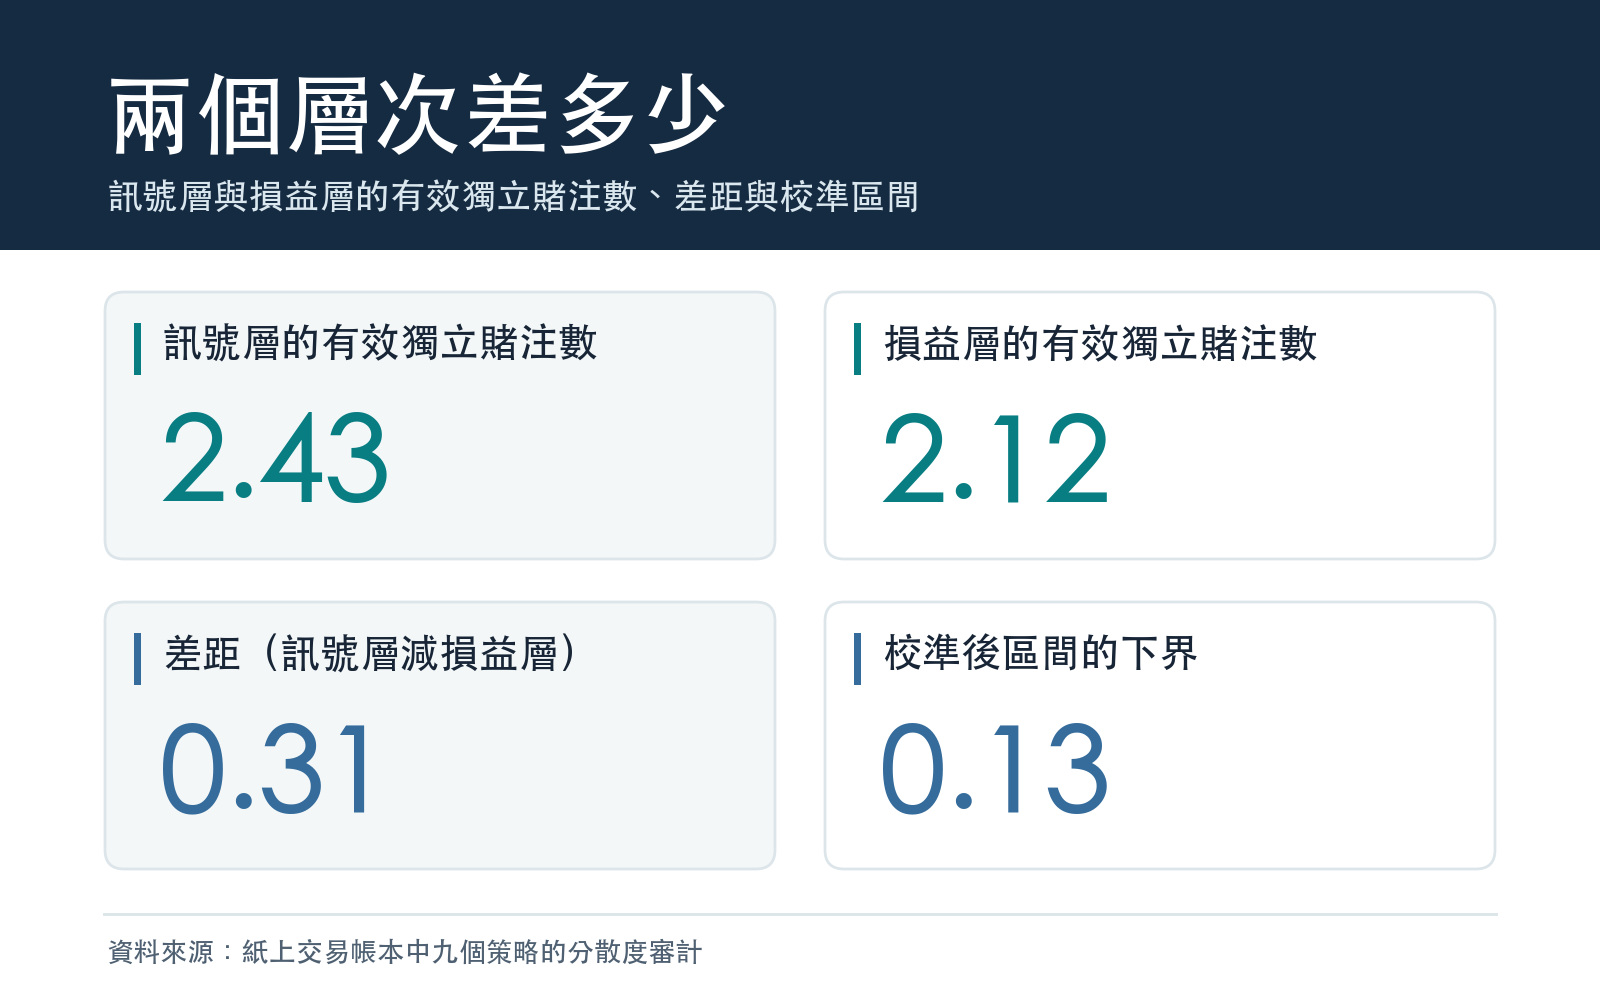
- 主設計下,買賣方向比賺賠更分散,但這個方向不穩健。 在這九個策略、839 個交易日的紙上交易帳本裡(分析不是盲的,區間只對常態假設下的虛無校準過), 訊號層相當於 2.43 個互相獨立的賭注,損益層只有 2.12 個,差距 +0.31,校準後的信賴區間是 [0.13, 0.49]; 預先登錄的判定規則因此成立。但換成週資料、秩相關或原先預定的曝險水準設計,差距的方向就反過來,略去其中一個策略也會反號。
- 訊號相關和損益相關不能互相代替。 36 個策略配對裡,兩種相關的排序看不出一致關係(Spearman 排序相關 −0.09,信賴區間 [−0.15, 0.02],包含零)。
- 這九個策略的賺賠擠得很緊。 損益層只相當於 2.12 個獨立賭注;損益相關矩陣的第一主成分就占了特徵值總和的 0.65,策略兩兩之間的損益相關平均 0.55。
- 這不是績效證據。 本文不下「分散化有效」或「分散化無效」的結論,也沒有建立任何策略。
我們怎麼量
兩個層次。 訊號層看每個策略每天的總風險曝險變了多少(買多了還是買少了),損益層看每個策略每天的報酬。各自算九個策略兩兩之間的相關, 再把相關矩陣做特徵值分解,換算成「有效獨立賭注數」:九個策略若完全同步,只相當於一個賭注;若互不相關,相當於九個。兩個層次的差距 ΔN = 訊號層減損益層,ΔN 為正,代表買賣方向比賺賠更分散。
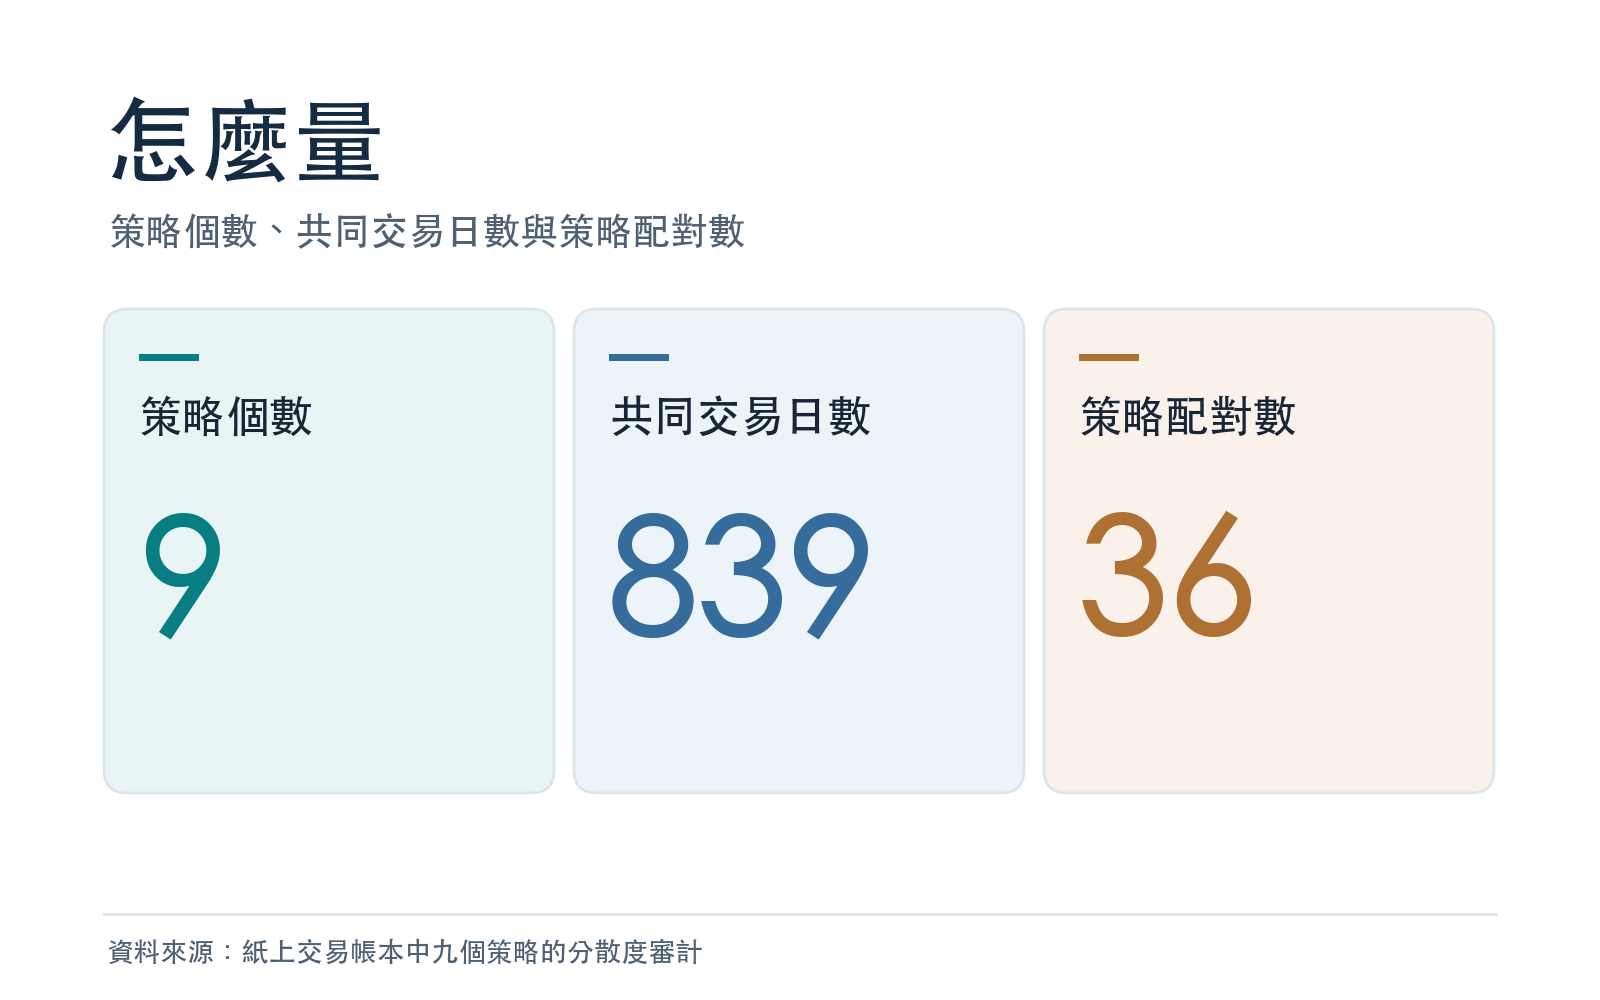
資料。 名單裡啟用的策略經過資料閘門,留下九個(七個美股的 SPY、GLD 規則,加兩個台灣 0050 的規則);另外兩個因資料問題被排除,一個的曝險紀錄不是它賺賠的來源,一個的日期對不齊。 共同期間是 2023-01-05 至 2026-09-30 的 839 個交易日。資料是紙上交易帳本,2026 年 3 月之前是公式回填,不是真實成交。
推論。 用區塊重抽樣估標準誤,再用模擬校準區間:在 ΔN 真值為零的人造資料上,百分位區間的名目 5% 實際拒絕率比 5% 高,所以不拿它當判決,改用校準後的區間。隨機種子固定。
結果
主設計(日資料、以曝險變動當訊號)的差距是 +0.313。預先指定的敏感度與留一策略的結果如下,同號的在上,反號的在下:
| 算法 | ΔN | 與主設計 |
|---|---|---|
| 主設計:日資料、曝險變動 | +0.313 | — |
| 只用前半段樣本 | +0.465 | 同號 |
| 只用後半段樣本 | +0.151 | 同號 |
| 納入原本啟用的全部策略 | +0.730 | 同號 |
| 只看美股策略 | +0.927 | 同號 |
| 略去其他任一個策略(最小與最大) | +0.041 至 +0.731 | 同號 |
| 改看週資料 | −0.179 | 反號 |
| 改用秩相關 | −0.468 | 反號 |
| 曝險水準(原先預定的設計) | −0.765 | 反號 |
| 略去風險平價策略 | −0.223 | 反號 |
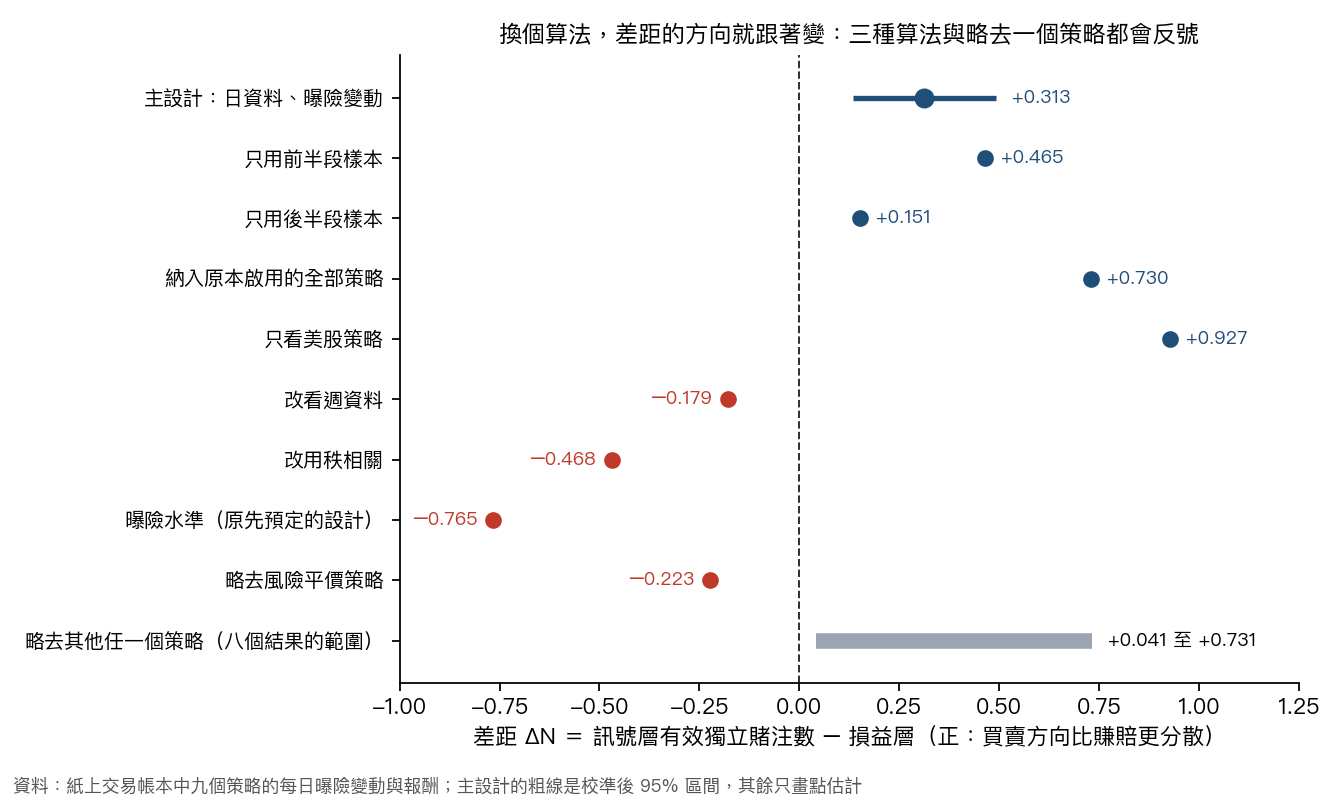
有一點要說清楚:三個反號的算法裡,「曝險水準」那一個正是我們原先預定的主設計。在算出任何 ΔN 之前,我們用模擬發現它的區間誤判率明顯偏高, 於是改成看曝險變動,並改用校準後的區間;這項修訂在看到任何 ΔN 之前就提交了,水準設計則保留成敏感度。修訂有理由,但也表示現在的主設計是改過之後的版本。
再看兩種相關本身。每個點是一對策略,橫軸是兩者每日曝險變動的相關,縱軸是兩者每日報酬的相關:
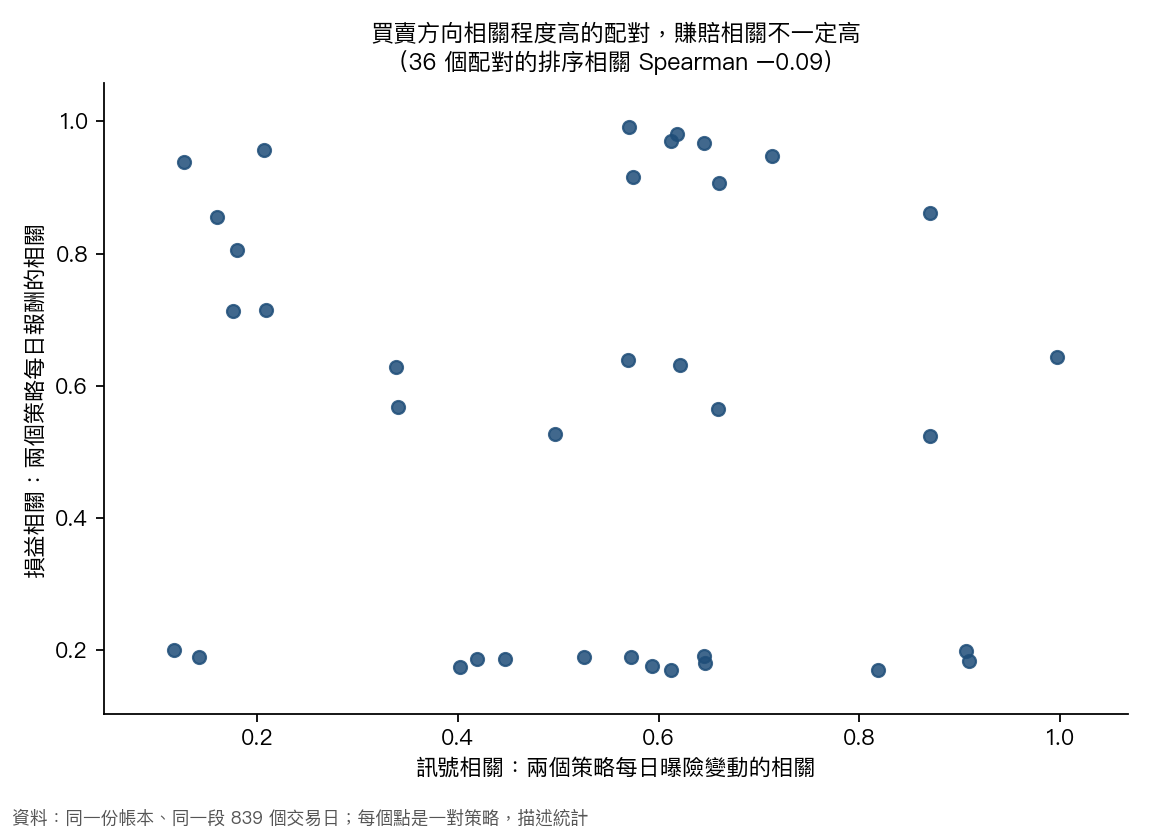
兩種相關對配對的排序看不出一致關係,所以只看「買賣方向像不像」,推不出「賺賠像不像」;反過來也一樣。
為什麼只能這樣讀
- 分析不是盲的。 凍結前我們已經看過一些診斷,也看過一組用錯日期對齊算出來的舊數字;那組舊數字已作廢,本文完全不用。ΔN 本身在預註冊與上述修訂提交之前沒有看過。
- 校準只對常態假設的虛無做過。 階梯式、分段式策略的曝險變動是跳躍型的(許多日子沒有變動,偶爾大幅調整),皮爾森相關會被少數共同的調整日主導,這種分布下區間的誤判率沒有驗證過。 秩相關版本與略去風險平價策略的反向結果,和這個形狀一致,但這個樣本沒有檢驗過這個解釋;週資料版本是為了台美收盤時間不同而設的,它的反號同樣沒有被解釋。 所以「成立」只能讀成:在主設計與常態校準之下成立,不是對分布假設穩健。
- 這九個策略本來就相近。 它們全是 SPY、GLD、0050 的波動率或 VIX 擇時規則,彼此高度相依是設計使然;這份審計量的是「相依多高」,不是「有沒有相依」。 它們又是在同一段 2023 至 2026 年的多頭期內設計並上架的,單一景氣段,有效樣本遠小於 839 個交易日。
- 帳本的日期標記有一個還沒修好的問題。 帶有前視更正紀錄的三個策略,帳本用決策日標記,其餘用實現日標記;我們依帳本自己的更正紀錄把這三個重標成實現日,並用曝險對當日 VIX 創新的偏相關做了獨立檢查, 但這是帳本的資料問題, 還沒有修復 ,本審計沒有改動任何歷史資料。凡是用帳本原始日期直接做同日對齊的跨策略相關,對這三個策略都可能錯開一天。
- 訊號只取總風險曝險的變動。 這不是完整的權重向量;台股與美股收盤時間不同,同日對齊會低估跨市場的相依。
- 事後最佳組合不能當績效。 我們也估了事後最佳組合的夏普上界,但誤差很大,區間和最佳單一策略、等權組合的區間重疊,這個樣本分不出組合是否優於單一策略,所以本文不引用任何組合績效。
- 沒有交易含義。 這份審計描述這九個策略的相依,沒有建立任何策略,也不是上架依據。
資料與方法
- 資料:紙上交易帳本(git 追蹤,雜湊隨實驗封存),九個策略共同的 839 個交易日,2026 年 3 月之前為公式回填。
- 訊號與損益:訊號是每日總風險曝險的變動,損益是每日報酬;兩者各自算相關矩陣,以特徵值的參與比換算有效獨立賭注數。
- 推論:區塊重抽樣標準誤,加上以匹配虛無的模擬校準的區間;敏感度與留一策略皆為事先指定;隨機種子固定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊