十月號稱一年最晃的月份,VIX 卻停在十五附近:要不要為了日曆先減碼,先看三欄
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
十月號稱一年最晃的月份,VIX 卻停在十五附近:要不要為了日曆先減碼,先看三欄
十月到了。每年這個時候,「十月效應」都會被翻出來:一九八七年十月十九日,標普 500 一天跌掉兩成;二〇〇八年雷曼倒閉後,崩得最兇的也是十月。
今年的盤面卻很安靜。Equity Clock 上週五(十月二日)的盤勢展望用一句話當標題:恐慌指數 VIX 還在往下走,而前面就是傳統上一年最動盪的時段。我把數字拉出來對:VIX 九月一日收 16.34 ,十月二日收 15.31 ,放進一九九〇年以來的所有交易日,只排在第 33.9 百分位。標普 500 最近二十個交易日的實際年化波動是 10.1% ,比一九九〇年以來的中位數 12.7% 還低。
所以讀者的問題很直接:日曆說要小心,溫度計說很平靜,要信哪一個?要不要趁十月先減碼,或先買一點保護?
這篇用三欄來拆:日曆、水位、缺口。
第一欄:日曆,十月到底有多晃
先承認十月的名聲有它的道理。我把標普 500 從一九五〇年到二〇二五年、 76 年的日報酬,按月份算每個月的實際年化波動。
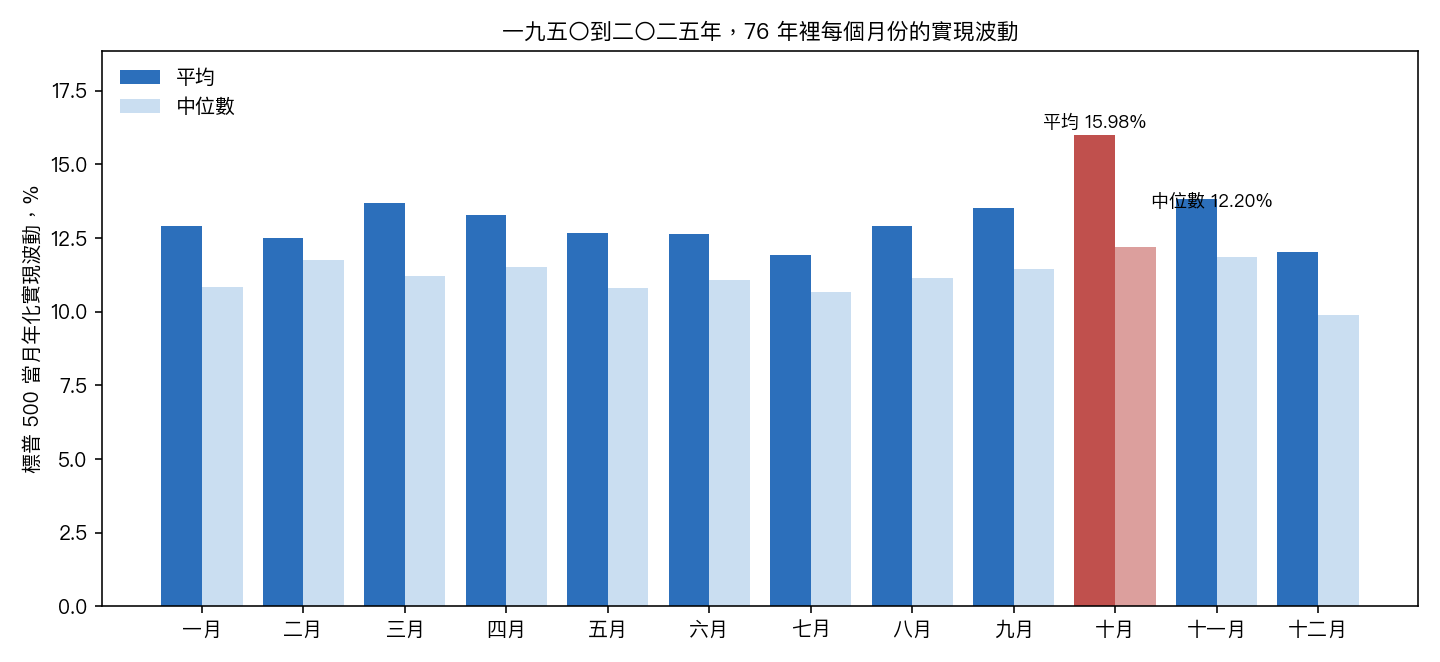
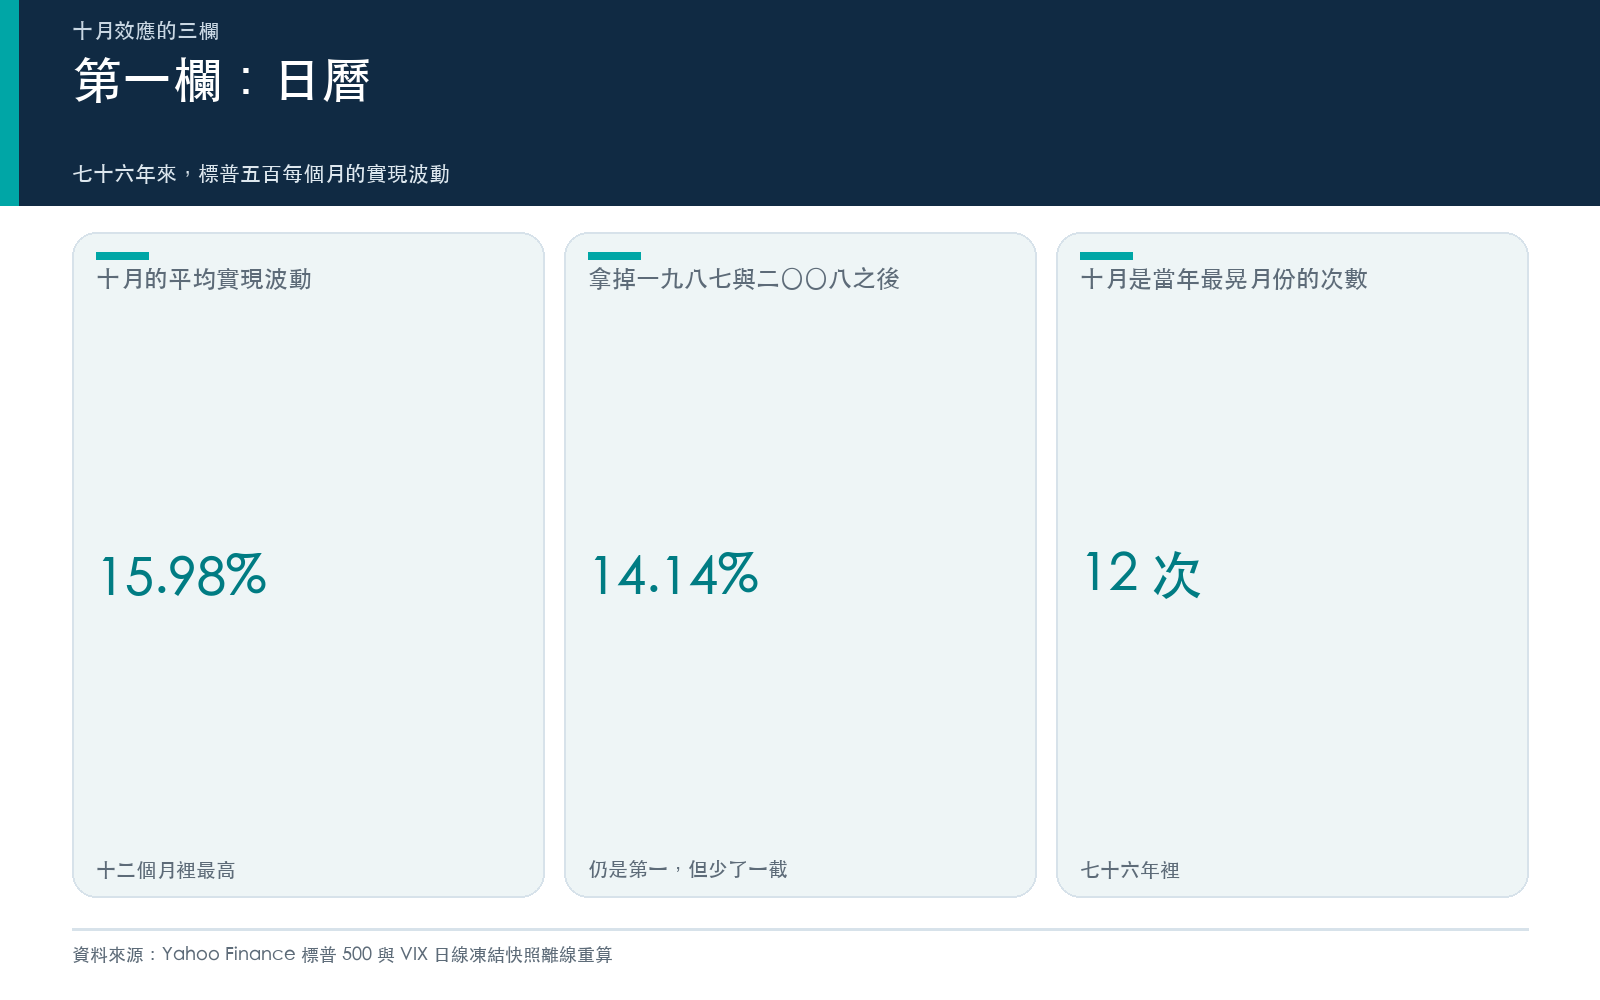
十月的平均是 15.98% ,十二個月裡最高。平均容易被幾個極端年份拉高,所以再看中位數:十月 12.20% ,同樣第一,全部月份合起來的中位數是 11.16% 。把一九八七和二〇〇八兩個十月拿掉,十月的平均降到 14.14% ,還是第一。
五月那篇〈Sell in May 的 VIX 面向:真正的高波動月份不是五月〉從 VIX 那一側看到同一件事:一九九〇年以來,十月的 VIX 平均 21.64 ,全年最高;VIX 在十月衝破三十的機率,大約是七月的六倍。
但第一欄還有另一半。一九五〇年以來跌最兇的 20 天裡,有 7 天在十月,可是這七天只來自四個年份:一九八七年兩天、一九八九年一天、一九九七年一天、二〇〇八年三天。七十六年裡,十月是當年最晃的月份只有 12 次。如果月份完全沒差,每個月輪到的機會大約是六次,十月多了一倍,可是另外六十四年,十月都不是那一年最晃的月份。
十月的「平均最晃」,很大一部分是幾個極端年份撐起來的。
七月那篇〈「五月賣股票,萬聖節再買回」:台股中了,美股沒中〉也提醒過看日曆的風險:同一個季節規律,美股將近一百年、一千一百八十一個月,冬半年只比夏半年多 0.40 個百分點,純屬巧合的機率 14.1% ,撐不起那句老話。日曆上的差距存在,不代表它拿來做決定夠用。
第二欄:水位,月份和 VIX 哪個更能說出下個月
這一欄回答真正的問題:如果你只能看一樣東西來猜下個月會多晃,該看日曆,還是看 VIX?
我拿一九九〇年二月到二〇二六年九月,共 440 個月,做了兩個比較。第一個只用「下個月是幾月」去猜下個月的波動;第二個只用「這個月最後一天的 VIX 收盤」去猜。兩者都只用當下就知道的資訊。
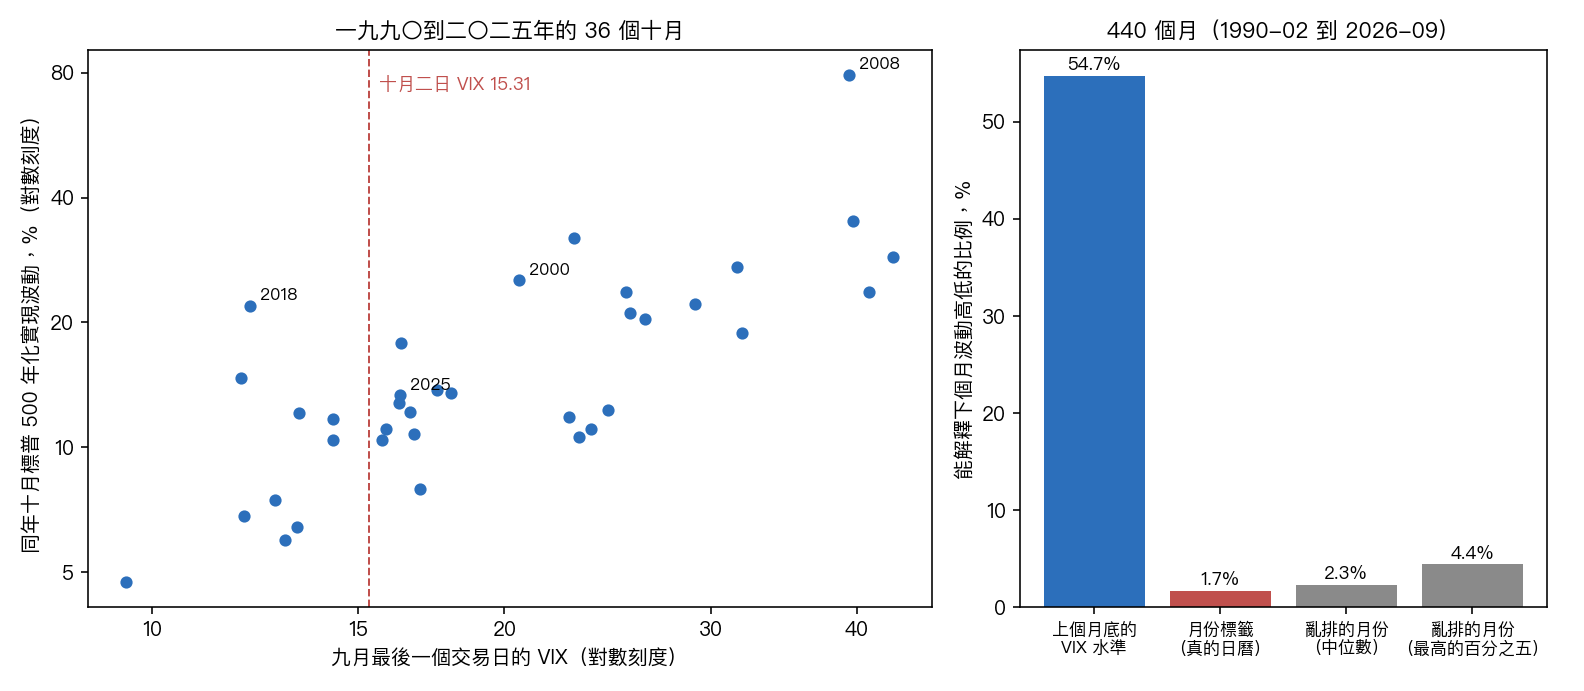
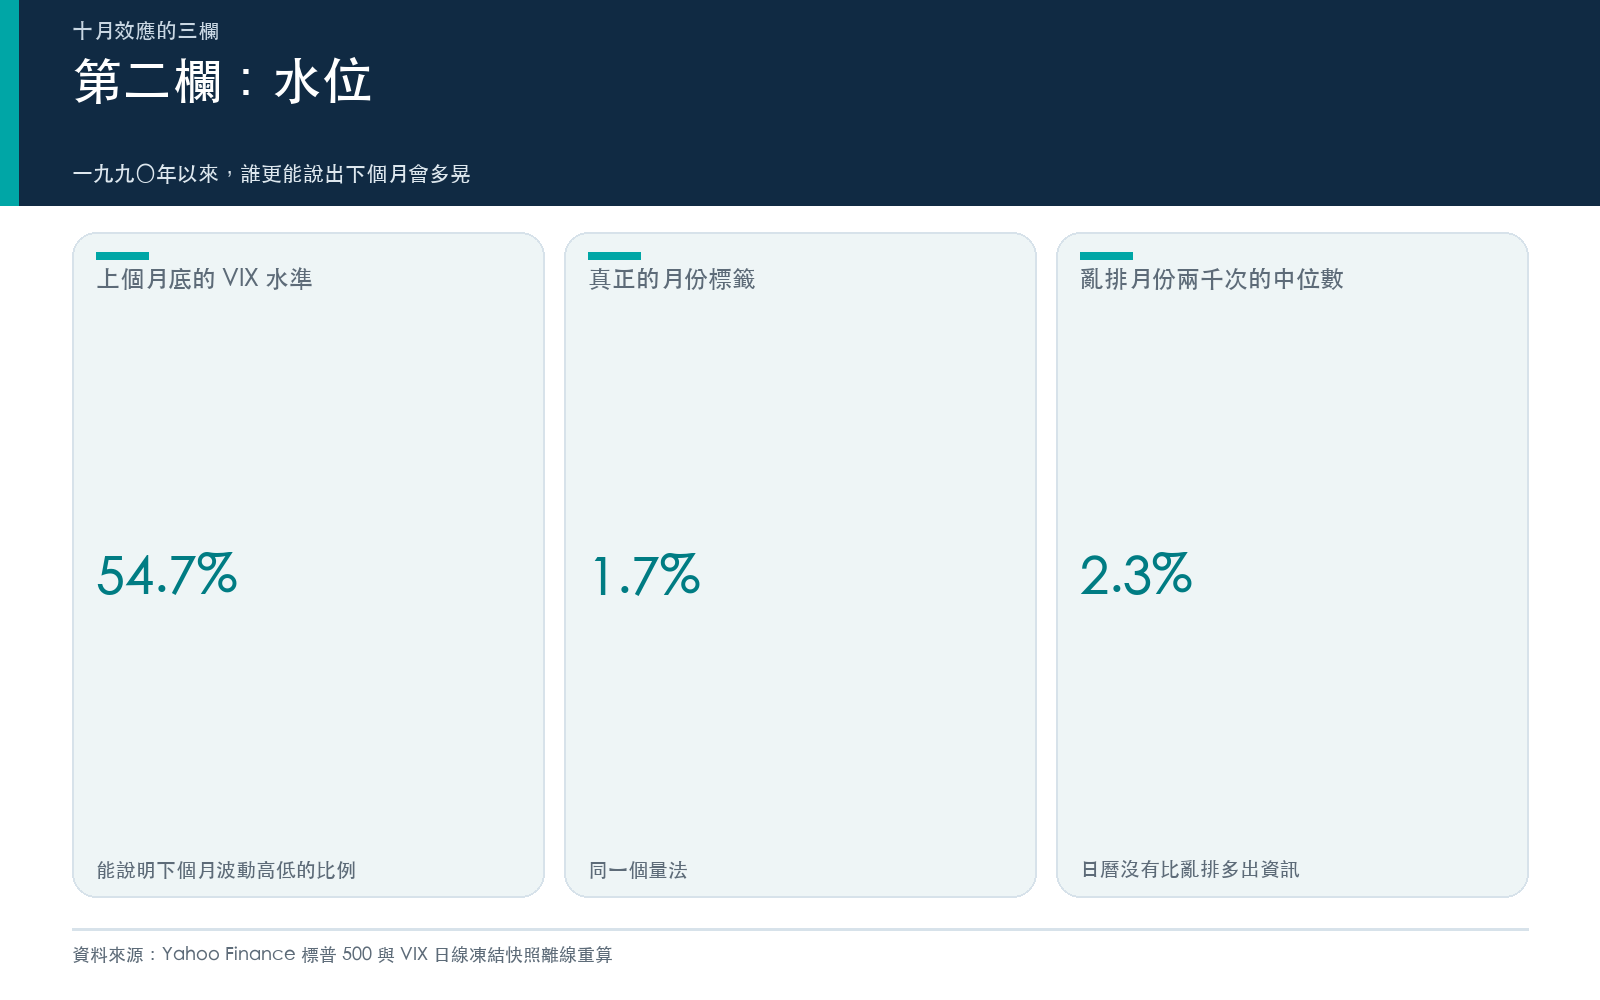
結果差很多。上個月底的 VIX 能說明下個月波動高低的 54.7% ;月份標籤只有 1.7% 。
1.7% 低到要問一句:這是不是隨便貼標籤也拿得到的數字?我把同樣四百四十個月的月份標籤隨機打亂兩千次,每次重算。亂排的月份平均能說明 2.3% ,最高的那百分之五能到 4.4% 。真正的日曆只排在亂排結果的第 23.9 百分位。
換句話說,在這三十六年裡,知道「下個月是十月」,對猜下個月有多晃,幾乎沒有比亂猜多出任何資訊。
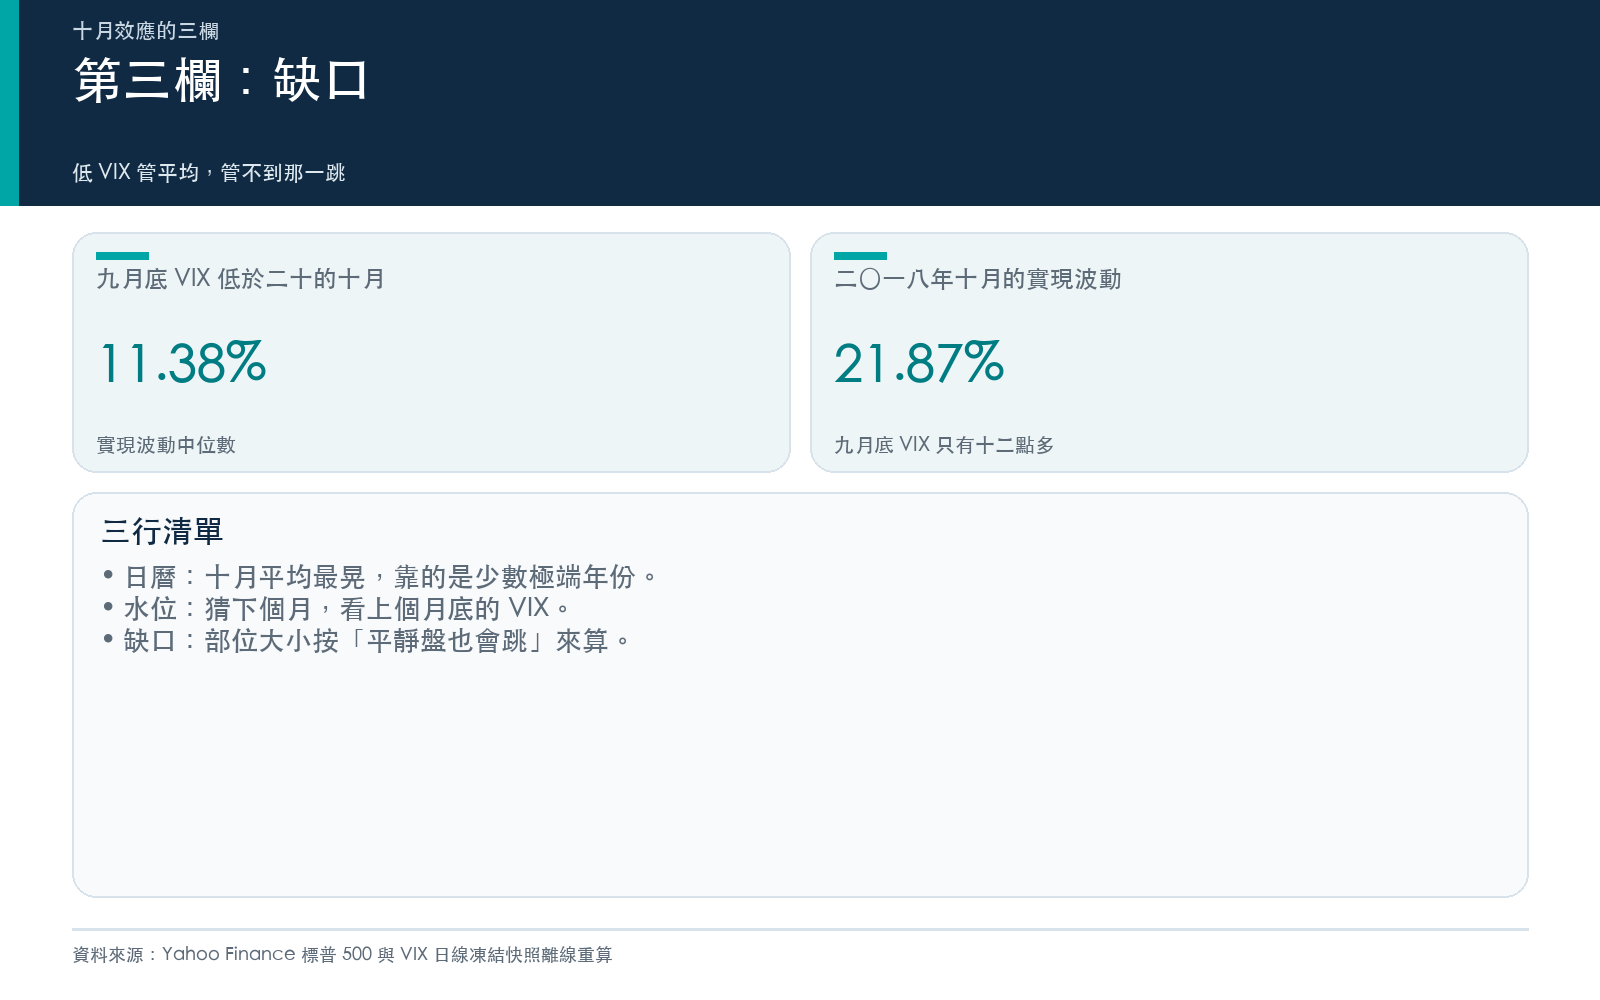
只看十月也一樣。一九九〇到二〇二五年的 36 個十月,九月底 VIX 和十月實際波動(取對數)的相關係數是 0.76 。九月底 VIX 低於二十的 20 個十月,實際波動的中位數是 11.38% , 0 個超過百分之二十五;VIX 在二十以上的 16 個十月,中位數是 22.92% 。九月底 VIX 落在十三到十八、跟今年比較接近的 13 個十月,中位數 11.68% ,最高 17.88% (二〇一四年)。
這跟九月那篇〈VIX 拆成四塊,管用的其實只有『現在多高』這一塊〉是同一個方向:把今天的 VIX 水準加進只看歷史波動的模型,樣本外檢定強度 -4.90 ,通過門檻;VIX 一天變了多少,檢定強度 1.09 ,沒通過。今天在多高,比它怎麼走過來的有用。
但這把尺也有鈍的時候。三月那篇〈VIX 對未來一個月波動的解釋力,在五個市場時期從 24% 到 64%〉把一九九三到二〇二六年切成五段,VIX 的說明力最低是二〇一二到二〇二〇年那段低波動期,只有 24% ;最高是二〇〇〇到二〇〇七年, 64% 。那篇用的是每天往後看二十二個交易日,跟這裡的月對月不是同一個量法,但方向一致:在 VIX 長期偏低的那段年代,它能說明的比例最小。那篇沒有檢驗兩者的因果,這裡也一樣。
第三欄:缺口,低 VIX 管不到的那一塊
第二欄的數字很漂亮,容易讓人把結論說過頭:VIX 低,十月就安全。
二〇一八年就是反例。那年九月最後一天 VIX 只有 12.12 ,十月標普 500 卻跌了 6.94% ,當月實際波動 21.87% ,是二十個「九月底 VIX 低於二十」的十月裡最高的一個。圖上左邊那個孤零零往上跳的點就是它。
VIX 低,說的是「平均而言下個月比較平靜」,不是「不會有大跳」。九月那篇〈VIX 已經很高時再跳一次,SPY 多晃的幅度沒有變小〉量過平靜盤的衝擊日:前一天 VIX 低於十五時,平常一天的漲跌幅平均 0.38 個百分點,VIX 跳升兩點以上那天會多出 1.07 個百分點,跟其他區間差不多。平靜盤裡衝擊少,但衝擊一來,幅度沒有打折。
八月那篇 CPI 事件溫度計〈CPI 前 VIX 只剩 14.9:196 次公佈日整體沒有比較兇,但平靜盤裡爆表機率翻倍〉看到的是同一個缺口的另一面:VIX 最低那三分之一的盤裡,CPI 公佈日實際走幅超過選擇權報價的比率是 24.6% ,一般平靜日是 12.7% 。平靜盤的保費便宜,但便宜是因為大部分日子用不到,不是因為用得到的那天比較溫和。
把三欄放回今年十月
今年九月最後一天的 VIX 是 16.34 ,十月二日 15.31 。照第二欄,跟今年起點相近的十三個十月,實際波動中位數是 11.68% 。去年十月是個現成的例子:九月底 VIX 16.28 ,十月實際波動 13.33% ,比十月的長期平均低。
這不是在說今年十月一定平靜。它說的是:如果你打算為十月做點什麼,理由應該來自你看到的水位和你自己的部位,而不是日曆上的那個月份名字。
九月三十日那篇導讀談的是第四季的平均報酬,回答「要不要為年底行情加碼」;這篇談的是十月的晃動,回答「要不要為十月效應減碼」。兩題的答案指向同一件事:日曆給的是平均,平均裡藏著少數極端年份,拿它當單一年度的決策依據,力道不夠。
把三欄寫成三行
一、日曆:十月平均確實最晃,但那是一九八七、二〇〇八這幾年撐起來的。單看「現在是十月」,猜下個月有多晃,跟亂排月份差不多。
二、水位:要猜下個月,看上個月底的 VIX。九月底 VIX 低於二十的十月,三十六年來沒有一次實際波動超過百分之二十五。
三、缺口:低 VIX 擋不住二〇一八年那種十月。要防的是你承受不起的那一跳,部位大小該按「平靜盤也會跳」來算,而不是按月份名字臨時調。
資料與限制
標普 500 用 Yahoo Finance 的 ^GSPC 收盤價,月實現波動是當月日報酬的標準差乘以兩百五十二的平方根;月份排名用一九五〇到二〇二五年完整年度。VIX 用 ^VIX 收盤,一九九〇年起。第二欄的「能說明的比例」是對數月波動的樣本內解釋比例,VIX 那一組用上個月最後一個交易日的收盤,月份那一組用十二個月份平均;亂排月份是固定亂數種子下打亂兩千次。這些都是描述與比較,不是交易規則,也沒有計入交易成本。三十六個十月是很小的樣本,「沒有一次超過百分之二十五」只是這段歷史的紀錄,不是保證。引用的研究文章各自有自己的資料期間與量法,數字不能直接互換。
本期精選
- VIX 對未來一個月波動的解釋力,在五個市場時期從 24% 到 64%(三月三十日)
- Sell in May 的 VIX 面向:真正的高波動月份不是五月(五月二十一日)
- 「五月賣股票,萬聖節再買回」:台股中了,美股沒中,而「它已經失效」是我不能寫的那一句(七月二十九日)
- CPI 前 VIX 只剩 14.9:196 次公佈日整體沒有比較兇,但平靜盤裡爆表機率翻倍(八月十日)
- VIX 拆成四塊,管用的其實只有『現在多高』這一塊,連均線都是重複資訊(九月十二日)
- VIX 已經很高時再跳一次,SPY 多晃的幅度沒有變小,危機時還更大(九月二十三日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊