把相關性當成固定的數字,你算出來的風險值會偏小:一個股票加黃金組合的實測
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
如果你手上有一個「股票一半、黃金一半」的組合,有人問你明天最糟會虧多少,你大概會給一個數字。
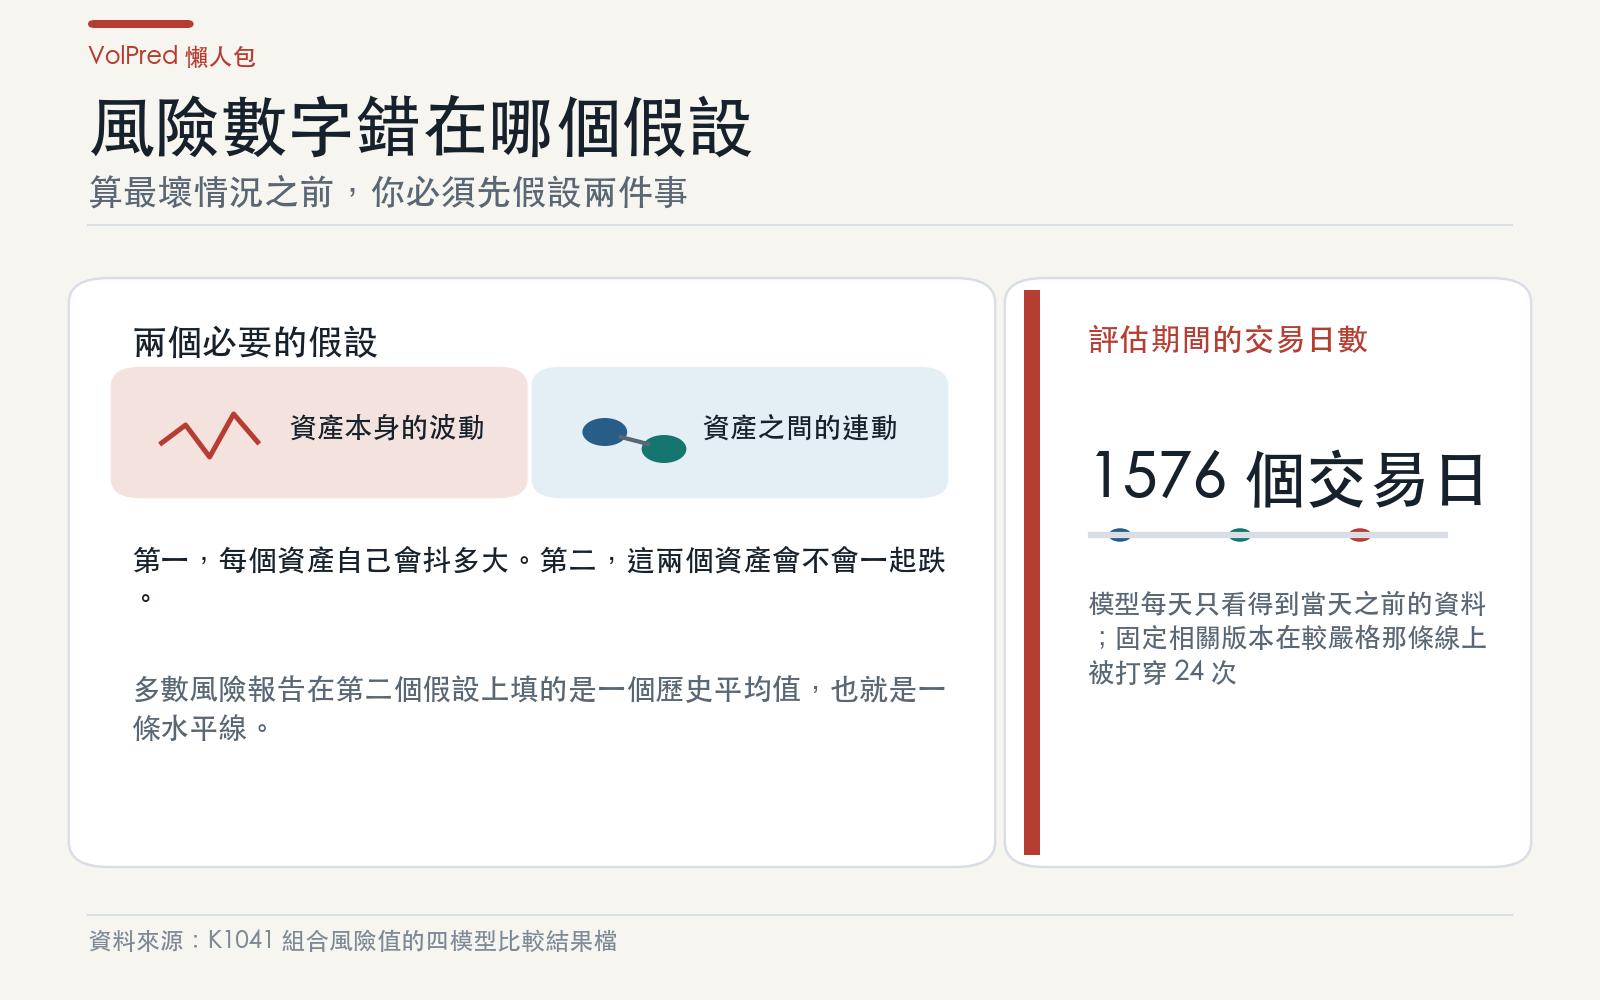
那個數字是算出來的。算的時候你必須先假設兩件事:每個資產自己會抖多大,以及這兩個資產會不會一起跌。
第二個假設就是問題所在。
我們先前寫過兩篇,講的都是同一個現象:危機來的時候,本來看起來互不相干的東西會一起往下掉,分散投資在最需要它的那一天失效。那兩篇停在「這件事會發生」。
這篇要接的是下一個問題—— 既然它會發生,那你原本那個風險數字錯得多離譜,把它修好又要修哪裡。
拿一個真實的組合去試
我們用股票指數與黃金各一半的組合,資料從 2005 年開始,但只評估 2019-01-02 之後的表現,前面那一段全部拿去估參數,評估期間的每一天,模型只看得到那一天之前的資料。
要算的東西是:明天的虧損,有多少機率會超過某個門檻。
門檻設兩個。一個是「這條線平均每四十天該被打穿一次」(也就是 2.5%),另一個是「每一百天被打穿一次」(1%)。
這種數字的檢驗方式很單純,也很殘酷:把整段期間跑完,數實際被打穿幾次。設定 2.5% 的那條線,在 1576 個交易日裡應該被打穿約三十九次。打穿太多,代表你把風險算小了;打穿太少,代表你太保守,長期把資金卡在不必要的保守部位上。
四種算法一起跑。差別只有兩個維度:
- 相關性 :固定的,還是讓它隨時間浮動。
- 單一資產的波動 :只用價格本身推,還是額外把市場的恐慌程度也放進去。
兩個維度各兩種選擇,剛好四種組合。
第一個結果:固定相關性的版本,被打穿最多次
| 算法 | 打穿次數(2.5% 那條線) | 實際比率 | 打穿次數(1% 那條線) | 實際比率 |
|---|---|---|---|---|
| 固定相關+基本波動設定 | 54 | 3.43% | 24 | 1.52% |
| 浮動相關+基本波動設定 | 47 | 2.98% | 22 | 1.40% |
| 固定相關+加入市場恐慌程度 | 49 | 3.11% | 26 | 1.65% |
| 浮動相關+加入市場恐慌程度 | 43 | 2.73% | 23 | 1.46% |
(樣本 1576 個交易日;2.5% 那條線的目標是約三十九次,1% 那條線的目標是約十六次。)
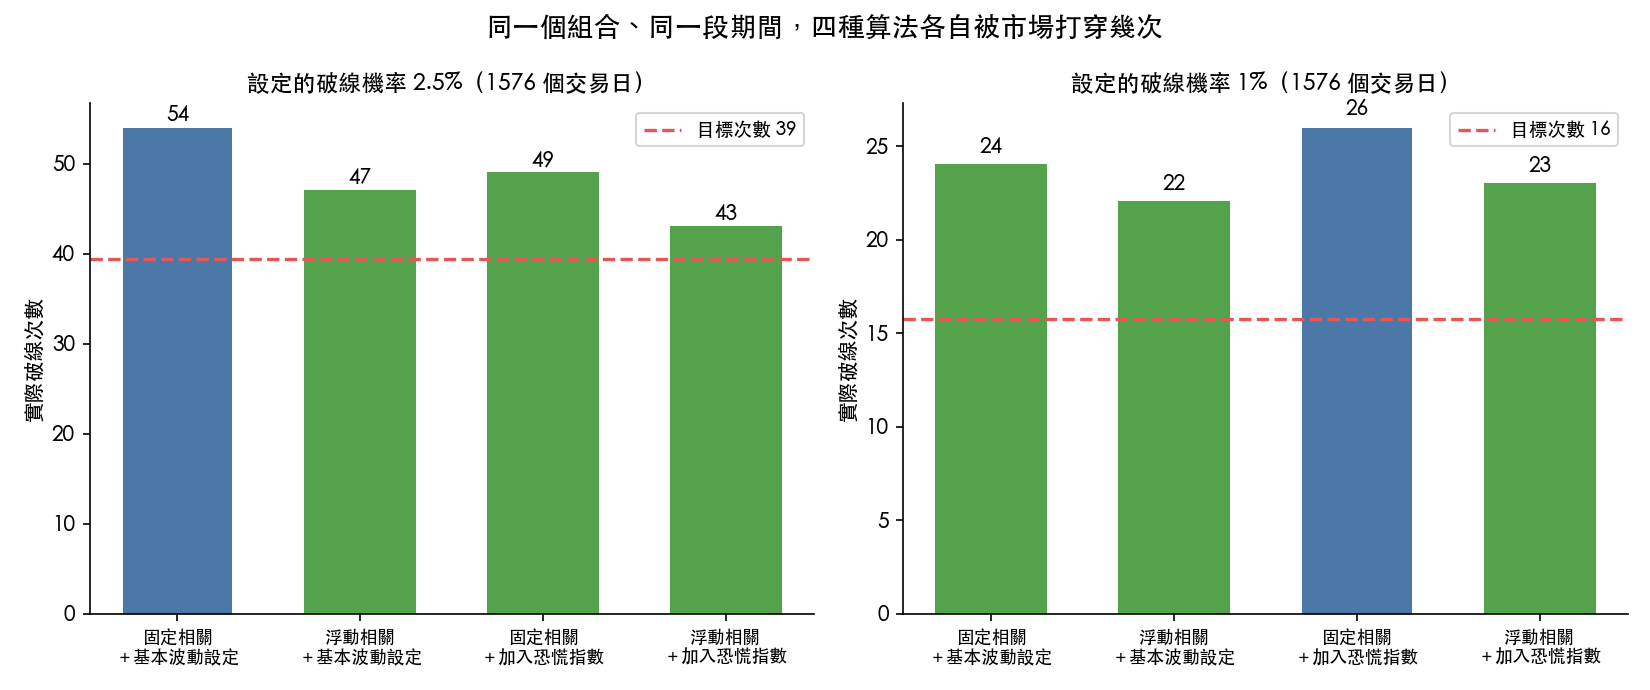
四個版本全部都被打穿得比目標多。這件事本身就值得說出來:這類風險數字在真實資料上普遍偏樂觀,不是換個模型就會消失的毛病。
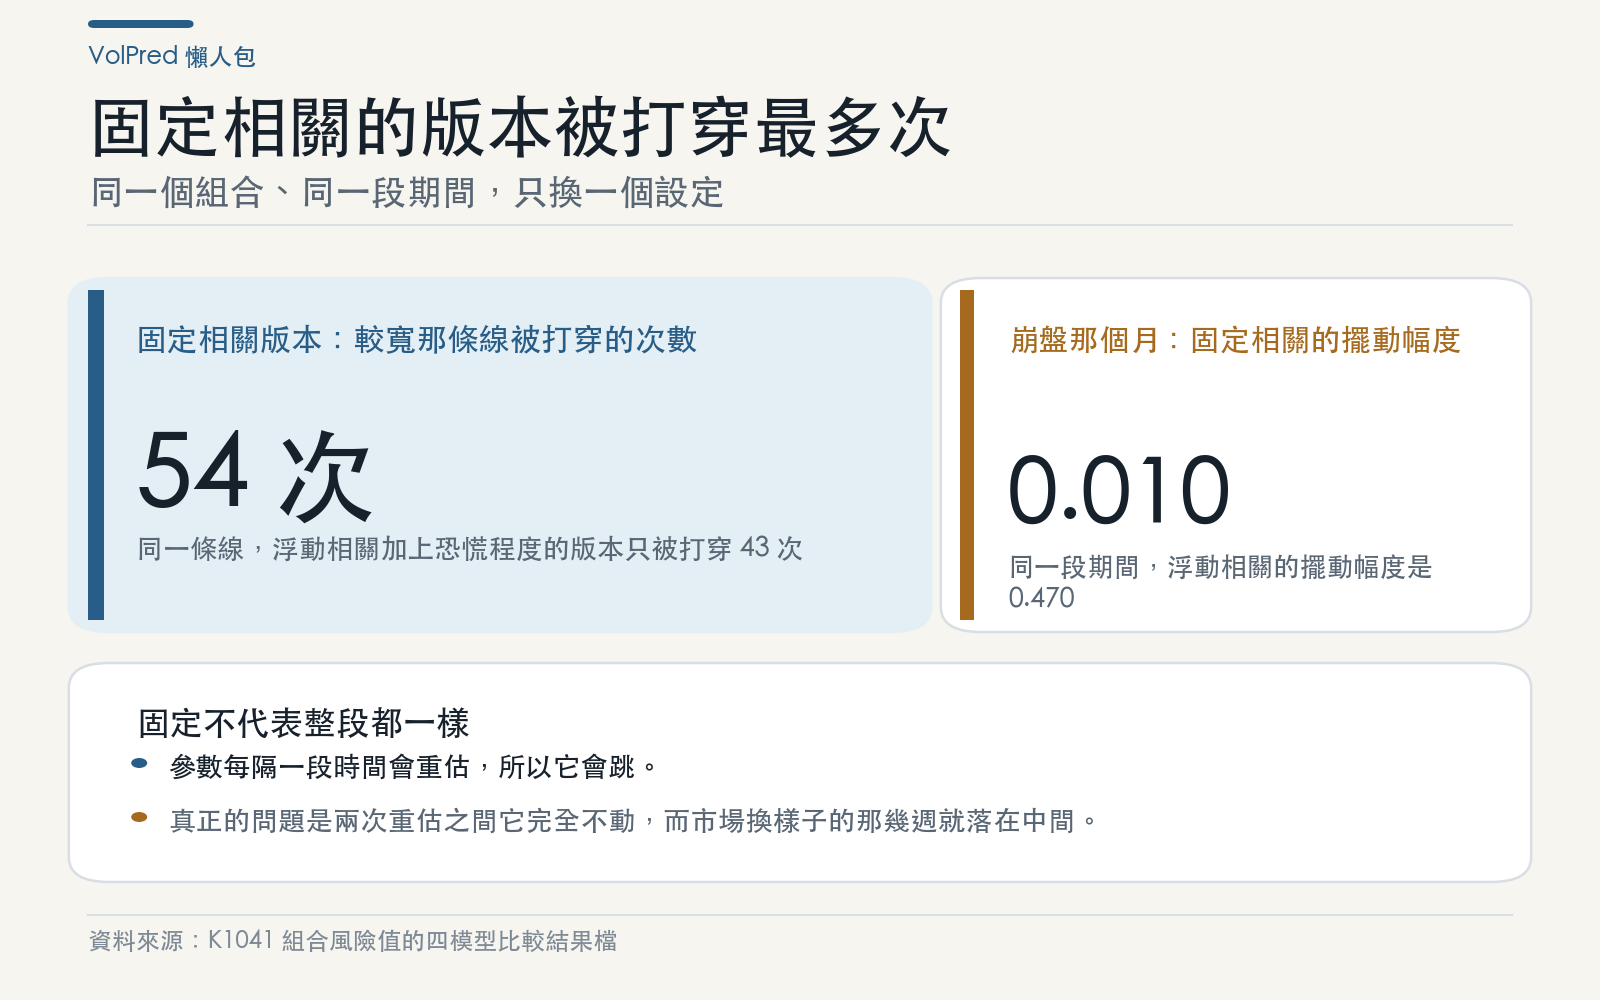
但差距是實的。最差的那個版本(固定相關、基本波動設定)在 2.5% 這條線上被打穿 54 次,實際比率 3.43%,統計檢定判定這個偏離不能用運氣解釋。最好的那個版本被打穿 43 次,實際比率 2.73%,落在可以用運氣解釋的範圍內。
換句話說:同一個組合、同一段期間、同一筆資料,光是換掉「相關性要不要動」這個設定,你交出去的風險數字就從「經得起檢驗」變成「經不起檢驗」。
有一個反例值得注意。固定相關但加入市場恐慌程度的那個版本,在 1% 那條線上反而是四個裡面最差的(打穿 26 次,實際比率 1.65%)。把某一個環節做得更細,不保證整體會更好。
第二個結果:固定相關性到底「多固定」
這裡有個容易誤解的地方。所謂固定相關,並不是整段期間都用同一個數字,參數每隔一段時間會重估一次,所以它會跳。真正的問題是 兩次重估之間它完全不動 。
看 2020 年 3 月那一段:
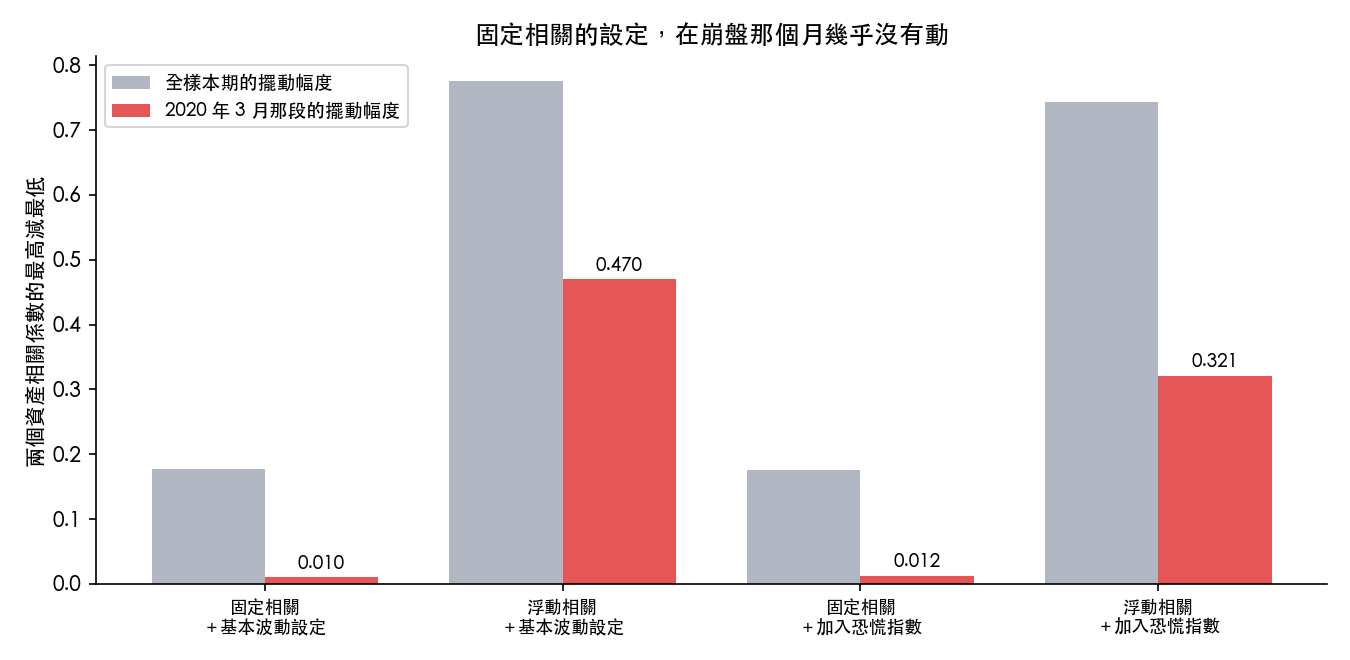
那個月裡面,固定相關的版本,相關係數的最高值減最低值是 0.010 與 0.012——實質上是一條水平線。浮動相關的版本則是 0.470 與 0.321。
市場結構在那幾週明顯換了一種樣子,浮動的設定當場就跟上了,固定的設定要等到下一次重估才知道。而風險數字最需要準的時刻,正好就是那幾週。
第三個結果,也是最違反直覺的一個
到這裡看起來結論是「相關性很重要」。實際數字說的不完全是這樣。
拿同一個誤差指標比,改善幅度是:
| 換掉哪一個環節 | 誤差改善 |
|---|---|
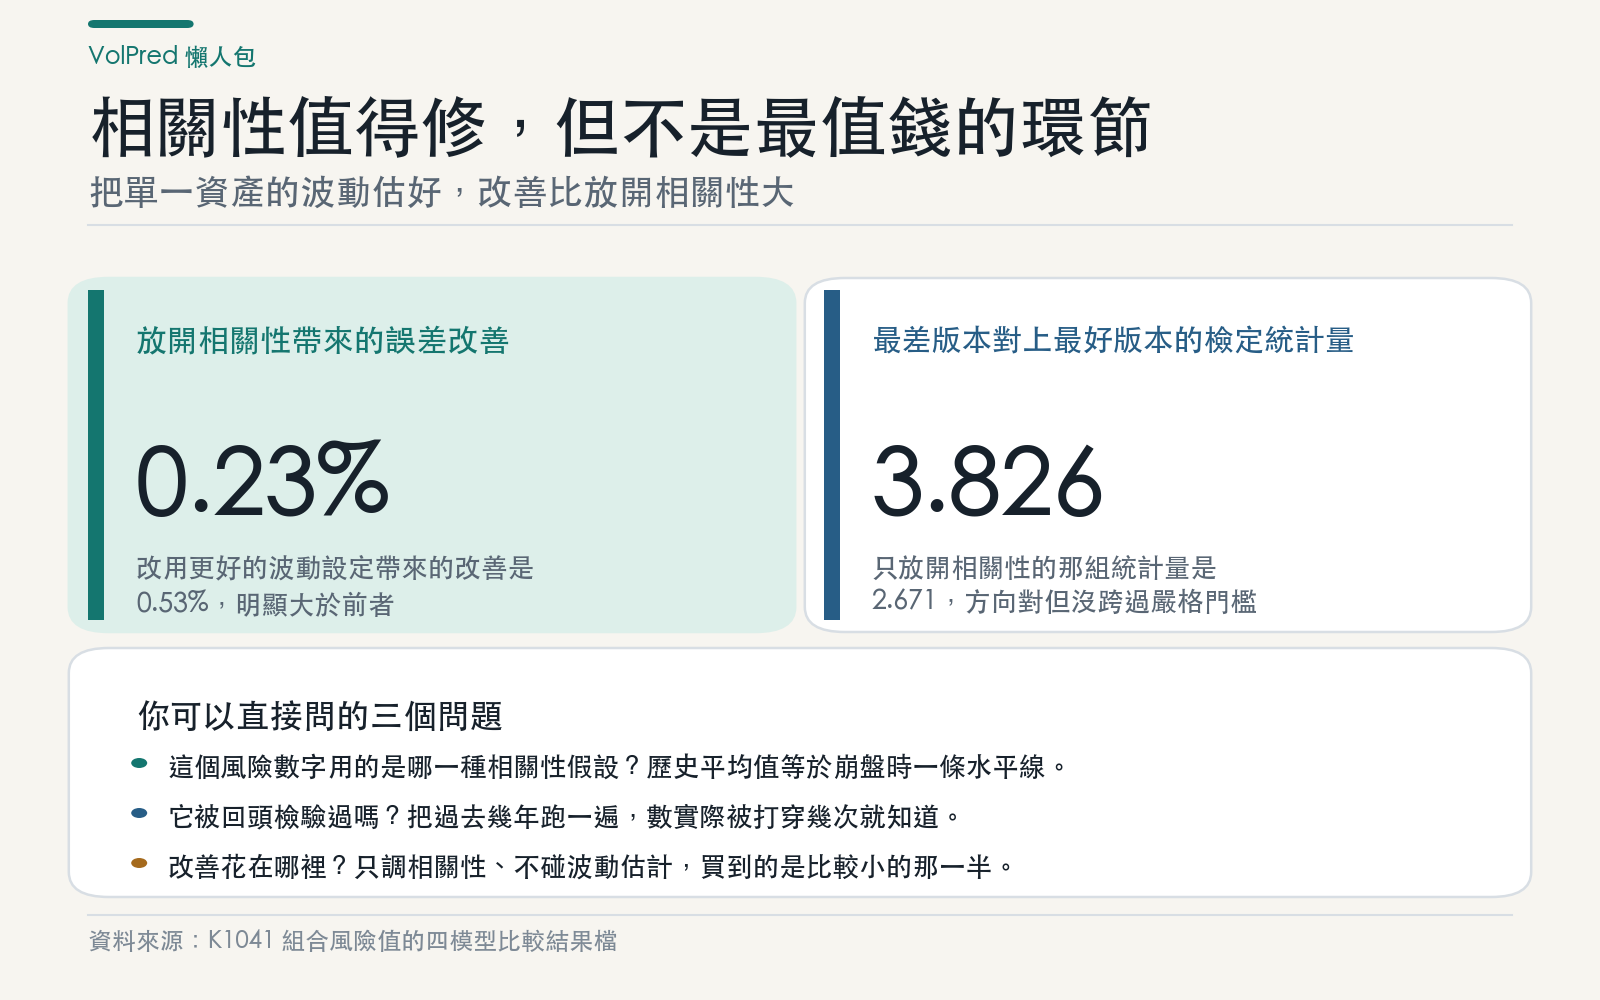
| 相關性從固定改成浮動(基本波動設定下) | 0.23% |
| 相關性從固定改成浮動(加入恐慌程度後) | 0.17% |
| 波動設定加入市場恐慌程度(固定相關下) | 0.53% |
| 波動設定加入市場恐慌程度(浮動相關下) | 0.47% |
換波動設定帶來的改善,比換相關性設定大了一倍以上。
而且做兩兩比較的統計檢定時,只有兩組跨過了比較嚴格的那道門檻(校正後的統計量要大於三):一組是在固定相關下換波動設定(統計量 3.086),另一組是從最差版本一路換到最好版本(統計量 3.826)。單獨把相關性放開的那兩組,統計量分別是 2.671 與 2.550——方向對,但沒有跨過那道門檻。
所以更準確的說法是: 相關性設定值得修,但它不是最值錢的那一個環節。 大家在談分散投資失效時,注意力幾乎全在相關性上;真正把風險數字拉回可信範圍的,是把單一資產「什麼時候會抖得比較兇」這件事估得更好。
這件事對你的意義
如果你自己在算組合風險,或者你在看別人給你的風險報告,這篇給的是三個可以直接問的問題:
- 這個數字是用什麼相關性假設算的? 如果是「歷史平均相關係數」,那它在崩盤那幾週是一條水平線。
- 它被回頭檢驗過嗎? 檢驗方式不需要懂模型:把過去幾年跑一遍,數實際被打穿幾次,跟設定的次數比。差太多就是不能用。
- 改善花在哪裡? 如果只調相關性、不碰單一資產的波動估計,照這次的結果看,你買到的是比較小的那一半改善。
這次做不到的事
- 只有一個組合、一種權重。 股票加黃金各一半。換成別的資產、別的權重,結論不保證成立。
- 1% 那條線上的差距很小。 四個版本的打穿次數落在 22 到 26 之間,樣本量不足以把它們分得很開。真正拉開差距的是 2.5% 那條線。
- 相關性設定的優勢沒跨過嚴格門檻。 它在每一個比較裡方向都一致,但用比較保守的判準看,證據強度不到「確定」。
- 這是預測風險數字的準確度,不是投資績效。 風險算得準跟賺得多是兩件事,這次沒有測後者。
資料與方法
股票指數與黃金的每日價格取自公開行情資料,另取市場恐慌程度的日資料作為外生輸入。資料期間 2005-01-01 至 2026-04-10,評估期間 2019-01-02 起,滾動視窗估計、每隔一季重估一次參數,隨機種子固定。
完整程式碼、參數與結果檔在 experiments/k1041/,本文所有數字都取自該目錄的結果檔;圖表由 storage/drafts/k1041_riskvalue_general_charts.py 直接讀該檔繪製,沒有另外手動輸入數字。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊