🌡️ 事件溫度計|台灣第三季 GDP 年增 14.36%,比八月預測高 2.94 個百分點:這一季大約三分之二的成長來自國內需求,2025 年第四季只有百分之七
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
行政院主計總處在 2026 年 10 月 30 日 16:00 發布 115 年第 3 季(七到九月)國民所得概估。
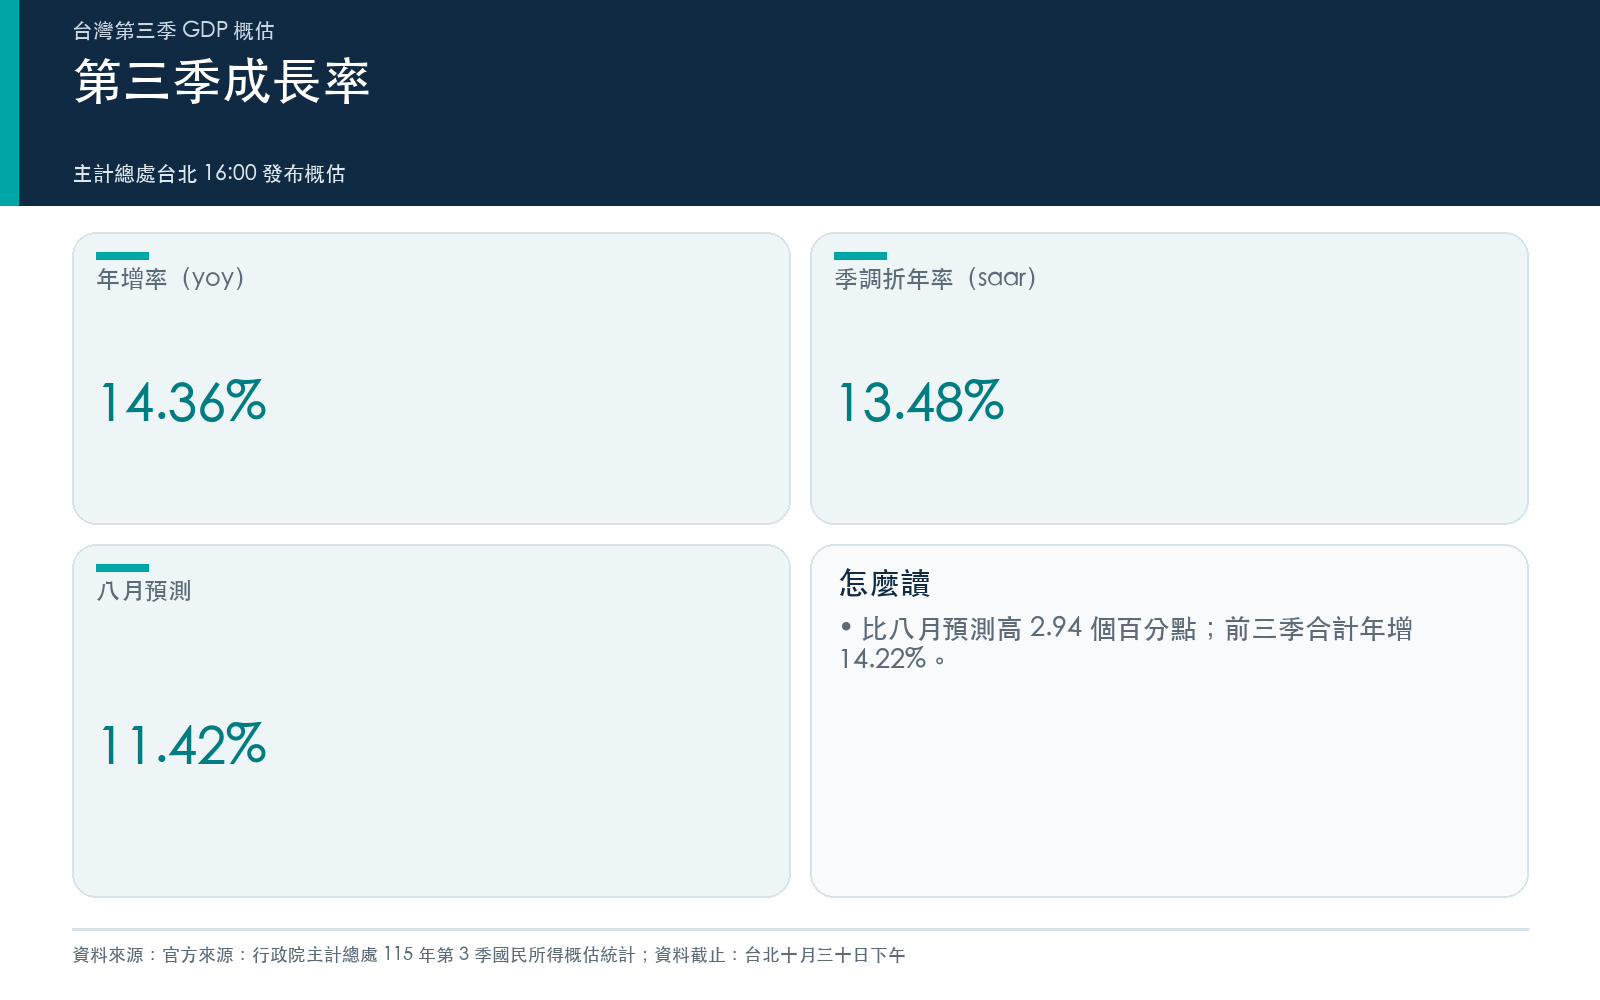
- 成長率 :實質 GDP 比2025 年同季成長 14.36% ,主計總處八月的預測是 11.42%,高了 2.94 個百分點 。經季節調整後比上一季成長 3.21%,折成年率 13.48%。2026 年前三季合計年增 14.22%。
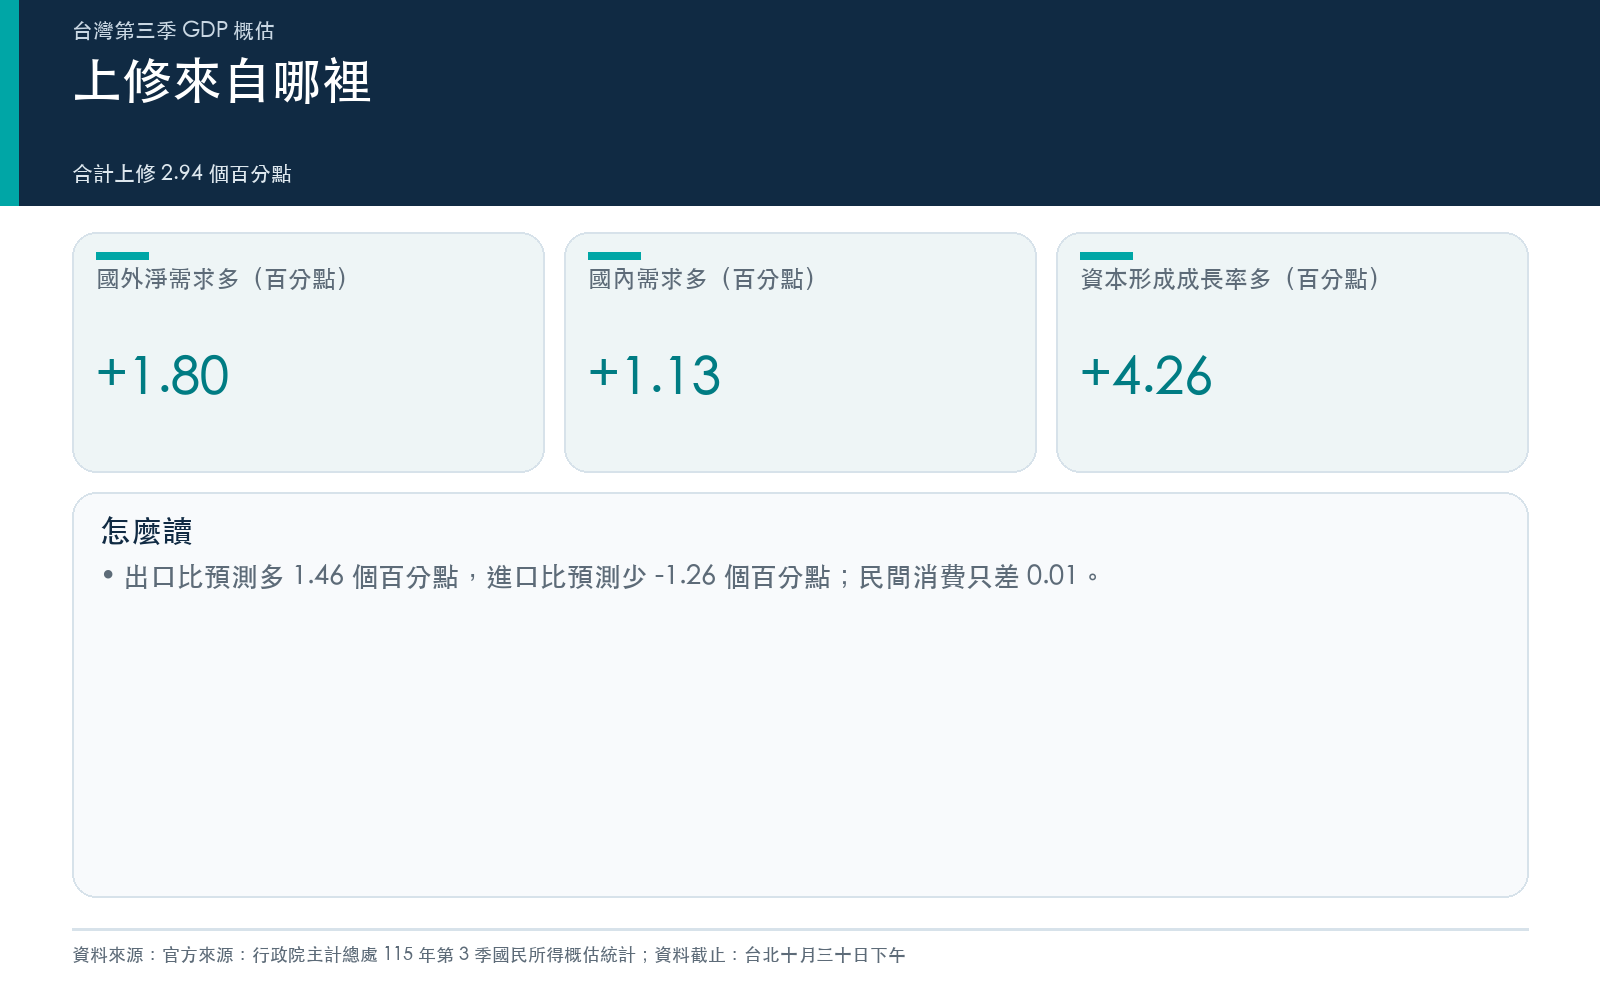
- 上修來自哪裡 :多出來的 2.94 個百分點裡,國外淨需求(出口減進口)的貢獻比預測多 1.80,國內需求多 1.13。
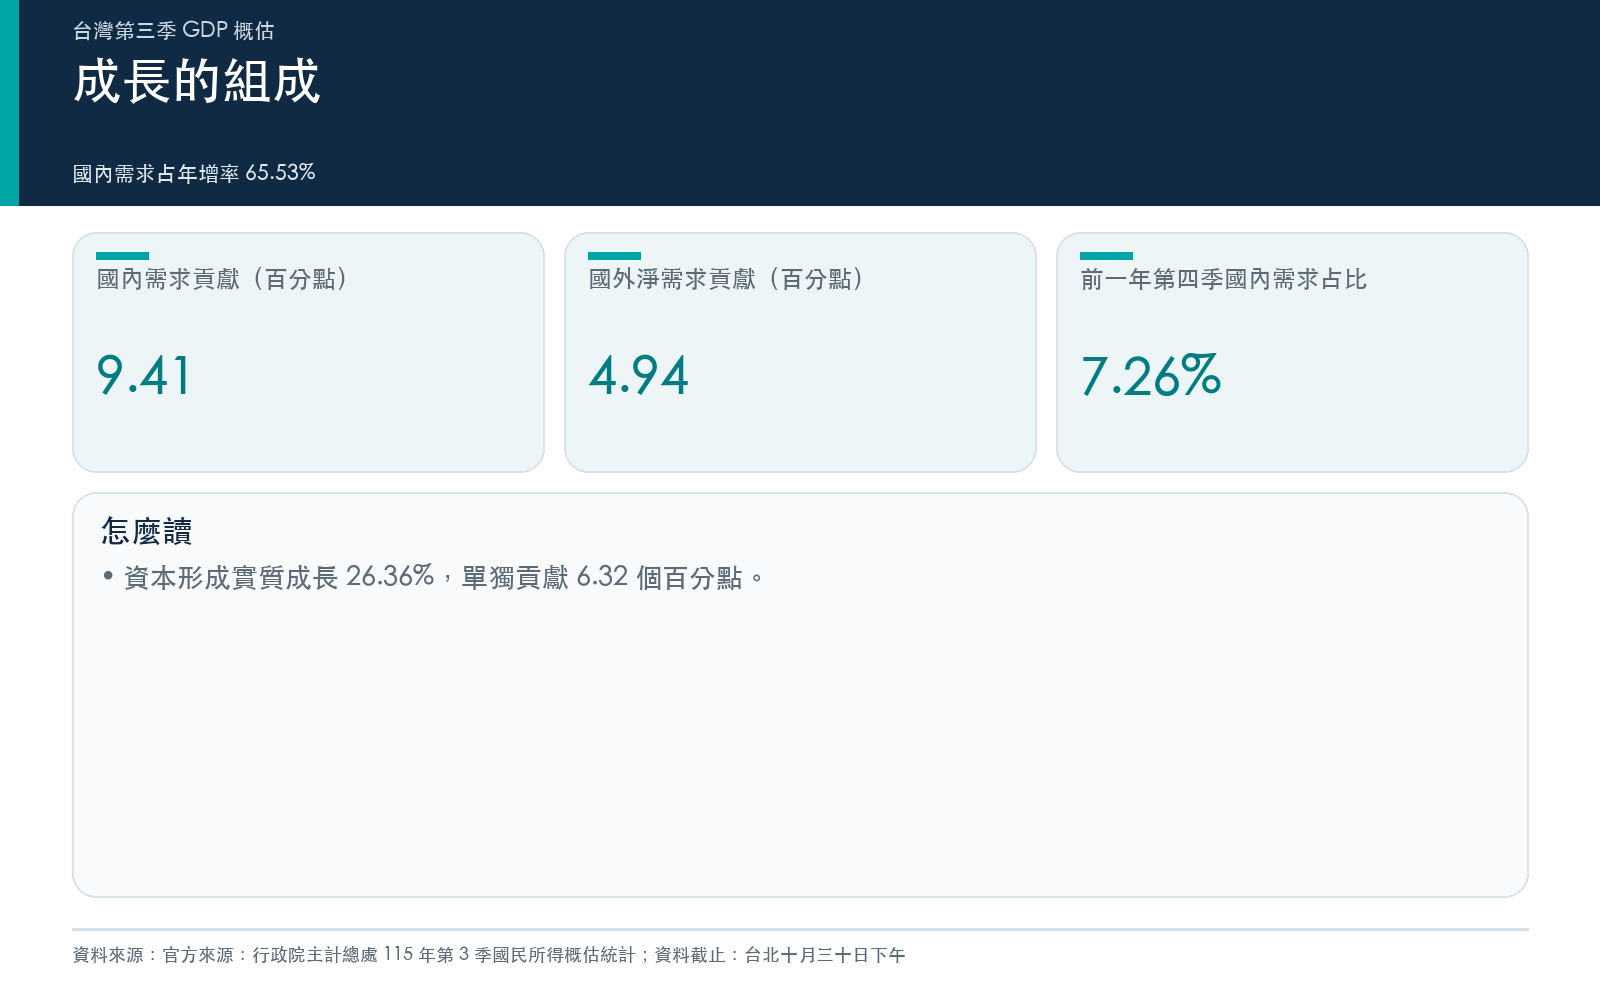
- 成長的組成 :國內需求對這一季成長的貢獻是 9.41 個百分點,約占年增率的 65.53%;2025 年第四季這個比例只有 7.26%,當時的成長幾乎都來自出口減進口。
跟八月預測比:資本形成差最多
主計總處八月公布了第 3 季的預測,這次概估逐項列出「比預測數增加多少」。
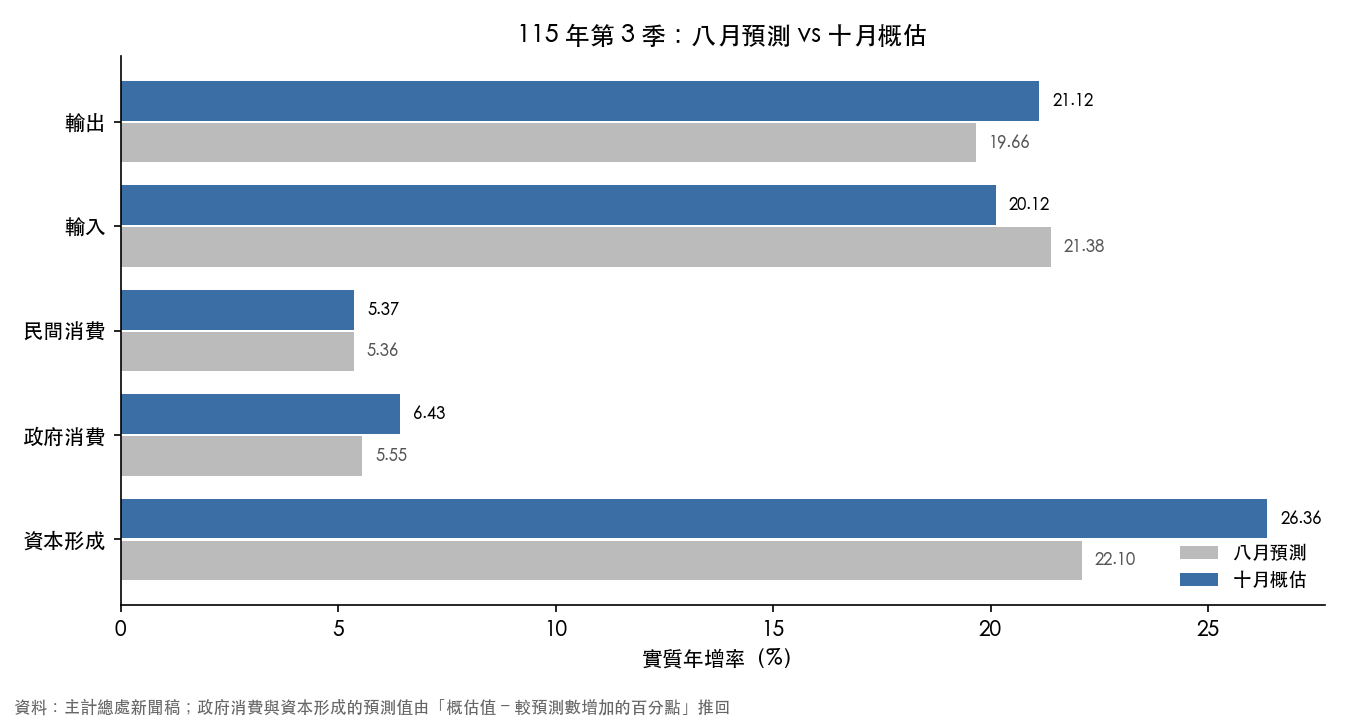
| 項目 | 八月預測 | 十月概估 | 差距(百分點) |
|---|---|---|---|
| 實質 GDP | 11.42% | 14.36% | +2.94 |
| 商品及服務輸出 | 19.66% | 21.12% | +1.46 |
| 商品及服務輸入 | 21.38% | 20.12% | -1.26 |
| 民間消費 | 5.36% | 5.37% | +0.01 |
| 政府消費 | 5.55% | 6.43% | +0.88 |
| 資本形成 | 22.10% | 26.36% | +4.26 |
政府消費與資本形成的八月預測值,新聞稿沒有直接寫出,表中是用「概估值減去比預測數增加的百分點」推回來的。
出口比預測多、進口比預測少,兩邊都讓國外淨需求的貢獻變大:從預測的 3.14 個百分點變成 4.94。國內需求的貢獻從預測的 8.28 變成 9.41,主要是資本形成。照這兩個貢獻的差距來算,上修的部分約 61.43% 來自國外淨需求、38.57% 來自國內需求。
民間消費幾乎和預測一樣,差 0.01 個百分點。
成長的來源:一年前靠出口,這一季內需比較大
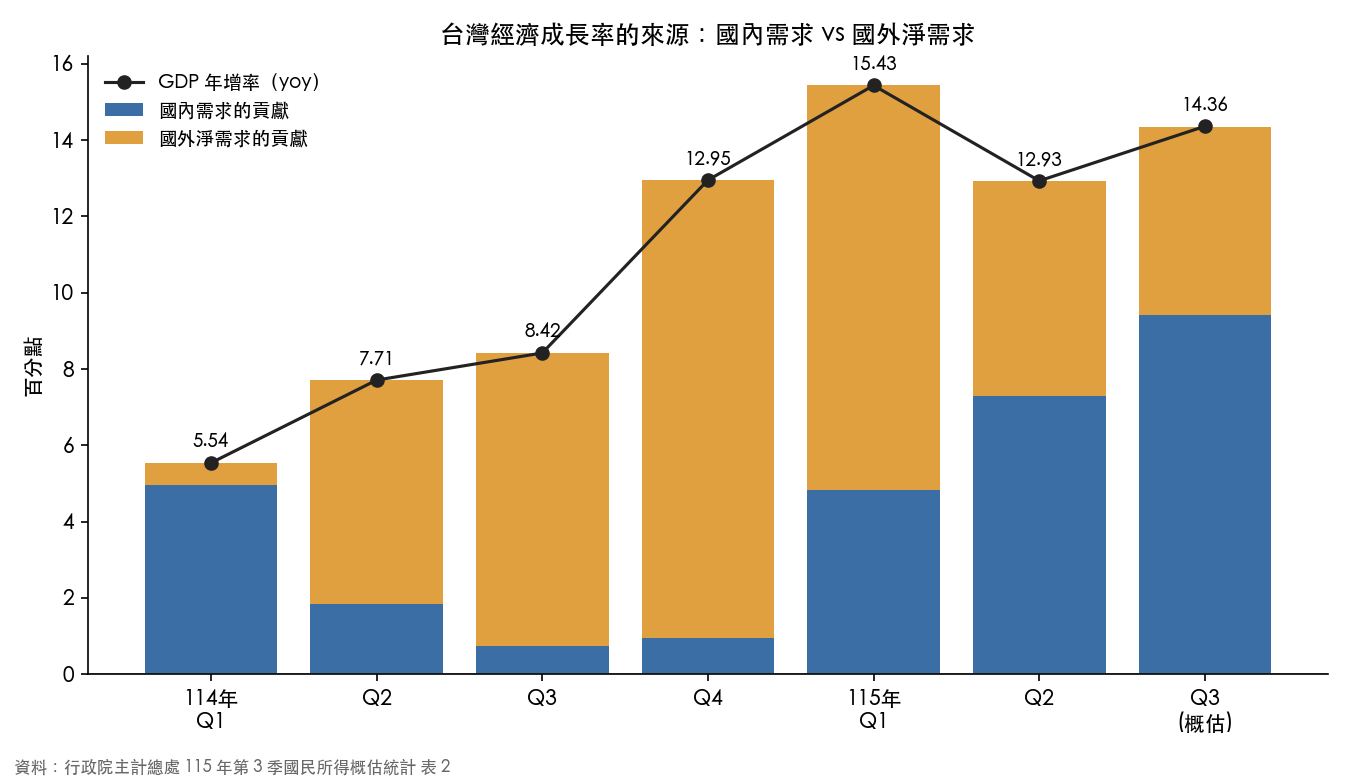
| 季別 | GDP 年增率 | 國內需求的貢獻 | 國外淨需求的貢獻 | 國內需求占比 |
|---|---|---|---|---|
| 114 年第 4 季 | 12.95% | 0.94 | 12.01 | 7.26% |
| 115 年第 1 季 | 15.43% | 4.84 | 10.59 | 31.37% |
| 115 年第 2 季 | 12.93% | 7.30 | 5.63 | 56.46% |
| 115 年第 3 季 | 14.36% | 9.41 | 4.94 | 65.53% |
貢獻的單位是百分點,兩欄加起來等於 GDP 年增率。占比是「國內需求的貢獻除以 GDP 年增率」。
2025 年第四季的 12.95% 幾乎全靠出口大於進口。之後三季,國內需求的貢獻從 0.94 一路升到 9.41,國外淨需求則從 12.01 降到 4.94。到了這一季,國內需求的貢獻已經是國外淨需求的將近兩倍。
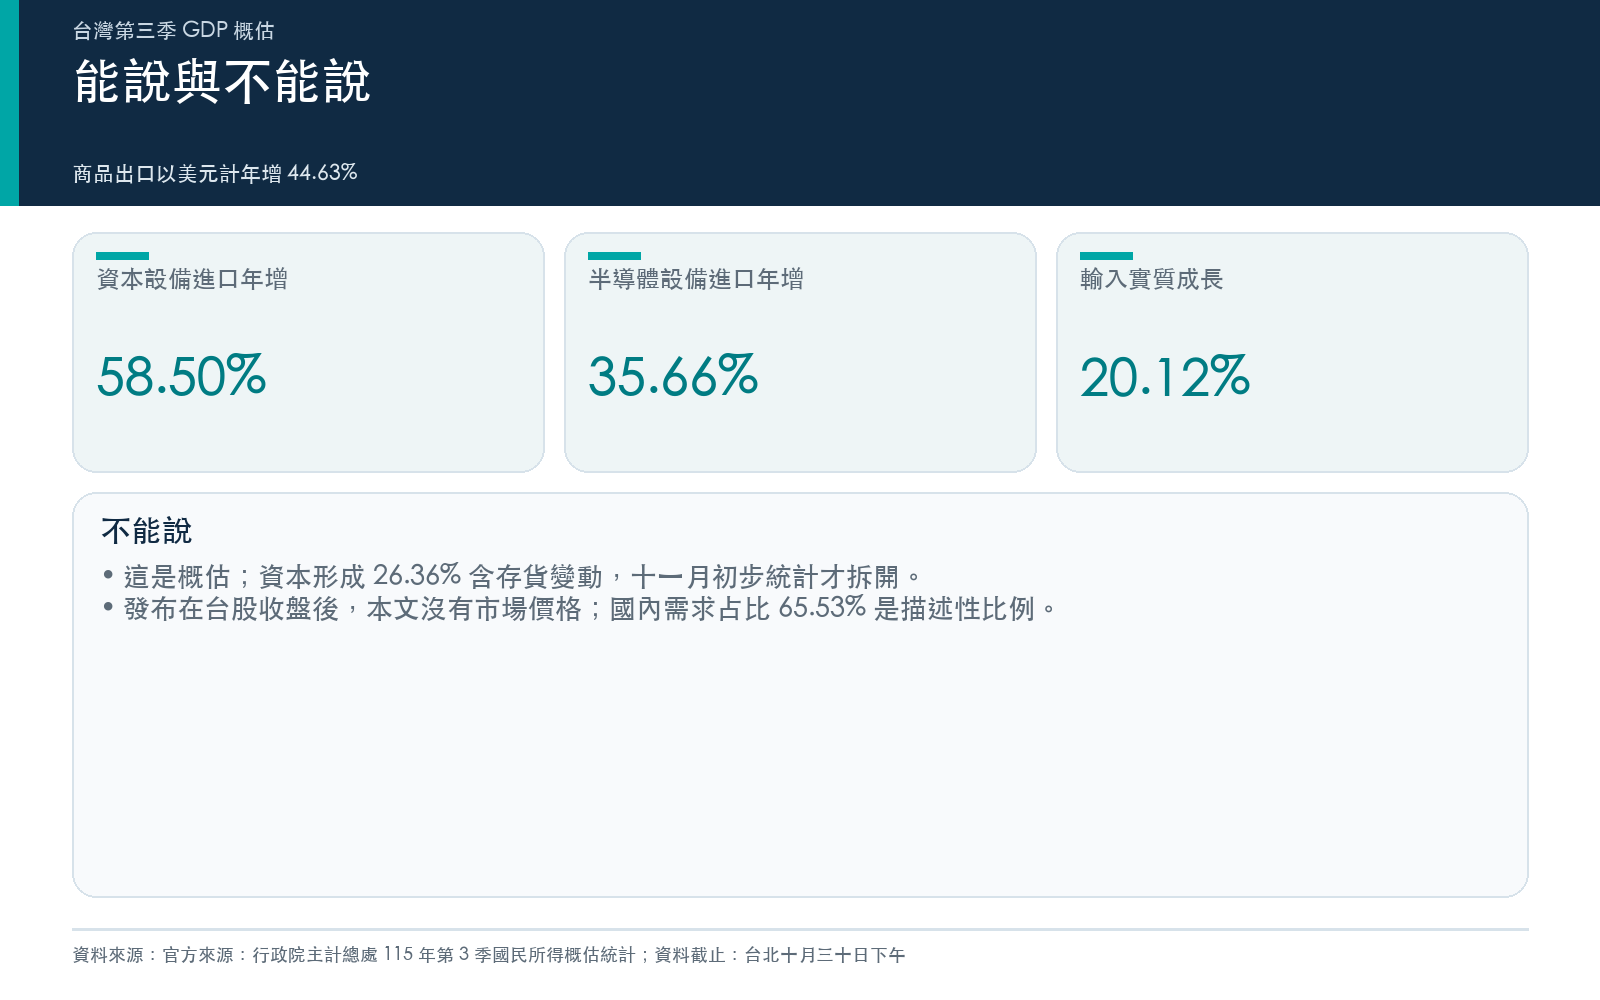
國內需求裡最大的一塊是資本形成:實質成長 26.36%,對成長貢獻 6.32 個百分點,單獨就占年增率的 44.01%。新聞稿寫的原因是企業為了 AI 基礎設施擴充產能,第 3 季以新臺幣計的資本設備進口年增 58.50%,其中半導體設備年增 35.66%。2025 年第四季,資本形成的貢獻是 -0.59 個百分點。
要注意的是,國外淨需求變小,不代表出口變差。第 3 季以美元計的商品出口年增 44.63%,商品及服務輸出實質成長 21.12%;只是進口也成長 20.12%,其中一部分正是企業買進的機器設備。出口和設備投資是同一條 AI 供應鏈的兩頭。
其他兩項:民間消費實質成長 5.37%,貢獻 2.30 個百分點;政府消費成長 6.43%,貢獻 0.79 個百分點。
市場反應
主計總處 16:00 發布時,台股已在 13:30 收盤,台北外匯市場也在 16:00 收市。本文沒有發布後的台股與新臺幣價格;第一個能反映這份數字的台股交易日是 11 月 2 日(星期一)。
接下來
- 11 月下旬,主計總處會發布第 3 季的初步統計與全年預測。概估只列資本形成總數,初步統計才會拆成政府、公營、民間固定投資和存貨變動,到時才看得出這 26.36% 有多少是存貨。
- 發布日期以主計總處的發布時間表為準。
這篇能說什麼、不能說什麼
能說的:第 3 季實質 GDP 年增 14.36%,比八月預測高 2.94 個百分點;上修裡國外淨需求多 1.80、國內需求多 1.13;國內需求貢獻 9.41 個百分點,約占年增率三分之二,2025 年第四季是 7.26%;資本形成成長 26.36%,比預測高 4.26 個百分點。
不能說的:
- 這是概估(advance estimate),十一月的初步統計與之後的修正都可能改變數字。
- 資本形成包含存貨變動,概估沒有拆開;這 26.36% 有多少是設備與營建投資、有多少是備貨,本文無法回答。
- 「國內需求占比」是兩個貢獻值相除的描述性比例,沒有做統計檢定;在年增率很高的時候,基期效應也會影響各項貢獻的大小。
- 本文沒有發布後的市場價格,不推論這份數字對台股或新臺幣的影響。
- 本文不預測全年成長率,也不構成投資建議。
資料與方法
- 主計總處新聞稿〈115年第3季國民所得概估統計〉,PDF(news11510.pdf)在 2026-10-30 10:09 UTC 下載存檔。
- 本文所有數字取自新聞稿的簡要說明、表 1(重要經濟指標)與表 2(GDP 主要支出連鎖實質成長率及對經濟成長貢獻)。分析腳本逐列比對 PDF 轉出的原文,任一數字對不上就停止;上修拆解、占比與推回的預測值都由腳本計算。
- 歷年比較:表 1 列出的民國 101 到 114 年,年度成長率最高是 114 年的 8.76%。
- 原始 PDF 與重算腳本凍結在
storage/drafts/assets/event_gdptw_20261030_t0/,analysis.py不連網即可重算本文所有數字與兩張圖。
延伸閱讀
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊