🌡️ 事件溫度計|十月按兵不動、投票 10 比 2:要再升一碼的 2 票寫進聲明,一月期貨收在事前畫的兩條線中間
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|十月按兵不動、投票 10 比 2:要再升一碼的 2 票寫進聲明,一月期貨收在事前畫的兩條線中間
聯準會在美東 2026 年 10 月 28 日下午兩點(台北 10 月 29 日凌晨兩點)公布決議:政策利率區間維持在 3.75% 至 4.00% ,不升也不降。投票結果 10 比 2 。投反對票的是 Lisa D. Cook 與 Beth M. Hammack,兩人的主張相同,都要這次就再升一碼,也就是 25 個基點。
九月十六日那場以 12 比 0 升息一碼。一個多月後,委員會停下來,但有 2 位委員想繼續升。
先對表:落在第二格
決議前兩天,本系列前一篇(10 月 26 日發佈)把四種可能的結果寫成表,門檻只看聲明稿裡的利率區間和投票欄,不看事後的解讀。下表前兩欄的條件照原表,一字未改;後兩欄是決議公布後填入的結果。
| 代號 | 事前寫死的條件 | 實際結果 | 中不中 |
|---|---|---|---|
| S1 | 維持 3.75% 至 4.00%,零張反對票 | 有 2 張反對票 | 否 |
| S2 | 維持 3.75% 至 4.00%,一張以上反對票 | 維持,2 張反對票 | 中 |
| S3 | 升到 4.00% 至 4.25% | 沒有升 | 否 |
| S4 | 降到 3.50% 至 3.75% | 沒有降 | 否 |
第二格當初要求回讀的是:反對的有幾個人,各自主張往哪個方向。答案是 2 人,方向一致,都主張升 25 個基點。沒有任何人主張降息。
聲明改了哪幾句
把九月與十月的聲明逐句對齊,不算最後一行的媒體聯絡方式:九月 9 句,十月 10 句。其中 6 句一字未改,3 句有改動,1 句是新加的。
改動的 3 句:
- 利率那一句 :九月寫「升一碼到 3.75% 至 4%」,十月改成「維持在 3.75% 至 4%」。
- 經濟活動那一句 :九月的「a solid pace」改成「a strong pace」,形容經濟擴張的詞從「穩健」換成「強勁」。
- 通膨的第二句 :整句換掉。九月寫的是「這次的政策行動有助於更及時回到 2% 的目標」;十月寫「累積更多資訊,將有助委員會決定什麼樣的政策立場,能確保通膨及時回到 2% 的目標」。
新加的 1 句,寫的是兩位反對者的名字和兩人的主張。
沒動的 6 句裡,有「通膨仍然偏高」和「委員會將實現物價穩定」,對就業與失業率的描述也和九月一樣。
決議當天的執行說明另外寫明:準備金利率維持在 3.90%,從 10 月 29 日起適用。
記者會:凍結資料時只有開場稿
本文在台北時間 10 月 29 日 04:56(UTC 20:56)存檔記者會的文字稿 PDF。這份 PDF 只有主席 Warsh 的開場致詞,標示為初步版本,共 4 頁,沒有記者問答。所以本文只引用開場稿,不寫問答內容。
開場稿裡幾個具體的說法如下。這些是主席的陳述,本文沒有另外查核。
- 2026 年上半年的 GDP 成長率,從原先估計的 1.8% 上修到 2.4%。第三季的成長看來更快,帶動的是消費支出(「可能以超過 3% 的速度成長」)與企業投資(「可能以約兩位數的速度增加」)。
- 通膨高於委員會目標的時間已經「將近 6 年」;能源相關價格近幾週再度走高。
- 九月升息之後,部分企業與家庭面對的金融與信用條件已經收緊。
- 會議制度要改:每年仍是 8 場會議,但 2027 年其中 1 場只討論整體的貨幣政策策略,不對利率投票,預計也不發聲明;2028 年預計 2 場談策略、6 場決定政策。
最後這一項和利率無關,但會影響往後怎麼看會議行事曆:2027 年將有一場會議沒有利率決議可等。
市場事前押的是不動
前一篇(決議前兩天發佈)用的是 10 月 23 日的收盤,當時聯邦基金期貨給十月升息的定價是 10%。到 10 月 27 日收盤,只剩 6%。
算法沿用前一篇:十一月合約整個月都落在這次決議之後,它的隱含利率和現在的有效利率之差,就是市場對十月動作的定價。10 月 27 日這個差是 1.5 個基點,有效利率是 3.88%。1.5 除以一碼的 25 個基點,得到 6%。
市場事前押不動,結果也是不動,這一點沒有意外。期貨反映當時市場對是否動息的定價,不能保證實際決議,也不能由價格讀出反對票數。
事前寫的市場回讀:一月合約收在兩條線中間
前一篇另外登記了一條市場的回讀:10 月 28 日收盤時,一月合約高於有效利率的幅度,從 22.0 個基點往哪邊走。走到 25 以上,讀成市場覺得十二月那一碼更確定;掉到 15 以下,讀成那一碼開始被拿掉。
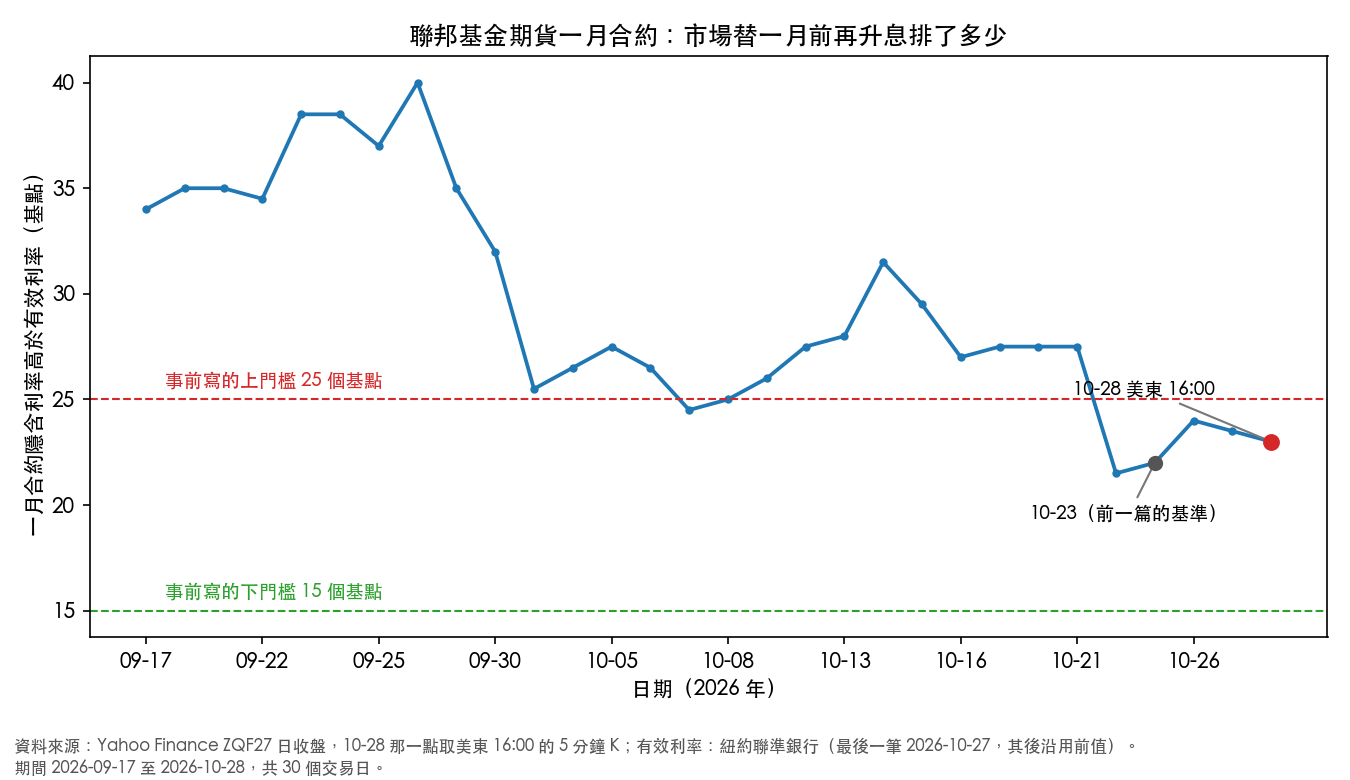
| 時點 | 一月合約高於有效利率 |
|---|---|
| 10 月 23 日收盤(前一篇的基準) | 22.0 個基點 |
| 10 月 27 日收盤 | 23.5 個基點 |
| 10 月 28 日 14:00,決議公布那一刻 | 25.0 個基點 |
| 10 月 28 日 14:30,記者會開始 | 23.5 個基點 |
| 10 月 28 日 16:00 | 23.0 個基點 |
16:00 的讀數是 23.0 個基點,比基準高 1.0 個基點,落在 15 與 25 之間。兩條線都沒有觸發。
有兩件事要一起說清楚。
第一,決議公布那一刻的讀數剛好是 25.0,碰到上面那條線;決議和記者會之後,退回 23.0。讀數點如果選在決議前,結論會不一樣。所以這裡照事前寫的「收盤」來讀,不改讀數點。本文固定取美東 16:00 這一刻,與美股收盤同一時間;抓資料當下的日線最新值,同樣是 23.0。
第二,這張合約報價一跳是 0.005,換成基點是 0.5。1.0 個基點只是 2 跳,量級很小。23.0 個基點約等於 0.92 碼:到一月為止,市場仍替「再升一次」排了略少於一碼的價。
四個市場:決議後都沒有走超過一個日常波動
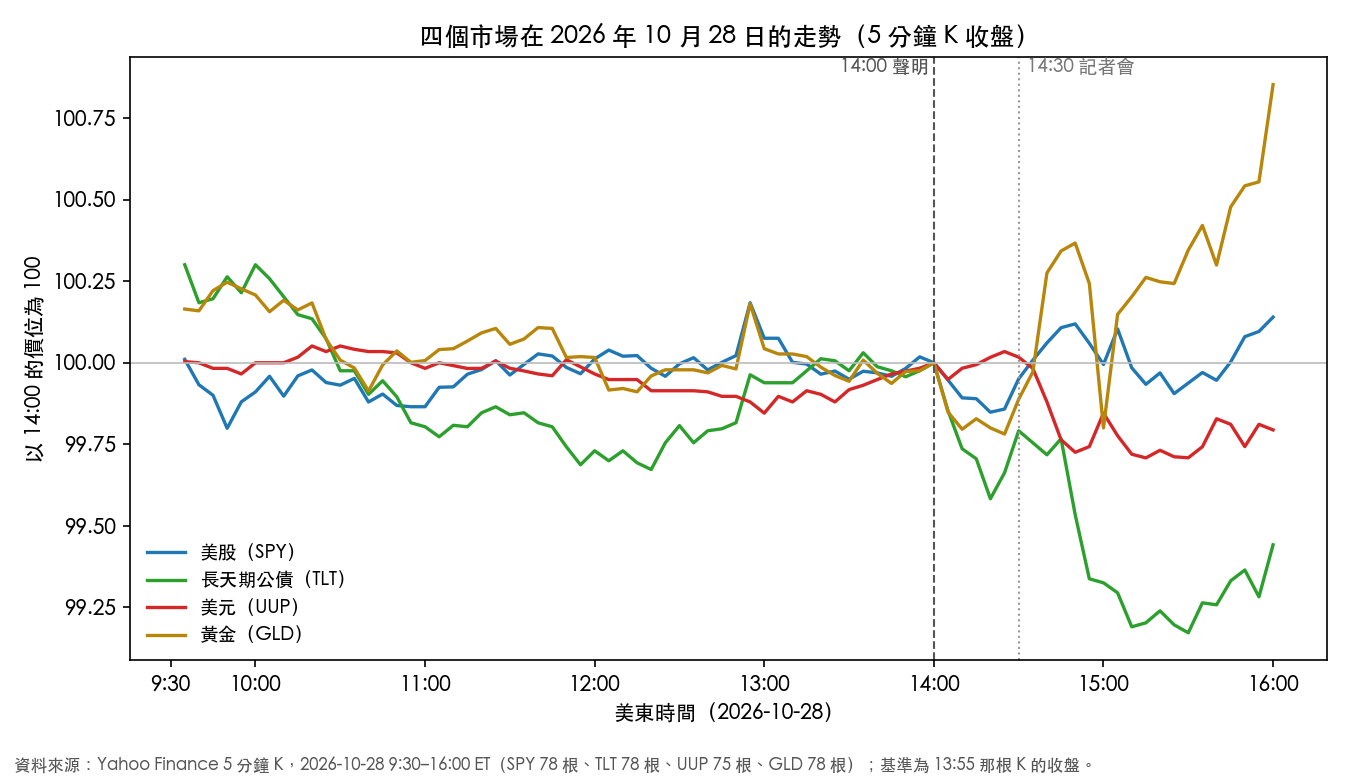
股、債、金、匯平常的波動大小差好幾倍,直接比百分比,比到的有一部分是它們本來的脾氣。所以表的最後一欄,把決議後的變動除以每個市場自己事件前 60 個交易日的日常波動。
| 市場 | 前一天收盤到 14:00 | 14:00 到 14:30 | 14:30 到 16:00 | 決議後合計 | 事件前日常波動 | 相當於幾個日常波動 |
|---|---|---|---|---|---|---|
| 長天期公債(TLT) | -0.18% | -0.21% | -0.35% | -0.56% | 0.69% | -0.81 倍 |
| 美元(UUP) | +0.02% | +0.02% | -0.22% | -0.21% | 0.31% | -0.66 倍 |
| 黃金(GLD) | -0.52% | -0.11% | +0.97% | +0.85% | 1.52% | +0.56 倍 |
| 美股(SPY) | +0.21% | -0.05% | +0.19% | +0.14% | 0.63% | +0.22 倍 |
用各自的尺來量,走得最遠的是長天期公債,-0.81 倍;最小的是美股,+0.22 倍。四個市場都不到 1 倍。
時間上,4 個市場在 14:30 到 16:00 那一段的變動,都比 14:00 到 14:30 那一段大。黃金在前一段跌了 0.11%,後一段漲了 0.97%。這要打兩個折扣:後一段長 90 分鐘,前一段只有 30 分鐘,時間長本來就容易動得多;後一段裡同時有記者會和其他消息,本文沒辦法把變動歸給記者會的哪一句話。
十年期公債殖利率收在 5.045%,比 10 月 27 日的 4.993% 高 5.2 個基點,回到 5% 之上。長天期公債 ETF 同一天收盤對收盤跌 0.78%,方向一致。
恐慌指數 10 月 27 日收在 17.52,換算成單日幅度約 1.10%。美股 10 月 28 日收盤對收盤實際走了 0.34%,是這個事前定價的 0.31 倍。恐慌指數收在 16.91,比前一天低 0.61 點。
這篇能說什麼、不能說什麼
能說的:決議落在事前寫死的第二格;2 張反對票都主張再升 25 個基點;聲明 10 句裡有 3 句改動、1 句新增;一月合約 16:00 收在高於有效利率 23.0 個基點,兩條事前門檻都沒碰到;四個市場決議後的變動都不到一個日常波動,以長天期公債最大。
不能說的:
- 一場會議無法裁決任何機率陳述。落在第二格,不代表事前那張表「猜對」;那張表本來就沒有替每一格標機率。
- 「相當於幾個日常波動」是描述用的比例尺,沒有做統計檢定。
- 期貨的隱含利率含有期限溢酬,23.0 個基點不等於大家心中的升息機率。
- 記者會問答不在本文範圍;開場稿裡的經濟數字是主席的陳述。
- 本文資料截在 10 月 28 日美股收盤,之後公布的經濟數據都不在內。
- 本文不預測十二月的決議,也不構成投資建議。
資料與方法
- 十月決議、票數與反對者:Federal Reserve, FOMC statement, October 28, 2026,原始網頁於 2026-10-28 20:46 UTC 存檔。
- 九月聲明(逐句比對用):Federal Reserve, FOMC statement, September 16, 2026,20:48 UTC 存檔。逐句比對以句號切句,不含媒體聯絡那一行。
- 準備金利率:Implementation Note issued October 28, 2026,20:52 UTC 存檔。
- 主席開場稿:Transcript of Chairman Warsh's Press Conference Opening Statement, October 28, 2026(初步版本),20:56 UTC 存檔。
- 事前四格表、市場回讀門檻與 22.0 個基點的基準:本系列 2026 年 10 月 26 日發佈的前一篇。本文照原文判定落格,不改門檻。
- 有效聯邦基金利率:紐約聯準銀行公布值,最後一筆是 10 月 27 日的 3.88%,之後的日期沿用這個值。
- 期貨:芝加哥期貨交易所的聯邦基金期貨十一月(ZQX26)與一月(ZQF27)合約,Yahoo Finance 的日線與 5 分鐘線。10 月 28 日的讀數取美東 16:00 那一刻(15:55 開始的那根 5 分鐘線的收盤)。
- ETF 與指數:SPY、TLT、UUP、GLD 在 2026 年 10 月 28 日美東 9:30 到 16:00 的 5 分鐘線(UUP 有 75 根,其餘各 78 根),以及恐慌指數(^VIX)與十年期公債殖利率(^TNX)的日線。決議時刻的基準價,取 13:55 開始、14:00 收的那根 5 分鐘線。事件前的日常波動,是 2026-08-04 到 2026-10-27 共 60 個日報酬的標準差,不含 10 月 28 日。恐慌指數換算單日幅度的方式,是除以 252 的平方根;這是慣用的換算,不是選擇權市場對這一天的正式報價。
- 資料截止:2026-10-28 20:58 UTC;之後的報價與公告不在本文內。
懶人包圖組
<!-- 立即發佈前由 data-bound lazypack plan 同步渲染並置入 -->相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊