K1915:狀態模型在樣本外勝過基準時,增益多半來自狀態水準而不是傳導斜率——信用 ETF 對股票 ETF 波動的九組巢狀比較
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
建一個「在某種市場狀態下傳導會變強」的波動預測模型時,常見的寫法是在 HAR 類模型裡加入狀態虛擬變數 S 與交互項 z·S,再拿它和不分狀態的模型比樣本外預測。這篇要回答的是: 狀態模型在樣本外勝過基準時,能不能據此說「狀態內的傳導斜率變強了」? 答案決定你該把交互項留在模型裡,還是只留一個狀態水準項就夠。
我們用的例子是信用壓力:美國銀行收緊企業放款的期間,信用 ETF 當日的波動是否更強地傳到隔日的股票 ETF 波動。
設計
- 配對 :信用 ETF(HYG、BKLN、LQD)各配股票 ETF(SPY、IWM、KRE),共九組。
- 樣本 :HYG 與 LQD 配對從 2007-05-10 到 2026-09-29;BKLN 上市較晚,配對從 2011-04-01 起。
- 狀態 S :聯準會資深放款主管調查中,對大中型企業 C&I 貸款淨緊縮比例(FRED
DRTSCILM)大於 20。每期讀數延後 45 個日曆日才可用,再shift(1)。HYG 樣本內有三個緊縮期:2008-02-19 至 2009-11-16、2020-05-19 至 2021-02-16、2022-08-16 至 2024-02-15。BKLN 配對只涵蓋後兩期。 - RV :以每日最高、最低價算的 Parkinson 區間估計,取對數。
- 模型 :被解釋變數是股票 ETF 隔日的對數 RV。四個巢狀模型依序是:
- 基準 :HAR 的日、週、月三項加對數 VIX;
- 水準 :基準再加信用 ETF 當日對數 RV(z);
- 水準+S :再加狀態虛擬變數 S;
- 狀態 :再加交互項 z·S,其係數 δ 就是「狀態內傳導斜率多出的部分」。
- 樣本內主推論 (預註冊):對 δ 的 HAC t 做循環位移隨機化。把整條狀態序列相對資料平移,抽 2000 次,seed 42。九組合為一個 Holm 家族。HAC t 與移動區塊 bootstrap(區塊長 22,抽 2000 次)只作對照。
- 樣本外 (預註冊為診斷,不入判決):擴張窗口,最少 1000 個訓練列,每 21 個交易日重估一次,預測一步。以 Clark-West 檢定比較巢狀模型。HYG 配對從 2011-05-02 起預測,樣本外有 566 個狀態日,全部來自 2020 年與 2022 至 2024 年兩期;2008 至 2009 年那一期整段在訓練期內。
整份判決規則在任何估計之前就已凍結。
樣本內:九組都沒有通過預註冊的檢定
| 配對 | n | 狀態日 | δ | HAC t | 循環虛無 t 的 95% 範圍 | 循環 p | Holm p | 區塊 bootstrap 95% CI |
|---|---|---|---|---|---|---|---|---|
| HYG->SPY | 4878 | 1008 | +0.010 | +0.36 | -2.83/2.70 | 0.711 | 1.000 | [-0.053, +0.066] |
| HYG->IWM | 4878 | 1008 | +0.017 | +0.65 | -2.68/2.41 | 0.513 | 1.000 | [-0.039, +0.070] |
| HYG->KRE | 4878 | 1008 | +0.019 | +0.75 | -2.81/2.29 | 0.535 | 1.000 | [-0.034, +0.071] |
| BKLN->SPY | 3896 | 566 | -0.071 | -2.04 | -2.38/3.46 | 0.194 | 1.000 | [-0.143, +0.008] |
| BKLN->IWM | 3896 | 566 | -0.071 | -2.01 | -1.94/1.37 | 0.024 | 0.220 | [-0.140, +0.007] |
| BKLN->KRE | 3896 | 566 | -0.051 | -1.16 | -3.07/1.78 | 0.405 | 1.000 | [-0.134, +0.046] |
| LQD->SPY | 4878 | 1008 | +0.111 | +3.60 | -3.83/1.93 | 0.040 | 0.320 | [+0.036, +0.172] |
| LQD->IWM | 4878 | 1008 | +0.057 | +1.99 | -3.30/2.21 | 0.145 | 1.000 | [-0.009, +0.111] |
| LQD->KRE | 4878 | 1008 | +0.008 | +0.24 | -3.29/2.92 | 0.836 | 1.000 | [-0.071, +0.079] |
δ 是交互項係數,單位是「股票 ETF 隔日對數 RV」對「信用 ETF 當日對數 RV」的彈性差。九組在 Holm 校正後都不顯著,預註冊判決為 NULL。三組 BKLN 配對的 δ 為負,方向與「緊縮期傳導放大」相反。
樣本外:狀態模型勝出,但勝在哪一項
預註冊的樣本外比較把狀態主效應 S 與交互項 z·S 一起加入,所以看不出增益來自哪一項。第一次結果出來後,我們補做兩個巢狀比較。第一個是「水準+S 對水準」,只加狀態主效應。第二個是「狀態對水準+S」,在主效應之上再加交互項。這兩個比較是事後補做的,沒有經過多重比較校正,只作描述。
| 配對 | 預測起點 | 預測數 | 狀態 vs 基準 | 狀態 vs 水準 | 只加狀態主效應 | 主效應之上再加交互項 |
|---|---|---|---|---|---|---|
| HYG->SPY | 2011-05-02 | 3876 | +0.51(0.306) | -0.40(0.655) | -0.66(0.747) | -0.35(0.639) |
| HYG->IWM | 2011-05-02 | 3876 | +0.21(0.416) | +0.53(0.297) | +0.07(0.473) | +0.51(0.306) |
| HYG->KRE | 2011-05-02 | 3876 | +2.88(0.002) | +2.79(0.003) | +3.07(0.001) | -0.15(0.559) |
| BKLN->SPY | 2015-03-27 | 2894 | +2.27(0.012) | +2.14(0.016) | +2.02(0.022) | +1.49(0.068) |
| BKLN->IWM | 2015-03-27 | 2894 | +1.94(0.026) | +2.06(0.020) | +1.14(0.127) | +1.53(0.063) |
| BKLN->KRE | 2015-03-27 | 2894 | +1.11(0.133) | +1.35(0.089) | +1.95(0.026) | -0.82(0.794) |
| LQD->SPY | 2011-05-02 | 3876 | +2.07(0.019) | +2.22(0.013) | -0.40(0.654) | +2.52(0.006) |
| LQD->IWM | 2011-05-02 | 3876 | +1.85(0.032) | +1.36(0.087) | -0.26(0.602) | +1.30(0.096) |
| LQD->KRE | 2011-05-02 | 3876 | +3.36(0.000) | +2.72(0.003) | +2.86(0.002) | -0.05(0.520) |
格內是 Clark-West t,括號內是單邊 p,皆未校正。
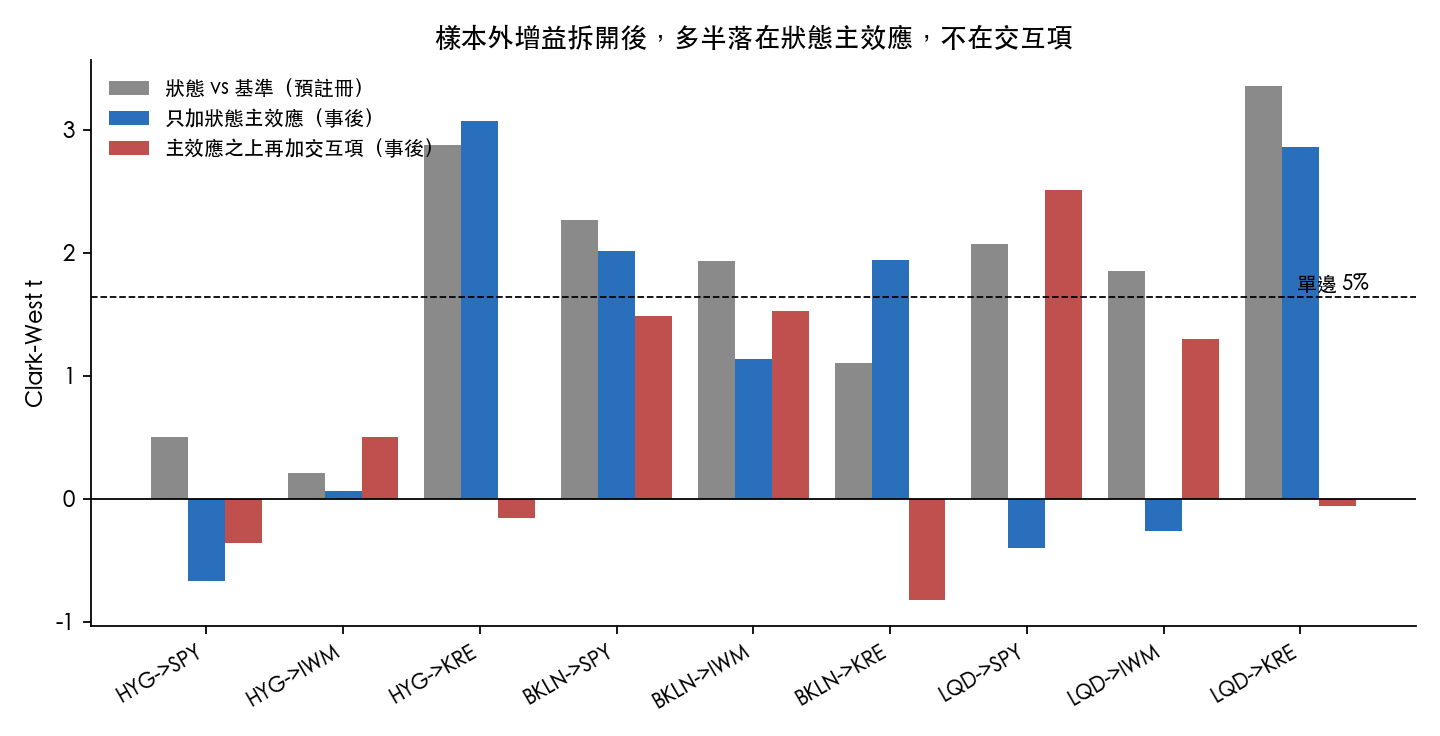
把單邊 p 小於 0.05 的格子數一數:
- 預註冊的「狀態 vs 基準」:九組中六組勝出。 只看這一欄,會讀成「緊縮狀態模型普遍改善樣本外預測」。
- 只加狀態主效應:四組勝出 (HYG->KRE、BKLN->SPY、BKLN->KRE、LQD->KRE)。
- 在主效應之上再加交互項:只有一組勝出 (LQD->SPY)。
所以樣本外的增益多半來自「緊縮期股票 ETF 的對數 RV 整體偏高」這個水準位移,而不是「緊縮期信用波動傳得更強」。這與樣本內 δ 全部不顯著一致。
LQD->SPY 是唯一兩邊都指向交互項的配對:樣本內 δ 為 0.111、HAC t 為 3.60,樣本外交互項也有增益。但它在樣本內 Holm 校正後 p 為 0.320,樣本外的拆解又是事後補做的。逐一拿掉一個緊縮期重估,δ 分別為 0.160、0.050、0.136,方向不變,量級卻差到三倍。它只能算候選:要在之後的新樣本上事先宣告,再檢定一次。
對做狀態依賴預測的人,這組結果的實務意義是:
- 「狀態模型勝過基準」不等於「狀態內傳導變強」。 主效應與交互項一起加入時,這兩件事無法分辨。
- 巢狀比較要分兩步。 先加狀態水準項,再在它之上加交互項,各自檢定。若預註冊時只登錄了合併比較,拆解就只能當事後描述。本研究即屬此情形。
- 單獨的狀態主效應係數也不能直接解讀。 因為 z 沒有置中,模型裡 S 的係數是「z 等於零時」的狀態效應。z 是對數日變異數,三檔信用 ETF 在樣本內都是負值,z 等於零落在樣本範圍之外。要談狀態的水準效應,應看巢狀比較的預測增益,或先把 z 置中再估。
次要:HAC 與循環位移虛無在哪裡分歧
樣本內三種推論給出不同的拒絕集合:
- HAC 的 |t| 大於 1.96:四組 (BKLN->SPY、BKLN->IWM、LQD->SPY、LQD->IWM)。
- 循環位移 p 小於 0.05:兩組 (BKLN->IWM、LQD->SPY)。
- Holm 校正後:零組。
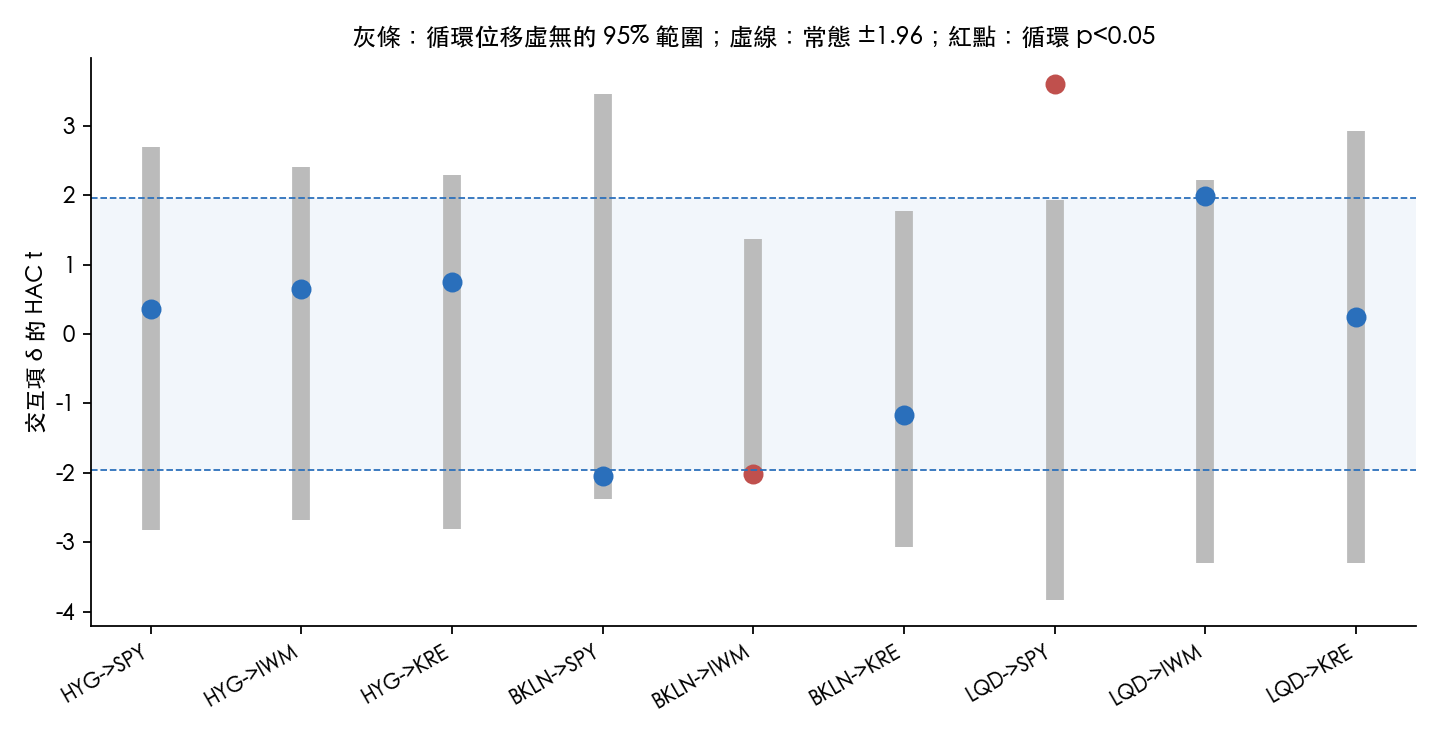
分歧的來源是循環位移下,HAC t 的虛無分布既不對稱,寬度也因配對而異。
- BKLN->SPY 與 BKLN->IWM: 兩組的 HAC t 幾乎相同(-2.04 與 -2.01),循環 p 卻是 0.194 與 0.024。前者的虛無 95% 範圍是 -2.38 到 3.46,後者是 -1.94 到 1.37,窄得多。
- LQD->SPY: 觀測 t 為 3.60,遠超出虛無範圍的上界 1.93,雙尾循環 p 卻只有 0.040。原因是雙尾檢定比較的是絕對值,而這組虛無範圍的下界是 -3.83。光是左尾比 -3.83 更低的抽樣,就約占百分之二點五。
換句話說,在這個設計裡,HAC t 經過循環位移後並不是樞紐量:同樣的 t 值,在不同配對對應到很不同的 p。這是讀表得到的解讀,沒有做分解驗證。可能的原因是三個緊縮期都很長,平移後的狀態窗會落在不同的波動環境裡。
預註冊附了一組模擬校準:在 δ 為零的資料生成過程下,循環位移的拒絕率並不低於未校正的 HAC。所以選它當主推論,是為了保留狀態序列的持續性,不是因為它比較保守。真正收緊推論的是 Holm。校準的模擬設定與讀數見 experiments/k1915/calibration_log.txt。
本平台先前對水星逆行(K1916)做過另一個比較,同樣看到 HAC 與平移式隨機化虛無在不同項目上給出相反判斷。兩篇共享這個觀察。本文的主軸是樣本外增益的拆解,與 K1916 不同。
限制
- 緊縮期只有三個,BKLN 配對只有兩個。2012 到 2019 年整段沒有狀態日,該子期的 δ 無法估計。
- 樣本外的狀態日全部來自 2020 年以後的兩期。樣本外增益在多大程度上只反映這兩期,無法從九組配對分辨。
- 拆解的兩個巢狀比較是事後加的,各組的 p 都沒有經過多重比較校正。
- RV 是日內區間代理,信用 ETF 的區間還含有基金折溢價與流動性雜訊。ETF 不是債券或貸款契約層級的資料;本文不檢定放款條款本身的機制。
- 放款調查用的是最終版數字,沒有逐版本核對當時公布的原始值。
- 同一實驗另有一般讀者版,回答的是「收緊期要不要把債券 ETF 的震盪當成更強的股市警報」;本文只處理模型設計與推論的比較。
資料來源:FRED(DRTSCILM);Yahoo Finance(HYG、BKLN、LQD、SPY、IWM、KRE 與 VIX 日資料)。實驗 K1915,凍結資料、預註冊與重現規格見 experiments/k1915/。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊