K1916:檢定日曆效應時,HAC 與日曆平移虛無會給出相反判斷——水星逆行八項預註冊檢定的推論比較
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
檢定一個日曆效應(假日、議息會議、月相、星象)時,研究者通常把它寫成一個虛擬變數,再用 HAC 標準誤或區塊 bootstrap 做推論。這篇要回答的是: 當處置變數是日曆的確定函數時,這兩種常見推論和「把日曆整段平移」的隨機化虛無,會不會給出不同的答案? 答案會影響你該相信哪一個 p 值,以及預註冊時要把哪一個定為主推論。
我們用的例子是水星逆行。它的好處是處置日曆完全由天體運動決定、與市況無關,而且每年三到四段、每段約三週,樣本內有足夠多的獨立窗口。
設計
- 樣本 :SPY(2000-01-03 至 2026-07-29,6682 列)、^TWII(2000-01-04 至 2026-03-17,6423 列)、2330.TW(2008-01-02 至 2026-07-10,4537 列)。
- 處置日曆 :以低精度星曆(JPL/Standish 近似軌道根數)計算,2000 至 2026 年共 85 段逆行,每段 19.75 到 24.22 日(平均 22.21 日),逆行日占全部日曆日的 0.1918。
- 指標 :日報酬(基點)、log Parkinson 區間變異數、log 成交量;後兩者先去趨勢(減去前 250 個觀測的平均,再乘 100)。效應量 D=逆行日平均-非逆行日平均。
- 主推論 :日曆循環平移隨機化。把整條逆行日曆相對市場資料平移,保留每段窗口的長度、順序與市場本身的波動持續性,平移量排除距原位太近的位置;以平移後 D 的分布當虛無分布。
- 多重比較與主張規則 (事前凍結):八項為單一 Holm 家族;一項要「達成」,必須 Holm 後 p < 0.05,且 D 的符號在三個等觀測子期中至少兩期相同。
- 對照推論 (描述用,不進入主張規則):Newey-West HAC t(落後期依樣本長度取 17 或 19,另以 44 期做敏感度)、區塊長 44 的移動區塊 bootstrap 95% 區間。
主結果
八項中有一項達成主張規則,七項未達成。
| 檢定 | 有效日/逆行日 | D | 平移 SD_null | HAC se(lag) | 平移 p | Holm-8 p | HAC t | block bootstrap 95% CI | MDE80 | 同號子期數(共三期) | 主張規則 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| SPY 報酬 | 6681/1288 | -7.94 | 4.91 | 3.91(19) | 0.1955 | 1.0000 | -2.03 | [-16.17, -0.59] | 13.76 | 3 | 未達成 |
| SPY 波動 | 6482/1256 | 9.91 | 7.98 | 8.51(19) | 0.3798 | 1.0000 | 1.17 | [-5.67, 26.99] | 22.35 | 2 | 未達成 |
| SPY 成交量 | 6482/1256 | 2.31 | 2.84 | 3.49(19) | 0.6205 | 1.0000 | 0.66 | [-3.45, 9.00] | 7.97 | 2 | 未達成 |
| ^TWII 報酬 | 6422/1232 | -5.19 | 3.95 | 4.20(19) | 0.1975 | 1.0000 | -1.24 | [-12.98, 3.70] | 11.07 | 2 | 未達成 |
| ^TWII 波動 | 6223/1194 | -2.92 | 3.51 | 5.59(19) | 0.4062 | 1.0000 | -0.52 | [-13.24, 6.93] | 9.84 | 2 | 未達成 |
| 2330.TW 報酬 | 4536/874 | -4.28 | 5.82 | 5.55(17) | 0.4706 | 1.0000 | -0.77 | [-14.99, 4.90] | 16.31 | 3 | 未達成 |
| 2330.TW 波動 | 4319/829 | -9.27 | 4.88 | 7.25(17) | 0.0596 | 0.4175 | -1.28 | [-21.50, 5.22] | 13.67 | 3 | 未達成 |
| 2330.TW 成交量 | 4324/829 | -6.32 | 2.56 | 3.98(17) | 0.0028 | 0.0222 | -1.59 | [-13.42, 2.10] | 7.16 | 3 | 達成 |
單位:報酬為基點/日;波動與成交量為 log 點乘 100。MDE80 為雙尾 α=0.05、檢定力 80% 下以平移 SD_null 換算的最小可偵測效應。
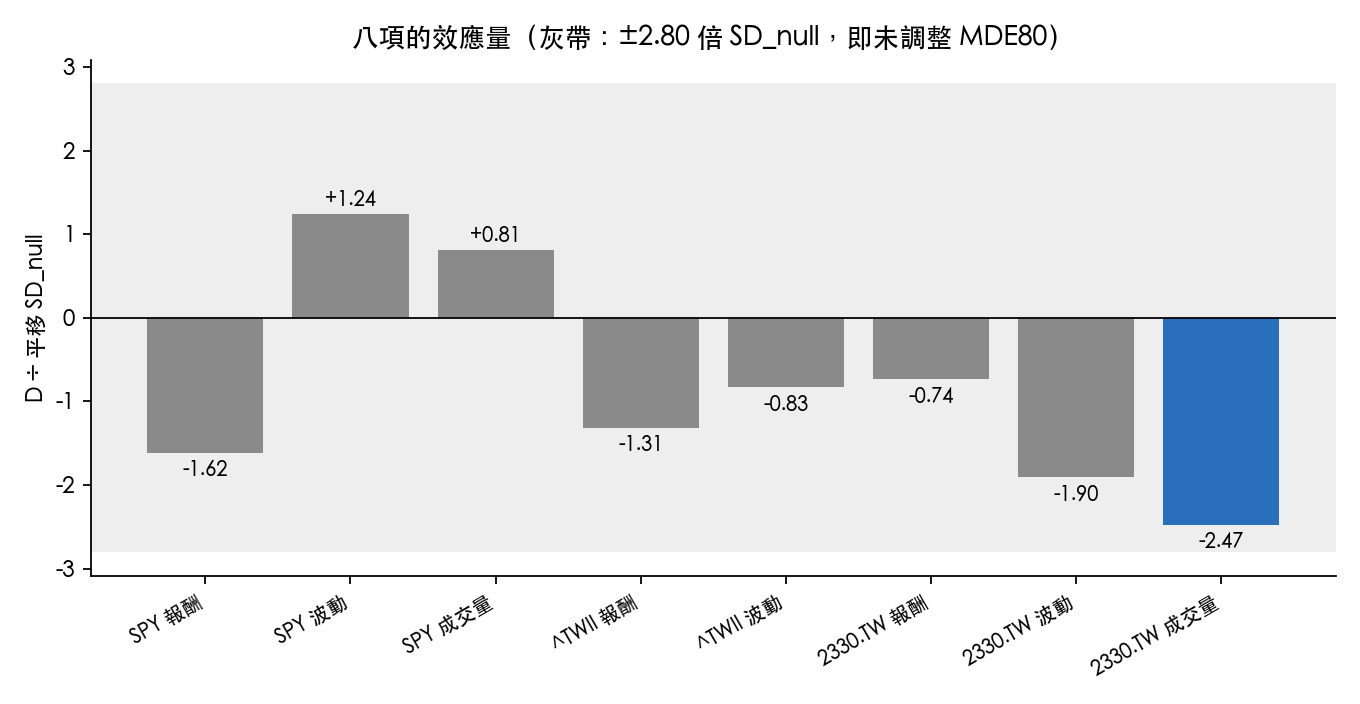
三種推論在哪裡分歧
主結果表裡,三種推論在兩項給出相反的判斷,而且方向相反:
SPY 報酬:HAC 與 bootstrap 拒絕,平移檢定不拒絕。 D=-7.94 基點/日,HAC 標準誤 3.91、t=-2.03,lag 44 的敏感度也是 -2.03;區塊 bootstrap 區間 [-16.17, -0.59] 不含零。但平移虛無的 SD 是 4.91,比 HAC 標準誤寬,平移 p=0.1955。若預註冊時把 HAC 定為主推論,這一項會被寫成「逆行期 SPY 報酬顯著偏低」。
2330.TW 成交量:平移檢定拒絕,HAC 與 bootstrap 不拒絕。 D=-6.32,平移 SD_null 只有 2.56,平移 p=0.0028、Holm-8 後 0.0222;HAC 標準誤卻是 3.98、t=-1.59,bootstrap 區間 [-13.42, 2.10] 含零。
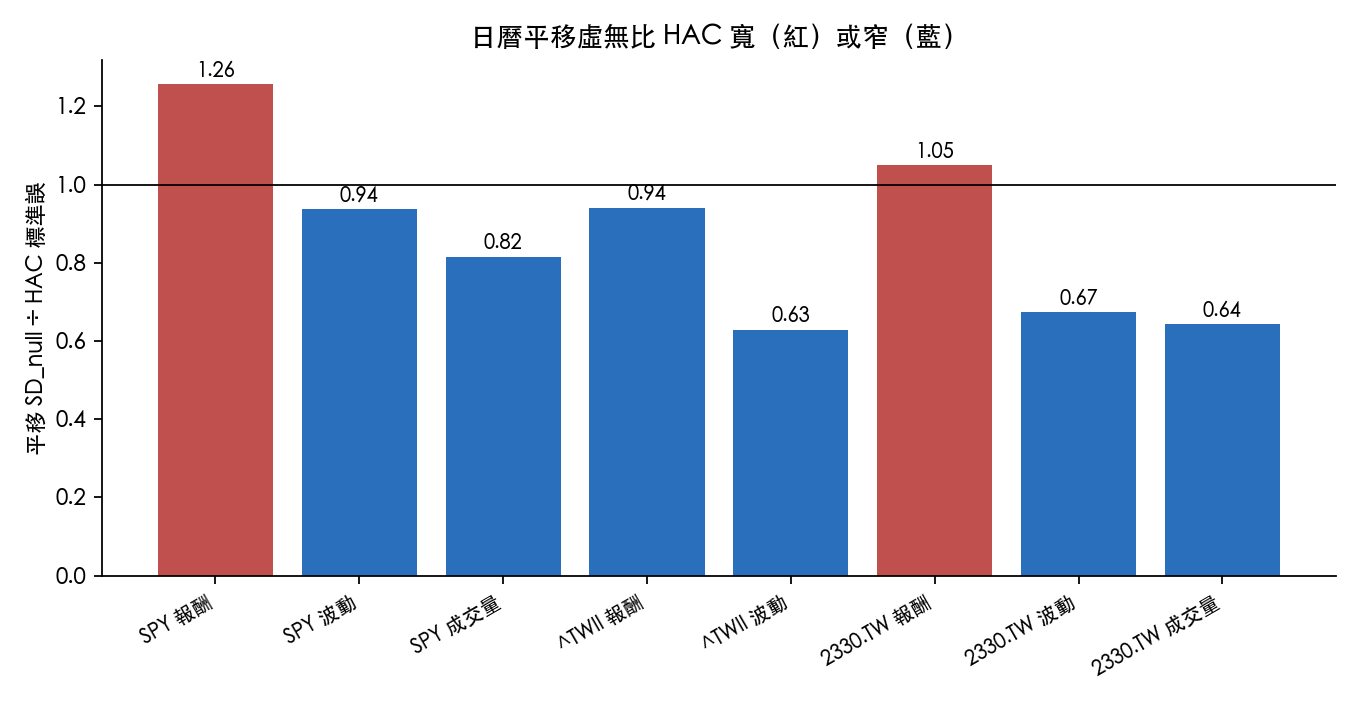
把八項放在一起看,平移虛無的 SD 有六項比 HAC 標準誤窄、兩項比較寬(SPY 報酬、2330.TW 報酬)。所以 日曆平移虛無並不是一律比 HAC 保守 ;它和 HAC 的差距隨序列而變,方向不固定。
解讀(未做分解驗證):平移虛無保留的是「逆行窗會落在哪裡」的真實分布。SPY 報酬的平移 SD 較寬,一個可能的原因是報酬的波動叢聚:某些平移位置會讓逆行窗剛好蓋住 2008 或 2020 這類極端期,D 的隨機振幅因而比 HAC 的平穩假設大。成交量序列的低頻成分較平滑,平移後的 D 波動較小,HAC 在這裡反而偏寬。這兩個機制都還沒有被拆開檢驗。
對做日曆效應研究的人,這組結果的實務意義是:
- 主推論要在看資料之前選定 ,因為換一個推論,結論就會在不同的項目上翻轉。本研究事前選了平移檢定,表中三種推論如實並列。
- HAC 顯著不足以支撐日曆效應 。處置日曆有強烈的時間結構時,最直接的虛無是「同一條日曆隨機落在別處」,而不是以平穩假設推出的標準誤。
- 平移檢定也不是保守的保險 ,它在六項比 HAC 更容易拒絕,所以要搭配多重比較與子期一致性一起用。
唯一達成的那一項怎麼讀
2330.TW 成交量是八項中唯一達成主張規則的一項,三個子期 D 分別為 -8.24、-4.15、-7.03,同號。它仍然不能讀成「水星逆行影響台積電成交量」,理由有四:
- 方向和民間說法相反 ,而且只出現在一檔股票:SPY 成交量 D=2.31,方向相反;^TWII 沒有成交量,無從對照。
- 效應量低於可偵測門檻 :-6.32 小於未調整的 MDE80(7.16),也小於 Holm-8 層級的 MDE80(9.14)。檢定力不足時達標的估計,傾向高估真實效應。
- 八項中一項在 Holm-8 下達標,本身與全部為虛無相容 :Holm 控制的是家族錯誤率 5%,校正後 p=0.0222 不是壓倒性的證據。
- 次要分析只是同一訊號的變體 :二十四項次要檢定另成 Holm 家族,只有 2330.TW 成交量的兩個變體達標(剔除站點前後日 D=-7.04、改用前一日狀態 D=-6.92,Holm-24 後 p 均為 0.049);改用「陰影期加逆行」的寬窗口時降到 -3.74、未校正 p=0.1256。其餘二十二項 Holm-24 後 p 都在 0.945 以上。以絕對報酬與平方報酬替代波動的描述性檢定,三個市場的平移 p 全部大於 0.57。
檢定力:沒偵測到,不等於排除
七項未達成的檢定,只能排除大於 MDE80 的效應。以 SPY 報酬為例,MDE80 是 13.76 基點/日;比這小的逆行期報酬差異,這份資料無法排除。2330.TW 波動的平移 p=0.0596、三子期同號,是最接近門檻的未達成項,它的 D=-9.27 也低於 MDE80(13.67)。
對交易者的意義是:在這三個市場,逆行期的報酬、波動與成交量都沒有一項大到值得調整部位;要為它付出交易成本,資料不支持。
限制
- 星曆是低精度近似。結果產出後,以 NASA/JPL Horizons 與一份獨立的站點表逐段核對,所有站點時刻的偏差都在一小時以內;二〇〇〇至二〇二六年的全部日曆日中,正午逆行分類與 Horizons 只有一日不同(該日沿用原分類,沒有重跑)。
- ^TWII 是指數,沒有成交量檢定;2330.TW 漲跌停鎖死、最高價等於最低價的日子被排除在波動檢定之外。
- 平移檢定處理的是平穩的週期成分;與逆行窗口偶然同步的非平穩事件(除息、財報、結算季節)無法完全排除。
- 確認 2330.TW 成交量訊號需要樣本外資料(2026-07-10 之後)或另一檔台股,並另立預註冊;本研究不做。
- 同一實驗另有一般讀者版,談的是「逆行期要不要調整投資」;本文只處理推論方法的比較。
資料來源:Yahoo Finance(SPY、^TWII、2330.TW 日資料);水星逆行日曆由 JPL/Standish 近似軌道根數自算。實驗 K1916,凍結產物與重現規格見 experiments/k1916/。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊