油價一天跌 7.36%、收在 96.46 美元:2000 年以來 33 次同樣的日子,標普之後一個月平均高一些,再摔 5% 的機會和平常差不多
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
油價一天跌 7.36%、收在 96.46 美元:2000 年以來 33 次同樣的日子,標普之後一個月平均高一些,再摔 5% 的機會和平常差不多
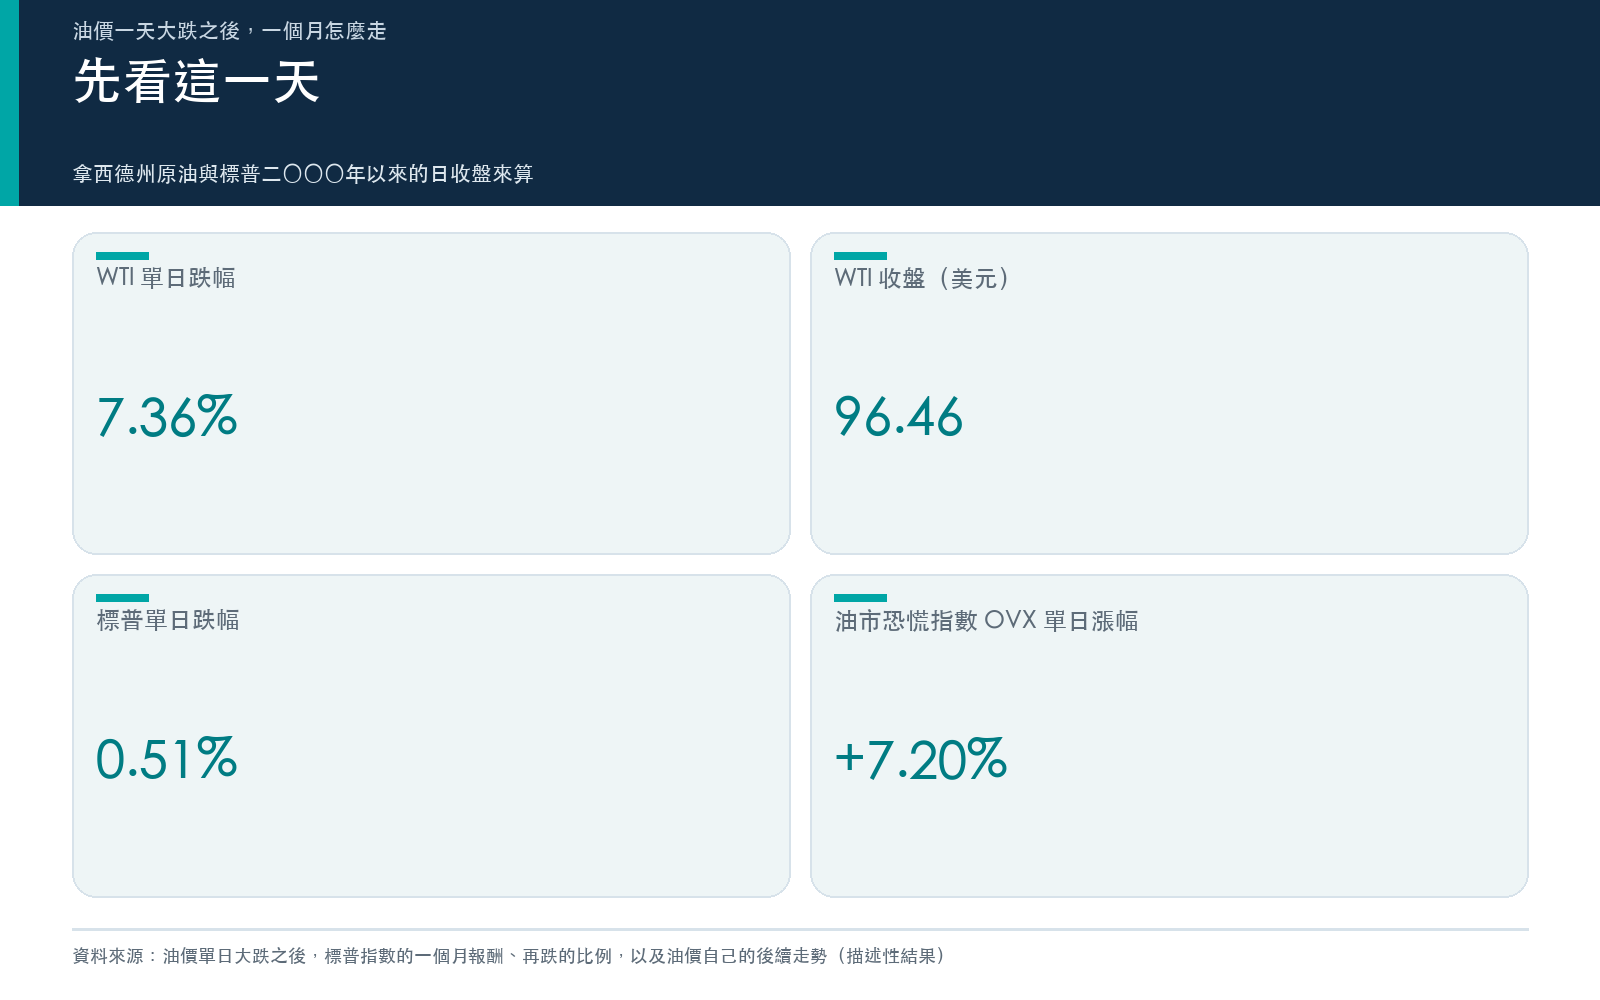
十一月二日(週一),西德州原油(WTI)近月期貨從 104.12 美元跌到 96.46 美元,一天跌 7.36% ,跌回一百美元以下。市場報導把這一天的下跌歸因於美國與伊朗可能重啟和談的期待。標普 500 同日收 7,541.40 點,跌 0.51%;能源類股 ETF(XLE)跌 3.96%;油市恐慌指數 OVX 反而漲 7.20%,收 62.69。十一月三日(週二)是美國期中選舉。
手上有美股、能源股,或跟油價連動商品的人,很容易冒出同一句話:油價大跌,是好消息還是壞消息?要不要動?
這篇只回答一件事:油價單日跌 7% 以上之後,標普 500、能源股和油價自己,接下來一兩週到一個月通常怎麼走。
一把尺:怎麼認出「同樣的日子」
事件的定義在看結果之前就寫死:WTI 近月期貨單日跌 7% 以上,而且前一天收盤至少 10 美元。從二〇〇〇年八月二十三日到二〇二六年十一月二日,共 6,572 個交易日。
有兩類日子不算。一類是二〇二〇年四月油價一度落到負值,四月二十日和四月二十一日的漲跌幅沒有意義。另一類是換月日:近月連續期貨在舊合約到期後的第一個交易日改接新合約,兩張合約的價差會被算成一天的漲跌。換月日按合約規則推算(到期日是交割月前一個月二十五日之前的第三個交易日),原本符合門檻的日子裡有 8 天落在換月日,其中有二〇〇八年九月二十三日。這個規則是看過初步結果之後才加的,不排除的話事件有 65 天,排除後剩 57 天,占 0.87% 的交易日。換月日一律排除,裡頭可能也有真實的大跌日。
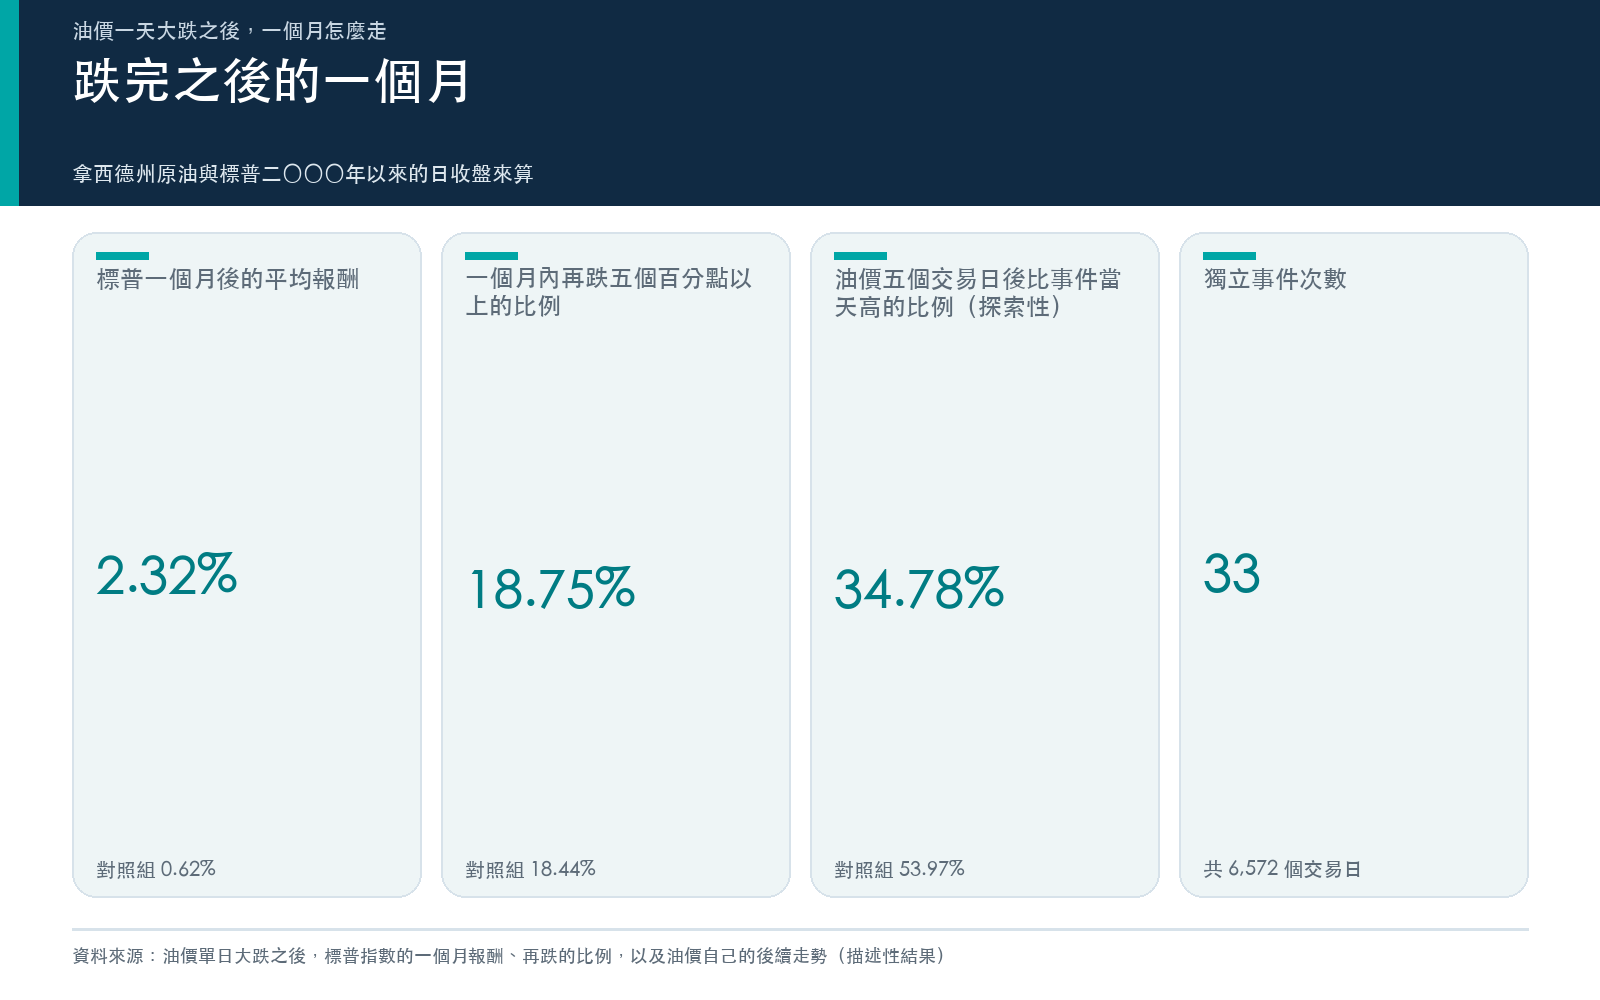
相隔 10 個交易日以內的連續事件只算第一次,剩 33 次,其中 32 次有完整的後續 21 個交易日。比較的對象,是其他所有交易日,共 6,515 天,其中 6,495 天有完整的後續一個月。
第一件事:標普 500 之後一個月,平均比平常高
| 標普 500 之後 | 油價單日跌 7% 以上 | 其他日子 |
|---|---|---|
| 隔天的平均報酬 | 0.25% | 0.03% |
| 五個交易日後的平均報酬 | 0.66% | 0.15% |
| 二十一個交易日後的平均報酬 | 2.32% | 0.62% |
| 二十一個交易日後的報酬中位數 | 2.09% | 1.23% |
| 二十一個交易日後賺錢的比例 | 75.00% | 63.57% |
| 五個交易日後 VIX 比事件當天低的比例 | 75.00% | 53.17% |
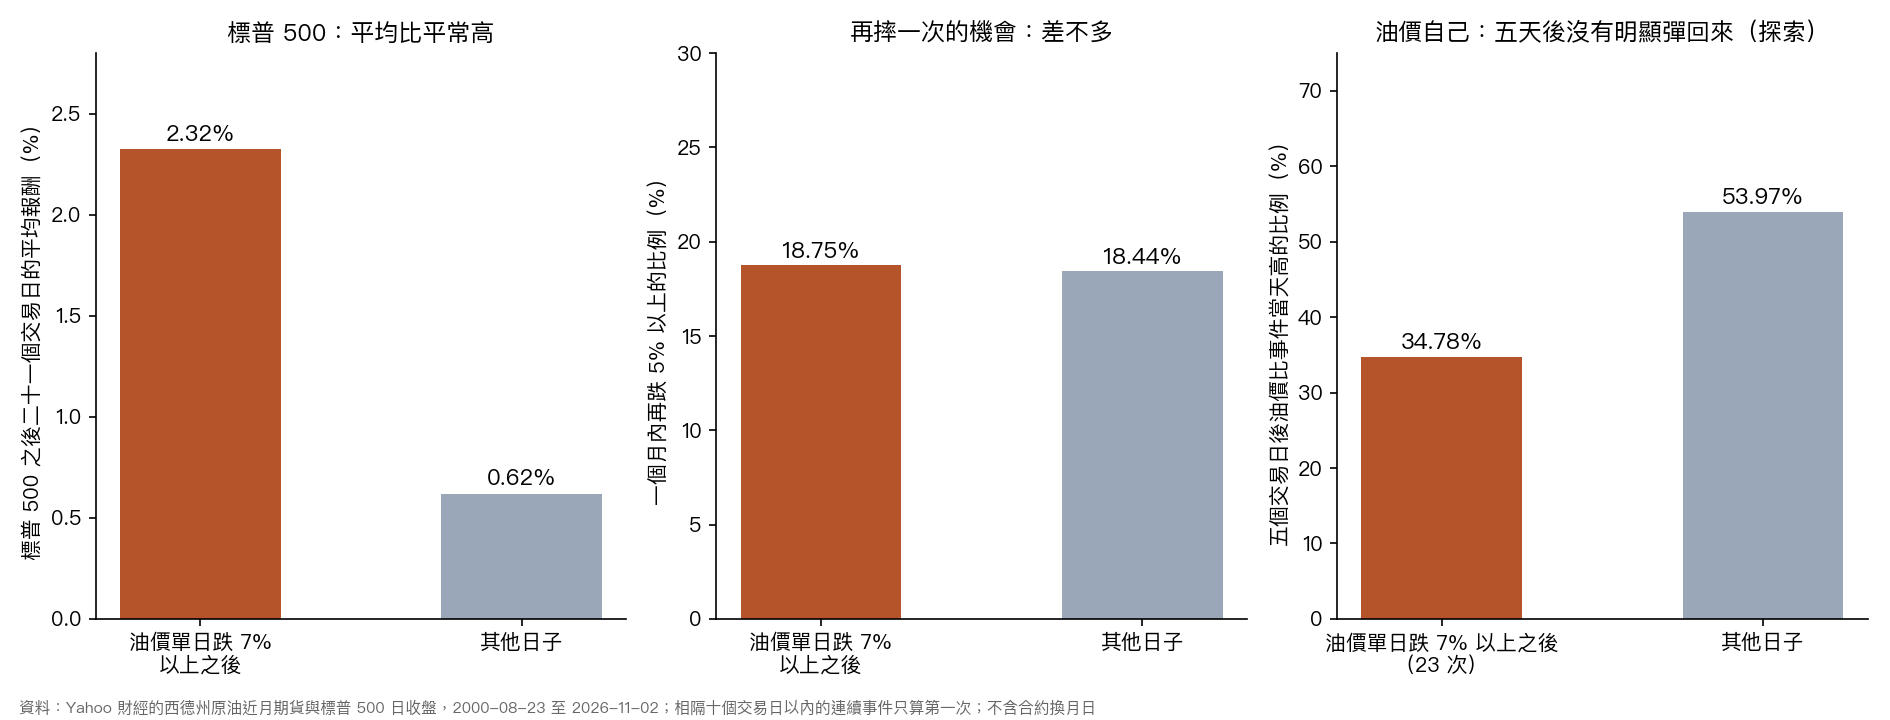
一個月後的平均報酬是 2.32% 對 0.62%。從其他日子裡隨機抽 32 天、重複 20,000 次,抽出來的平均比 2.32% 還高的機率是 0.015,在隨機抽樣裡很少見。相鄰事件的後續一個月會互相重疊,這個機率只能當參考。
33 次事件裡有 10 次落在二〇〇八、二〇〇九與二〇二〇年的暴跌年份,會不會是它們把平均拉高?拿掉這三年的事件,剩 23 次(22 次有完整後續):一個月後的平均報酬 2.79%,賺錢的比例 81.82%,方向沒有變。這一組是看完主要結果之後才切的,屬於探索。
十月二十一日那篇〈油價六天漲 12.86% 衝過一百美元、隔天又跌 1.80%〉量的是反方向:油價急漲之後,標普 500 二十個交易日的平均是 1.51%,全體交易日是 0.61%(38 次事件)。油價往哪個方向大動,之後一個月的標普平均都比平常高。兩篇的窗口差一天、事件的門檻不同,數字不能直接相減。
第二件事:再摔一次的機會,和平常差不多
平均比較高,再看最壞的情況。事件之後的一個月內,標普 500 從事件當天的收盤再往下跌 5% 以上的比例,是 18.75% (32 次裡有 6 次);其他日子是 18.44%(6,495 天裡有 1,198 天),約是 1.02 倍。隨機抽 32 天、重複 20,000 次,抽到比 18.75% 還高的機率是 0.558, 尾巴和平常沒有差別 。
換四種門檻再看一次:
| 門檻 | 獨立事件次數 | 事件之後一個月內再跌 5% 以上 | 其他日子 | 一個月後的平均報酬 | 其他日子 |
|---|---|---|---|---|---|
| 單日跌 5% 以上 | 69 | 17.65% | 18.20% | 1.56% | 0.62% |
| 單日跌 6% 以上 | 41 | 20.00% | 18.35% | 1.87% | 0.61% |
| 單日跌 8% 以上 | 20 | 25.00% | 18.46% | 1.69% | 0.63% |
| 單日跌 10% 以上 | 12 | 33.33% | 18.50% | 2.29% | 0.63% |
四種門檻下,一個月後的平均報酬都比對照組高。再跌 5% 以上的比例,門檻放寬到 5% 時比對照組低,其餘三種比較高,而且門檻越高比例越高。但門檻越高次數越少,最後一列只有 12 次,多一次或少一次,比例就差好幾個百分點,不能當成規律。
尾巴集中在暴跌年份。看事件之後一個月內最深的三次回檔:二〇二〇年三月六日(油價當天跌 10.07%)之後最深回檔 24.73%,二〇〇八年九月二十九日之後是 23.27%,二〇〇八年十一月五日之後是 21.03%。三次都落在疫情初期或金融風暴裡,股市本身就在崩,跟這次標普 500 只跌 0.51% 不是同一種日子。拿掉二〇〇八、二〇〇九、二〇二〇年的事件,一個月內再跌 5% 以上的比例是 9.09%(22 次裡有 2 次)。
這和七月那篇〈停火、油跌,股票就安全了嗎?〉的提醒一致:先分辨油為什麼跌。那篇引用的四月研究量到,155 次油價急跌之後,標普 500 的二十二日年化波動率平均增加 4.96 個百分點,但窗口含事件當天,同一篇也提醒不能直接當成因果。這篇用的尺不同:五個交易日後 VIX 比事件當天低的比例,事件之後是 75.00%,其他日子是 53.17%。兩把尺量的是不同的東西,不互相推翻。
第三件事(探索):油價自己,五天後也沒有明顯彈回來
這一節不在事先定義之內,而且有一個限制:近月連續期貨的價格窗口只要跨過換月日,就把兩張合約的價差算成報酬。所以只看五個交易日,而且只留沒有跨過換月日的窗口;二十一個交易日的窗口幾乎都會跨過換月,這裡不算。33 次事件裡,有 23 次留得下來。
| WTI 之後五個交易日 | 單日跌 7% 以上 | 其他日子 |
|---|---|---|
| 報酬中位數 | -0.83% | 0.43% |
| 比事件當天高的比例 | 34.78% | 53.97% |
23 次事件裡,五個交易日後油價比事件當天高的只有 8 次,比例 34.78% ;其他日子是 53.97%。從其他日子隨機抽 23 天、重複 20,000 次,抽到比例這麼低(含以下)的機率是 0.051,剛好在邊緣。
門檻換成單日跌 5%、6%、8%、10% 以上,同樣條件下油價五個交易日後比事件當天高的比例依序是 51.85%、50.00%、31.25%、30.00%,對照組是 53.88% 到 53.97%。方向都一樣;門檻在 5% 和 6% 時差距很小,8% 以上才拉開,次數也少很多。這一格是看到初步結果之後才加的抽樣,沒有為多重比較調整,只能當印象。
能源類股 ETF(XLE)二十一個交易日後的報酬,事件之後平均是 -1.37%、中位數是 -1.79%,其他日子平均是 0.73%、中位數是 0.89%。兩個數字都比其他日子低,這裡沒有另外檢定。
第四件事(探索):同一天股市怎麼回應
這一節也是探索。把 33 次事件,依標普 500 同一天是不是也下跌分成兩組:
| 標普 500 之後一個月 | 同一天也下跌 | 同一天上漲或持平 |
|---|---|---|
| 獨立事件次數(有完整後續一個月) | 23(22) | 10(10) |
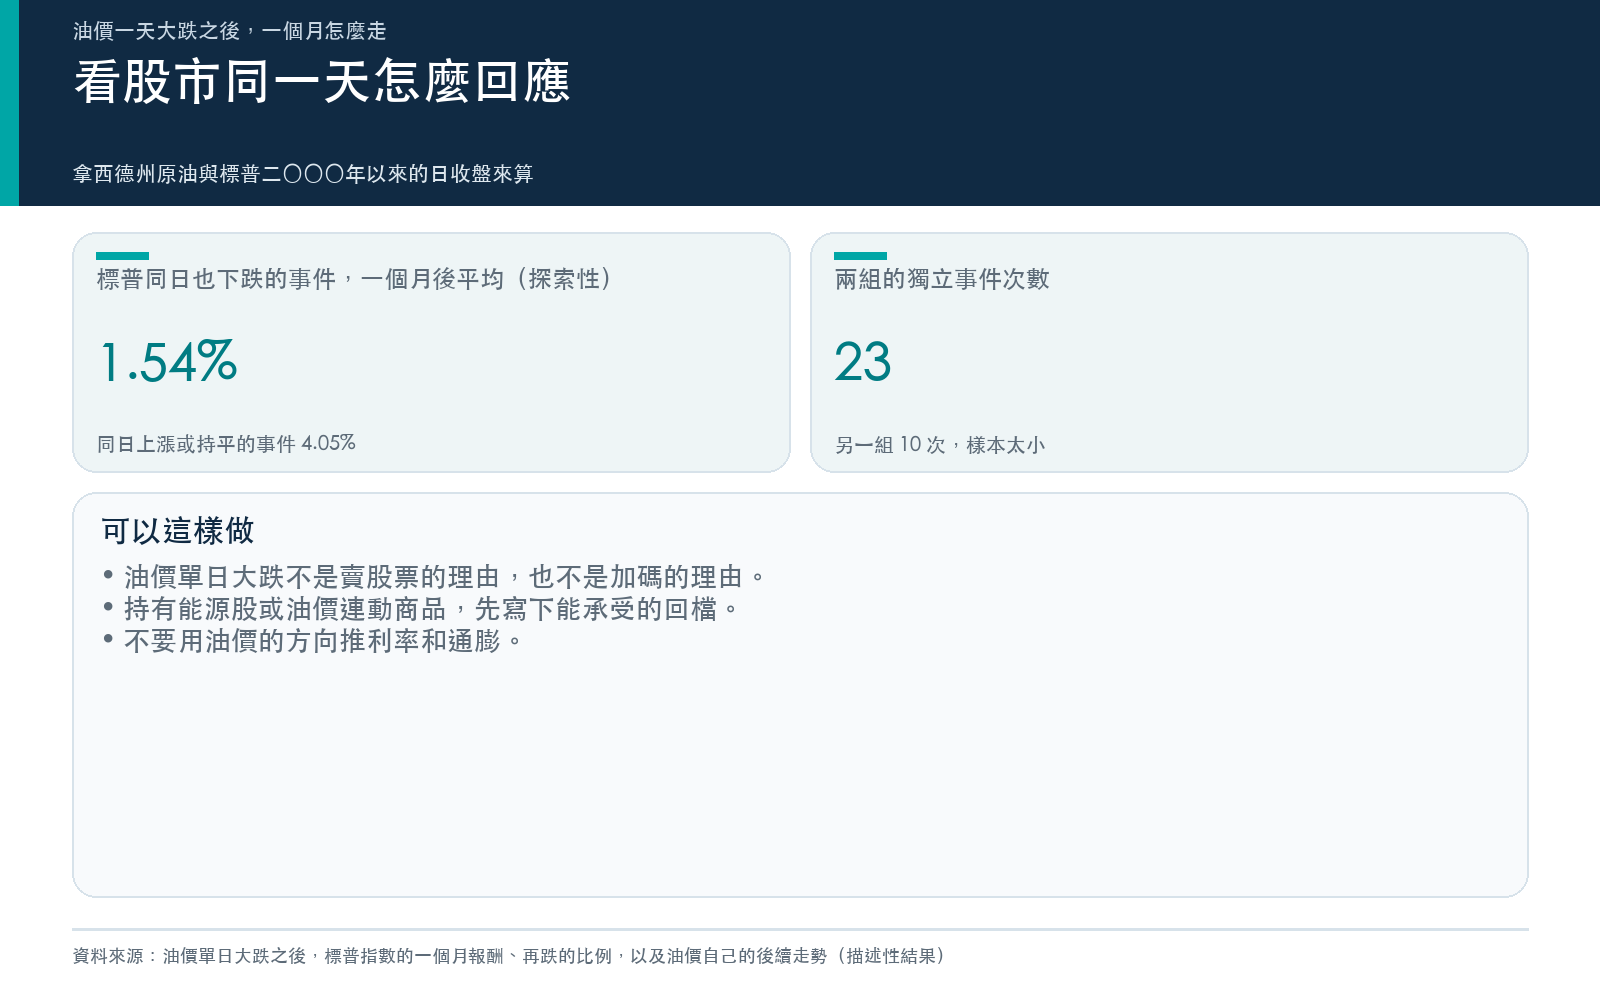
| 平均報酬 | 1.54% | 4.05% |
| 賺錢的比例 | 68.18% | 90.00% |
| 再跌 5% 以上的比例 | 22.73%(5 次) | 10.00%(1 次) |
十一月二日標普 500 同日下跌,屬於左欄。同一天股市也跟著跌的組,之後一個月的平均較低、再跌的機會較高;油價大跌那天股市反而上漲的組,之後一個月的平均較高。兩組的次數只有 23 和 10,這個差距能不能當成規律,樣本太小,不能下結論。
二〇二六年的油價大跌日,已經有 7 天,只比二〇二〇年的 14 天和二〇〇八年的 8 天少。十一月二日之前的 6 天裡,有 5 天標普 500 同日上漲或持平,之後一個月的平均報酬是 3.89%,6 次全部賺錢,再跌 5% 以上的有 1 次。這和二〇〇八到二〇〇九年、二〇二〇年那幾年股市同步崩跌的樣子不同。這 6 天擠在同一段時間,彼此高度重疊,只能當成這一年的背景。
油市恐慌指數升了,不等於市場在押油價還要跌
十一月二日 OVX 漲 7.20%,收 62.69。OVX 量的是選擇權對未來波動大小的定價,不分方向。有 OVX 資料的 52 個大跌日(二〇〇七年五月十日起),OVX 當天也上升的有 39 次,占 75.00%:油價大跌的日子,OVX 多半一起漲,這次不特別。
OVX 除以 VIX,十一月二日是 2.96。五月那篇〈石油市場嚇壞了,股票市場沒有〉量到,伊朗戰爭的危機期平均是 3.9,二〇二二年俄烏戰爭期是 2.2。七月十九日那篇〈股市在買「跌的保險」,油市在買「漲的保險」〉把選擇權的價目表攤開,當時油市往上的保險比往下的貴,和股市的偏斜相差 23.4 個波動點。OVX 的高低本身,看不出保費買在漲的一邊還是跌的一邊。
這把尺沒有量到的事
- 事件的門檻(7%、10 美元、21 個交易日、5%、10 個交易日)是看過十一月二日的數字之後取的整數,在算任何後續報酬之前就定下,沒有試了很多組合再挑;換門檻只報方向有沒有變。換月日的排除規則是後來才加的,原因和影響見前面「一把尺」。
- 「拿掉暴跌年份」、「標普同日是否下跌」的分組、二〇二六年那一段、OVX 那一段,以及油價自己五個交易日後那一格的抽樣,都是看完主要結果之後才加的,屬於探索,不在事先定義之內。
- 換月日只能按合約規則推算,沒有逐日對照現貨價格;規則可能漏掉資料來源實際換約的日子,也會排除真實的大跌日。油價的二十一個交易日窗口跨過換月,沒有報。布蘭特的連續合約也受換月影響,單日跌幅與市場報導的結算價跌幅對不上,所以只用 WTI。
- 標普 500 用的是價格指數,不含股息;沒有量台股。台股週二的反應是另一回事。
- 事件裡有 10 次落在二〇〇八、二〇〇九與二〇二〇年,那幾年股市也在大跌;二〇二六年的大跌日,股市多半同日上漲。33 次不是同一種日子。
- 九月二十四日、十月二十一日幾篇用不同的樣本期間、窗口與門檻,數字不能直接加在一起;表裡逐一標了出處。
現在可以這樣做
- 不要把油價單日大跌當成賣股票的理由。 事件之後一個月,標普 500 的平均是 2.32%,對照 0.62%,再跌 5% 以上的比例是 18.75% 對 18.44%。要不要動,看的是股票占整體資產的比重。
- 也不要把它當成加碼的理由。 平均較高的結果來自 32 次事件,相鄰事件的窗口重疊,同一天股市也在下跌的那一組平均只有 1.54%(探索性結果)。
- 持有能源股或跟油價連動的商品,先寫下能承受的回檔。 事件之後五個交易日,油價比事件當天高的比例是 34.78%(探索性,剛好在邊緣);能源股 ETF 一個月後的平均也比其他日子低。等著馬上彈回來,沒有歷史上的把握。
- 不要用油價跌的幅度去推利率會退多少,也不要用油市的波動去猜隔天的股市波動。 九月那篇〈油價連跌五天、十年期殖利率卻幾乎沒動〉量到,油價五天跌 10.62%,十年期美債殖利率只少了 2.8 個基點。七月那篇〈原油狂飆狂跌,股市波動真的會跟著抖嗎?〉用 4103 天的資料量到,油市的波動預測不了隔天的股市波動,p 值 0.86。
本期精選
- 油價暴跌才是最危險的信號,數據顛覆你對石油的直覺
- 石油市場嚇壞了,股票市場沒有:OVX 120 與 VIX 17 說的兩個故事
- 迷思實驗室|原油狂飆狂跌,股市波動真的會跟著抖嗎?
- 停火、油跌,股票就安全了嗎?用「油震斷鏈圖」逐段驗一次
- 股市在買「跌的保險」,油市在買「漲的保險」:同一天的選擇權帳單,差了 23 個波動點
- 油價連跌五天、十年期殖利率卻幾乎沒動:「油跌所以通膨退、債券又能護股」這條鏈,第二環只接上一小段
- 油價六天漲 12.86% 衝過一百美元、隔天又跌 1.80%:抱著股票的人,這一個月該盯的不是油
資料與方法
- 資料:Yahoo 財經的西德州原油近月期貨、標普 500、能源類股 ETF(XLE)、VIX 與 OVX 日收盤,2000-08-23 至 2026-11-02(OVX 自 2007-05-10 起)。
- 事件:WTI 單日跌幅至少 7%,且前一天收盤至少 10 美元,不含合約換月日;相隔 10 個交易日以內只算第一次。對照:其他所有交易日。
- 檢定:從對照日子隨機抽同樣的天數、不放回,重複 20,000 次,種子 20261103;機率是單側。相鄰事件的後續窗口重疊,機率只當參考。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊