台積電發、鴻海收:台股的波動是有方向的
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你手上那檔股票今天特別會跳。有多少是它自己的事?
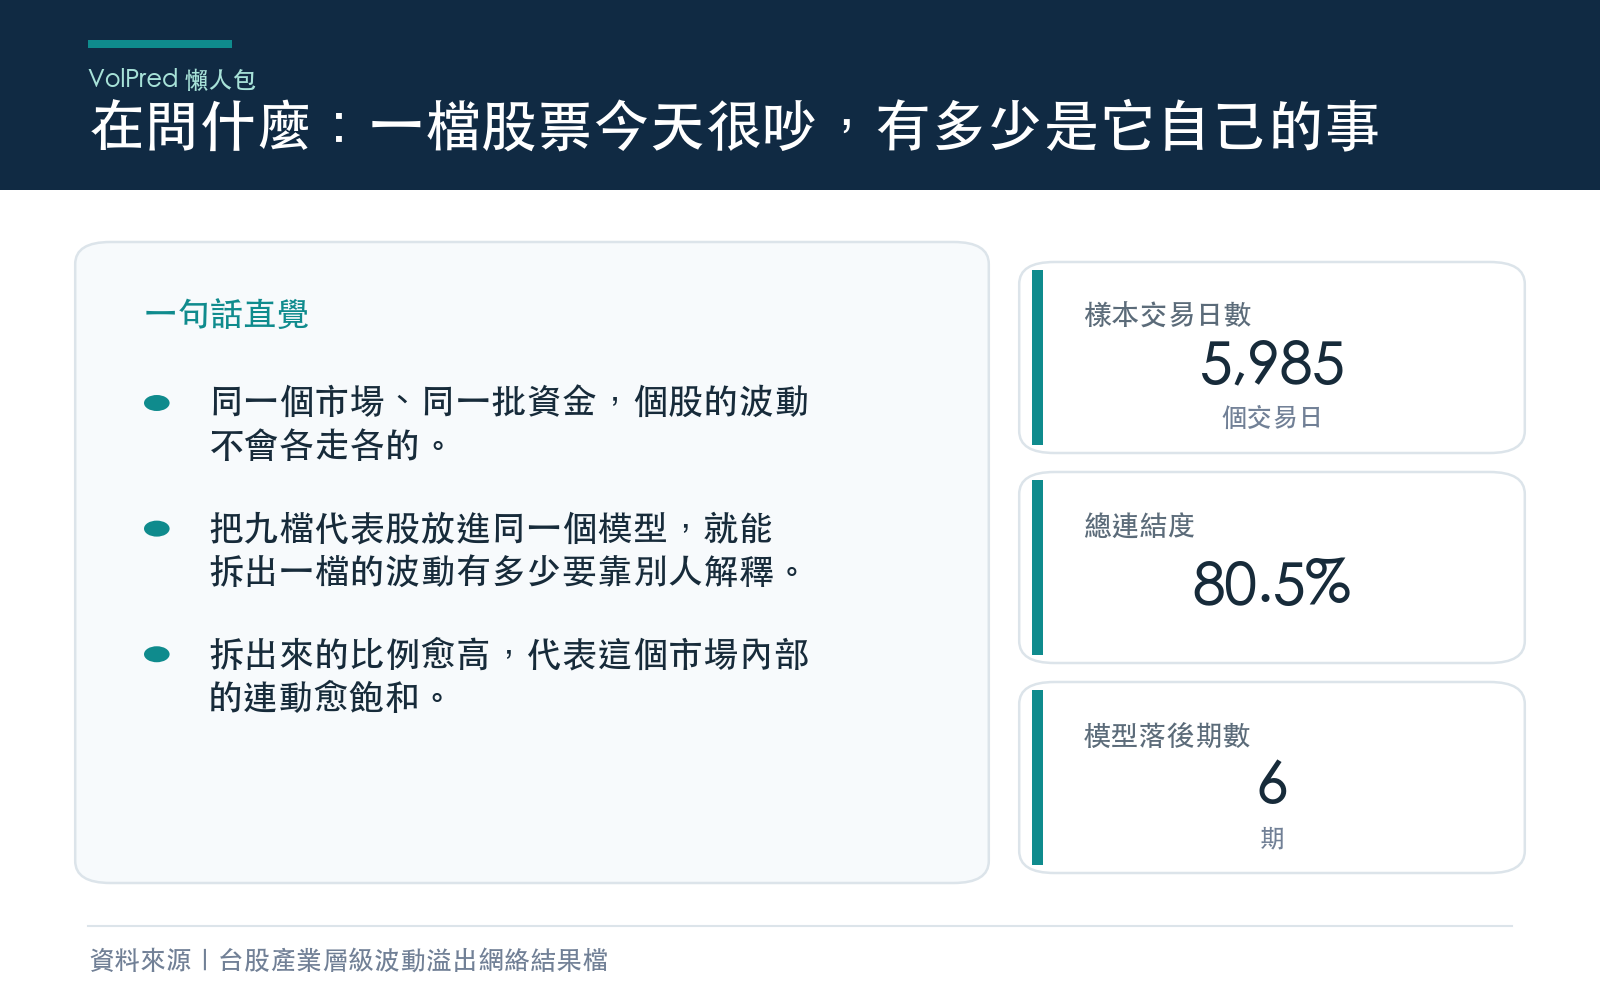
這個問題聽起來像哲學題,其實可以量。做法是把九檔台股代表股的每日波動放在一起,問:某一檔未來的波動,用它自己的過去能解釋多少、要靠別人的過去才解釋得掉的又有多少。我們用 2002 年 5 月到 2026 年 7 月、共 5985 個交易日的資料跑了一遍。
答案是: 大部分都不是它自己的事。
八成來自別人
九檔加總起來的連結度是 80.5%。換句話說,單獨一檔股票未來波動的不確定性,平均只有兩成能用它自己的歷史解釋,另外八成得看其他八檔在做什麼。逐檔看,這個「靠別人」的比例從鴻海的 78.7% 到台積電的 82.6%,沒有一檔低於四分之三。
這個數字本身不算意外,同一個市場、同一批資金、同一個交易時段,本來就該高度連動。有意思的是下一個問題:這些連動 有方向嗎 ?
誰在發,誰在收
有方向,而且方向跟一般的產業分類對不太上。
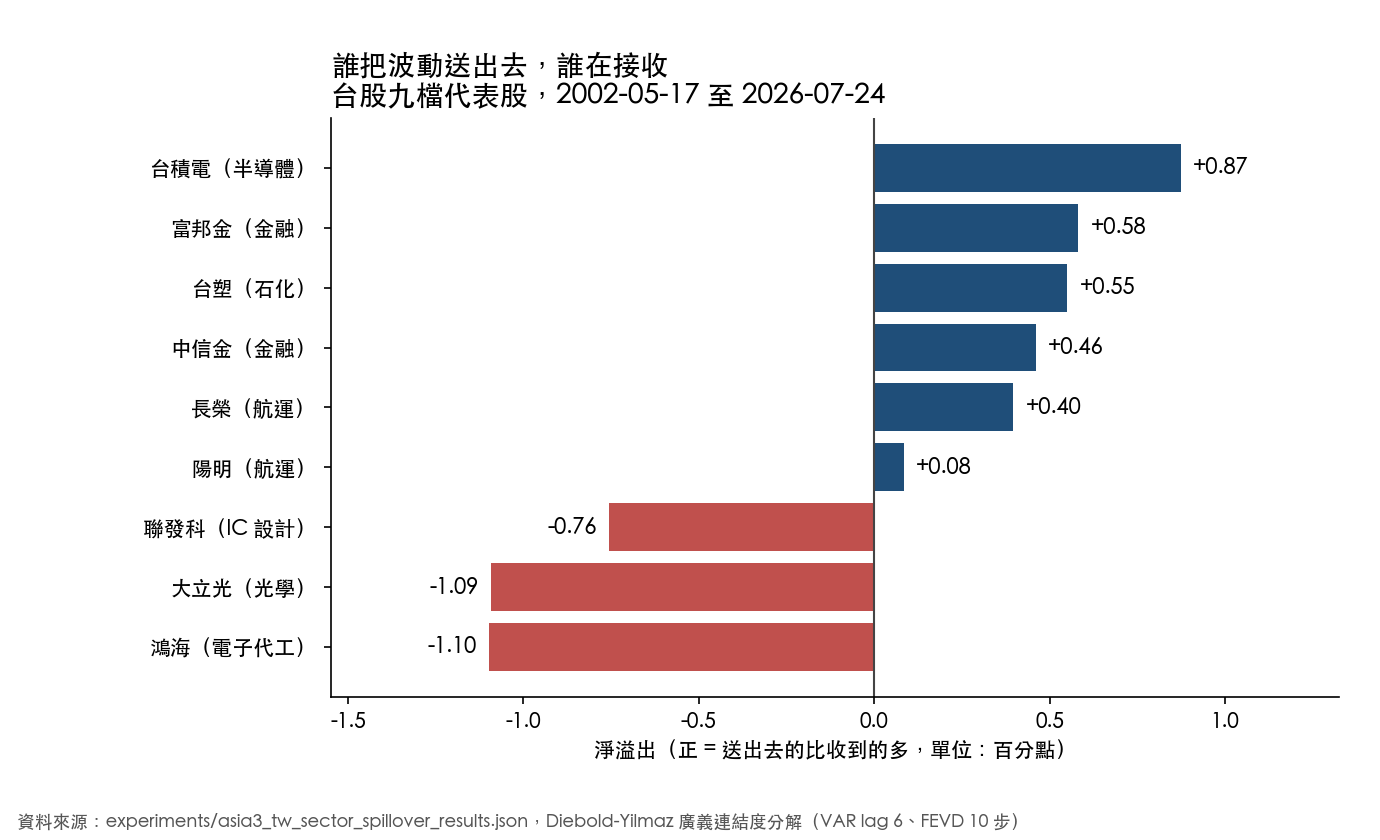
把每一檔「送出去的影響」減掉「收進來的影響」,得到淨值。正的是淨發送者,負的是淨接收者:
| 個股 | 淨溢出(百分點) | 角色 |
|---|---|---|
| 台積電(半導體) | +0.87 | 發送 |
| 富邦金(金融) | +0.58 | 發送 |
| 台塑(石化) | +0.55 | 發送 |
| 中信金(金融) | +0.46 | 發送 |
| 長榮(航運) | +0.40 | 發送 |
| 陽明(航運) | +0.08 | 發送 |
| 聯發科(IC 設計) | -0.76 | 接收 |
| 大立光(光學) | -1.09 | 接收 |
| 鴻海(電子代工) | -1.10 | 接收 |
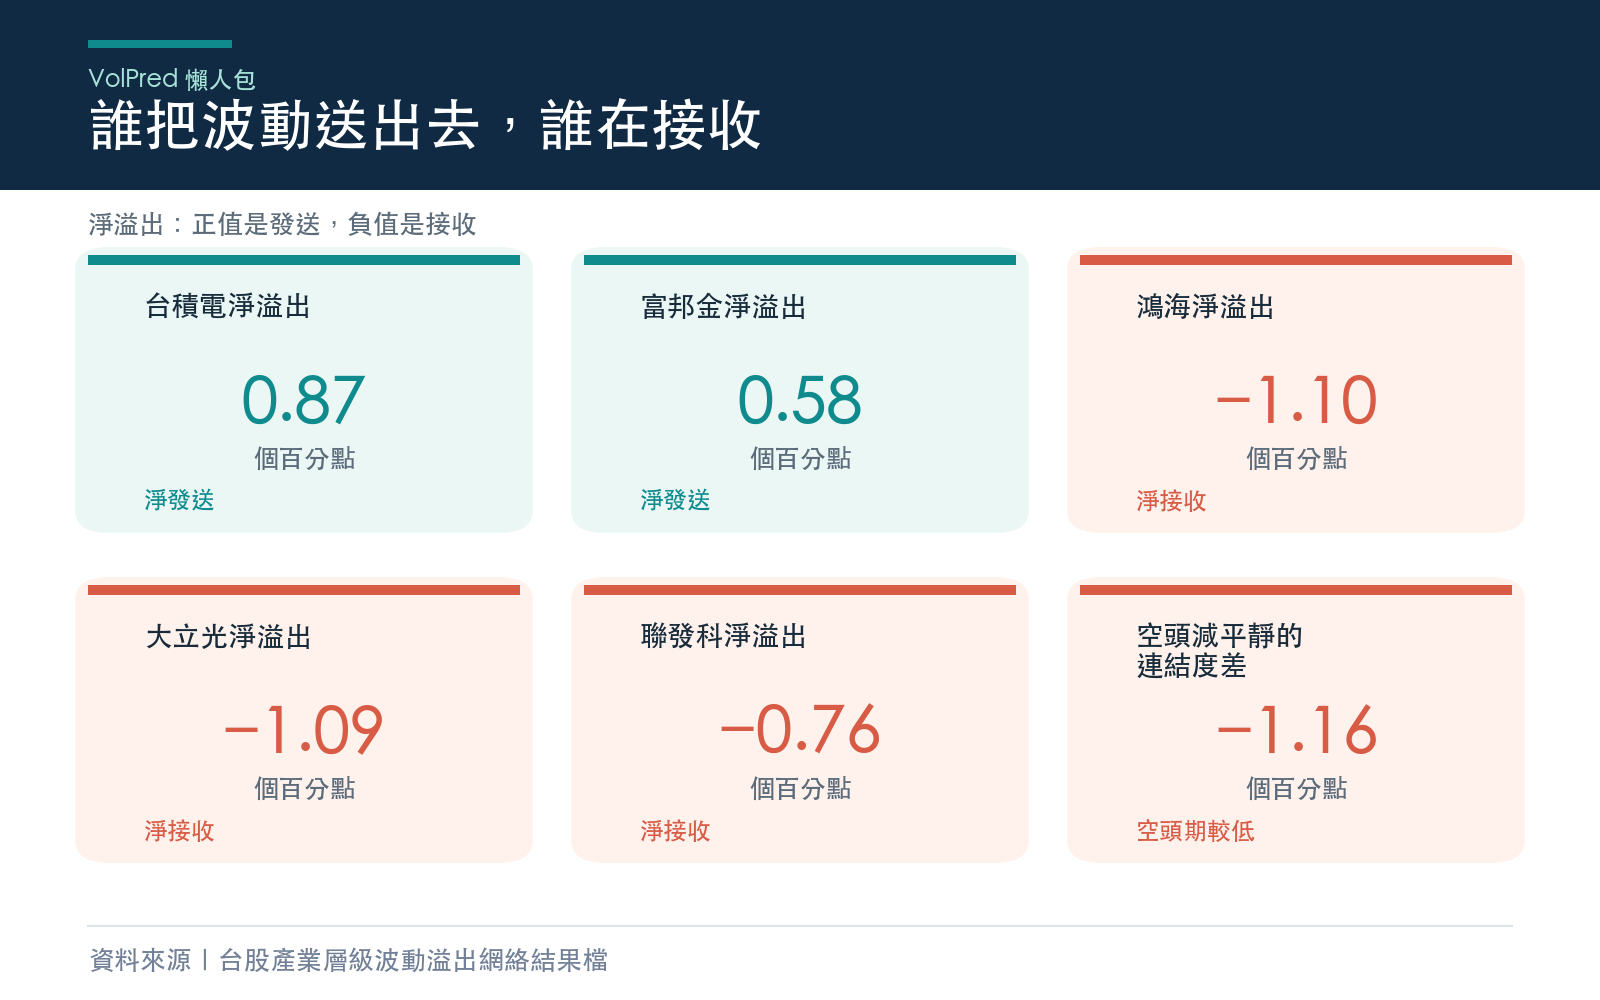
台積電是最大的發送者,這大概符合多數人的預期。真正值得停一下的是另一端: 三個最大的接收者,鴻海、大立光、聯發科,全部都是電子股。
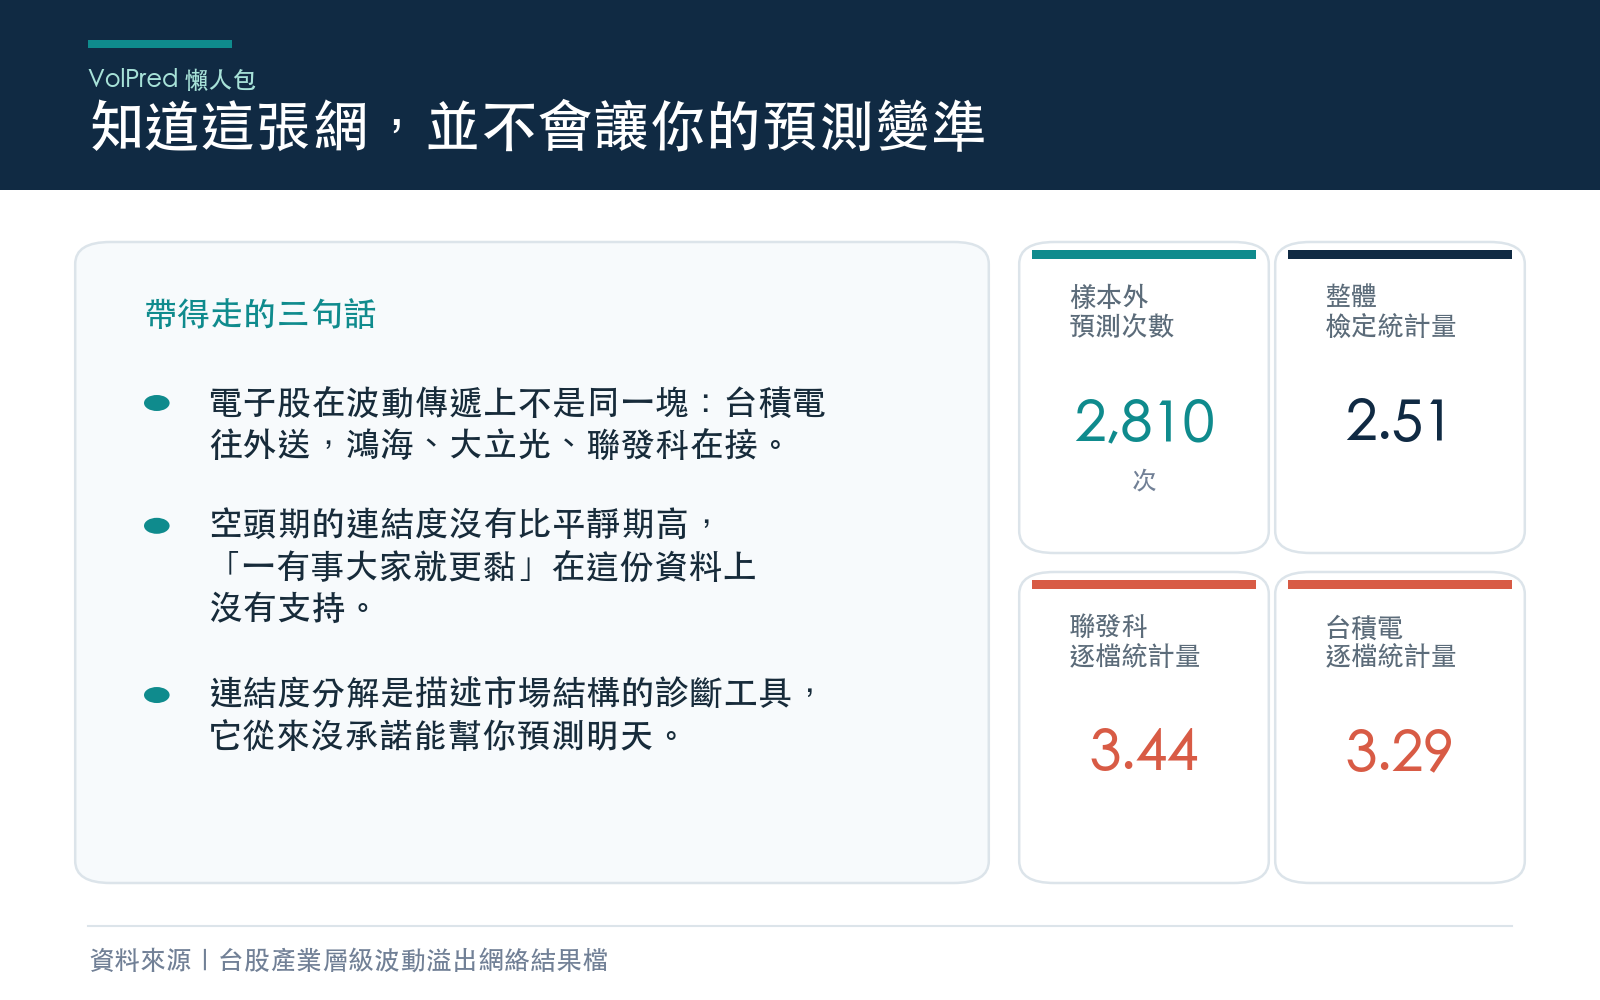
也就是說,「電子股」在波動傳遞上根本不是同一塊。台積電往外送,同產業鏈上的另外三檔在接。你如果因為它們都被歸在電子而以為它們同進同出,那張分類表在這件事上幫不了你。反倒是金融兩檔和石化,在傳遞結構裡跟台積電站在同一側。
那空頭來的時候呢
直覺會說:跌的時候大家一起跌,連結度應該飆高。
資料不同意。把 2008 金融海嘯、2011 歐債、2015 中國股災、2018 第四季、2020 疫情、2022 熊市這幾段標出來,空頭期間的平均連結度是 61.7%,平靜期是 62.9%——空頭反而 低了 1.16 個百分點 。
這裡要誠實講清楚:這是把長短不一的幾次危機平均起來的結果,不同危機的形狀差很多,單一個數字會掩蓋差異。能講的只有一句保守的話,「市場一有事,連動就明顯更緊」這個說法,在這份資料上沒有得到支持。
最後一問:知道這張網,能幫你預測嗎
網絡圖很好看。但好看跟有用是兩件事,所以我們直接測。
做法是拿兩個模型比:一個只看自己的過去,一個同時看整張網、九檔互相餵資料。從 2015 年初開始每天做一次隔日波動預測,一共 2810 次,然後比誰的誤差小。
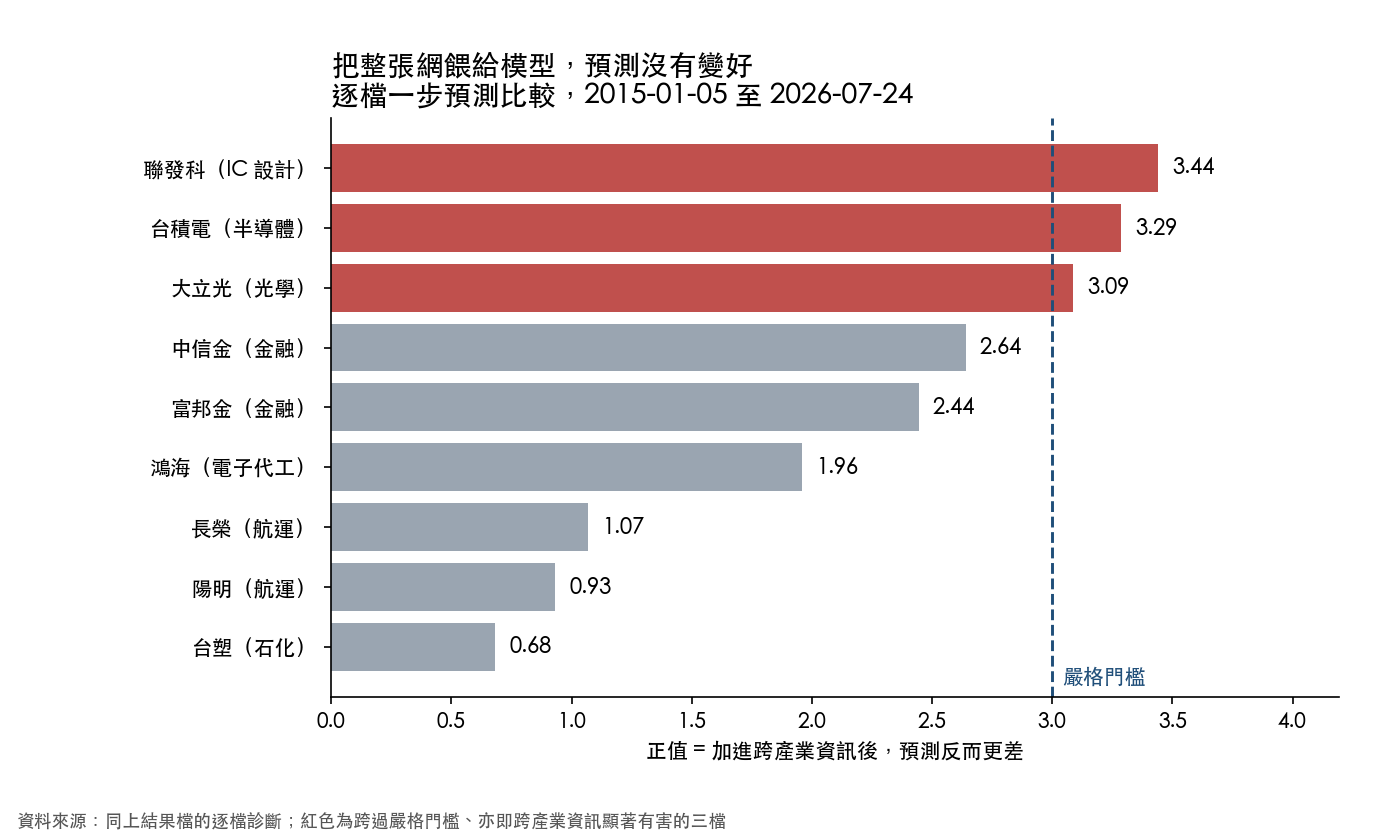
結果是 沒有幫助 。整體的檢定統計量是 2.51,方向代表看整張網的那個模型誤差 比較大 ,而不是比較小。
逐檔拆開更明白:九檔沒有一檔因為加了跨產業資訊而變好。其中聯發科(3.44)、台積電(3.29)、大立光(3.09)三檔跨過了嚴格門檻,對這三檔權值股,把別人的波動餵進去是 顯著有害 的。它們自己的波動夠黏,多出來的資訊只是雜訊。
這是個 null 結果,我們照實寫。連結度分解本來就是 描述性的診斷工具 ,它告訴你這個市場的結構長什麼樣;它從來沒承諾要幫你預測明天。把診斷工具當預測工具用,就是這張表在提醒的事。
這份結果的邊界在哪
- 波動是用每天的最高最低價估出來的(Garman-Klass),不是用盤中逐筆資料算的已實現波動。粗一點,但對除權息造成的跳空免疫。
- 九檔代表九個產業,其中金融和航運各兩檔、其餘各一檔。這是 代表性 取樣,不是完整的產業普查。
- 連結度衡量的是預測誤差變異的分解,是網絡中心性的診斷, 不等於因果 。哪一檔「造成」哪一檔波動,這份資料沒有回答,也沒有打算回答。
- VAR 的落後期數是 6 期,由全樣本準則選定。兩個模型共用同一個落後期數,比較是公平的。
一句話
台股內部的波動高度連動,而且有方向:台積電、金融、石化在送,鴻海、大立光、聯發科在收,電子股不是一塊鐵板。但知道這張網,並不會讓你的隔日波動預測變準,對幾檔權值股還會變差。
資料來源
- 實驗與結果檔:
experiments/asia3_tw_sector_spillover/asia3_tw_sector_spillover_results.json(seed 42,網路存取關閉,資料已隨實驗封存為 parquet) - 價格資料:台灣證券交易所上市九檔代表股日 OHLC,2002-05-17 至 2026-07-24
- 方法文獻:Diebold & Yilmaz (2012, 2014) 連結度框架;Pesaran & Shin (1998) 廣義脈衝響應;Garman & Klass (1980) 區間波動估計
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊