進場時機看起來差很多,拆開來看差的其實是別的東西
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
先看一個會讓人心跳加速的數字。
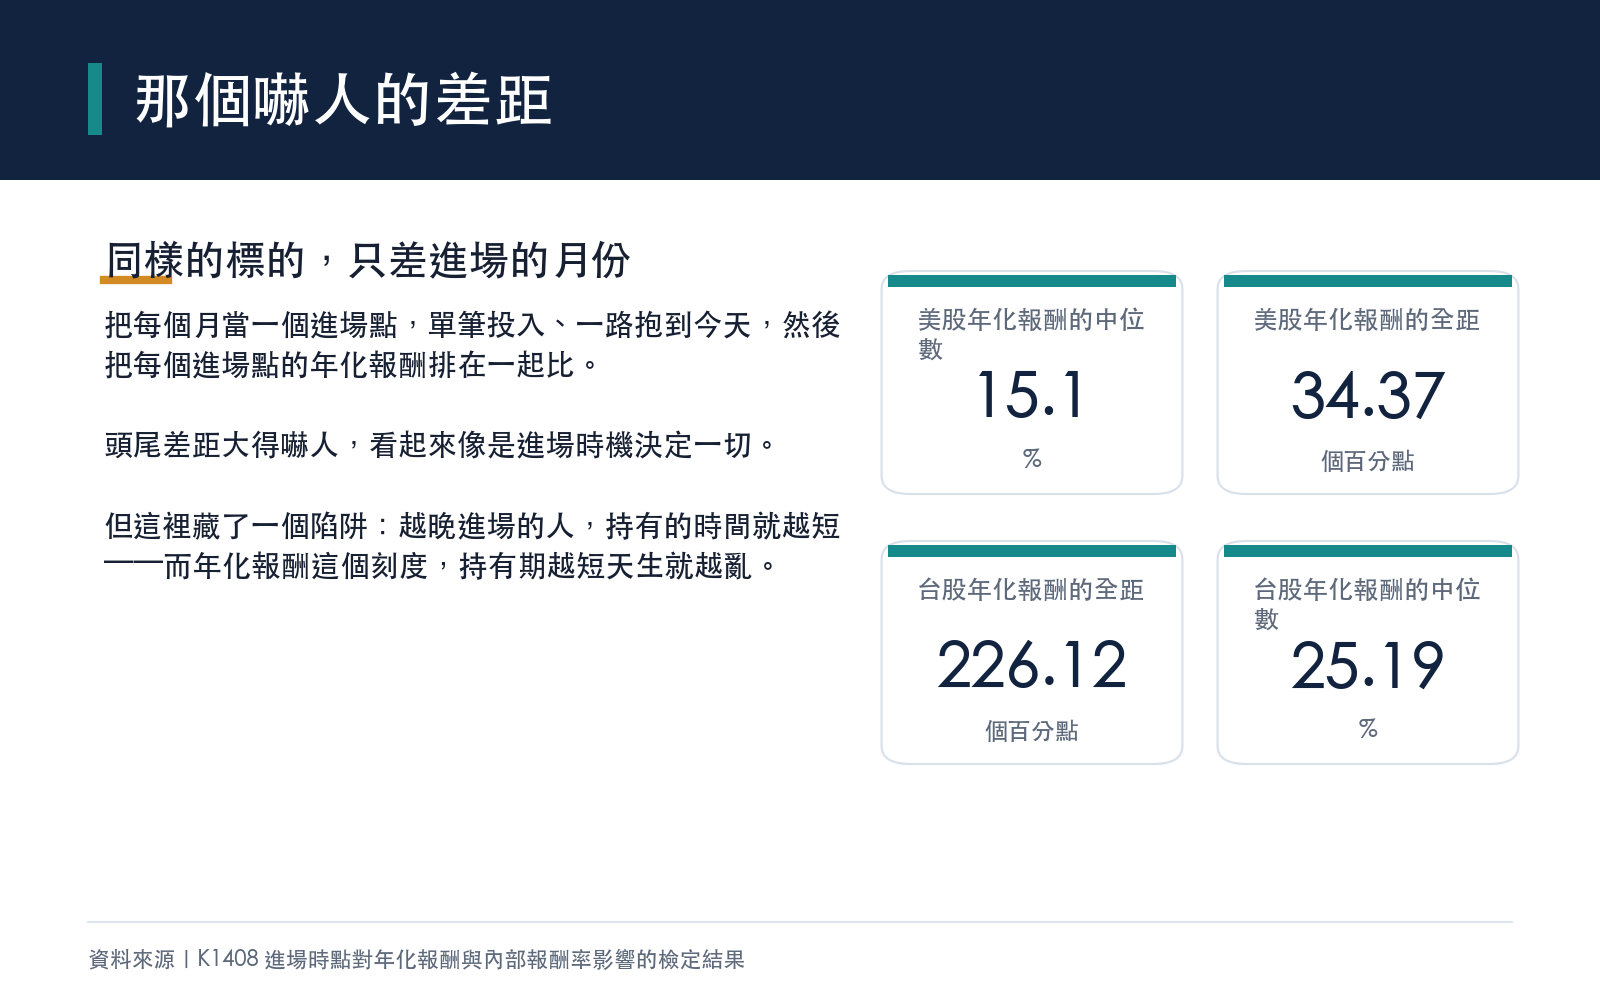
同樣是買美股大盤 SPY,什麼都不做,只是進場的月份不一樣,把每個月當一個進場點,一路持有到今天,最後拿到的年化報酬,最低的是 10.86%,最高的是 45.23%。中位數落在 15.1%,但頭尾差了 34.37 個百分點。
台股 0050 那張表更誇張:年化報酬從 6.72% 到 232.84% 都有。
如果你只看到這裡,結論很好寫: 進場時機決定一切,選錯月份就輸了。
我差點就這樣寫了。後來去拆這個數字,發現不是。
這個測試在做什麼
做法很直白。從資料的第一天開始,每隔一個月設一個進場點,每個進場點都單筆投入、然後一路抱到資料的最後一天。SPY 的資料是 2005-01-03 到 2026-05-29,0050 是 2009-01-02 到 2026-05-28。
然後把每個進場點的年化報酬算出來,排在一起比。
這裡有一個陷阱,而它正是整篇文章的關鍵: 越晚進場的人,持有的時間就越短。 2005 年進場的人抱了二十年,2025 年底進場的人只抱了幾個月。把這兩種人的「年化報酬」放在同一張表上比,比的根本不只是進場時機。
年化報酬有一個性質:持有期越短,它的波動就越大。抱三個月賺 8%,年化出來會是三十幾趴;同樣賺 8% 但抱五年,年化只有一點五趴左右。所以短持有期的年化報酬天生就會又高又亂,那不是本事,是刻度問題。
把持有長度切開來看
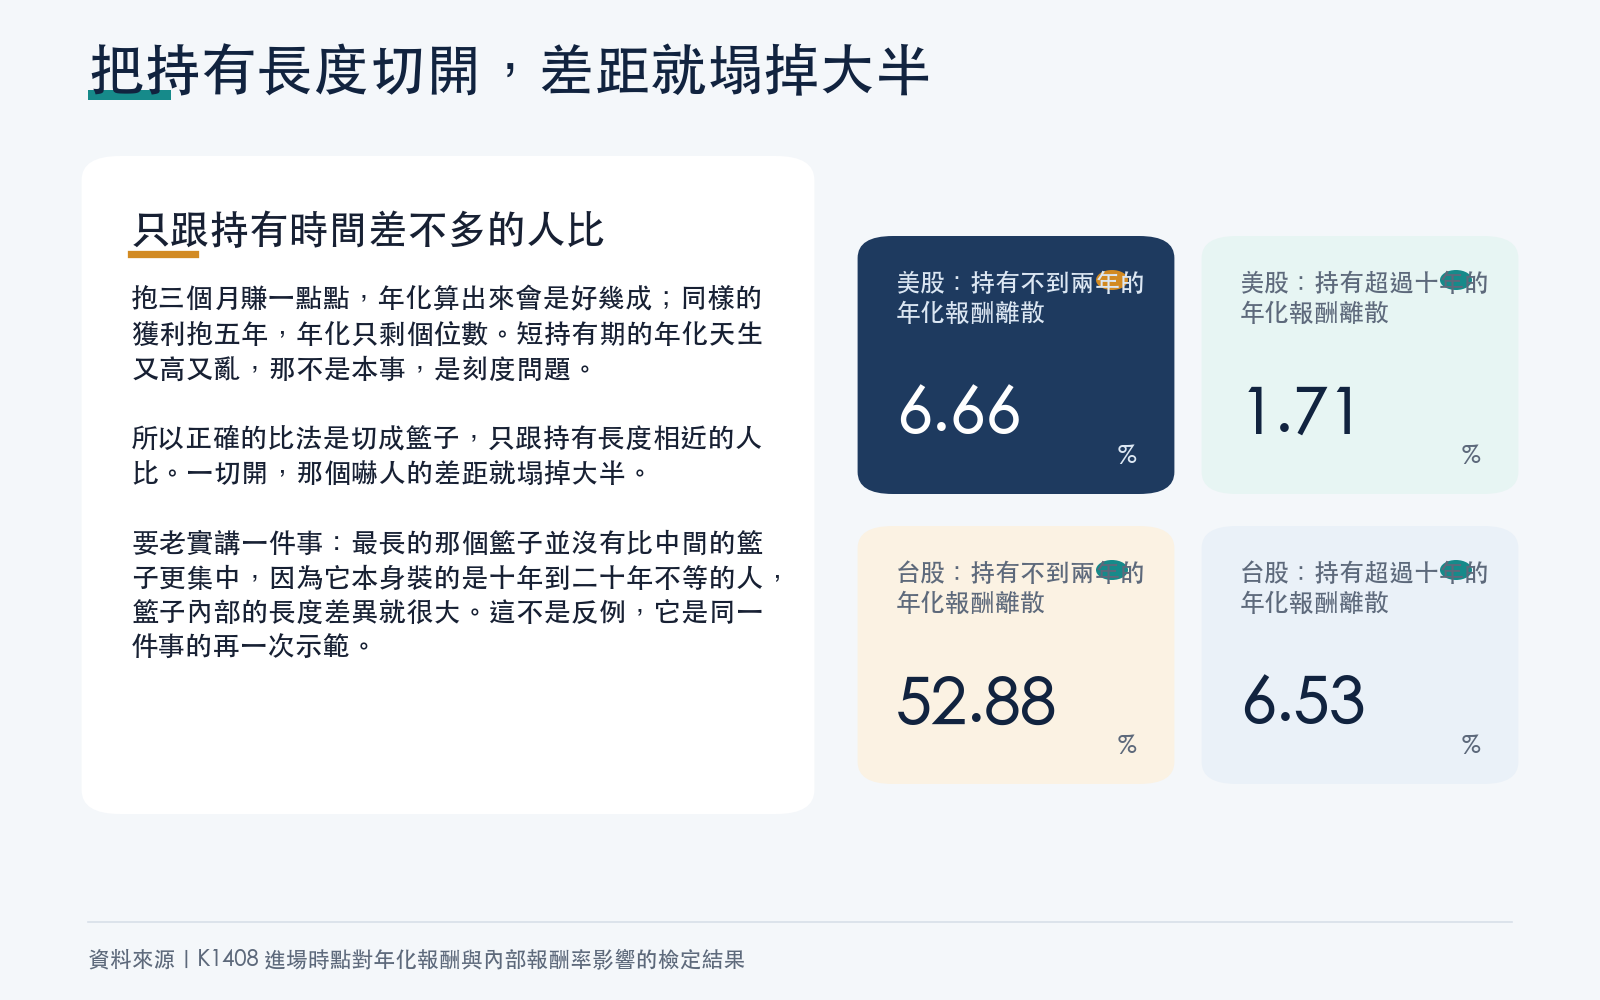
所以正確的比法是:只跟持有時間差不多的人比。
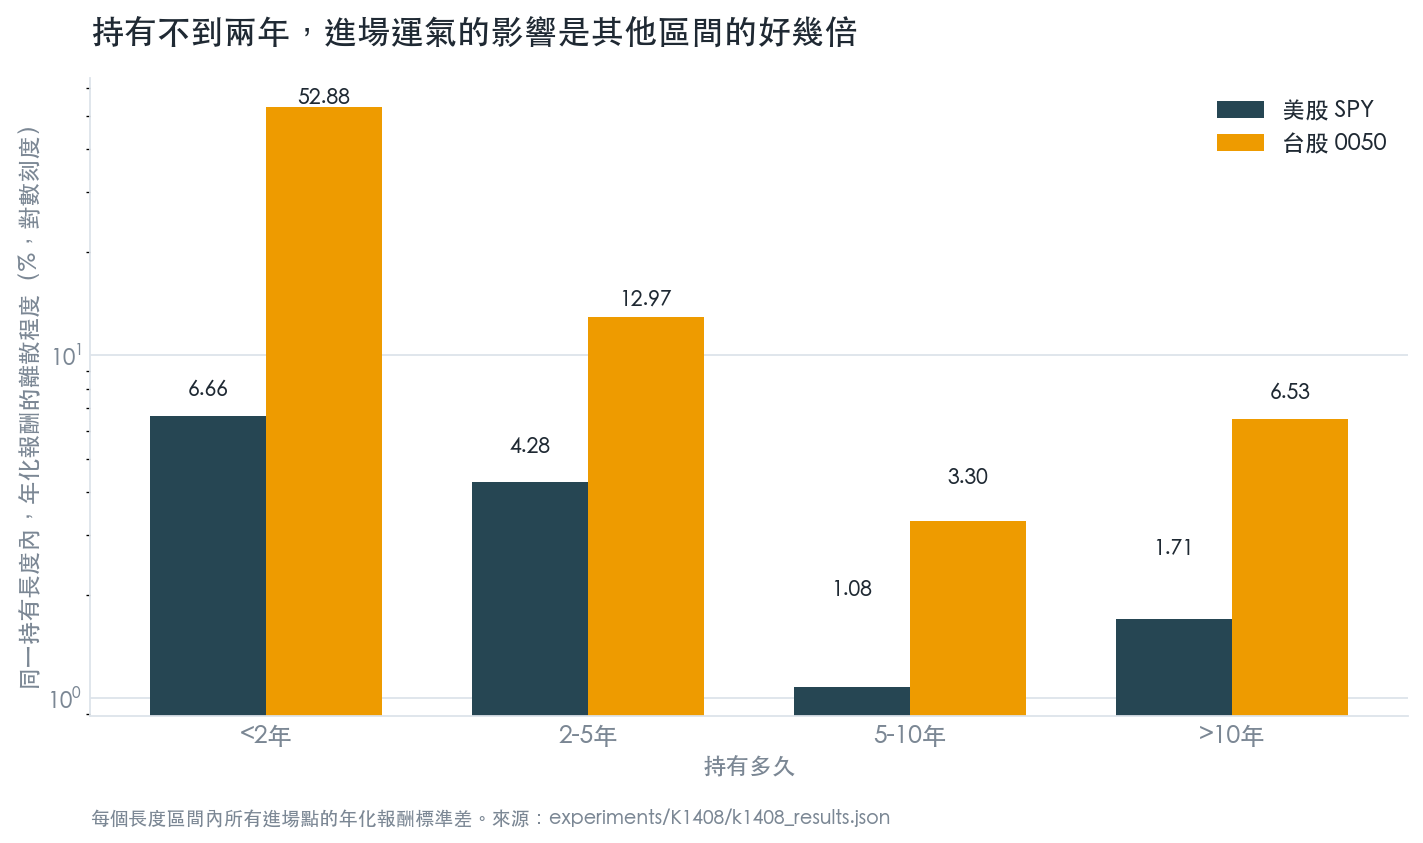
| 持有多久 | SPY 的年化報酬離散 | 0050 的年化報酬離散 |
|---|---|---|
| 不到 2 年 | 6.66% | 52.88% |
| 2 到 5 年 | 4.28% | 12.97% |
| 5 到 10 年 | 1.08% | 3.30% |
| 超過 10 年 | 1.71% | 6.53% |
一切開來,那個嚇人的差距就塌掉大半。
持有不到兩年的人,彼此之間的年化報酬離散是 6.66%——確實很大。但持有五到十年的人,離散只剩 1.08%。同樣一批進場點,換一個持有長度來看,運氣的影響差了好幾倍。
有一個地方要老實講:超過十年那一格(SPY 是 1.71%)並沒有比五到十年更小。原因不神秘,「超過十年」這個籃子本身裝的是十年到二十一年的人,籃子內部的持有長度差異就很大。所以它不是反例,它只是同一件事的再一次示範: 離散來自長度差異。
那「選對月份」到底有沒有用
前面說的是「持有長度」造成的差異。真正該問的問題是:把持有長度扣掉以後,還剩下什麼?如果某些月份進場真的比較好,扣掉長度以後應該還看得到。
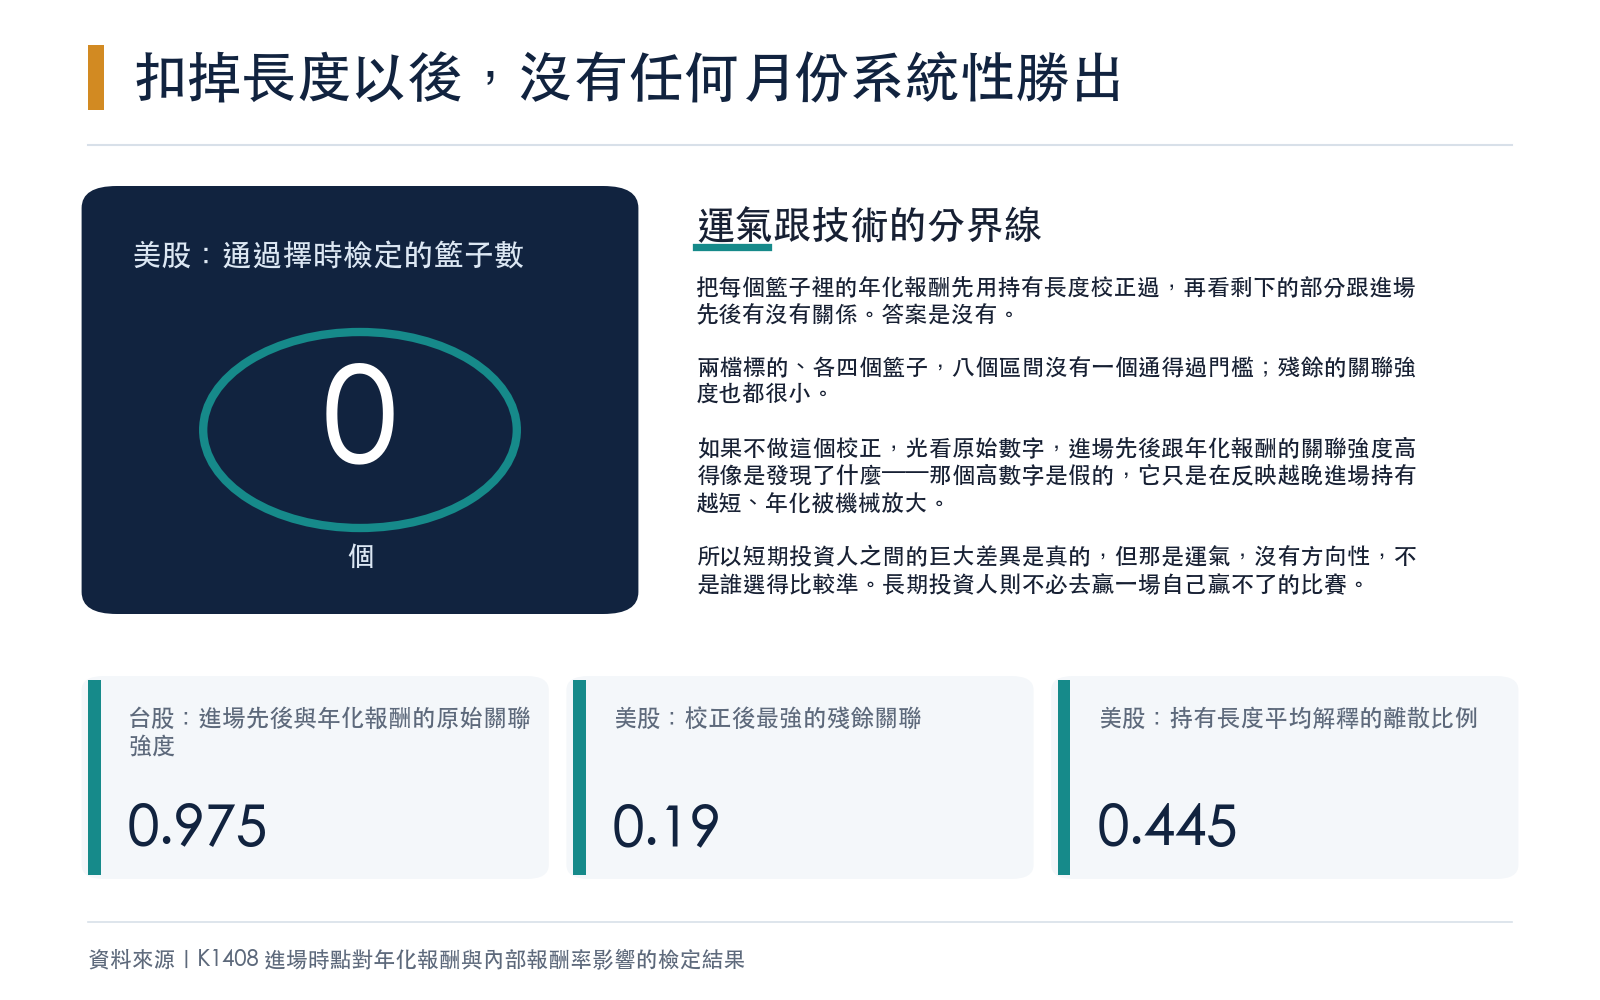
所以把每個籃子裡的年化報酬先用持有長度校正過,再看剩下的部分跟「進場的先後順序」有沒有關係。
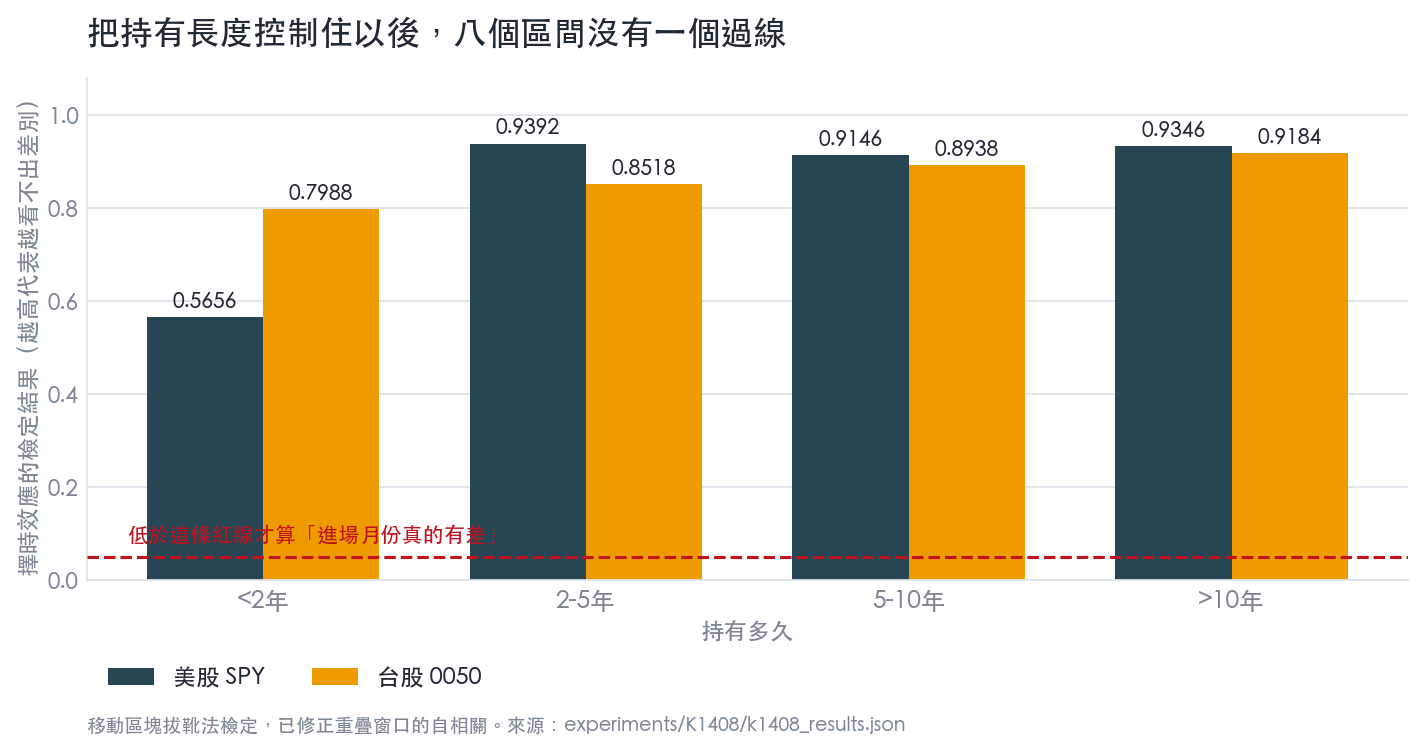
沒有關係。
兩檔標的、各四個籃子,總共八個區間, 沒有一個 通得過檢定門檻。最接近的一個是 SPY 持有不到兩年那格,檢定結果 0.5656——離門檻還很遠。剩下的七個都在 0.79 以上,也就是說看起來就跟隨機沒兩樣。
殘餘的關聯強度也很小:SPY 最強的一個只有 0.19,0050 只有 0.068。
順帶一提,如果不做這個校正,光看原始數字,SPY 的進場先後跟年化報酬的關聯強度是 0.8,0050 是 0.975——高得像是發現了什麼。那個高數字是假的,它只是在反映「越晚進場持有越短、年化被機械放大」這件事。這正是為什麼一定要先把長度扣掉。
所以呢
三句話。
第一,你看到的「進場時機差很多」,大部分是持有長度造成的刻度效應,不是時機本身。 持有長度在各籃子裡平均解釋了 SPY 0.445、0050 0.789 的離散。
第二,扣掉長度以後,沒有任何進場月份系統性勝出。 八個區間零個通過。這不是「效果很小」,是「看不出來有效果」。
第三,短期的巨大離散是真的,但那是運氣,不是可重複的優劣。 持有不到兩年的人之間確實差很多——0050 那格離散是 52.88%——但那個差異沒有方向性,不是誰選得比較準。
對長期投資的人來說,這是個好消息:你不需要贏一場你贏不了的比賽。對想靠挑月份取勝的人來說,這份資料裡沒有那個東西。
這篇沒有回答的
要講清楚邊界。
這裡測的是「單筆投入、抱到最後」這一種最單純的做法,而且進場點是每個月機械地設一個,不是根據任何訊號來選。所以這篇能說的是「隨便挑月份沒有系統性優劣」,不能說「所有擇時方法都沒用」,一個帶訊號的策略是另一個問題,要另外測。
第二,只有兩檔標的、各不到二十年的資料。籃子切下去之後,最短的那一格只有二十幾個進場點。結論的方向很清楚,但別把它當成放諸四海的定律。
第三,這裡比的是年化報酬的離散,不是你實際會不會抱得住。抱二十年這件事在試算表上是一行公式,在真實人生裡不是。
資料與可複製性 :SPY 資料期間 2005-01-03 至 2026-05-29,0050 為 2009-01-02 至 2026-05-28;價格來自 Yahoo Finance;進場點為每二十一個交易日一個,每個進場點持有到資料末日;擇時檢定採移動區塊拔靴法(區塊長度十二個進場點、重抽一萬次)以修正重疊窗口造成的自相關;隨機種子 20260530。完整結果檔在 experiments/K1408/k1408_results.json。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊