K1924:點陣圖分歧能排序次季長債波動嗎?先處理預測期限與零下限,五十五次公布也只檢得出強關聯
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
做存續期間風險管理的人常想找一個「下一季利率波動會變大」的事前訊號。聯準會經濟預測摘要(SEP)的點陣圖是一個自然的候選:官員對政策利率路徑的看法越分歧,市場越難定價,長天期公債的波動也許就越大。這篇回答的問題是: 點陣圖的分歧程度,能不能排序下一季 TLT 的已實現波動?
預註冊的答案是沒有證據。本文的重點是這個答案的邊界。要把點陣圖分歧當成訊號,必須先處理兩個構造問題。處理完之後,這個樣本只檢得出很強的關聯。另外,序列相依會讓假設觀測獨立的 p 值系統性地偏小。
設計
- 點陣圖 :federalreserve.gov 的 SEP 點位表,預期 59 頁,抓到 58 頁,缺 2012-12-12 一頁,未以代用頁補入。
- 分歧 :由各利率區間的人數推出點位的樣本標準差(SD)。這是代理,不是逐位官員的原始點位。2014 年 6 月以前的列距是 0.25 個百分點,之後是 0.125;兩者統一到 0.25 個百分點的格點上。
- 兩個假說 :H1 用「次一曆年底」欄的分歧;H2 用長期欄的分歧。
- 次季波動 :SEP 日之後第一個交易日起,最多 63 個交易日,不跨過下一次 SEP。窗口長 38 到 63 個交易日,中位數 62。RV 以日對數報酬計算並年化,SEP 當日報酬不計入。
- 主檢定 :把分歧分三組,比較最高組與最低組的次季 RV,以 AUC(高分歧組 RV 較高的機率)表示。p 值用精確 Mann-Whitney。另以循環位移重算一次:把分歧序列相對 RV 序列做全部 N 個循環位移,是決定性的,不用種子。兩個主假說合為一個 Holm 家族。
- 主張規則 (事前凍結):Holm 後 p 小於 0.05、循環位移 p 小於 0.05,而且 2014 年 9 月起原列 SD 的敏感度分析與主分析同方向,三者同時成立才算有關聯。
- 其他 :AUC 區間是百分位 bootstrap(B=10000);最小可檢測效應同時報 Noether 近似與模擬(每個樣本 4000 次);種子根為 1924。
有完整窗口的 SEP 共 55 次。
構造問題一:原始分歧主要反映公布月份
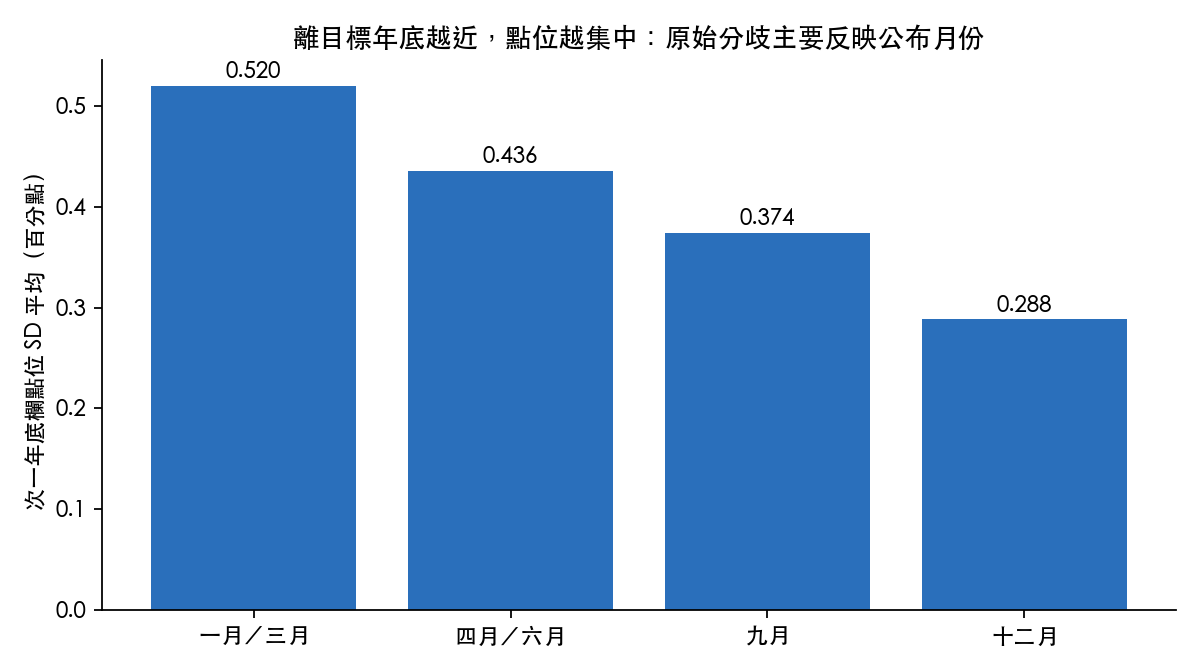
次一年底欄的目標日固定在年底,但 SEP 在一年中的不同月份公布。三月公布時,距目標日還將近兩年;十二月公布時只剩一年。點位隨剩餘期限縮短而集中:四個季別組的平均 SD 依序是 0.520、0.436、0.374、0.288 個百分點,單調下降。
如果直接拿原始 SD 分組,檢定的其實是「公布月份與次季波動有沒有關」。以 H1 的 41 次 SEP 試算:依原始 SD 取最低與最高各十三次,最高組有十次是上半年公布,最低組有十次是九月或十二月公布。所以 H1 在同一季別組內排名次,再把名次百分位當分數。長期欄沒有固定的目標日,H2 不做這個處理。
構造問題二:零利率期的分歧被下限壓扁
2012 到 2013 年與 2020 到 2021 年,多數官員的點位貼在利率下限,SD 被機械性壓小。不處理的話,這些 SEP 會整批落入最低分歧組,檢定就退化成「零利率期與非零利率期的次季波動比較」。
預註冊的規則是:次一年底欄有一半以上點位在下限的 SEP,從 H1 排除。55 次中有 14 次被排除,H1 剩 41 次,四個季別組各 10、10、10、11 次。H1 樣本因此只涵蓋 2014-03-19 到 2025-12-10 的公布。下限門檻與季別組切法是在看過分歧端統計、還沒看過波動端之前定下的。
主結果
| 分析 | N(低/中/高) | AUC(高對低) | bootstrap 95% 區間 | MW 精確 p | 循環位移 p | MDE AUC(Noether) | MDE AUC(模擬) |
|---|---|---|---|---|---|---|---|
| H1 次一年底欄(主) | 41(14/13/14) | 0.454 | 0.240 至 0.679 | 0.701 | 0.756 | 0.806 | 0.788 |
| H1 不排除零下限 | 55(18/19/18) | 0.423 | 0.244 至 0.623 | 0.443 | 0.727 | 0.770 | 0.755 |
| H1 2014-09 起原列 SD | 39(13/13/13) | 0.450 | 0.231 至 0.686 | 0.687 | 0.769 | 0.817 | 0.799 |
| H2 長期欄(主) | 55(18/19/18) | 0.506 | 0.306 至 0.716 | 0.963 | 0.982 | 0.770 | 0.758 |
| H2 2014-09 起原列 SD | 45(15/15/15) | 0.449 | 0.244 至 0.671 | 0.653 | 0.911 | 0.795 | 0.779 |
兩個主假說的 Holm 後 p 都是 1.000,預註冊判決是「沒有證據顯示有關聯」。五個分析的 AUC 都在 0.42 到 0.51 之間。H2 主分析在 0.5 之上,它的 2014 年 9 月起敏感度分析卻在 0.5 之下,兩者方向不同。這說明這些估計都只是在 0.5 附近晃動。
不排除零利率期時,AUC 是 0.423,比主分析離 0.5 稍遠,MW 精確 p 是 0.443,同樣不顯著。排除與否不改變結論。
檢定力:這個樣本檢得出多強的關聯
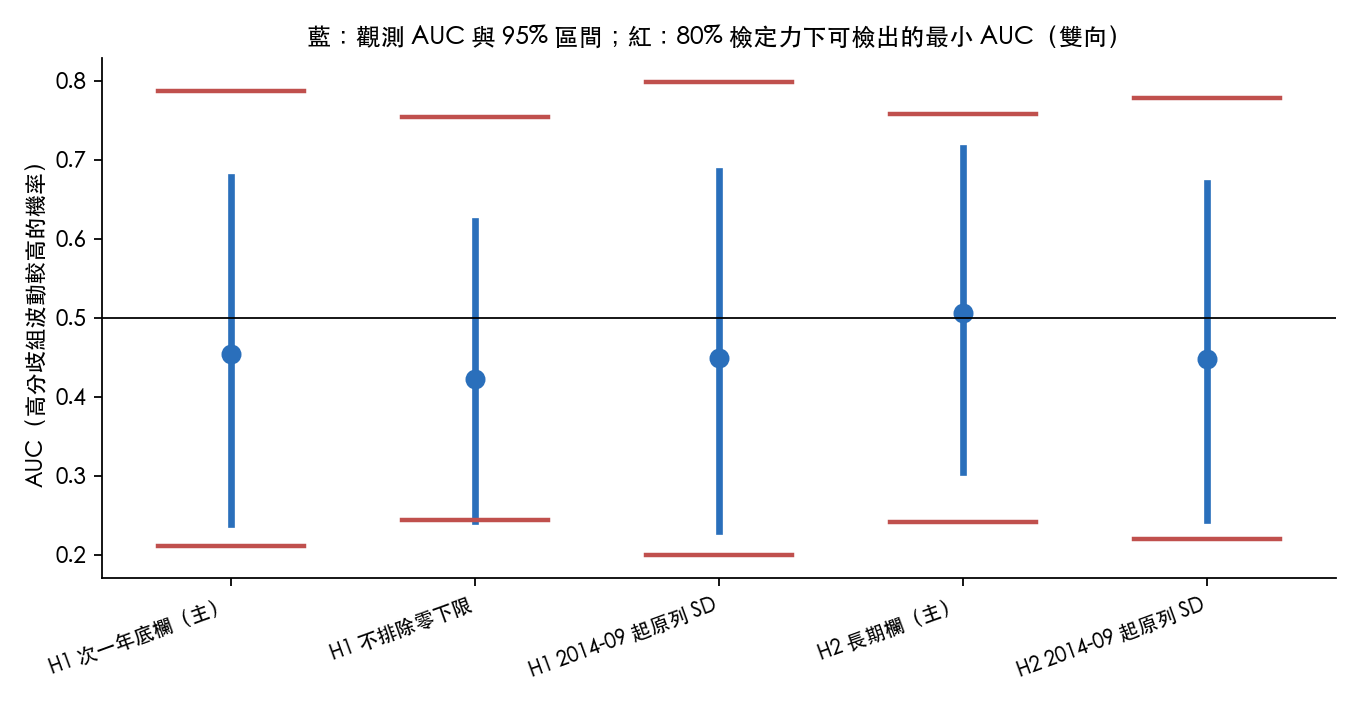
H1 主分析每組 14 次。在雙尾 α=0.05、檢定力 80% 下,可檢出的最小 AUC 是 0.806(Noether 近似),模擬值是 0.788;換成常態位移,分別是 1.22 與 1.13 個標準差。H2 每組 18 次,模擬的最小可檢出 AUC 是 0.758。
這些門檻的意思是:高分歧組的次季波動要有將近八成的機率高於低分歧組,這個樣本才有八成的機會檢出。H1 主分析的 AUC 區間是 0.240 至 0.679,H2 主分析是 0.306 至 0.716,都與「中等強度的關聯」並不矛盾。等級相關的情形相同:H1 主分析可檢出的最小 |ρ| 是 0.426,H2 是 0.370,觀測到的 ρ 在 -0.138 到 -0.054 之間。
分歧與波動都有序列相依(下一節),獨立樣本的檢定力公式因此高估了實際的檢定力。實際可檢出的門檻比表中更高。
序列相依:假設觀測獨立的 p 值一律較小
| 分析 | Spearman ρ | 漸近 p | 循環位移 p | 偏 ρ(控制落後 RV) | 偏 ρ 循環位移 p | 80% 檢定力 MDE(|ρ|) | 分數 ACF1 | 次季 RV ACF1 |
|---|---|---|---|---|---|---|---|---|
| H1 次一年底欄(主) | -0.110 | 0.494 | 0.805 | -0.048 | 0.756 | 0.426 | 0.753 | 0.670 |
| H1 不排除零下限 | -0.069 | 0.618 | 0.873 | -0.013 | 0.964 | 0.370 | 0.751 | 0.603 |
| H1 2014-09 起原列 SD | -0.080 | 0.627 | 0.795 | -0.069 | 0.667 | 0.436 | 0.710 | 0.661 |
| H2 長期欄(主) | -0.054 | 0.697 | 0.927 | -0.109 | 0.618 | 0.370 | 0.810 | 0.603 |
| H2 2014-09 起原列 SD | -0.138 | 0.365 | 0.733 | -0.171 | 0.422 | 0.407 | 0.817 | 0.591 |
分歧分數的一階自相關在 0.710 到 0.817 之間,次季 RV 在 0.591 到 0.670 之間。相鄰幾次 SEP 的分歧與波動都很像,三分位在時間上成群,Mann-Whitney 與 Spearman 漸近檢定的可交換性前提不成立。
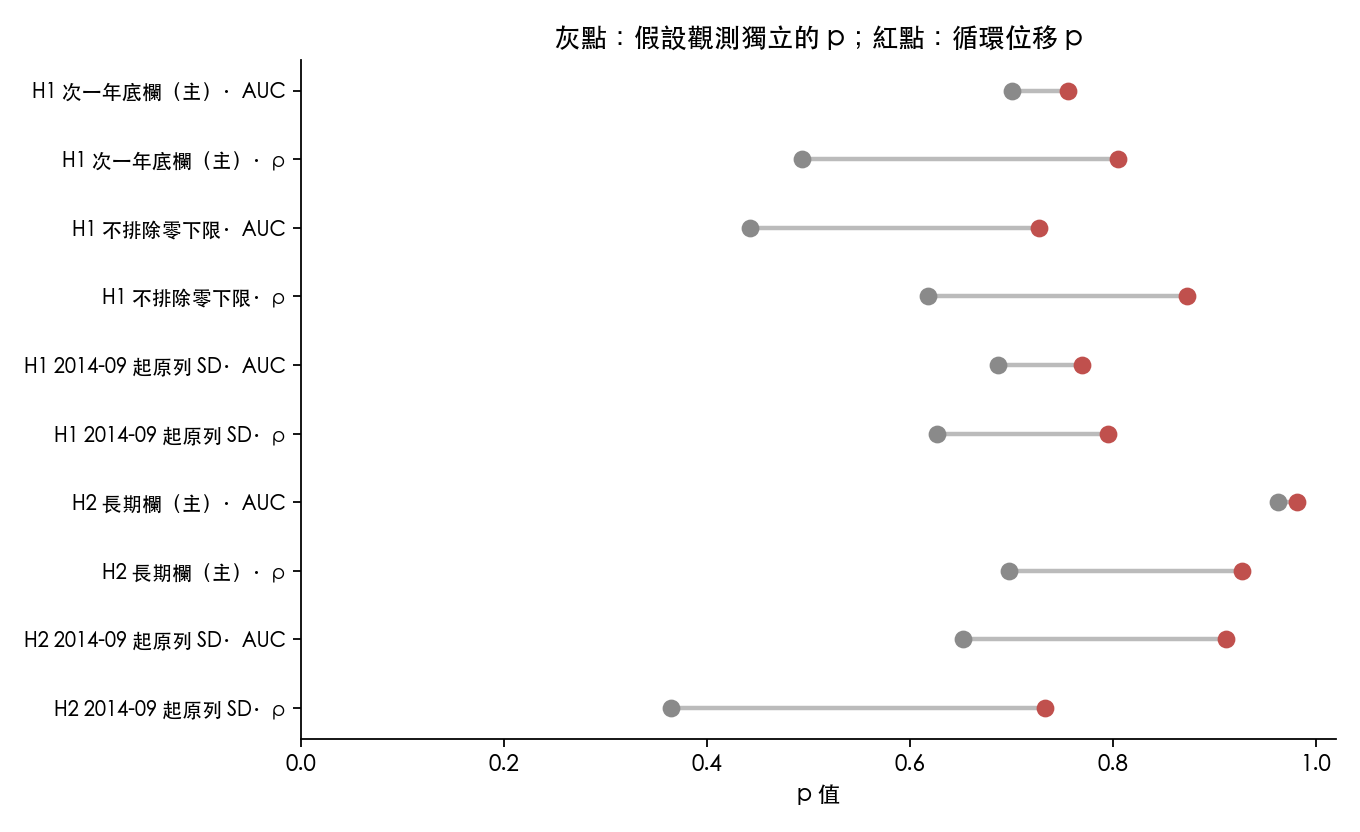
把五個分析的兩個統計量都拿來比,共十組。 十組中,循環位移 p 全部大於假設觀測獨立的 p。 差距最大的兩組都是 Spearman ρ:H2 的 2014 年 9 月起原列 SD 那組由 0.365 變成 0.733,H1 主分析由 0.494 變成 0.805。AUC 那邊差距最大的是不排除零利率期那組,由 0.443 變成 0.727。
這裡的 p 值都遠高於 0.05,所以兩種 p 值的差別不改變本實驗的結論。本實驗也無法說明效應接近門檻時兩者會差多少。這份資料能說的是方向:在這種季頻、高度持續的序列上,十組全部是假設觀測獨立的 p 值較小。若有人用同樣的資料報出一個「p 剛好小於 0.05」的點陣圖訊號,應該先問它有沒有處理序列相依。
循環位移也有自己的限制:它只有 N 個位移,H1 主分析的最小可能 p 是四十一分之一。
偏 ρ 控制了落後一季的 RV,五個分析的偏 ρ 都接近零;H1 分數與落後 RV 的 Spearman 只有 -0.105。所以「沒有證據」不是因為分歧與既有波動重疊、被控制變數吸走。
一個沒有預註冊的形狀
H1 主分析中,中間三分位的次季 RV 中位數(0.101)低於兩端(0.147 與 0.149)。主檢定只比較兩端,這個形狀不影響結論。樣本小、又有序列相依,我們不據此提出新假說。
限制
- 分歧由區間人數推得,每次只有十幾個點,SD 本身的抽樣誤差不小。量測雜訊會讓排序檢定偏向保守。
- 檢定力低,結論只能寫「沒有證據」,不能寫「沒有效應」。
- H1 不含零利率期;只有一檔資產(TLT)、一個國家,期間是 2012 到 2025 年,RV 由日報酬估算。
- 缺 2012-12-12 一頁;TLT 價格來源當時的 yfinance 版本不可考。
- 下限門檻、季別組切法與三分位捨入,是看過分歧端統計後定下的,沒有用到波動端資訊。
- 同一實驗另有一般讀者版,回答的是「官員越分歧、下一季長債是否越震盪」;本文處理的是分歧指標的構造、檢定力與序列相依下的推論。
資料來源:federalreserve.gov FOMC 經濟預測摘要點位表(2012 至 2025 年);Yahoo Finance TLT 日資料。實驗 K1924,凍結資料、預註冊與重現規格見 experiments/k1924/。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊