同一筆爆量,在冷盤和熱盤代表的事情不一樣
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
同一筆爆量,在冷盤和熱盤代表的事情不一樣
盤中你會看到這種畫面:某根 5 分鐘 K 棒上,主動買單把主動賣單壓過去一大截,數字比平常大得多。
接下來要決定的事很具體。要不要把停損往外挪一點,免得被下一根掃掉?要不要暫時不掛新的限價單?手上的部位要不要先減?
這些決定共用同一個判斷:這筆失衡,是不是接下來會有一段瞬間大跳的前兆。
底下講的跳,指的是盤中五分鐘之內的異常跳價,不是隔夜跳空。
問題出在分母
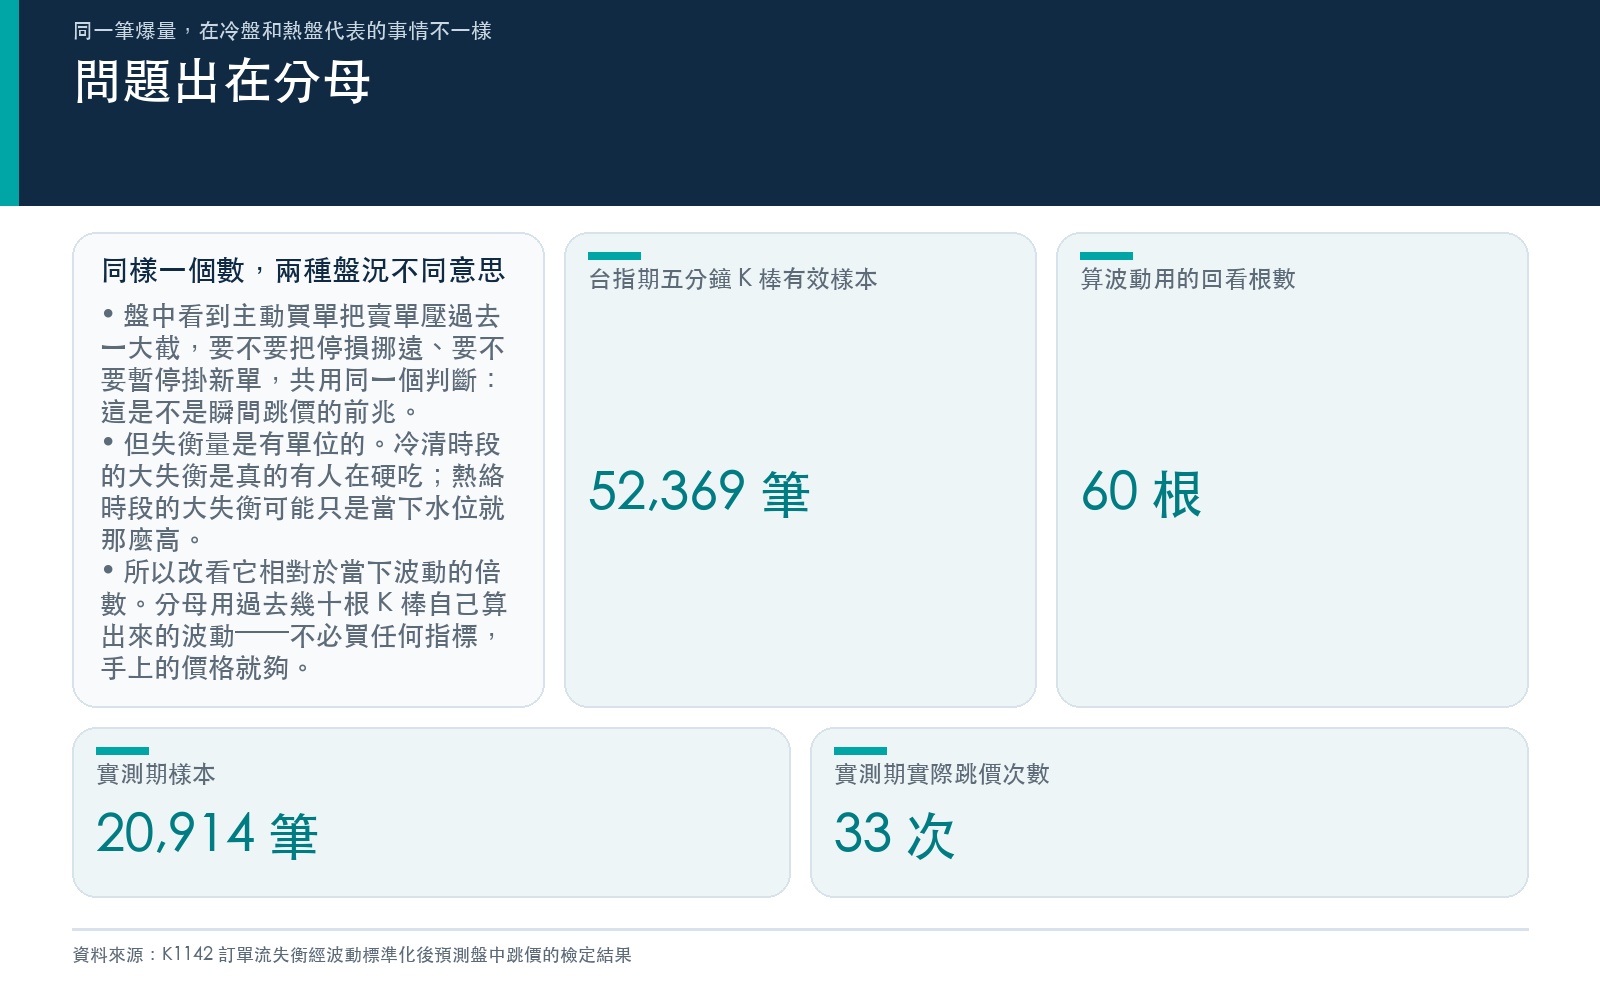
失衡量是一個有單位的數字。同樣一個數,在早盤十點半那種冷清時段,跟在收盤前那種每根 K 棒都在跑的時段,意義完全不同。冷盤裡的大失衡是真的有人在硬吃;熱盤裡的大失衡可能只是當下的水位就那麼高。
所以直覺的修法是:不要看失衡量本身,看它相對於「當下這段時間的波動有多大」的倍數。分母用過去 60 根 5 分鐘 K 棒自己算出來的波動,這個數字不必去買,用你手上已經有的價格就能算。
問題是,這個修法到底換到多少東西。
測試怎麼做的
資料是台指期 5 分鐘 K 棒,2017 到 2021 年。訓練期取 2017-2019,實測期取 2020-2021——實測期整段涵蓋疫情那一年,這是刻意的,要看訓練時沒見過的行情會不會把做法打散。
跳價怎麼認定:用一套從相鄰報酬的乘積抓異常的標準做法,把每根 K 棒的跳動幅度換算成標準化讀數,超過門檻才算一次。全期共偵測到 115 次。
有效樣本 52,369 筆,訓練期 31,455 筆、實測期 20,914 筆。落在有效樣本裡的跳價,訓練期 81 次、實測期 33 次。
先把這個密度講清楚:實測期 20,914 筆裡只有 33 次,平均每六百三十四筆才碰到一次。這是一件非常稀有的事,後面所有讀數都要放在這個背景下看。
三種讀法拿同一份資料比:
- 直接看失衡量 ——原始數字,不做任何調整。
- 除以當下波動 ——用上面那個倍數。
- 再按波動分三段 ——先把時間依當下波動高低切成低、中、高三段,每段各配一組係數。這是最花工的一種。
分母確實有用
| 讀法 | 訓練期辨識力 | 實測期辨識力 |
|---|---|---|
| 直接看失衡量 | 0.5919 | 0.5542 |
| 除以當下波動 | 0.5924 | 0.5940 |
| 再按波動分三段 | 0.6065 | 0.6663 |
辨識力這個數字的讀法:0.5 等於擲硬幣,隨便挑兩根 K 棒、一根後面有跳價一根沒有,模型有一半機率挑對。1.0 是完美。
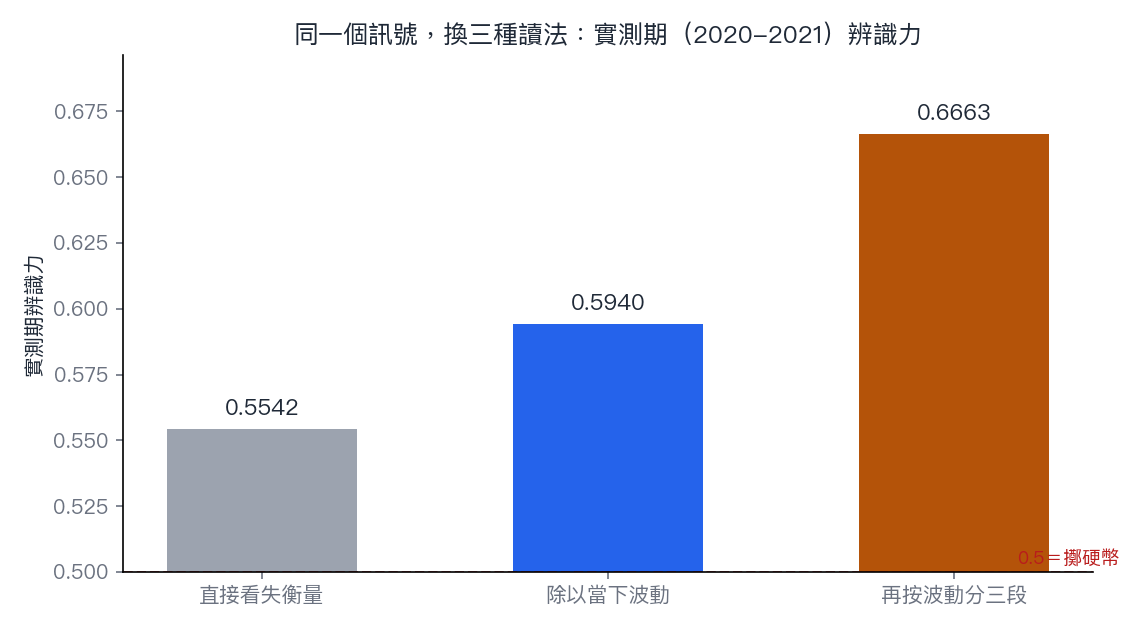
直接看失衡量在實測期是 0.5542。這個數離擲硬幣不遠,而且比它自己在訓練期的 0.5919 還退步,訓練時看起來有點用的東西,換到沒見過的行情就縮水了。
換掉分母之後,實測期升到 0.5940。注意它跟訓練期的 0.5924 幾乎一樣。這是這篇裡我最看重的一件事:加了分母之後,這個做法在沒見過的行情裡沒有退步。前一種退步 0.0376,後一種反而還多了一點點。
但更花工的那一種,證據反而更軟
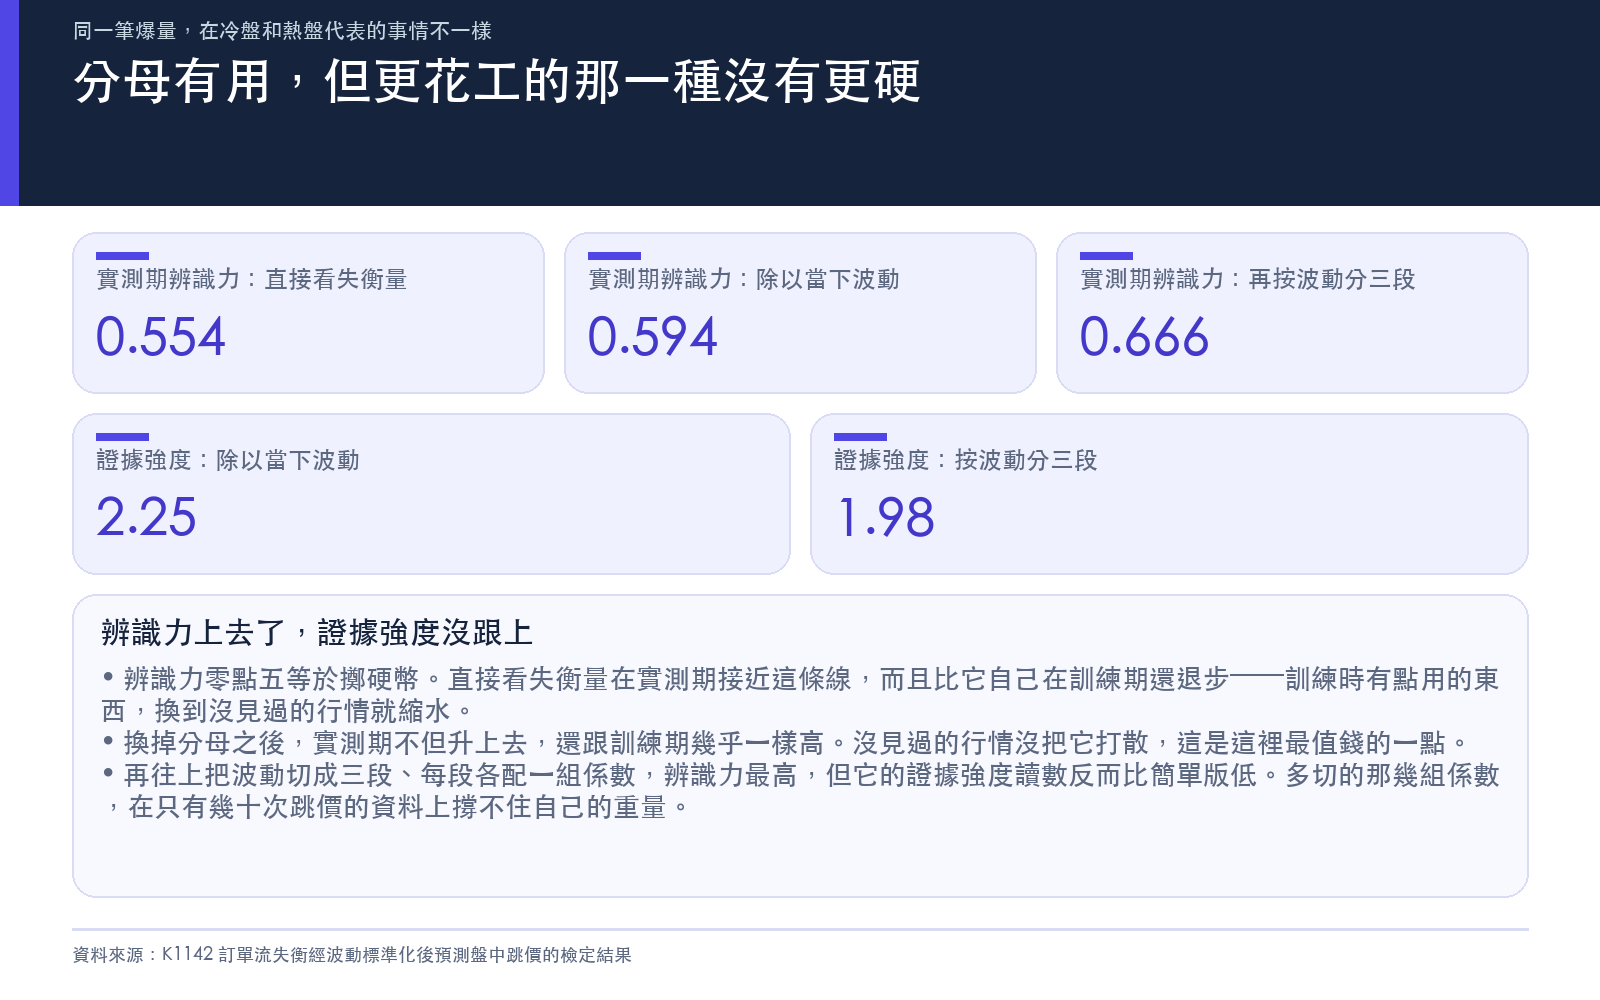
按波動分三段的辨識力最高,實測期 0.6663,看起來是三種裡最好的。
只是辨識力高不等於證據硬。辨識力是「排序排得好不好」,它沒有告訴你這個差距有多容易是運氣。
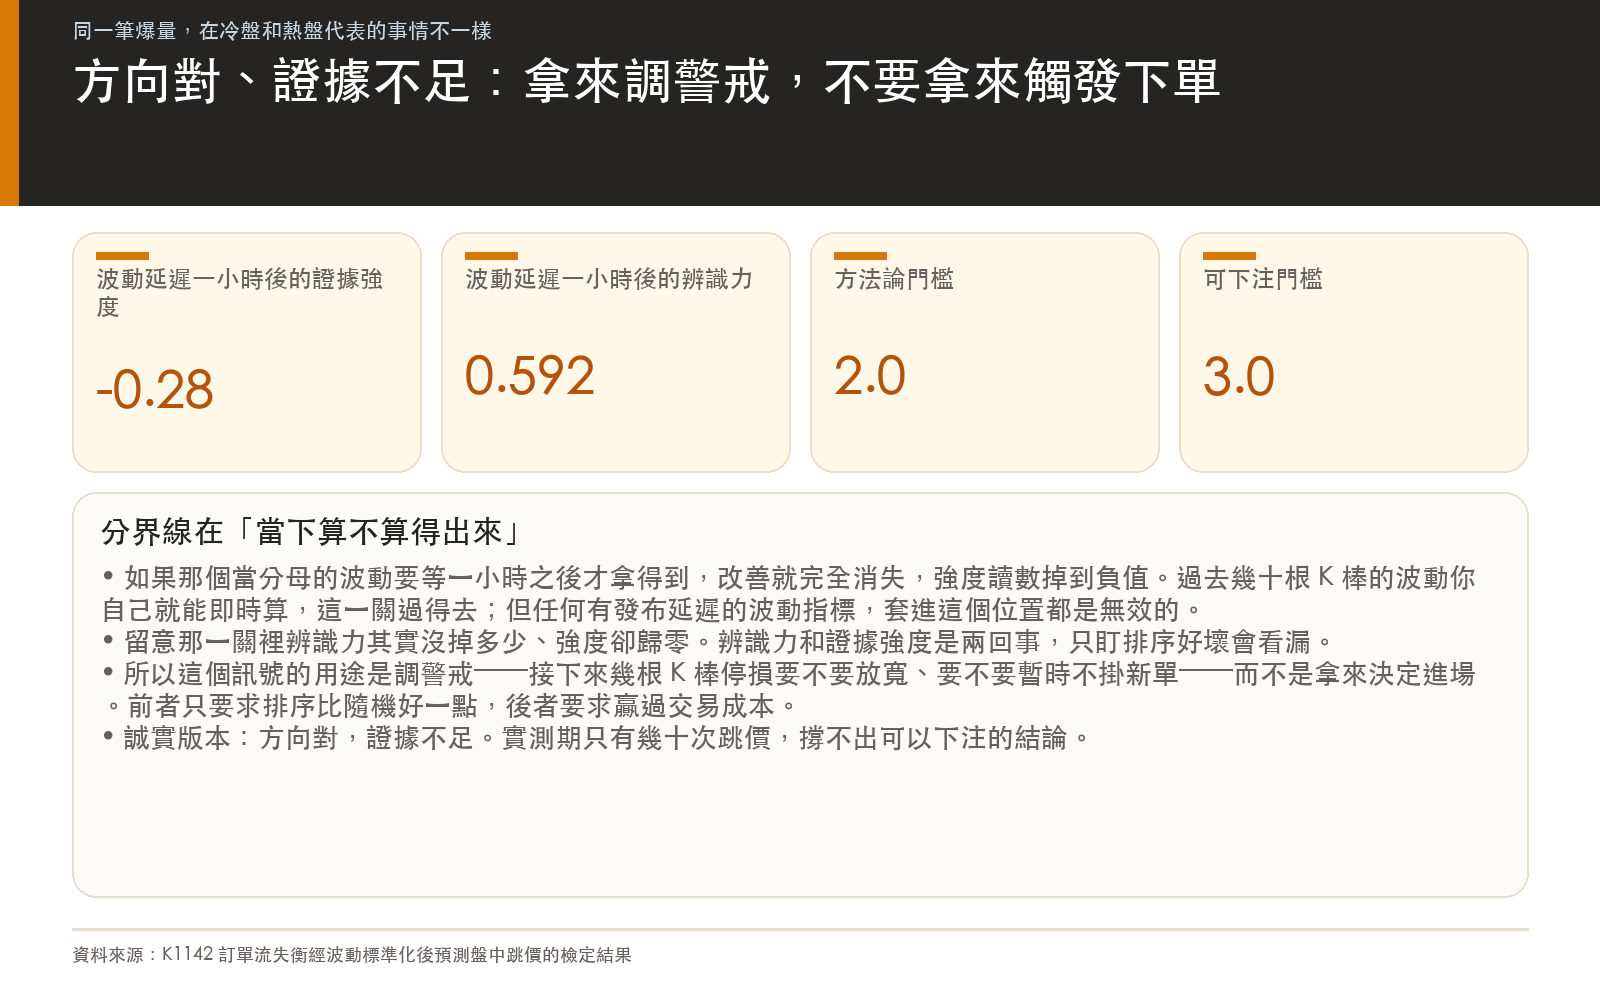
所以還要看第二個東西:把兩個模型的逐筆預測誤差配對相減,看那個差距相對於它自己的浮動有多大,得出一個強度讀數。這份實驗事前設了兩道門檻,2.0 是「方法論上站得住」,3.0 是「強到可以拿來下注」。
| 比較對象 | 訓練期強度 | 實測期強度 | 過 2.0? | 過 3.0? |
|---|---|---|---|---|
| 除以當下波動 vs 直接看 | 1.45 | 2.25 | 實測期過 | 都沒過 |
| 按波動分三段 vs 直接看 | 1.69 | 1.98 | 都沒過 | 都沒過 |
辨識力最高的那一種,強度讀數 1.98,連第一道門檻都差一點點。辨識力 0.6663 對 0.5940 的那段差距,撐不起自己的統計重量,多切的那兩段各配一組係數,等於在只有 33 次跳價的資料上多估好幾個參數。
換到分母那一種,實測期 2.25 過了第一道門檻,但訓練期只有 1.45。而 3.0 那道門檻兩邊都沒摸到。
所以這件事的誠實版本是:分母有用這個方向,在實測期留下了可以偵測的痕跡;但 33 次跳價撐不出「可以下注」的結論。
最強的那一等分,發生率確實比較高
把標準化後的訊號強度由弱到強分成十等分,看每一等分裡實際的跳價發生率。
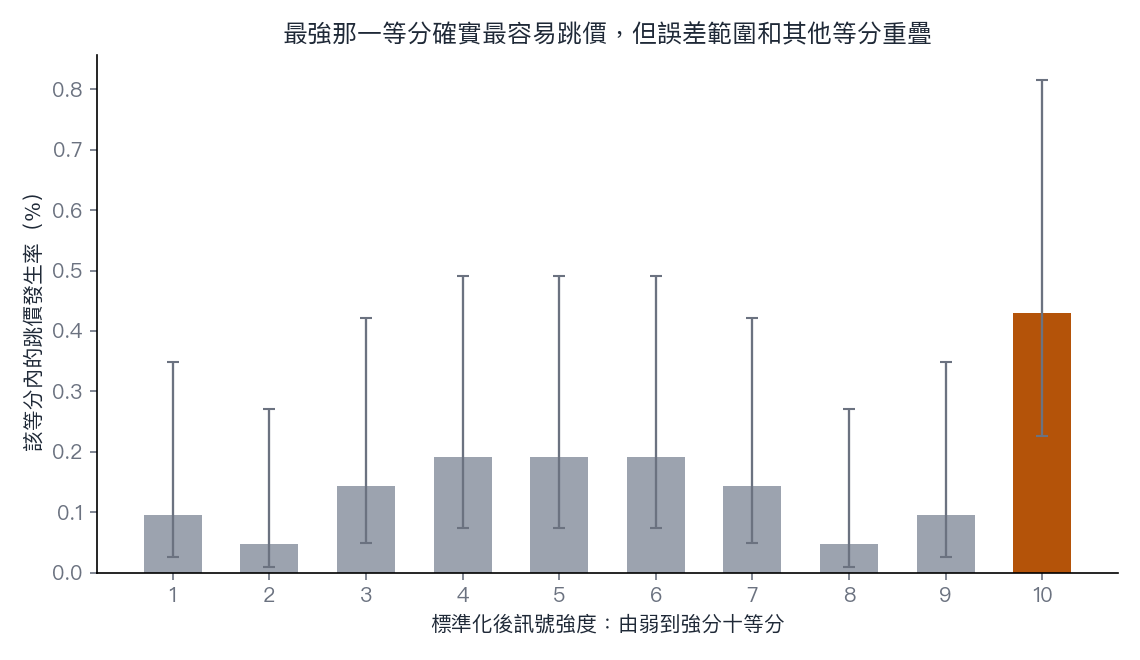
最強的那一等分,發生率 0.43%,其餘九個等分都在 0.05% 到 0.19% 之間。實測期那 33 次跳價裡,有九次落在這一等分,而它只佔十分之一的時間。
這是好消息的部分。壞消息在誤差範圍:最強那一等分的區間是 0.23% 到 0.82%,中間幾個等分的上緣可以到 0.49%。兩者重疊。以 33 次事件的資料量,這個重疊短時間內消不掉。
實務上最擋路的一條
還有一個測試,是這篇裡最該注意的。
如果那個當分母的波動數字要等一小時之後才算得出來,優勢就沒了:強度讀數掉到 -0.28,等於完全沒有改善。
好消息是這一關本來就過得去,過去 60 根 K 棒的波動,你自己拿收盤價就能即時算,不需要等任何人發布。但反過來說,任何要等待、要訂閱、有發布延遲的波動指標,套進這個位置就是無效的。這條分界線很硬。
順帶一提,就算加了那一小時延遲,辨識力仍有 0.5920。辨識力沒掉多少、強度卻歸零,這正好說明前一節那件事:辨識力和證據強度是兩回事,只看排序好壞會看漏。
這對你的決定有什麼用
三件事可以直接拿走。
第一,這個分母不用花錢。 有人會想去找更好的波動指標、更細的行情分段來提升訊號品質。這份實測顯示,用你手上價格自己算的滾動波動當分母,就拿到了大部分的增益(0.5542 到 0.5940),而且是在沒見過的行情裡沒退步的那種增益。這件事今天就能做,成本是零。
第二,別急著往更複雜的方向加工。 按波動分三段是很自然的下一步,辨識力也真的更好看。但它的強度讀數比簡單版還低。這代表你為那套分段付出的工程與維護成本,換到的是更漂亮的數字和更軟的證據。這一步可以先不做。
第三,這個訊號的用途是調警戒,不是觸發下單。 最強那一等分的發生率是 0.43%,換句話說一千次裡大概碰到四次。用它去決定「這一刻要不要進場」會被雜訊淹掉;用它去決定「接下來這幾根 K 棒,我的停損要不要放寬一點、要不要暫時不掛新單」就合理得多。前者要求訊號贏過交易成本,後者只要求警戒排序比隨機好一點。
最後把話講明白:這份實驗的結論是「方向對、證據不足」。不是「沒有用」,也不是「可以用了」。33 次事件不足以下最終定論,要收斂它需要更長的樣本或更高頻的資料,那是下一步的事,不是這篇能給你的東西。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊