今晚八點半美國公布 CPI,台股明早九點才開:大跳空的機會是平常的兩倍多,但多半集中在通膨當主角的那三年
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
今晚八點半美國公布 CPI,台股明早九點才開:大跳空的機會是平常的兩倍多,但多半集中在通膨當主角的那三年
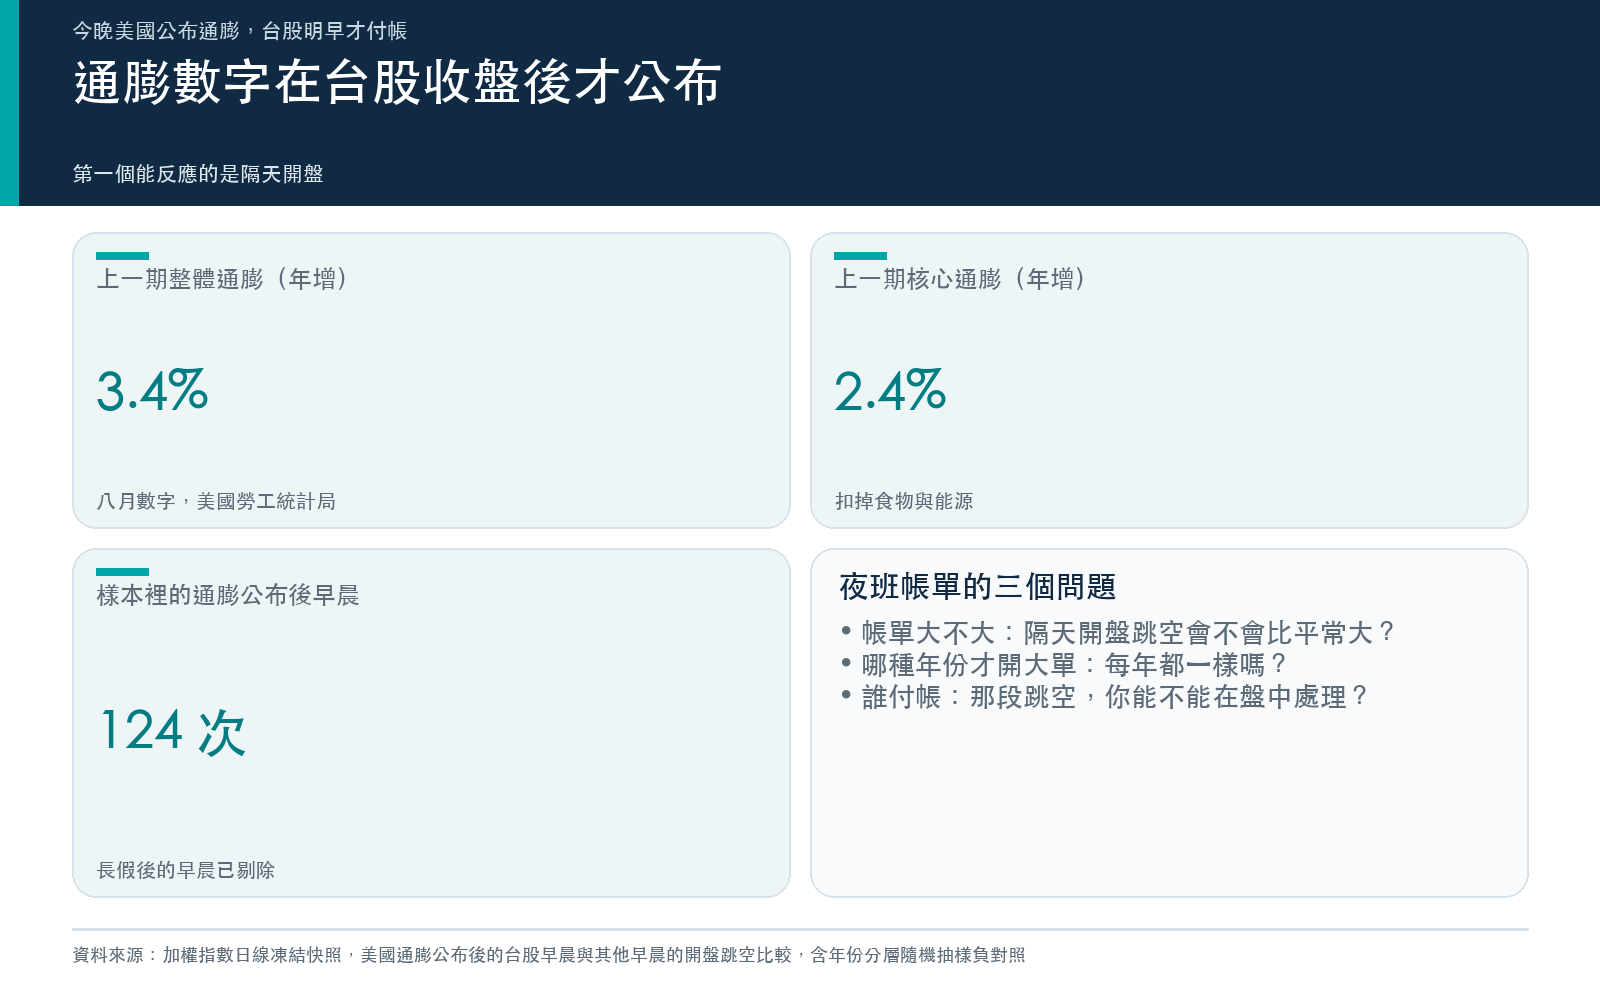
美國勞工統計局今天(十月十四日)美東上午八點半公布九月 CPI,換成台灣時間是晚上八點半。上一期八月的數字是整體 3.4% 、核心 2.4% 。
那時台股已經收盤七個小時。不管數字是冷是熱,加權指數第一個能反應的時刻是明天早上九點的開盤。
所以對手上有台股的人,「CPI 會怎樣」先放一邊,今晚有三個比較能回答的問題。我把它們寫成一張「夜班帳單」:
- 帳單大不大 :CPI 之後的那個台股早晨,開盤跳空會不會比平常大?
- 什麼年份才開大單 :每一年都一樣,還是只有特定年份?
- 誰付帳 :那段跳空,你有沒有機會在盤中處理?
怎麼量
用二〇一五年一月到二〇二五年九月的美國 CPI 公布日。二〇二五年十月以後的幾次因為美國政府停擺改期或取消,我手上的日期清單沒有跟著更新,所以不放進來。
每一次公布,找出公布前台股最後一個收盤,和公布後台股第一個開盤:
- 開盤跳空 :那天開盤價相對前一天收盤的漲跌。
- 盤中 :那天收盤相對開盤的漲跌。
其他所有台股早晨照同樣方式算,當作對照。農曆年這類長假後的早晨,跳空裝的是好幾天的消息,不是一個晚上,所以兩組都把「離前一個收盤超過四天」的早晨拿掉。CPI 這邊因此少了五次,剩下 124 次;其他早晨有 2,469 天。
帳單大不大:大跳空的機會多一倍多
| 加權指數開盤跳空 | CPI 公布後的早晨 | 其他早晨 |
|---|---|---|
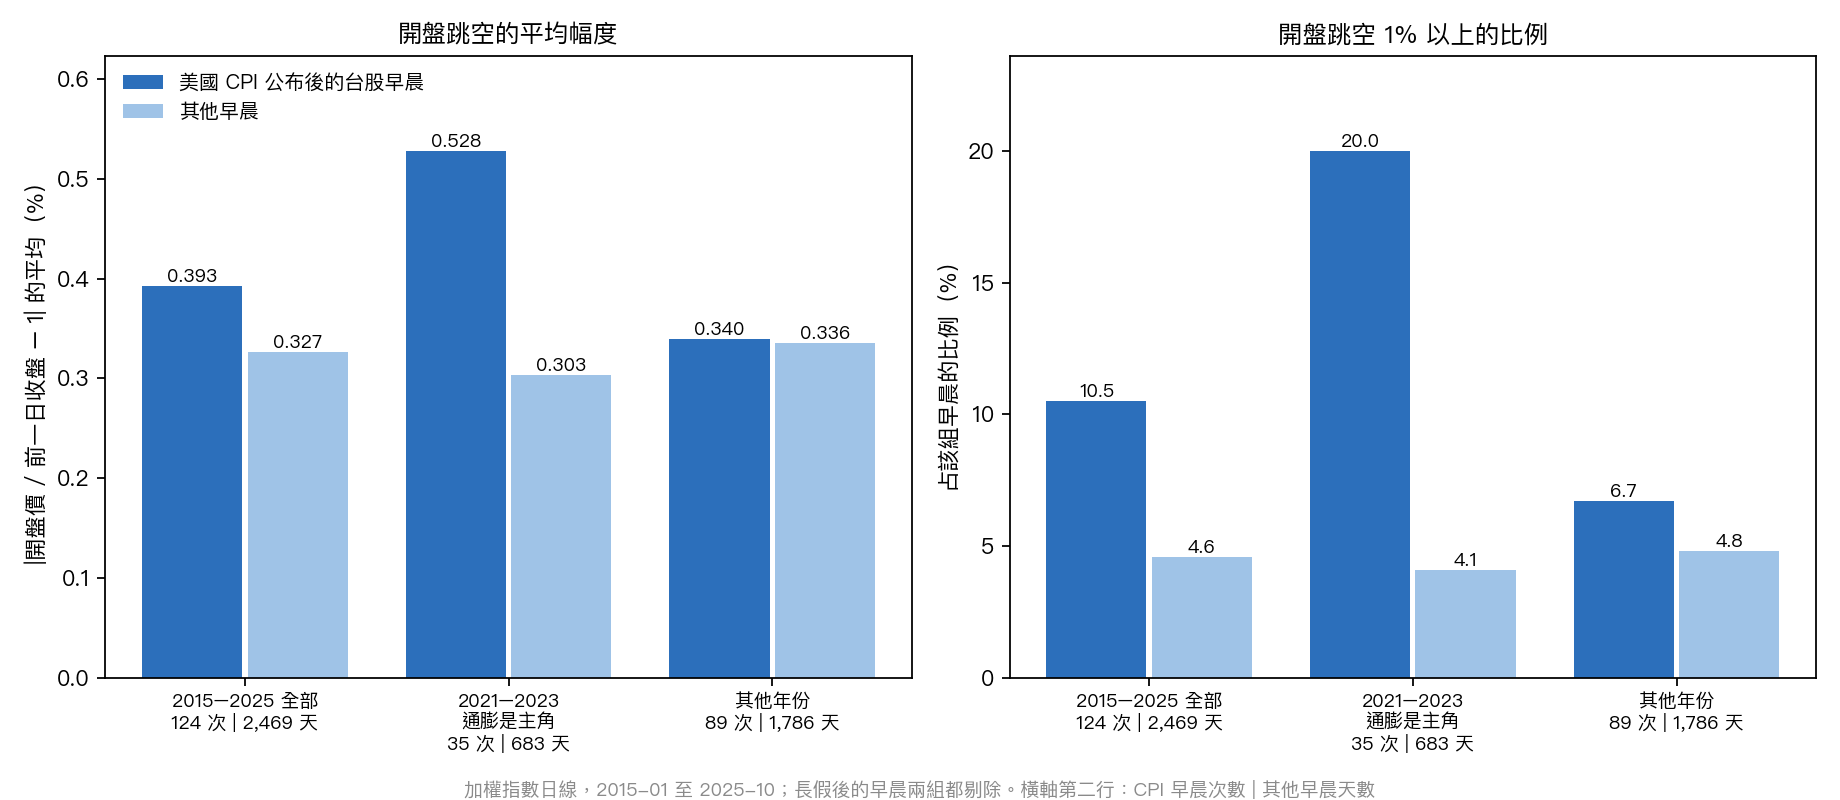
| 平均幅度(不分漲跌) | 0.393% | 0.327% |
| 中位數幅度 | 0.241% | 0.229% |
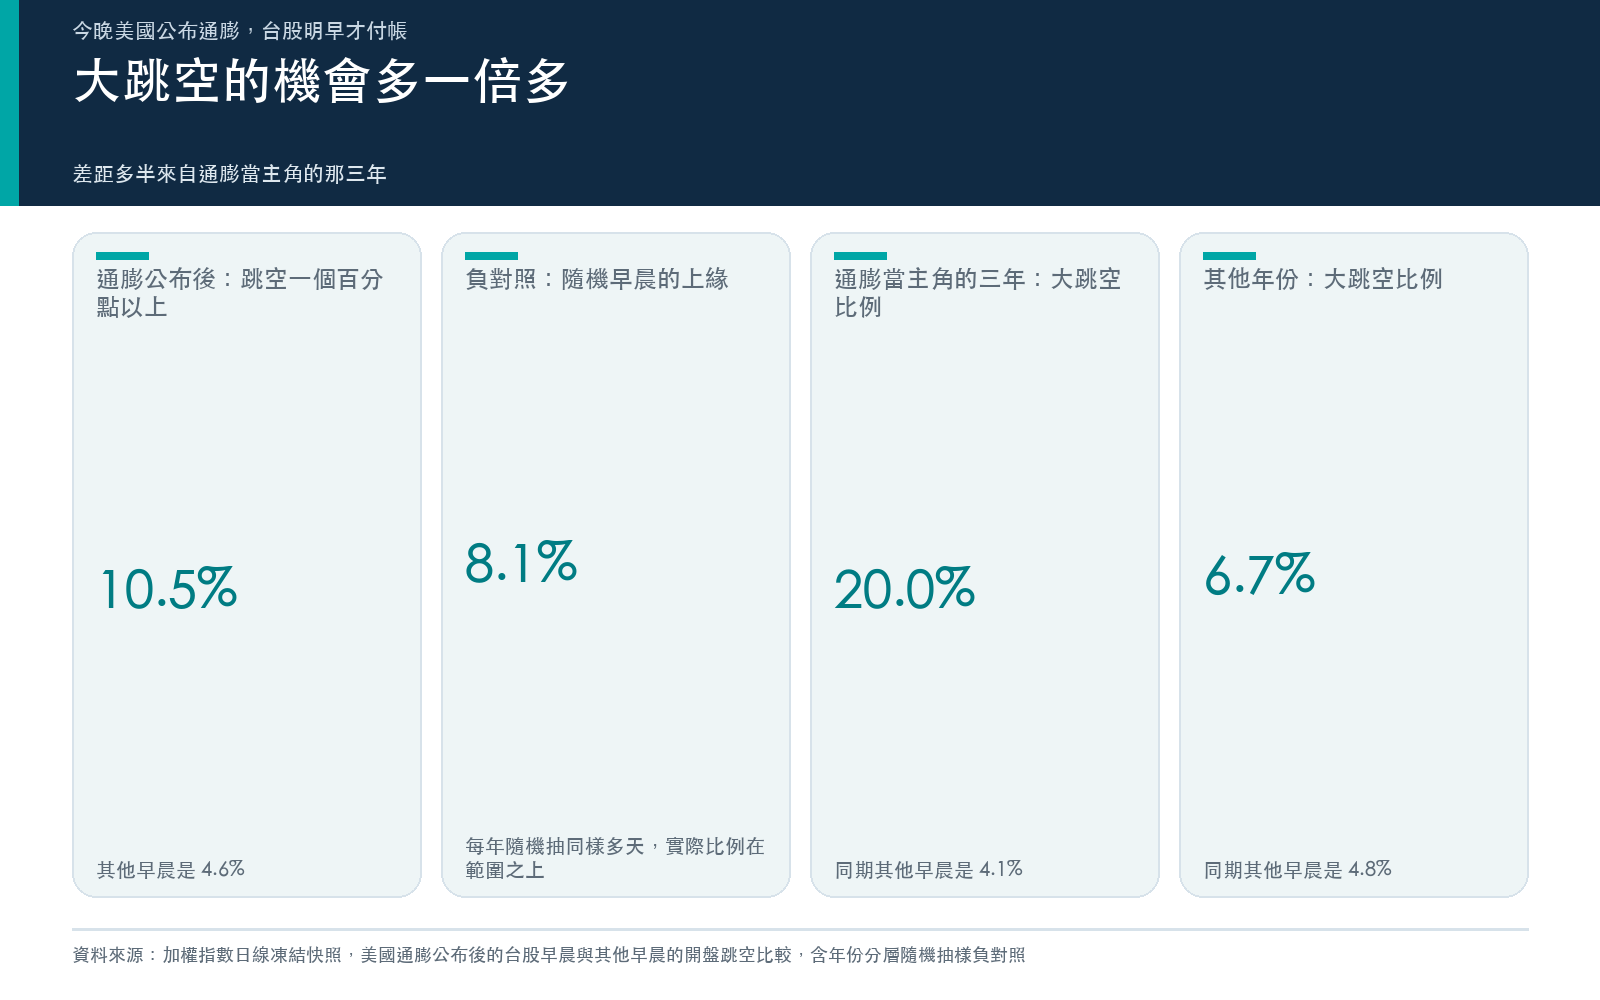
| 跳空 1% 以上的比例 | 10.5% | 4.6% |
| 盤中的平均幅度 | 0.597% | 0.555% |
平均幅度只大兩成,中位數幾乎一樣。差別在尾巴:跳空 1% 以上的比例,CPI 早晨是其他早晨的 2.28 倍 。大部分 CPI 早晨跟平常差不多,少數幾次特別大。
會不會只是年份湊巧?我做了一個負對照:每一年從非 CPI 的早晨裡隨機抽出和那一年 CPI 早晨同樣多的天數,抽 2,000 次(種子 42),讓兩邊的年份組成完全一樣。隨機抽出來的平均幅度,5% 到 95% 落在 0.276% 到 0.374%,CPI 早晨的 0.393% 在範圍之上,2,000 次裡只有 1.9% 抽到一樣大或更大。跳空 1% 以上的比例,隨機抽的範圍是 1.6% 到 8.1%,CPI 早晨的 10.5% 也在範圍之上,只有 0.4% 的抽樣追得上。
這跟美股自己的紀錄不太一樣。〈4/10 CPI 要公布了!你需要先賣股票嗎?〉量的是 SPY 在 CPI 公布當天:平均絕對報酬 0.772% 對一般日 0.728%,只多 6%,統計上分不出來。美國那邊的 CPI 日是在一整天的盤中慢慢消化;台股這邊,同一份消息被壓成一個開盤價。
什麼年份才開大單:通膨當主角的那三年
把二〇二一到二〇二三年拆出來,差距幾乎全在這裡:
| CPI 早晨次數 | 平均跳空幅度:CPI/其他 | 跳空 1% 以上:CPI/其他 | |
|---|---|---|---|
| 二〇二一到二〇二三年 | 35 | 0.528% / 0.303% | 20.0% / 4.1% |
| 其他年份 | 89 | 0.340% / 0.336% | 6.7% / 4.8% |
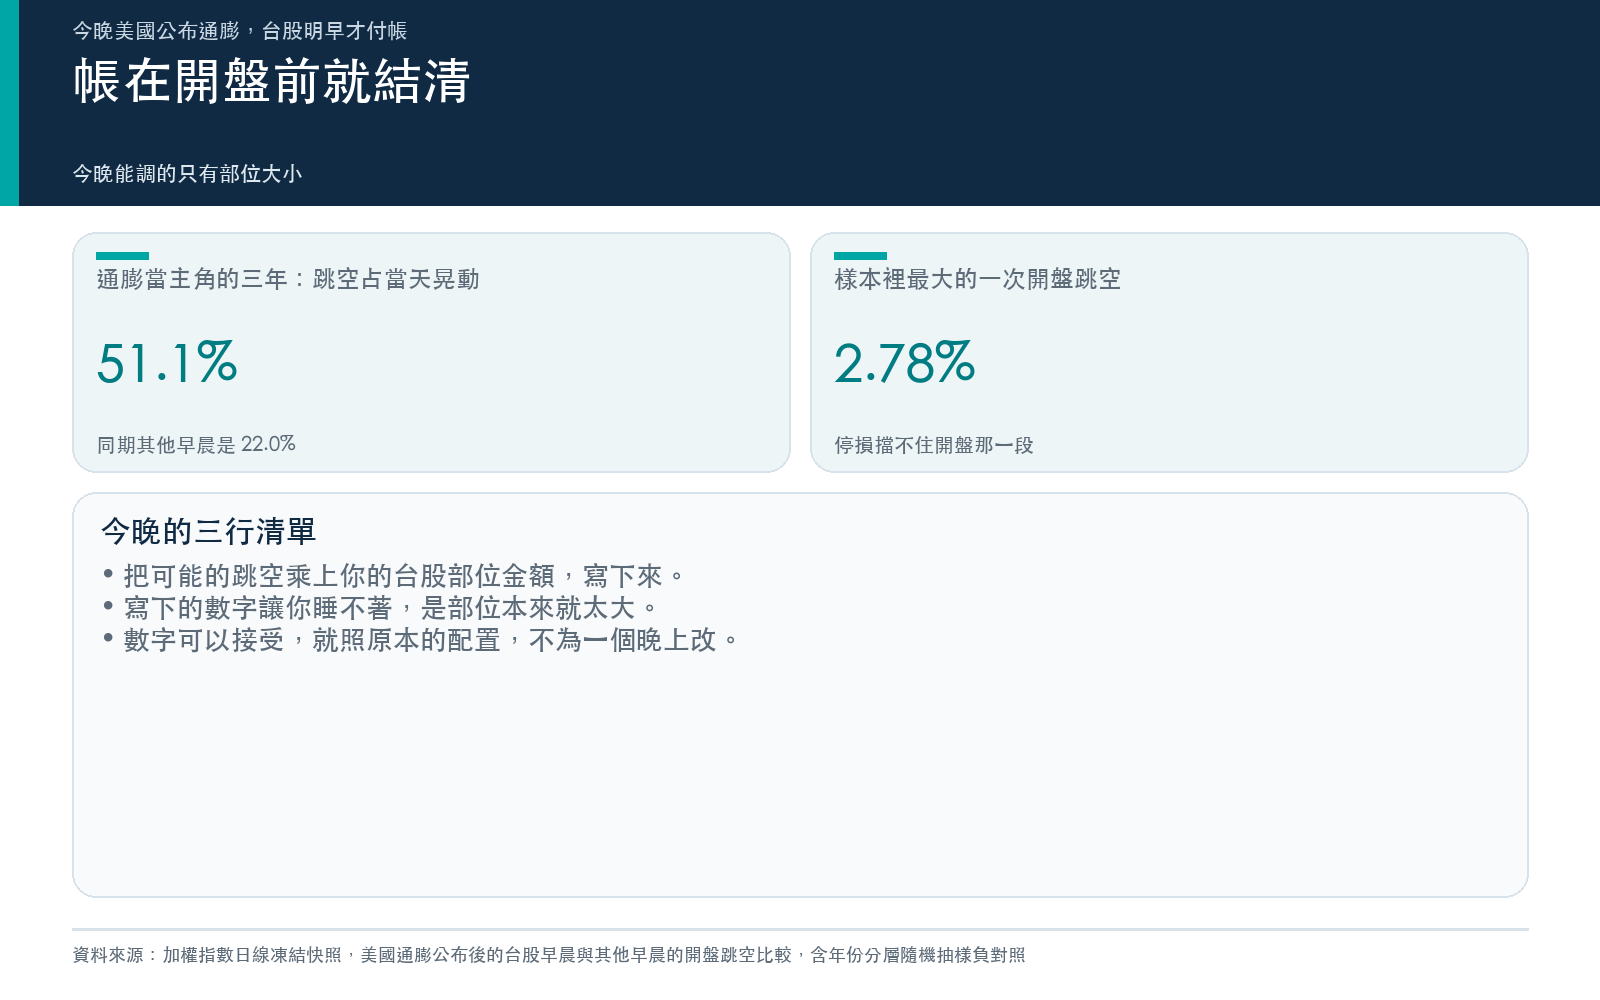
二〇二一到二〇二三年,每五個 CPI 早晨就有一個跳空 1% 以上;其他年份,平均幅度是 0.340% 對 0.336%,幾乎一樣。那三年裡,CPI 早晨的跳空占了當天整體晃動的 51.1%,同期其他早晨只有 22.0%。
樣本裡最大的一次是二〇二二年十一月十日公布的 CPI,隔天台股開盤直接跳高 2.78%,盤中再漲 0.93%。
美股那篇也看到同一個形狀:二〇二一到二〇二三年 CPI 日的波動是一般日的 1.29 倍,雖然 36 次的樣本不夠讓它過統計門檻。兩邊的方向一致,CPI 夜要不要當回事,看的是「通膨是不是當時市場在吵的那件事」。
今年八月整體 3.4%、核心 2.4%,比二〇二一到二〇二三年那段低得多,也比二〇一五到二〇二〇年高。今晚屬於哪一種年份,我沒有辦法替你判定;本篇也不預測數字或方向。
誰付帳:跳空那一段,你進不去
〈美股昨晚大跌,你睡醒已經來不及了〉量過美股對台股的傳導:前一晚美股對台股開盤跳空的解釋力是 35.5%,對開盤後的盤中走勢只有 0.16%。美國的消息,台股幾乎都在開盤那一刻付清。
〈一天有兩班:台股 46% 的風險在你下班之後才發生〉把這件事換成持有人的語言:0050 從二〇〇九年到二〇二六年四月、4,217 個交易日裡,全日風險有 46.1% 累積在收盤到隔天開盤。停損、加碼、換股、買避險,全部只能在日班做。
今晚的 CPI 就是一張典型的夜班帳單。明天早上九點的開盤價已經把它算進去了,掛在今天收盤下方的停損,擋不住開盤那一段:跳空越過停損價時,觸發的價格就是開盤價附近,不是你設的那個價。
有人會想,那就反過來做隔夜。〈台指期大部分的錢都在隔夜發生,但把它單獨抓出來做,反而沒那麼好賺〉拆過 3,480 個交易日:台指期總報酬有 83.6% 來自隔夜、波動有 53.6% 發生在隔夜,但單獨抓出隔夜那一段來做,成績撐不起這個口號。
台指期夜盤倒是會在公布當下就動。〈今晚八點半非農公布:台指期夜盤公布後那三十分鐘〉量過非農夜:99 個事件夜裡,公布後第一個三十分鐘的波動升幅,是對照夜同一時段的 3.88 倍。那篇只量非農、不量 CPI,也不看方向,但它說明一件事:如果你有台指期部位,今晚八點半之後是醒著的,帳會在夜盤先開一部分。
那今晚要不要先減碼
〈事件日前別急著躲:NFP、CPI、FOMC 留下的共同線索〉整理過一個直接的測試:把二〇〇六到二〇二五年的 FOMC、NFP、CPI 事件日都改成半倉,50/50 的 SPY 加黃金組合,夏普值從 0.8814 掉到 0.6757,最大回撤反而從 -32.5% 加深到 -38.3%。機械式地照日曆減碼,把正報酬也一起躲掉了。
本篇的數字也沒有支持「每次 CPI 前都減碼」:大部分 CPI 早晨的跳空跟平常差不多,大跳空集中在少數幾次,而且集中在特定年份。
比較站得住的做法,是把今晚當成一次部位大小的檢查,不是一次方向的押注:
- 假設明早開盤跳空 1%、2%,把這兩個數字乘上你台股部位的金額,寫下來。
- 寫下來的數字讓你睡不著,問題在部位本來就太大,不在今晚。
- 數字可以接受,就照原本的配置,不必為了一個晚上改。
三行清單
- 帳單大不大 :CPI 早晨跳空 1% 以上的比例是平常的兩倍多,但多數 CPI 早晨跟平常差不多。
- 什麼年份才開大單 :差距大多來自二〇二一到二〇二三年,其他年份幾乎看不出來。
- 誰付帳 :跳空在開盤前就結清,停損擋不住;今晚能調的只有部位大小。
資料與限制
- 指數是加權指數(^TWII)價格指數,不含股息;日線取自 Yahoo Finance,十月十三日凍結。樣本是二〇一五年一月二日到二〇二五年十月三十一日的 2,631 個台股交易日,長假後的早晨 38 天兩組都剔除。
- CPI 公布日共 129 次,剔除長假後的五次,剩 124 次。二〇二五年十月以後的公布日因美國政府停擺改期或取消,不在樣本內。
- 加權指數的開盤價,在開盤第一筆還沒成交的股票會沿用前一天收盤,跳空可能被低估,兩組受影響的方向相同。
- 負對照處理了年份組成,沒有處理同一個早晨可能同時有別的消息(例如美國其他數據、台積電法說)。
- 美股、台股傳導、0050 隔夜風險、台指期隔夜與非農夜盤的數字,取自各篇原文的樣本與期間,與本篇樣本不同。
- 本文不預測今晚的 CPI 數字或市場方向,也不是買賣建議。
本期精選
- 美股昨晚大跌,你睡醒已經來不及了——14年數據揭開台股跳空的真相(四月六日)
- 4/10 CPI 要公布了!你需要先賣股票嗎?135 次數據告訴你:不用(四月六日)
- 台指期大部分的錢都在隔夜發生,但把它單獨抓出來做,反而沒那麼好賺(六月十九日)
- 事件日前別急著躲:NFP、CPI、FOMC 留下的共同線索(六月二十八日)
- 一天有兩班:台股 46% 的風險在你下班之後才發生,而停損只上得了日班(八月十五日)
- 今晚八點半非農公布:台指期夜盤公布後那三十分鐘,過去九年多比平常的晚上動得兇多少?(十月二日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊