黃金自己抖的時候就少放一點黃金?二十一年資料跑完,四種做法沒有一種贏過固定五五分
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
有一個關於黃金的調整,聽起來非常有道理。
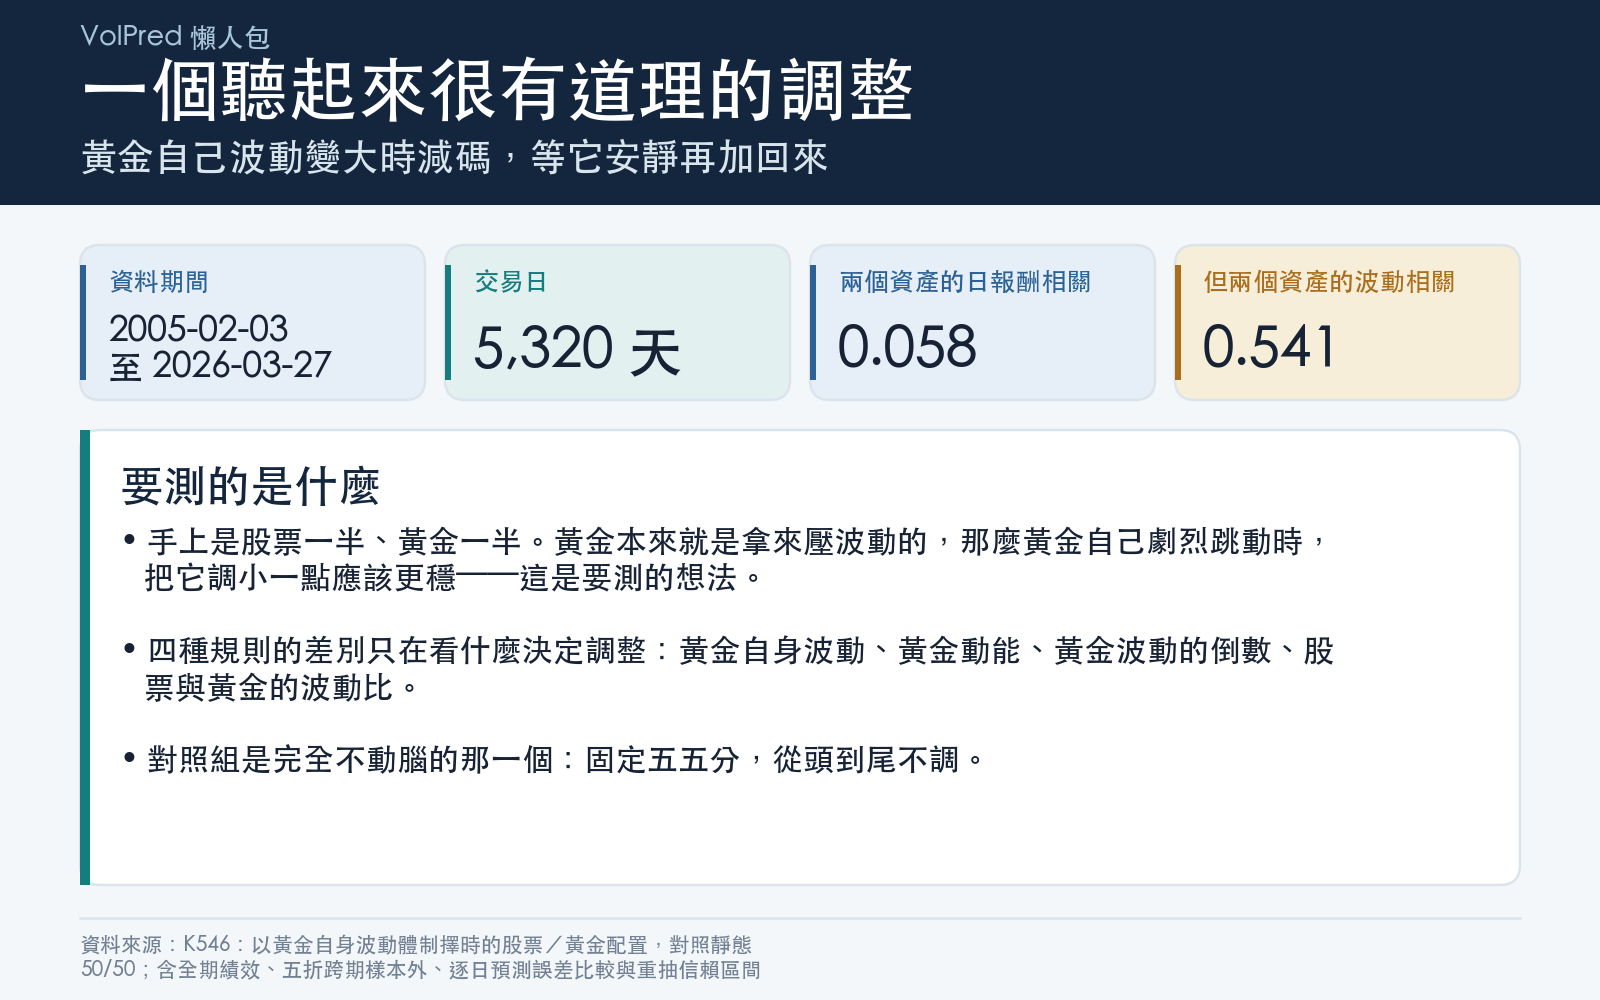
你手上是股票一半、黃金一半。黃金本來就是拿來壓波動的,那麼當黃金自己開始劇烈跳動的時候,它壓波動的效果應該變差了,這時候把黃金那格調小一點,等它安靜下來再調回去,整體應該會更穩。
這個想法不用猜,可以直接測。資料是 2005 年 2 月 3 日到 2026 年 3 月 27 日、5,320 個交易日的美股大盤 ETF 與黃金 ETF 日資料。
對照組是完全不動腦的那一個:固定五五分。
先講結論: 四種擇時做法,沒有一種贏過它。而輸的方式,比輸本身有意思。
四種做法,跟一個什麼都不做的對照組
四種規則的差別只在「看什麼決定要不要調」:
| 做法 | 什麼時候減碼黃金 |
|---|---|
| 黃金波動調整 | 黃金自己近期波動變大時 |
| 黃金動能 | 黃金近期走勢轉弱時(反過來,走強時加碼) |
| 波動倒數 | 依黃金波動的倒數配權重,波動越大權重越小 |
| 兩邊波動比 | 比較股票與黃金各自的波動,權重給比較安靜的那一邊 |
全期跑完的成績單長這樣:
| 做法 | 年化報酬 | 年化波動 | 風險調整後報酬 | 扣成本後 | 最大回落 |
|---|---|---|---|---|---|
| 固定五五分 | 7.51% | 7.87% | 0.954 | 0.878 | -12.8% |
| 黃金波動調整 | 7.46% | 7.74% | 0.964 | 0.886 | -17.41% |
| 黃金動能 | 8.07% | 8.53% | 0.946 | 0.876 | -16.93% |
| 波動倒數 | 7.15% | 7.31% | 0.978 | 0.896 | -13.68% |
| 兩邊波動比 | 7.26% | 7.28% | 0.998 | 0.915 | -15.11% |
「風險調整後報酬」就是每承擔一單位波動換到多少報酬,數字越大越好。
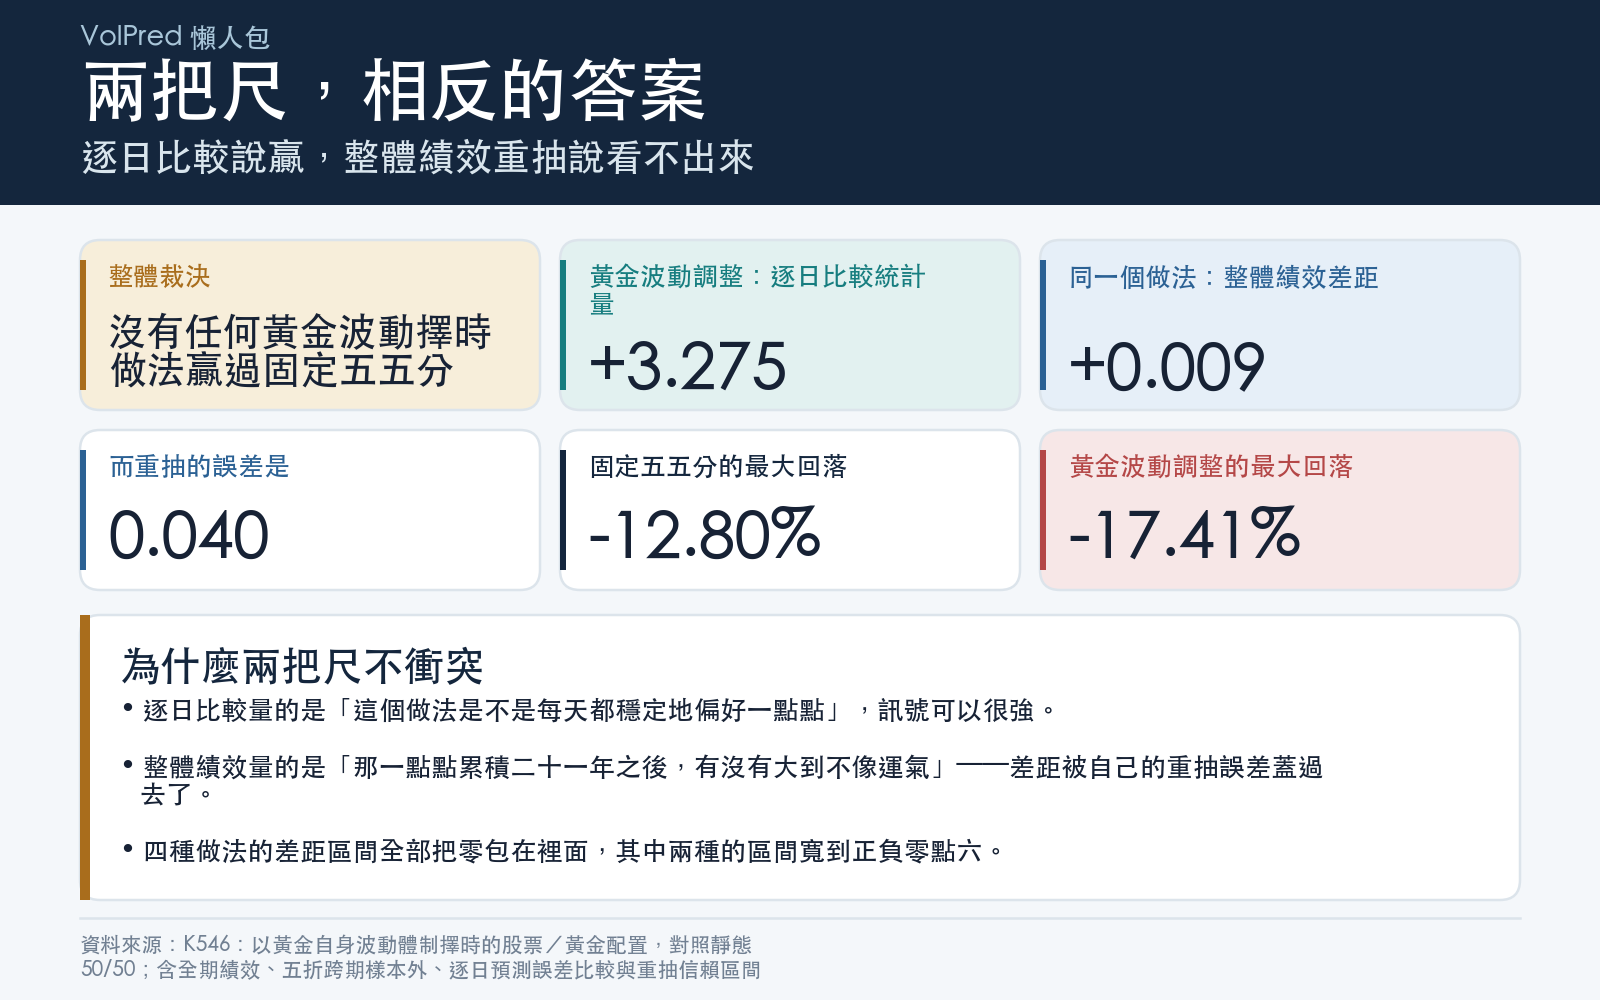
看最後一欄。最不用動腦的那個做法,跌得最淺。四種擇時全部比它深,最深的那個從 -12.8% 變成 -17.41%。
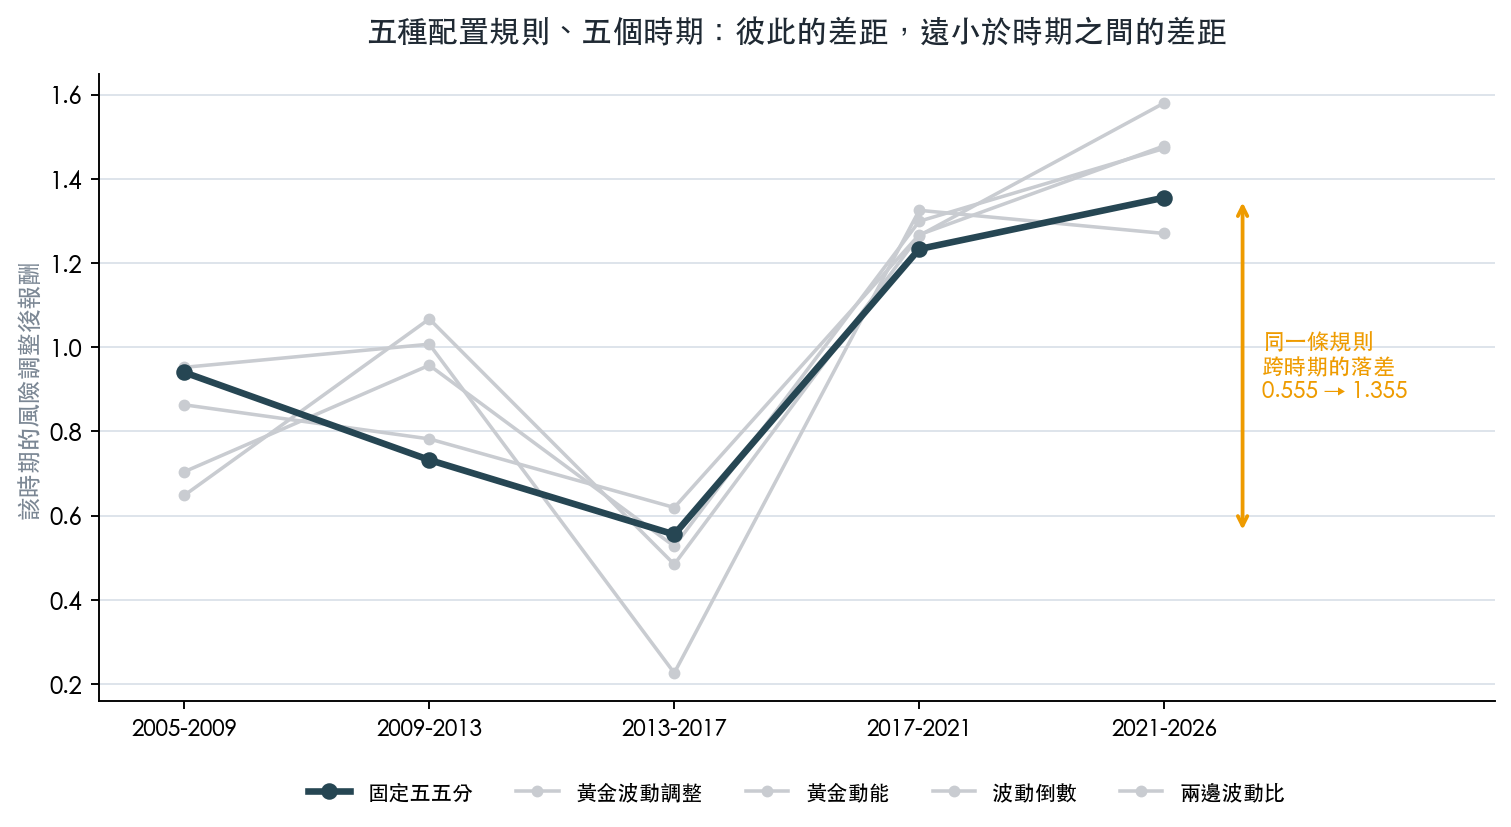
上面這張圖是把二十一年切成五段、每段各自結算的結果。看的重點不是誰在上面,是 上下起伏的幅度 :同一條固定五五分規則,在 2013 到 2017 那段只拿到 0.555,在 2021 到 2026 那段拿到 1.355。你選哪一條規則造成的差別,遠遠小於你活在哪個年代造成的差別。
兩把尺給出相反的答案
這個實驗最值得講的地方在這裡。
驗證的時候用了兩把不同的尺,而它們的結論剛好相反。
第一把是逐日比較 :把兩條策略每天的表現排在一起,看差距是不是穩定地偏向某一邊。這把尺說,黃金波動調整比固定五五分好,而且訊號很強(統計量 3.2745,純靠運氣跑出這種穩定性的機會大約千分之一)。波動倒數(8.9348)與兩邊波動比(7.5094)更強。四種裡有三種在這把尺上「明顯較好」,只有黃金動能明顯較差(-8.2208)。
第二把是整體績效比較 :把整段資料重抽很多次,看最後那個風險調整後報酬的差距,有多少是真的、多少只是這一次剛好。
這把尺說:一個都看不出來。
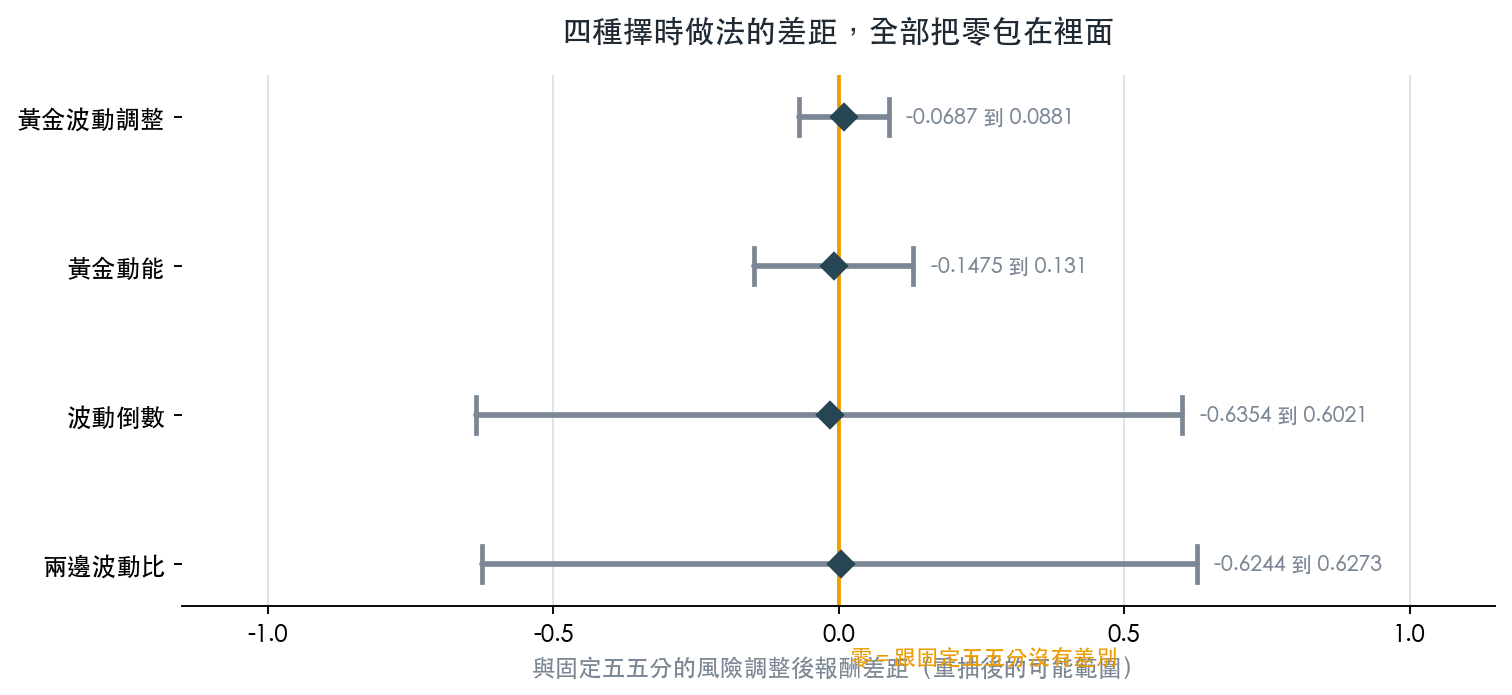
黃金波動調整的差距是 0.0095,但重抽出來的可能範圍落在 -0.0687 到 0.0881 之間。波動倒數更誇張:差距 -0.0157,範圍是 -0.6354 到 0.6021。兩邊波動比的範圍是 -0.6244 到 0.6273。
四條線全部橫跨零。
這兩把尺沒有一把壞掉,它們只是在量不同的東西。逐日比較量的是「這個做法是不是每天都穩定地偏好一點點」;整體績效量的是「這一點點累積二十一年之後,有沒有大到不像運氣」。前者可以很穩定地成立,後者仍然可以完全看不出來,因為那個「一點點」實在太小。
差距 0.0095,重抽的誤差是 0.0397。雜訊是效果的四倍。
如果你只看第一把尺,你會以為找到了東西。
有一個做法五折裡贏了四折,還是不算過關
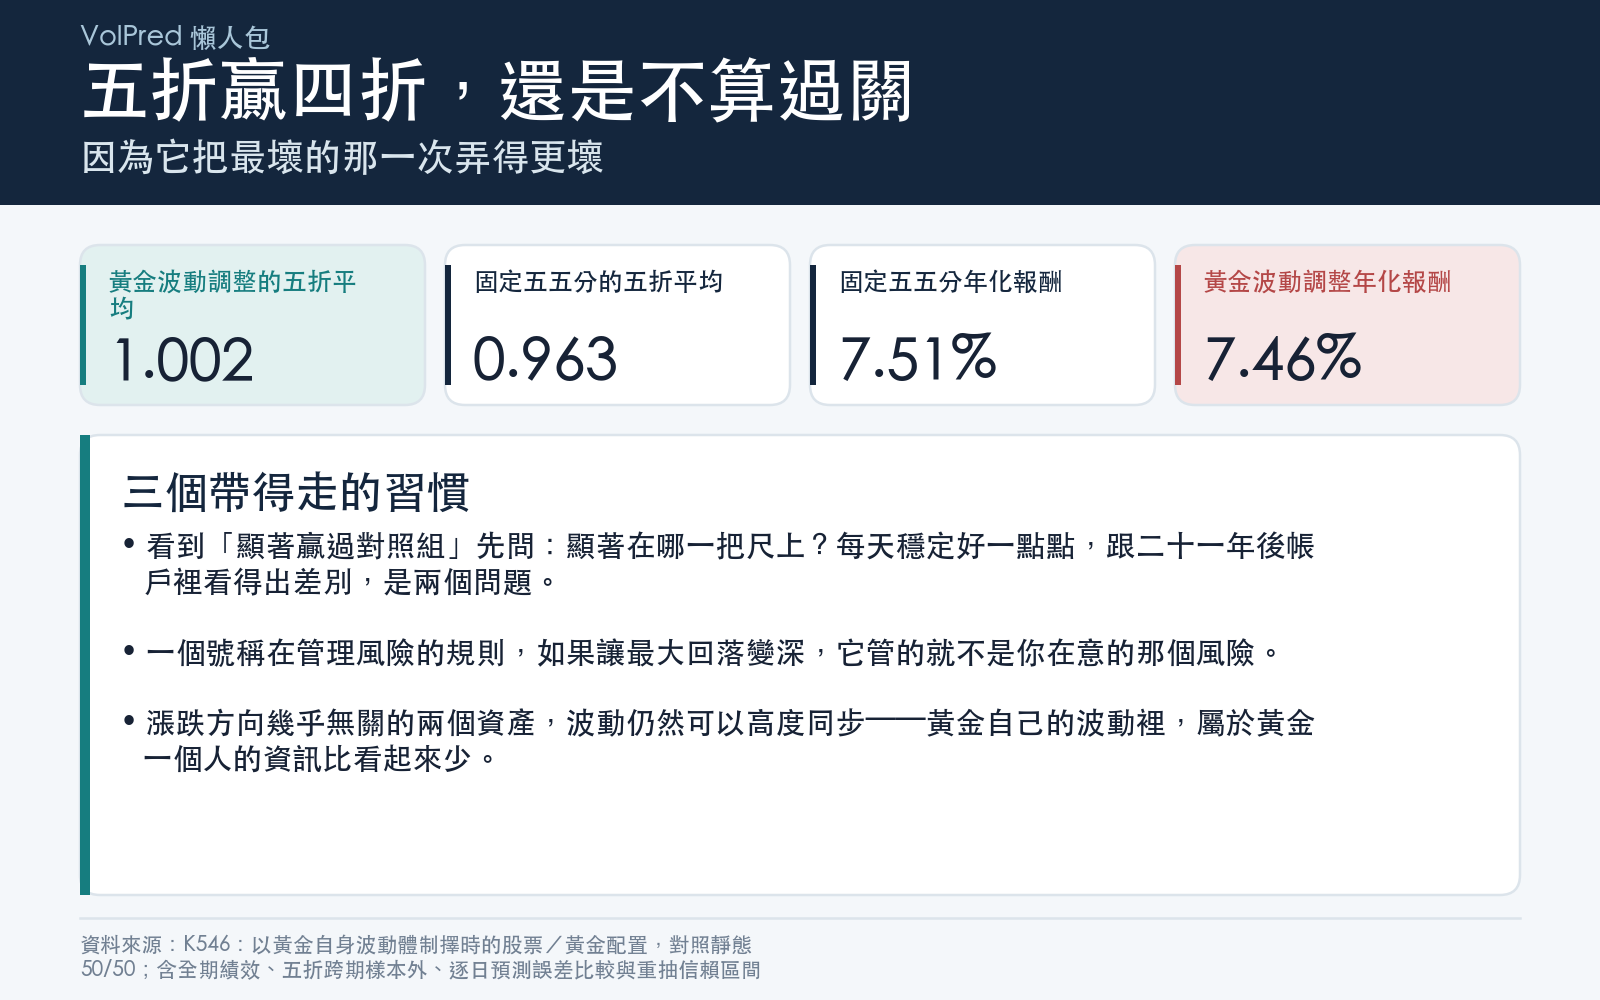
黃金波動調整在五個切段裡有四段贏過對照組,平均 1.002 對 0.963。按照「五折贏四折」這個常見門檻,它是唯一通過的。
它還是被判失敗,理由有三個,而且都不需要統計知識就能看懂:
- 全期的差距禁不起重抽(上一節那條線)。
- 最大回落從 -12.8% 惡化到 -17.41%。 一個號稱在管理風險的規則,把最壞的那一次弄得更壞。
- 年化報酬 7.46%,比什麼都不做的 7.51% 還低一點。
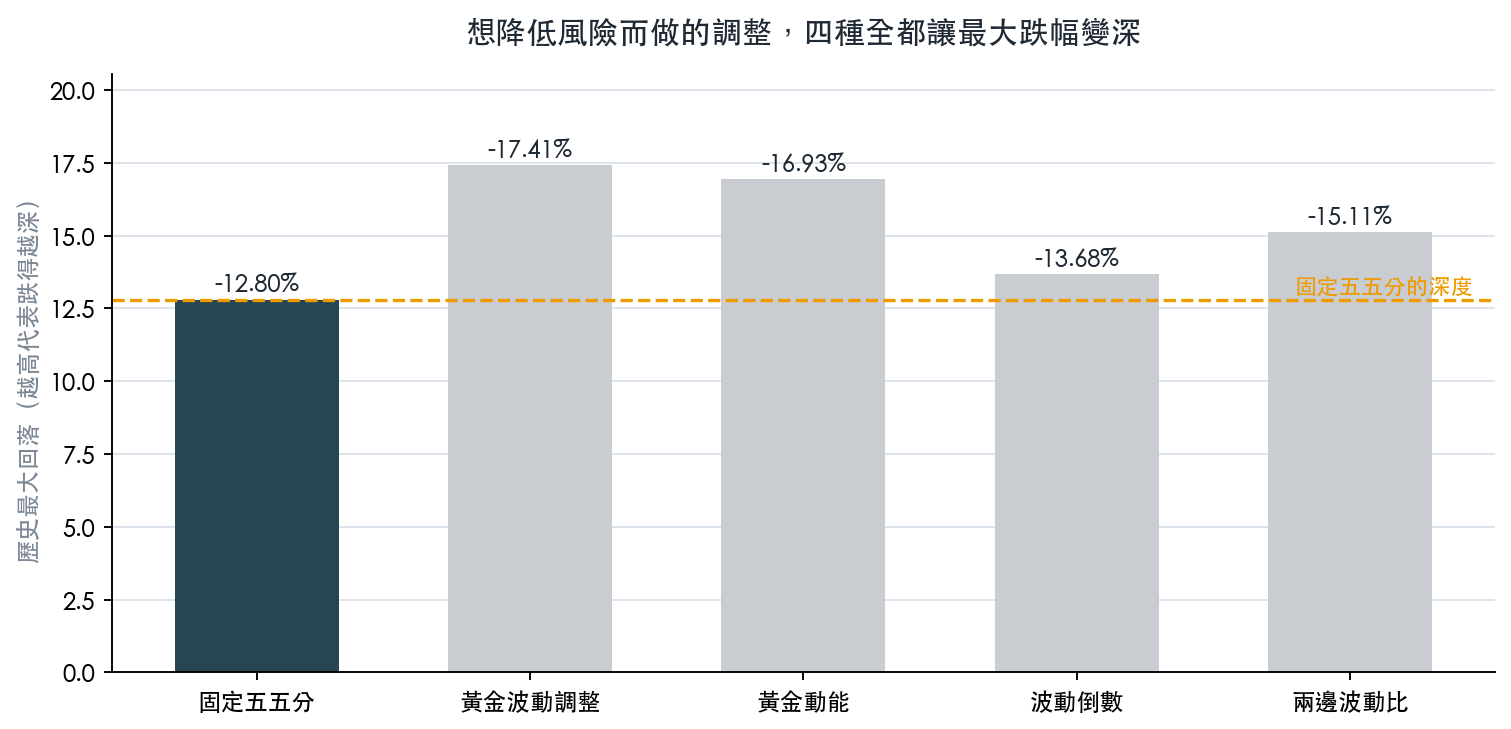
回報/回落的比值(年化報酬除以最大回落)也是同一個方向:固定五五分 0.587,四種擇時分別是 0.428、0.476、0.523、0.481。沒有一個接近。
為什麼黃金的波動幫不上忙
資料裡有兩個數字解釋了大半。
第一,這二十一年裡,這兩個資產的日報酬相關係數是 0.0576。幾乎無關,這正是五五分有效的原因:兩個各自年化波動 19.02% 與 18.12% 的資產,湊在一起變成 7.87%。
第二,它們的 波動 相關係數是 0.5409。
這兩個數字擺在一起就是答案。漲跌方向幾乎無關,但「什麼時候市場開始亂」這件事是共通的。所以當黃金自己波動變大,通常股票那邊也在變大,你以為抓到了黃金專屬的訊號,其實抓到的是整個市場的風險溫度,而那個溫度兩邊都在升。真正屬於黃金一個人的那部分資訊,剩下不多。
順帶一提,黃金並不是什麼「低波動的穩定資產」。它的年化波動 18.12%,跟大盤的 19.02% 差不多;同期年化報酬 12.42%,還比大盤的 11.62% 高一些。它的貢獻是不同步,不是不動。
這篇跟我們之前寫過的黃金有什麼不一樣
我們寫過幾次黃金。之前談的是「黃金能不能當股災保險」「相關係數當成固定數字會低估風險」「挑避險期不能看黃金自己的臉色」,那些問的是黃金在風險事件裡的行為。
這一篇問的是另一件事: 在一個已經決定好要放黃金的組合裡,能不能靠黃金自己的波動去調整比重。 答案是不能,而且理由跟前面幾篇是同一個,黃金的獨立資訊比它看起來的少。
這個結論的邊界
要說清楚這個實驗沒有證明什麼:
- 它測的是 兩個資產、日頻、二十一年 這一個組合。換成三個資產、換成月頻、換成別的年代,結論不保證一樣。
- 它沒有說黃金不該持有。固定五五分本身表現不差,被否定的是「動態調整黃金比重」這個動作。
- 成本是估計值,不是你券商的實際費率。但注意方向:成本只會讓擇時更不划算,因為擇時要交易,不動的那個不用。
- 樣本已經涵蓋 2008 年、2020 年、2022 年三次大跌。這是它最有說服力的地方,也是它的上限,下一次的長相未必相同。
你可以帶走的一件事
當你看到一個策略「統計上顯著贏過對照組」,先問一句: 顯著在哪一把尺上?
一個做法可以每天穩定地好一點點,好到隨機出現的機會只有千分之一,然後累積二十一年之後,帳戶裡的差別小到跟零分不出來。這兩件事不衝突,它們只是不同的問題。
而你真正要付錢的那個問題,是第二個。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊