K1922:回撤狀態曝險規則對比波動率目標,美國市場 1926–2026 的 19 條規則家族檢定
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
持有指數部位的人,在指數從高點下跌之後要不要減碼,常見的依據有兩類:近期波動率(波動率目標,VT),以及指數離前高多深、離前高多久(回撤狀態)。這篇在美國市場的長期日資料上比較兩者,問題是: 把風險調成與 VT 相同之後,以回撤狀態決定曝險的規則,能不能穩定地勝過 VT?
在 1926-12 至 2026-06 共 26,148 個交易日、19 條規則的家族、單邊 10 bps 成本之下,兩個預先註冊的檢定都沒有證據。規則取代 VT(H1)的 Hansen SPA_c p 值是 0.5868,規則疊加在 VT 之上(H2)是 0.2086,門檻同為 0.005。本文的結論帶有兩項限定:非盲設計,以及推論程序事後修訂,見「限制」。這個結果對讀者有三層意義。其一,維護一層回撤狀態規則需要兩個切點、兩個曝險參數,並且每天重算深度與距前高天數;最佳規則的年化單邊換手是 2.00,VT 是 0.59。在這個樣本裡,額外的規則複雜度與換手沒有換到通過檢定的優勢。其二,繼續在同一份美國市場資料上調整切點或曝險網格,只會擴大挑選的範圍;要往下做,需要新的狀態變數或獨立樣本。其三是檢定力的邊界:以三倍標準誤計,年化優勢小於約 1.7 個百分點(H1)與 1.2 個百分點(H2)的規則,這個樣本偵測不到,所以結論停在「沒有證據」,不延伸到「沒有效應」。
資料與比較口徑
- 資料 :Kenneth R. French 資料庫的美國市場因子日資料,以 Mkt-RF 加 RF 作為市場總報酬,1926-07-01 至 2026-06-30 共 26,274 列。VT 需要 126 列歷史,評估樣本從 1926-12-03 起,共 26,148 列。時代切分為 A(1926–1966,11,177 列)、B(1967–1999,8,309 列)、C(2000–2026,6,662 列)。
- 基準 :VT 以 126 列滾動波動率、年化目標 12%、曝險上限 1、日度再平衡,單邊成本 10 bps。淨 Sharpe 0.529,平均曝險 0.835;買進持有的 Sharpe 是 0.456,最大回撤 84.1%。
- 回撤狀態規則(16 條) :以指數自身的深度(距前高的跌幅)與距前高的交易日數分格。深度達切點稱為「深」,其中距前高不超過日數切點者為「新」,超過者為「舊」,不深時全額持有。兩組切點為 10%/126 列與 20%/252 列;「深且新」與「深且舊」兩格各自的曝險取自 {0, 0.5, 1},扣掉兩格都為 1 的組合。規則代號
S_c10_126_f{x}_s{y}表示第一組切點,深且新格曝險 x,深且舊格曝險 y。狀態用 t-1 的收盤形成,作用在 t 日報酬。 - Grossman–Zhou 結構(3 條) :以策略自身淨財富相對其高點的回撤決定曝險,α 取三個值(規則代號
G_a70、G_a80、G_a90)。 - 兩個家族 :H1 以規則的曝險取代 VT 的曝險;H2 把規則的曝險乘在 VT 的曝險上。兩者都對同一個 VT 基準比較。
- 風險匹配 :曝險上限 1、不放空,其餘持現金。匹配差 = λ·規則報酬 − VT 報酬,λ 是使兩者全樣本波動相等的常數,匹配差的均值等於 VT 波動單位下的 Sharpe 差。λ 是報告用的標準化,不是可交易規則。
- 檢定 :Hansen SPA_c(B = 10,000、平均區塊 22 列,另報 10、44、126 列),λ 在每次重抽內以重抽樣本重估,控制從 19 條規則挑最好者造成的偏誤。「最佳規則」指 SPA_c 的 studentised 統計量最大者,並另做 Ledoit–Wolf 風格的 Sharpe 差檢定(HAC 落後 13 期,並做 studentised bootstrap)。結論要成立,下列條件須同時滿足:SPA_c p 在四個區塊長度都低於 0.005、Sharpe 差 |t| 高於 3、至少兩個時代為正、leave-one-era-out 至少兩個留出期為正、25 bps 成本下為正、對事後最佳 VT 為正。
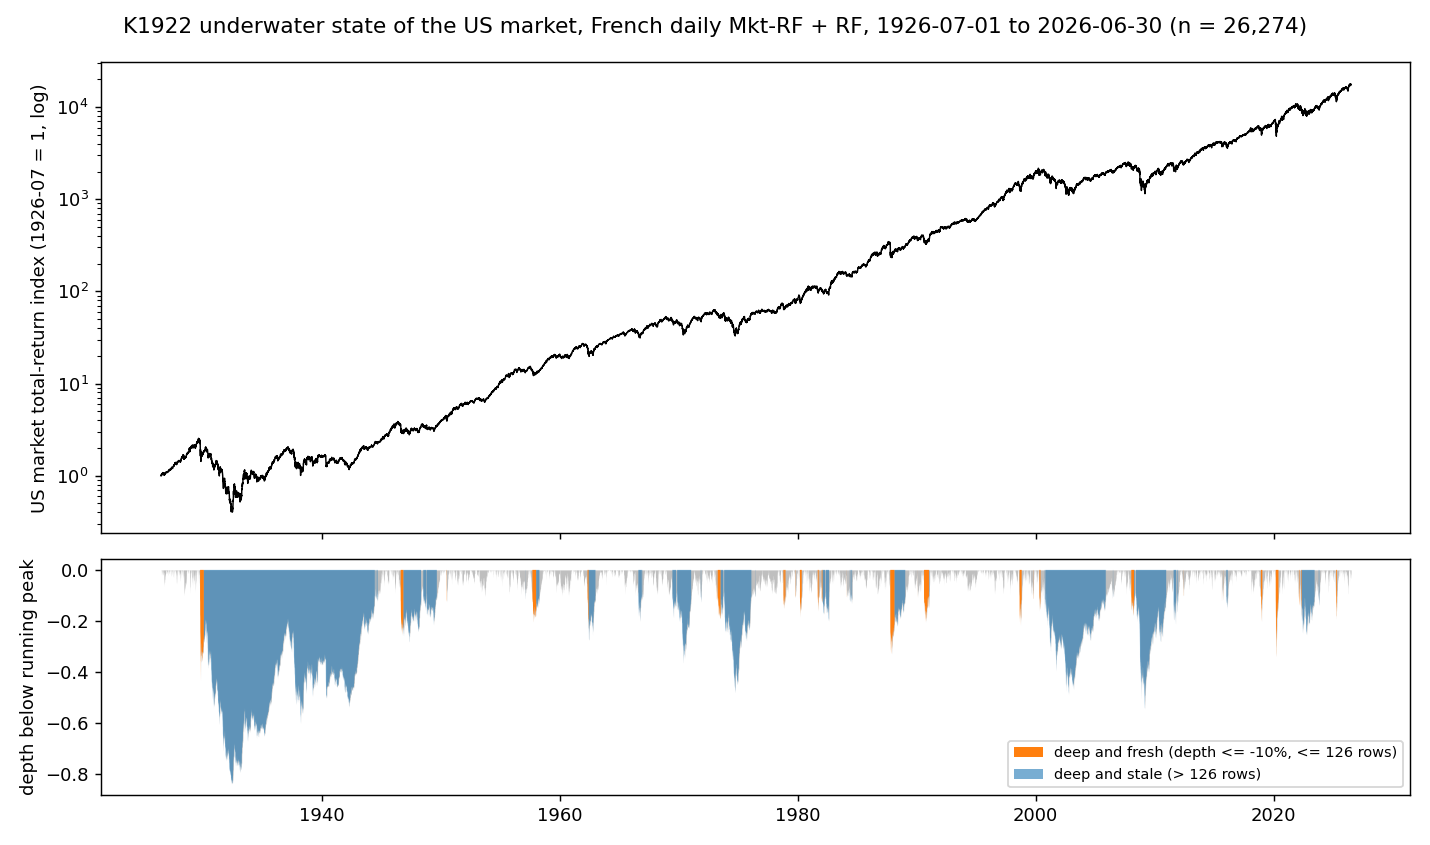
圖 1 的下半部是深度序列。評估樣本中,10%/126 列切點的深且新格有 979 個交易日,深且舊格有 9,169 個交易日。深且新格是規則能做出差異化的部分,樣本量遠小於另一格。
結果:兩個家族都沒有達到門檻
| 淨 Sharpe | 平均曝險 | 年化單邊換手 | 對 VT 的匹配年化差(個百分點) | SPA_c p(區塊 22 列) | |
|---|---|---|---|---|---|
| VT 基準 | 0.529 | 0.835 | 0.59 | ||
H1 最佳:S_c10_126_f0_s0.5(取代 VT) | 0.578 | 0.787 | 2.00 | +0.56 | 0.5868 |
H2 最佳:S_c10_126_f0.5_s0.5(疊加於 VT) | 0.593 | 0.701 | 1.49 | +0.73 | 0.2086 |
| 事後最佳 VT(視窗 252 列、目標 15%、上限 2) | 0.569 | 1.183 |
H1 的最佳規則在深且新格全數減碼、深且舊格減為半倉。它對 VT 的 Sharpe 差是 0.049,HAC 標準誤 0.048,t = 1.00,標準誤與估計值同一量級。SPA_c p 值在區塊 10、22、44、126 列分別是 0.5933、0.5868、0.5696、0.5688,區塊長度的選擇沒有改變結論。
H2 的最佳疊加在深且新格與深且舊格都減為半倉。Sharpe 差 0.063,HAC 標準誤 0.036,t = 1.77;對這一條規則單獨做的 studentised bootstrap 雙尾 p 是 0.0804,沒有計入「從 19 條裡挑最好」。把挑選計入之後,SPA_c p 在四個區塊長度是 0.1981、0.2086、0.2232、0.2343。單條檢定看起來接近邊緣,家族檢定不支持它。
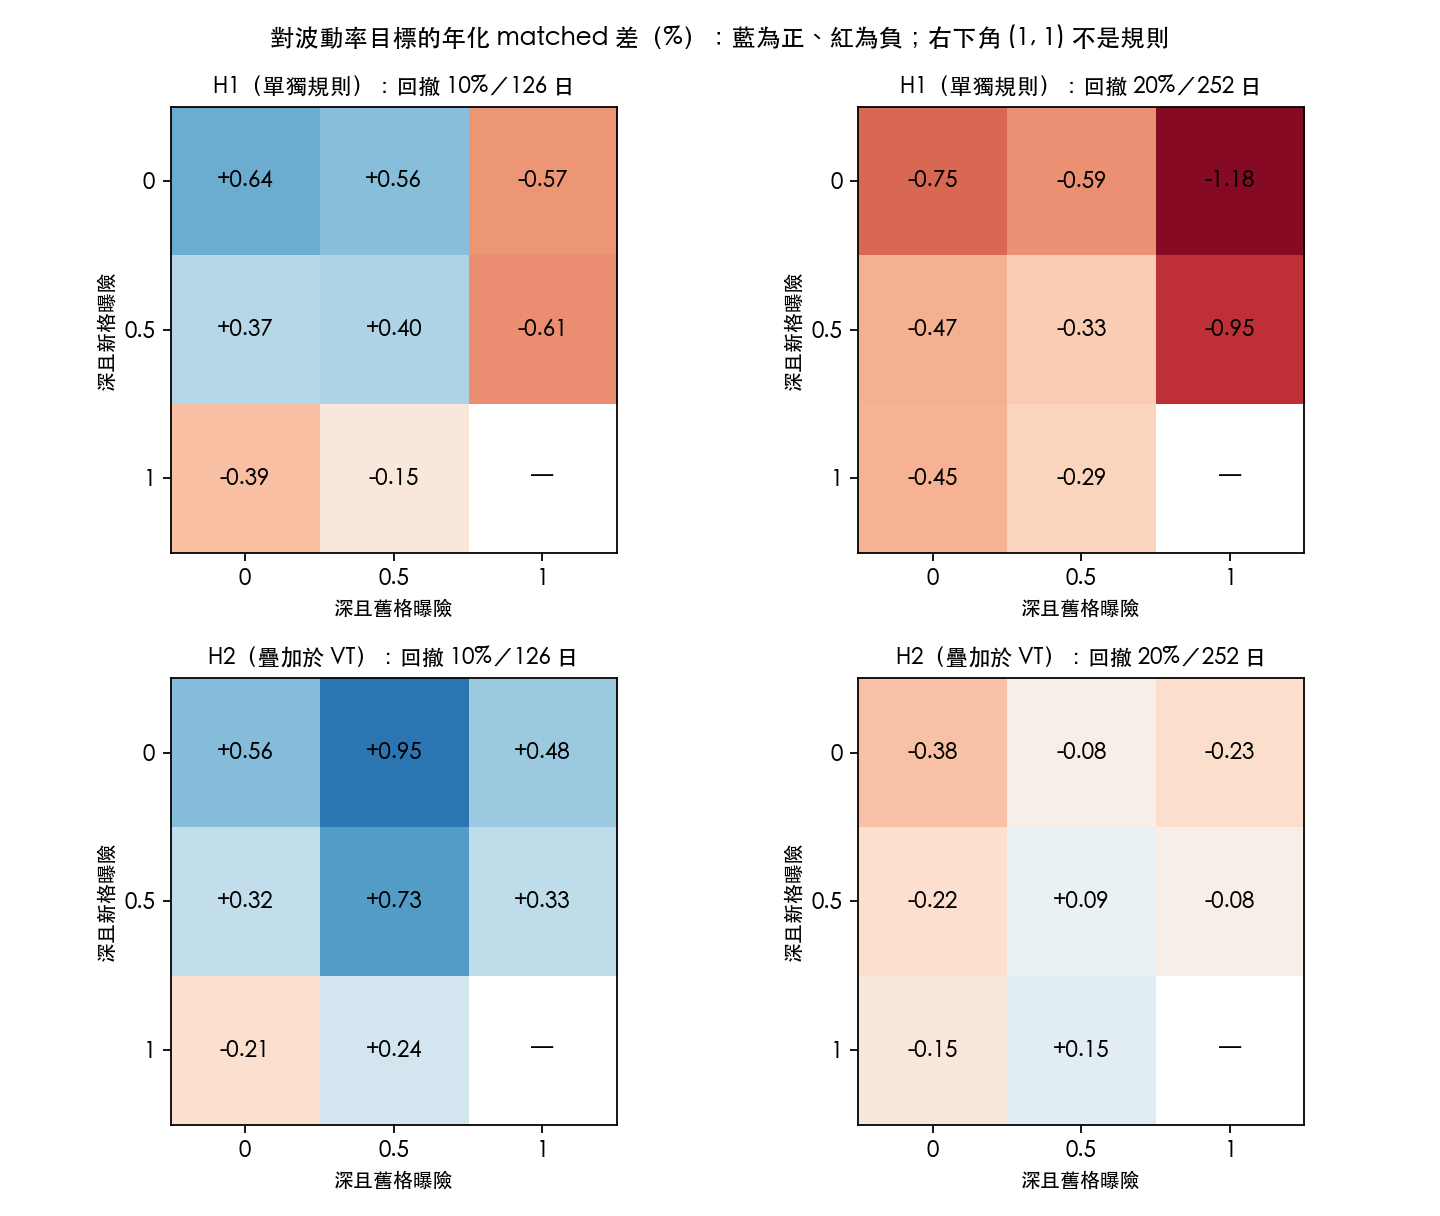
圖 2 把 16 條回撤狀態規則的年化匹配差畫在(深且新格曝險,深且舊格曝險)的網格上,藍色為正、紅色為負。切點 20%/252 列的 H1 規則年化差全部為負;H2 有 2 條為正,數值都在 0.2 個百分點以內。切點 10%/126 列有 4 條 H1 規則與 7 條 H2 規則為正。深且舊格也維持全額曝險的規則在 H1 全部為負。正值集中在深且新格明顯減碼、深且舊格適度持有的區域,其餘區域沒有可辨認的優勢。
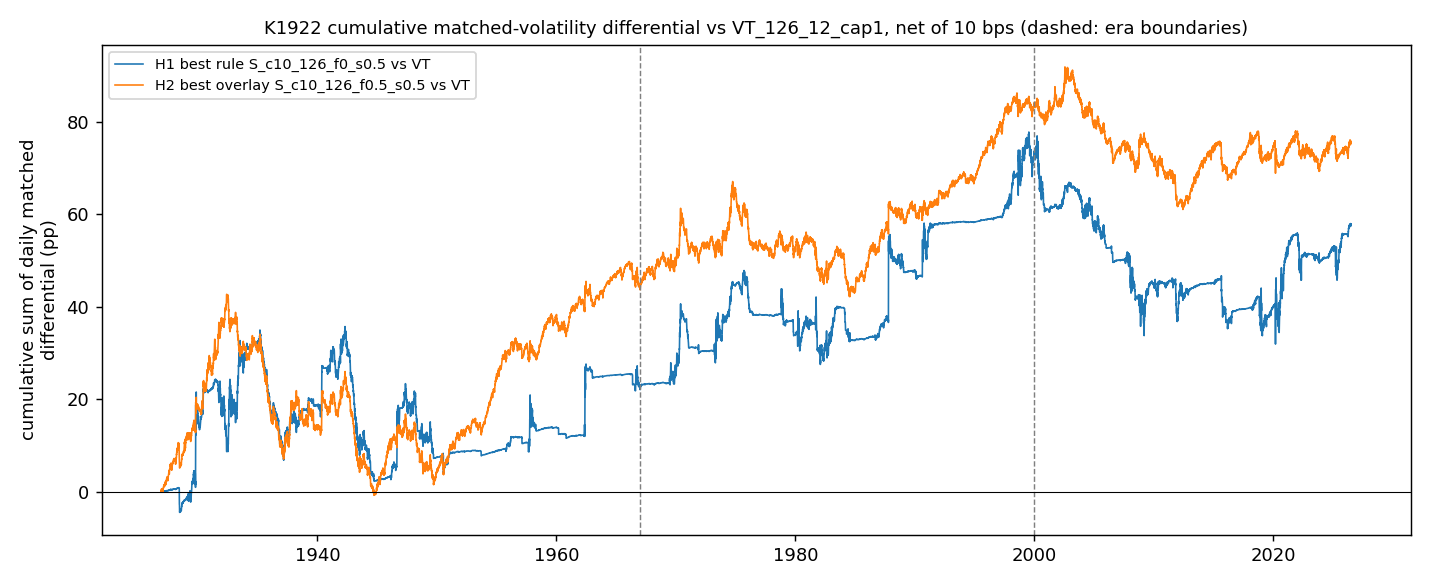
圖 3 的兩條曲線在 2000 年前後達到高點,之後回落。這與時代 C 的年化差在兩個家族都為負一致(見下節)。
成本、時代與留出期
成本臂把單邊成本改為 0、5、25、50 bps,其餘不變。表中是單邊成本 10 bps 時選出的兩條最佳規則,成本改變時不重新選規則,對 VT 的匹配年化差,單位為個百分點;VT 同樣按該成本計費。
| 單邊成本 | H1 最佳規則 | H2 最佳疊加 |
|---|---|---|
| 0 bps | +0.70 | +0.86 |
| 5 bps | +0.63 | +0.79 |
| 25 bps | +0.34 | +0.54 |
| 50 bps | -0.03 | +0.21 |
H1 的優勢隨成本上升而消失,50 bps 時為 -0.03,這與它的換手高於 VT 一致。H2 在 50 bps 仍為正,但從 +0.86 縮到 +0.21。
時代切分顯示優勢不穩定。下表第二、三欄是固定規則在各時代的年化差;第四到六欄是 leave-one-era-out:留出一個時代,用其餘兩個時代的資料選規則,再看留出期的年化差。
| 時代 A | 時代 B | 時代 C | 留出 A | 留出 B | 留出 C | 留出期為正的個數 | |
|---|---|---|---|---|---|---|---|
| H1 最佳規則 | +0.51 | +1.55 | -0.60 | -0.38 | +3.05 | -1.16 | 1 |
| H2 最佳疊加 | +1.00 | +1.21 | -0.32 | +0.59 | +1.67 | -0.79 | 2 |
時代 B(1967–1999)貢獻最大,時代 C(2000–2026)在兩個家族都是負的。H1 在三次留出中只有一次為正,而且訓練期選到的規則隨留出時代改變:留出 A 時選 S_c10_126_f0.5_s0.5,留出 B 與 C 時選 S_c10_126_f0_s0。規則排名隨時代改變,與樣本內挑選造成的差異一致,也與狀態資訊的價值隨時代變動一致;這個樣本分不出兩者。H2 有兩次留出為正,但三個留出期的符號仍隨時代而變。
對事後最佳 VT 的比較
36 組 VT 設定(視窗 × 目標波動 × 上限)中,事後最佳者視窗 252 列、目標波動 15%、上限 2,淨 Sharpe 0.569,平均曝險 1.183,即含有槓桿。主基準的 Sharpe 是它的 0.931 倍。改以事後最佳 VT 為對照,兩個最佳規則的年化匹配差分別降到 +0.14(H1)與 +0.38(H2)個百分點。VT 本身的設定選擇所造成的差距,與規則帶來的差距同一量級,這是上表所有優勢都應該小心讀的原因。
回撤差異(次要檢定)
回撤是狀態規則的主要賣點,但兩條曝險不同的路徑不能直接比最大回撤:曝險較低的一方,回撤機械性較淺。所以這裡把 VT 以常數放大或縮小到與規則相同的實現波動,再比最大回撤,稱為曝險匹配回撤差,正值表示規則較淺。對照的虛無分布由循環位移產生:把規則的曝險路徑整段平移,保留路徑形狀而破壞它與報酬的相位,每一個位移都算一次同樣的差。
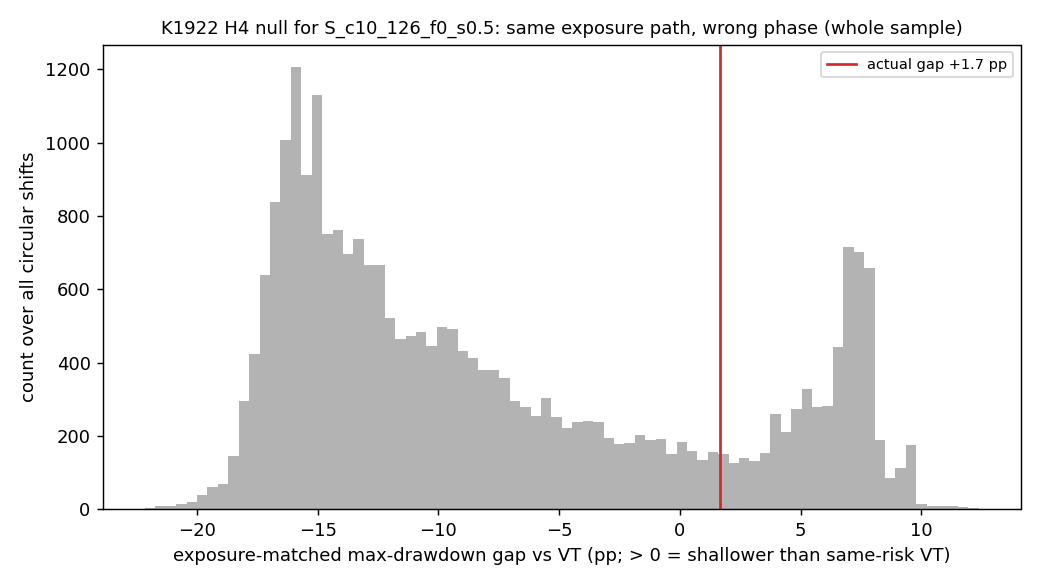
H1 最佳規則的整段樣本曝險匹配回撤差是 +1.67 個百分點,單尾 p = 0.2079,Holm 調整後 0.8113。位移虛無分布的中位數是 -10.47 個百分點,5% 至 95% 分位數是 -17.25 到 +7.60;實際值落在分布之內(圖 4)。分時代看,時代 B 的差是 +9.31,原始 p = 0.0412,Holm 調整後 0.2470;時代 C 是 -8.07,符號相反。
H2 最佳疊加的整段樣本差是 +13.43 個百分點,單尾 p = 0.0508,接近 0.05,但 Holm 調整後是 0.2541。時代 B 與 C 的原始 p 分別是 0.0247 與 0.0326,調整後是 0.1974 與 0.2280。任何一格在校正後都沒有拒絕虛無分布。
描述性對照(不進任何檢定家族)
距前高天數是否有資訊。 規則把「深且新」與「深且舊」分開處理,這裡比較有區分的最佳規則與只看深度的最佳規則。切點 10%/126 列:有區分者 +0.56,只看深度者 +0.64;切點 20%/252 列:有區分者 -0.29,只看深度者 -0.33。兩組差距都遠小於 H1 最佳規則的標準誤(約 0.56 個百分點),所以這個樣本分不出時間維度有沒有增加資訊。
趨勢規則。 同一資料上的兩個簡單趨勢規則被當作參照:價格在 200 日均線之上才持有(SMA200),以及過去 252 列報酬為正才持有(TSMOM252)。它們對 VT 的年化匹配差分別是 +1.67%(重抽樣標準誤 0.95%)與 +0.62%(0.83%),與 H1 最佳規則的曝險相關為 0.54 與 0.58。SMA200 的年化單邊換手是 5.42,成本已計入。這兩個數字沒有計入挑選、也沒有預先設定的門檻,只能當描述,不構成任何主張。
其他市場的複驗。 描述性地套用 H1 最佳規則:^GSPC(價格指數、不含股息,4,042 個評估列,2010-06 起)對 VT 的年化差是 -0.40 個百分點,VT 的 Sharpe 是 0.632;0050.TW(4,201 個評估列,2009-07 起)是 -0.38 個百分點,VT 的 Sharpe 是 0.845。^GSPC 在 10%/126 列切點的深且新格與深且舊格各只有 288 個交易日(整段序列),樣本太短,無法作為複驗,這裡只報方向。
管線檢查(負對照)
兩個負對照確認管線能辨認不該有的優勢。把狀態改為不延遲(用 t 日收盤決定 t 日曝險,等於洩漏一列),某條只看深度的規則年化差從正確延遲的 +0.64 升到 +5.42 個百分點。把 H1 最佳規則的曝險值整段平移半個樣本,破壞相位,年化差從 +0.56 變成 -1.90 個百分點。洩漏版本的差距約為正確版本的八倍,所以本文 0.5 個百分點量級的差距遠小於同日資訊洩漏會產生的量級。
限制
- 非盲設計 :樣本、時代切分、切點與門檻是在看過 K1920(2016–2026 的 SPY、QQQ、TLT、GLD 版本,回撤 episode 太少而停止)的資料檢查結果,以及本實驗第一版資料檢查的全部數字之後才定的。引用本文結論須帶這個限定。
- 門檻放寬 :資料檢查要求深且新格的日數下限,整段樣本由 1,000 降為 900、時代內由 250 降為 200,是在看過 979 與 241 之後才改的;episode 數的下限與其他條件不變。
- 推論程序事後修訂 :SPA_c 在每次重抽內重估 λ 的作法,是看過第一次執行的結果之後,以預註冊附錄加入的,不在原預註冊之內;修訂使兩個家族的 p 值都變大,判定沒有改變。
- 規則家族有限 :19 條規則只涵蓋兩組切點與一組曝險網格,沒有測試其他切點、連續曝險函數或多狀態變數。
- λ 不可交易 :λ 用全樣本波動估計,只是報告用的標準化;λ 大於 1 代表未計融資成本的槓桿(H1 最佳規則的 λ 是 1.022,H2 最佳疊加是 1.259)。
- 成本只計比例成本 :不含價差與市場衝擊,也不反映 1975 年以前的固定佣金;50 bps 臂是時代 A 的最近似。
- 早期資料 :1952 年以前的資料含週六交易日,126 列短於六個月,√252 年化略偏;規則與基準同受影響,未校正。
- 結論強度 :本文只陳述 H1 與 H2 的具名檢定結果。結論限於這個樣本、這個 19 條規則的家族與這組成本和延遲設定;它不是「沒有效應」的證明,也不是策略上架的證據。
資料來源:Kenneth R. French Data Library 美國市場因子日資料(Mkt-RF 與 RF,1926-07-01 至 2026-06-30);描述性複驗使用 ^GSPC 與 0050.TW 日資料。實驗 K1922,預註冊、凍結輸入與重現規格見 experiments/k1922_underwater_long_history/。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊