四家一樣狂燒 AI,市場只罰其中兩家:把資本支出倒進「折舊沙漏」再看一次
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
微軟財報後首個交易日漲 14.42%,亞馬遜漲 14.25%。同一週,Alphabet 跌 7.40%,Meta 跌 8.29%。
四家講的是同一個故事:AI 資本支出再創新高、資料中心繼續蓋、管理層對需求都很有信心。錢的量級也相近。市場卻把它們分成了兩邊,而且分得乾乾淨淨。
金額早就不新鮮。在〈七千億資本支出的恐懼,藏在指數裡,不在個股裡〉裡我們記過,四大雲端業者 2026 年的資本支出合計要衝到大約七千兩百五十億美元,比去年的四千一百億暴增七成七。
所以「該不該擔心 AI 資本支出」這個問題,問法本身要修一下。同樣的錢、同樣的敘事、相反的股價反應,代表市場替這筆錢定價時,看的不是總額那一格。
這篇要回答的是:市場到底在替什麼收費?答案落在兩個很少被搬上檯面的維度—— 這筆錢多久才變成費用、由誰的資產負債表扛 。
折舊沙漏:一個裝得下這輪爭論的容器
我用一個沙漏來裝這件事,接下來整篇都靠它組織。
上半球是沙量 ,也就是資本支出總額。財報日公布的那個大數字,是一次倒進去的沙。頭條寫的都是這一格。
頸口寬度是攤提年限 。伺服器與資料中心不會在買下的那一季全部認列成費用,它會被切成好幾年慢慢流下來。年限拉長,頸口就變窄,每季漏下來的費用變少,帳面變漂亮,但上半球的沙一粒都沒有少。
下半球是每季的折舊費用 ,那才是真正進損益表、壓在營業利益上的那一段。
還有一個沙漏本身不會畫出來的問題: 這批沙從哪裡來 。自己賺的現金,還是跟債券投資人借的。
把這四格分開之後,開頭那組 14% 對 8% 就有解了。股價與波動率反應的是 漏速與沙源 ,跟沙量本身的對應關係,比多數人以為的鬆得多。
一樣狂燒,罰的只有兩家:漏速把四家分成兩邊
在〈同一份 AI 帳單,兩家漲 14%、兩家跌 8%:市場真正在看的是折舊〉裡我們算過一個比率: 當季資本支出除以當季折舊攤銷 。
這個倍數可以讀成一句話:這家公司正在替未來的損益表堆多高的成本。倍數等於 1,設備只汰換不擴張;倍數等於 4,未來要吸收的折舊是現在已經吸收的四倍。
最新可得季度的數字排出來很乾淨。Alphabet 6.32 倍(資本支出 449.2 億美元、折舊攤銷 71.0 億),Meta 4.74 倍(301.2 億對 63.6 億),微軟 3.25 倍(358.0 億對 110.2 億),亞馬遜 2.33 倍(442.0 億對 189.4 億)。
倍數最高的兩家被賣,最低的兩家被買。四個點由左上往右下排成一條單調下降的線。
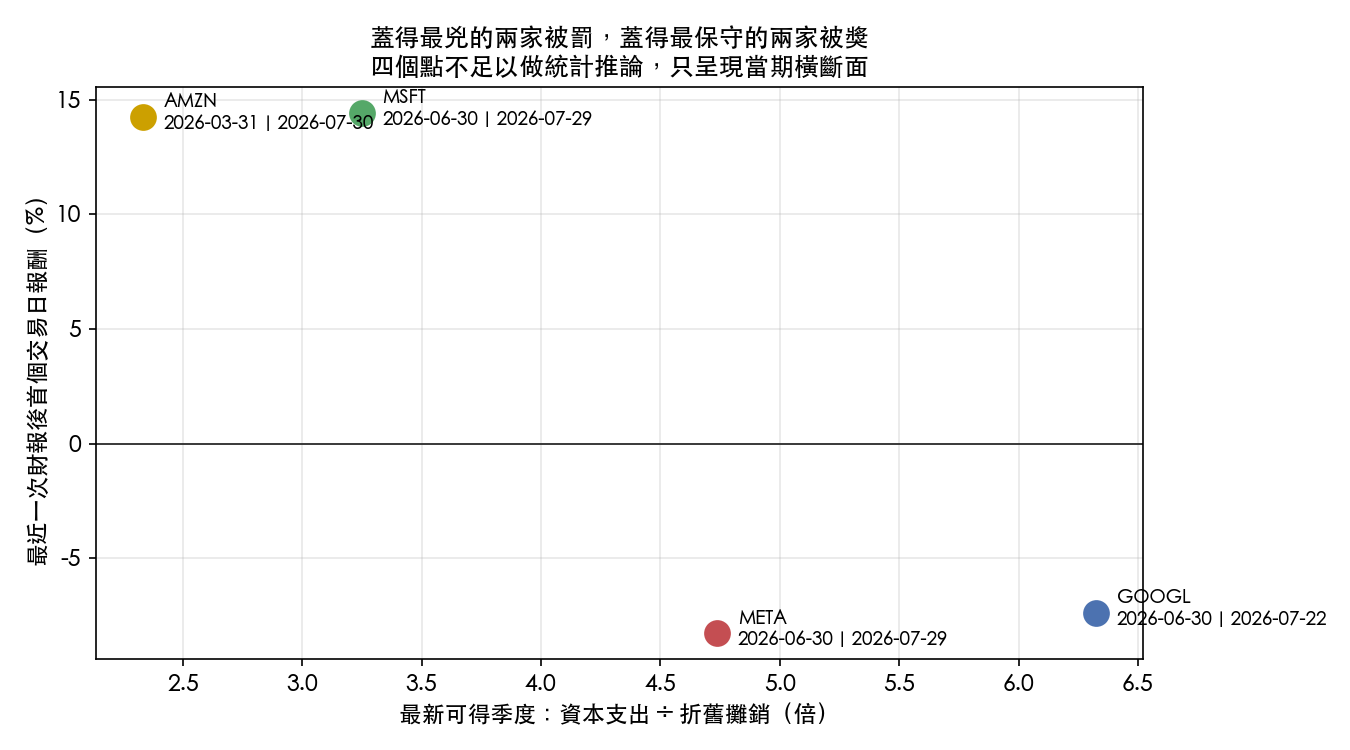
年度數字濾掉單季雜訊之後,方向一致、斜率不同:Alphabet 從 2022 年的 2.34 倍走到 2025 會計年度的 4.33 倍,Meta 從 2.40 倍走到 3.74 倍,微軟 2026 會計年度來到 3.01 倍,亞馬遜 2.00 倍。四條線一起往右上走。
漏速還沒完全落地,利潤率已經先動了。Meta 的季度營業利益率從 2026 年第一季的 40.62%,一季之內掉到 30.88%,接近十個百分點。同一季,它的資本支出倍數從 3.17 跳到 4.74。
同段期間 Alphabet 從 36.12% 退到 34.03%,微軟守在 45% 以上,亞馬遜維持在 13% 附近。四條線裡只有 Meta 那一段是急墜。
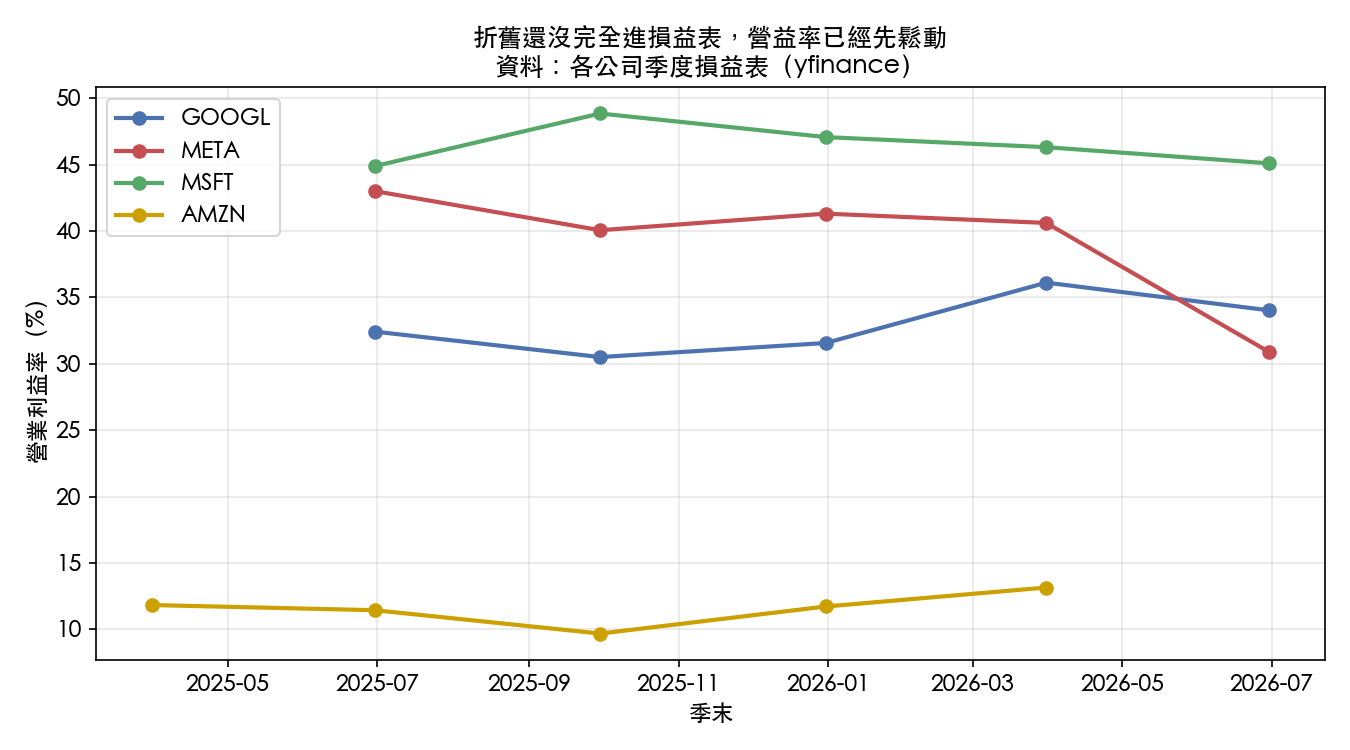
這裡要把因果的邊界講清楚。單季營益率變動有很多來源,重組費用、一次性項目、營收組合都會影響,折舊只是其中一項。原文的說法我照抄:這張圖不能證明是折舊造成的。
它能說的只有一件事:支出倍數衝最高的那一家,正好也是利潤率掉最兇的那一家,而且是同一季。四個點就是四個點, 不足以做任何統計推論 ,也不能拿來預測下一季。
三個換算動作:看到任何一則 AI 資本支出新聞,當天就能做
沙漏模型的用處,在於它可以拆成三個手動作。下次頭條又出現一個幾千億美元的數字,這三步能把它換算成你帳戶裡真正會感覺到的東西。
換算一:把資本支出換成未來每季的固定成本
怎麼算 :資本支出總額 ÷ 攤提年限 ÷ 4,得到未來每季要多認列的折舊。再拿這個數字去除當季營業利益,看它吃掉多少。
去哪查 :現金流量表的「capital expenditures」那一列,損益表或現金流量表的「depreciation & amortization」那一列。兩個數字相除就是上一節那個倍數,不用等任何人幫你算。
archive 哪篇驗過 :〈同一份 AI 帳單,兩家漲 14%、兩家跌 8%:市場真正在看的是折舊〉,四家最新季度的倍數與財報後首日報酬對得上單調反向排序。
看到什麼數值要警覺 :倍數 4 以上的兩家(Alphabet 6.32、Meta 4.74)在最近一輪財報後都被賣,2 到 3.3 之間的兩家被買。倍數越高,未來幾年要吸收的折舊越厚,財報日的分布也越寬。
倍數接近 1 是另一種訊號,代表這家公司只汰換不擴張,沙漏上半球沒有在加沙。那不是安全,那是另一種故事。
換算二:把攤提年限的變動換成「假 EPS」
怎麼算 :同一筆資本支出,攤提年限從 N 年拉長到 N+k 年,每季費用會等比例縮小。年限拉一倍,每季折舊直接砍一半,砍掉的那一半會原封不動變成營業利益與 EPS。
這是純算術,不是預測 。〈同一份 AI 帳單,兩家漲 14%、兩家跌 8%:市場真正在看的是折舊〉記過,這批伺服器與資料中心的錢會在往後三到六年分批進入損益表。三年制與六年制之間,每季費用差一倍。
去哪查 :10-K 裡 property and equipment 的附註,會寫各類資產的 useful life;會計政策變更也在那裡揭露。年限一改,比較基準就斷了。
看到什麼數值要警覺 :某一季營益率變好、同時附註裡的攤提年限被拉長,那部分改善是會計給的,跟生意賺回來的錢不是同一種。把年限改回舊值重算一次,看看改善還剩多少。
反過來看 Meta 也成立。它的營益率一季掉了近十個百分點,同季倍數從 3.17 跳到 4.74——沙倒得更快,頸口沒有變窄,下半球就先痛了。
換算三:把借債比例換成「誰的利差在替你付這筆錢」
怎麼算 :資本支出 ÷ 營運現金流。這個比率告訴你,蓋機房的錢有多少比例還在公司自己的能力範圍內。
去哪查 :季度現金流量表的兩列相除,再對照資產負債表的總負債變化。
archive 哪篇驗過 :〈AI 資料中心改用借的蓋:四巨頭一年多背了 1772 億美元債〉。
該篇算過,四家合計的單季資本支出從 2025 年第一季的 719 億美元增加到 2026 年第一季的 1298 億,一年成長 80.5%;同期營運現金流從 1142 億增加到 1507 億,成長 32%。
支出跑得比收入快了兩倍半。資本支出佔營運現金流的比例,從 62.9% 升到 86.1%。每季自由現金流從 423 億美元掉到 210 億,一年之內對半砍。

不夠的部分去借。四家合計總負債從 2025 年 3 月底的 2669 億美元,升到 2026 年 3 月底的 4441 億,十二個月多背 1772 億,增幅 66%。
看到什麼數值要警覺 :資本支出佔營運現金流停在 60% 上下,代表擴張還在自己的能力範圍內;持續往 100% 走,代表下一輪機房要靠再融資。
四家拆開之後,沙源已經分家了。微軟近四季這個比率 57.1%,總負債反而從 605.7 億降到 569.6 億,是唯一一家負債減少的。Alphabet 63.0%,總負債從 235.6 億跳到 904.8 億,增幅 284% 看起來嚇人,起點低是主因。
Meta 61.1%,總負債從 495.2 億升到 867.7 億。亞馬遜 101.7%——近四季資本支出 1510 億美元,營運現金流 1485 億,支出已經超過賺進來的現金,總負債從 1332.4 億升到 2098.9 億。
這條線跨過 100% 的那一刻,蓋機房的錢就只剩下借。亞馬遜已經站在那條線上。
而信用市場對這件事的定價是零。 Baa 等級公司債與 10 年期公債的利差 7 月 20 日收在 1.61 個百分點,2015 年以來的中位數是 2.06,目前落在第 10 百分位。高收益債利差 2.69%,同樣貼在可得區間低檔的第 8 百分位。
同一時間,四巨頭的 21 日已實現波動率是 38.6%,遠高於它們 2015 年以來 26.8% 的中位數。股票端在震,債券端沒動。

對股東的意思很直接:你的求償順位在過去十二個月往後退了,前面多站了 1772 億美元的債權人。公司順風時這條線看不出來;一旦雲端營收成長放慢,先被保護的是債券持有人。
這裡有一個我不打算掩蓋的矛盾。亞馬遜同時是沙源最吃緊的一家(101.7%)與漏速最慢的一家(倍數 2.33),而市場在財報後給了它 +14.25%。兩個指標在同一家公司給出相反的訊號,四個樣本沒有能力拆開誰的權重比較大。誠實的講法是:三個換算動作是三張獨立的體檢表,不是一個可以加總的分數。
沙量早就不是定價變數:選擇權市場的排序跟直覺相反
如果沙量決定風險,那麼倒沙倒最兇的那幾家,下跌保護應該最貴。archive 裡有兩篇專門去查這件事,結論都往反方向走。
在〈科技巨頭資本支出爆表,AI 變現期的隱含波動率拐點〉裡我們算過四家的「變現缺口」,也就是資本支出年增率減掉營收年增率。
微軟資本支出從 445 億增至 646 億、成長 45.1%,營收成長 14.9%,缺口 30.2 個百分點。亞馬遜從 830 億到 1318 億、成長 58.8%,營收成長 12.4%,缺口 46.4 個百分點。
Alphabet 從 525 億到 914 億、成長 74.1%,營收成長 15.1%,缺口 59.0 個百分點。Meta 從 373 億到 697 億、成長 87.1%,營收成長 22.2%,缺口 64.9 個百分點。四家合計從 2157 億跳到 3575 億,一年增長 66%。
照沙量的邏輯,缺口 64.9 個百分點的 Meta 應該是被罰最兇的那一家。
然後看〈燒最多錢的科技巨頭,選擇權市場現在沒有多收「下跌保費」〉在 2026-07-05 抓的 Mag 7 選擇權鏈快照,統一用 8 月 7 日到期、剩 33 天的合約比對。
資本支出強度(近四季資本支出除以近四季營收)最高的三家是 META 35.2%、MSFT 30.5%、GOOGL 26.0%,它們的下檔偏斜分別是 −3.1、−2.5、+0.1 個百分點。強度最低的 NVDA 2.6% 與 AAPL 2.4%,偏斜卻是 +3.8 與 +3.9,七檔裡最高的兩個。
把七檔按資本支出強度排序,下檔偏斜的順序幾乎完全反過來,Spearman 等級相關係數 −0.893。
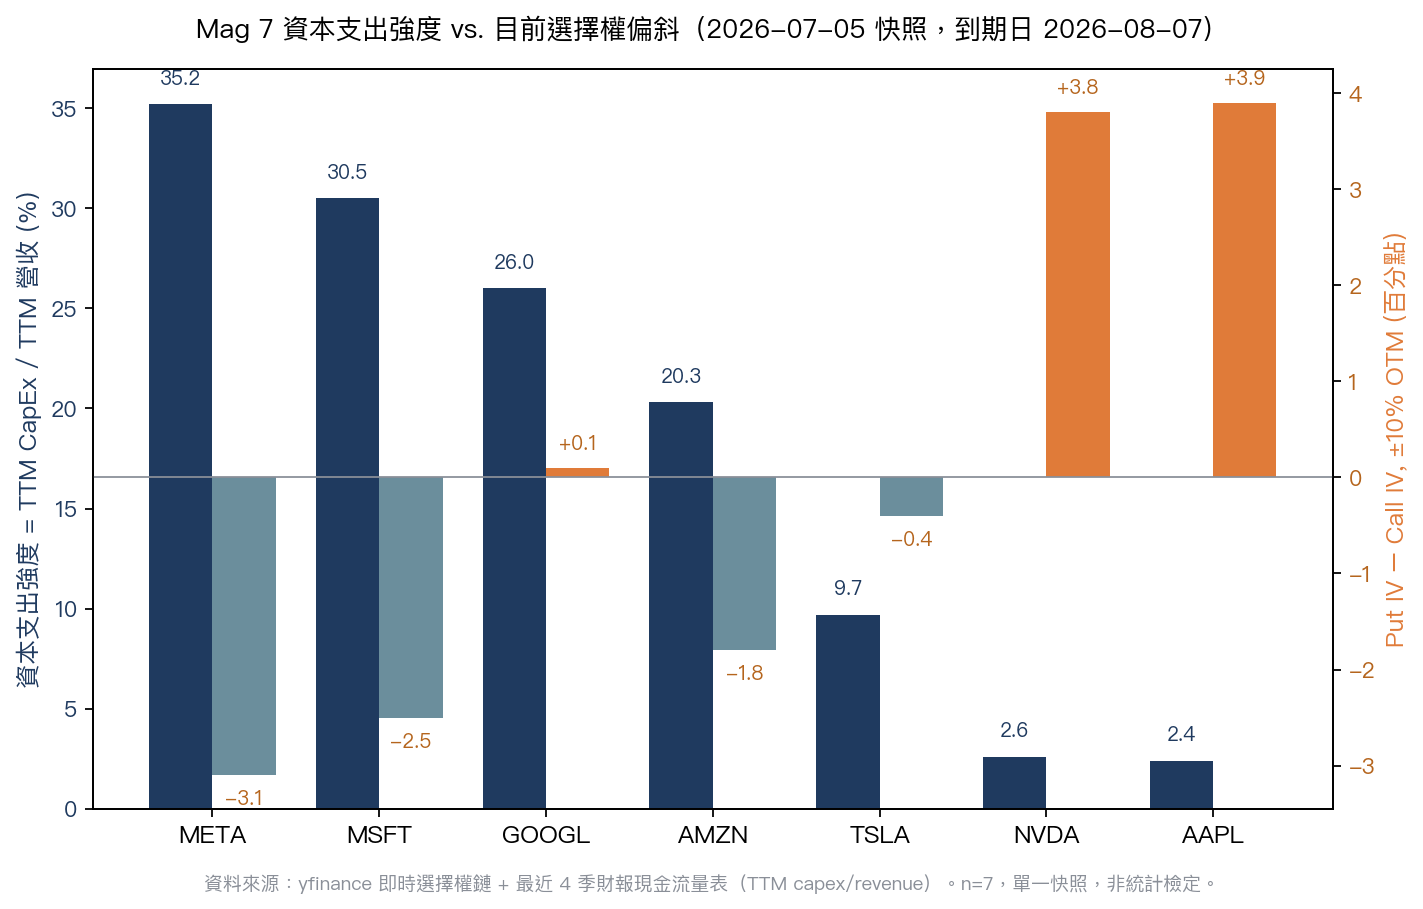
這裡的「便宜」有嚴格的定義,值得慢一點讀。META 的賣權隱含波動率 48.0%,本身比 NVDA 的賣權 43.8% 還高——META 整組選擇權都偏貴,只是它的買權 51.2% 比賣權貴更多,所以相對偏斜是負的。
原文自己列了三種可能解釋,也明說資料無法拆解:動能凌駕基本面、機構避險部位的供需結構、七個點的雜訊。而且動能解釋不完整——90 天報酬與偏斜的等級相關是 +0.75,但 META 的 90 天報酬只有 +1.6%,偏斜卻是七檔裡最負的。
n=7 這件事也要記住。七大科技巨頭就是全部,沒有「再抽一次會不會不一樣」這個前提,p 值在這裡只能當排序強度的參考。下週重抓,順序有可能就變了。
同一篇還留下另一個座標:QQQ 的 25-delta 偏斜當時是 +9.1 個百分點(賣權隱含波動率 31.9%、買權 22.8%),而 MSFT、META、NVDA 的短期偏斜全部落在 −4% 到 −0.1% 之間。指數要買保護,個股不要。
恐懼換了地址:它被買在指數,不在個股
上面那條線索,在財報季開場那天被完整地量了一次。
〈七千億資本支出的恐懼,藏在指數裡,不在個股裡〉在 2026-07-28 把六家 AI 資本支出主力的三十天選擇權鏈,跟標普 500 擺在一起比。
先看波動的大小。Meta 平價隱含波動率 52%、輝達 49%、微軟 45%、亞馬遜 44%、Google 34%、蘋果 31%,六檔平均 43%。同一時間標普 500 只有 17%。個股的財報週定價確實比大盤劇烈兩到三倍。
再看形狀,畫面就翻了。六檔的下檔偏斜平均約等於零,風險逆轉平均只有 +1.4 個百分點;META −1.3 與 −0.3、AMZN −1.8 與 −0.5、MSFT −0.6 與 −1.6,三檔的價外買權甚至比賣權還稍貴。
標普 500 的下檔偏斜是 +8.0 個百分點,風險逆轉高達 +11.8。

偏斜最陡的兩檔反而是 AAPL(+5.0)與 NVDA(+4.4),而蘋果本來就不是這輪資本支出擴張的核心,輝達站在賣鏟子那一邊。這兩檔偏斜的來源,跟雲端資本支出根本是兩回事。
原文給的機制解釋很順:單一公司的財報是特異風險,兩面都有,所以個股選擇權貴在「幅度」而非「方向」。讓人睡不著的是另一種情境,市場某天集體改變對「AI 能不能賺回這筆錢」的信念,六檔同時同向被重估。那是相關性事件,最有效率的對沖工具是指數賣權。
期限結構還留了一個佐證:六檔加上 SPY,近月平價隱含波動率全部高於次月,逆價差落在 −0.3 到 −3.9 個百分點之間,沒有例外,以 Meta、亞馬遜、微軟最深。近端的不安比遠端濃。
這個結構到八月中還在。〈同一份 AI 帳單,兩家漲 14%、兩家跌 8%:市場真正在看的是折舊〉記到 VIX 收在 15.36(2026-08-12,過去一年第 14.6 百分位)、VXN 收在 22.38(2026-08-11,第 39.8 百分位)。
而同一批公司在財報那一天平均要跳六到七個百分點:Meta 近八次平均 7.46%、微軟 6.97%、亞馬遜 6.10%、Alphabet 4.12%,最大單次分別是 12.03%、14.42%、14.25%、9.50%。
指數隱含波動率便宜,跟個股事件風險便宜是兩件事。混在一起看會低估手上的曝險。
至於那些不擁有沙漏、只賣沙漏零件的公司,波動率來源又不一樣。在〈為什麼 NVDA 每天都讓人心跳加速?不是業績,是它定價不了的事〉裡我們比過,NVDA 的 21 日年化波動率 44.3%、QQQ 29.2%,全期平均更懸殊——42.2% 對 19.7%,高出 114%。
同一篇點出一個沙漏之外的變數:AI 推理成本過去 12 個月跌了 75%,從每百萬 token 10 美元掉到 2.5 美元。買方付得更少,賣方的收入要怎麼算就變得難算。
盈利能見度低,就有波動率溢價。這句話對輝達成立的理由,跟折舊倍數對 Alphabet 成立的理由,是兩條不同的鏈。
沙漏底下接水的人:電力股的風險體制已經換過
錢從沙漏漏出去,會流進別人的口袋,也會把波動率一起帶過去。
〈把電力股當避風港的人,可能沒發現它的波動率已經翻倍〉量過美國電力生產商的年化實現波動率。Vistra 從 2023 年的 28.8% 升到 2026 年至今的 52.3%,Constellation 從 26.9% 到 51.3%,NRG 從 27.3% 到 49.0%。
Talen 更誇張,從 17.7% 跳到 60.7%,是原本的三倍多,比同期 NVIDIA 的 38.0% 還高。
板塊卻沒有一起變兇。公用事業 ETF「XLU」從 17.8% 微降到 16.9%,暴衝只集中在少數幾檔跟 AI 供電綁在一起的名字身上。
beta 講得更白。XLU 對大盤的 beta 是 0.05,接近零,這才是防禦股該有的樣子。VST 1.42、CEG 1.13、TLN 1.91、NRG 1.44,跟半導體 SMH 的相關性是正的 0.36 到 0.51,而 XLU 是 −0.04。
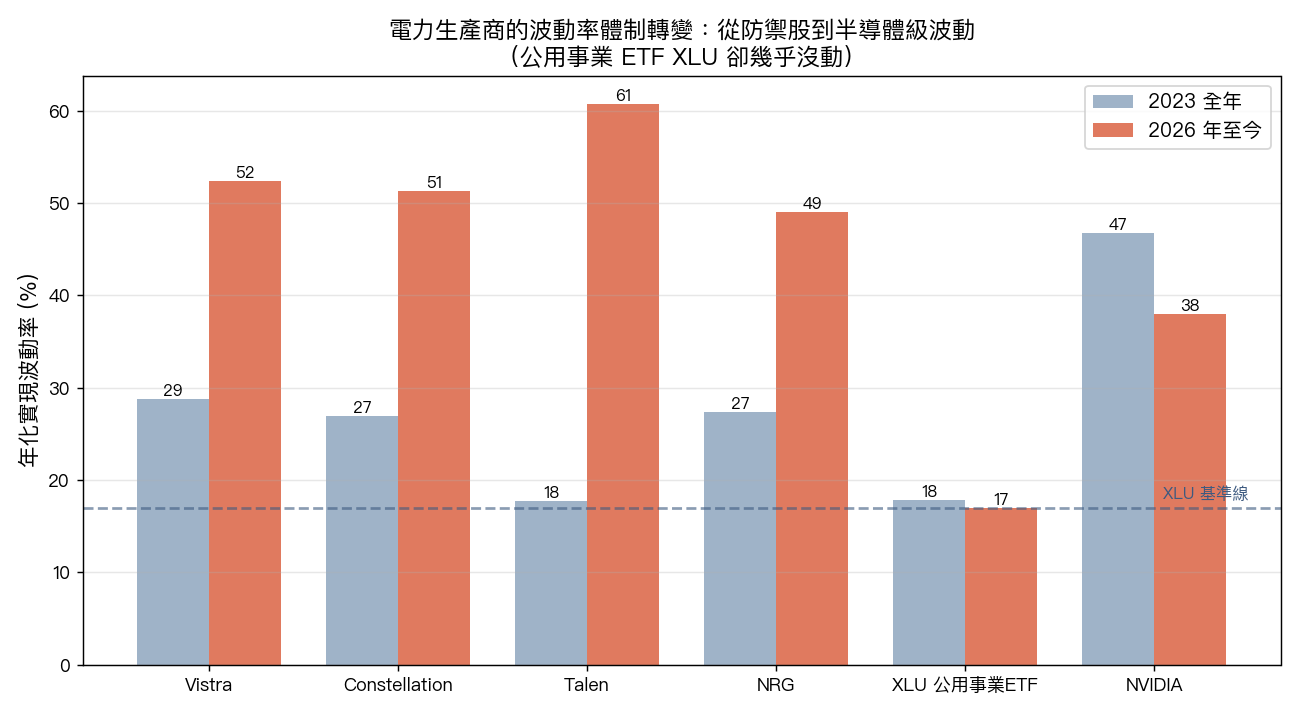
原文還做了一個誠實的轉折。VST 對 NVIDIA 的年度相關性 2025 年一度到 0.71,2026 年回落到 0.28;CEG 從 0.62 降到 0.22。相關性退了,波動率和 beta 卻沒退,2026 年這幾檔還在 50% 以上、beta 還在 1.4 以上。
它們現在會因為電價、電網審批、資料中心簽約、核電延役這些自己的題材大幅跳動。風險留下來了,來源變多了。
對做配置的人,這一段的實用價值在於:用板塊標籤估風險會錯三倍。Vistra 和 XLU 掛在同一個抽屜,波動率差了三倍,而波動率目標策略若把電力股當低波動資產配重,整組風險就會被系統性低估。
我們自己驗過、沒有成立的那條線索
前面幾段都在往同一個方向堆:沙漏的壓力會外溢。順著這個直覺,很容易得到一個看起來可交易的假設——AI 資本支出的衝擊會先打到實體瓶頸(電力、電網、基建)與資金成本(信貸),然後才傳到股票波動。
如果這條鏈成立,XLU、PAVE、HYG、LQD 的波動就能當成 SMH 與 QQQ 的早期警訊。這是一個漂亮、好講、也好賣的說法。
我們把它測了。 它沒有成立 ,而且是往反方向倒。
〈AI 資本支出的壓力該從電力與信貸先傳到晶片?八組配對全部指向反方向〉的結果分三層。
第一層,跨資產傳遞量是真的,而且很大。 八資產系統的總連通性指數 60.27 個百分點(95% 區間 57.42 到 65.81),七資產長樣本 52.99(51.32 到 59.50),兩者 p 值都是 0.002。把真正獨立、但持續性與樣本長度都一樣的序列餵給同一個估計式,它只會回報 1.70 與 0.66,觀測值大約是這個地板的 30 倍。
第二層,方向整個反過來。 八組跨腿配對的淨方向值全部是負的:XLU→SMH −4.27、XLU→QQQ −5.54、PAVE→SMH −3.25、PAVE→QQQ −5.45、HYG→SMH −2.11、HYG→QQQ −3.90、LQD→SMH −3.26、LQD→QQQ −2.70。
負號的意思是,AI 那一端是淨傳遞者,電力與信貸那一端是淨接收者。資產層級的淨方向排下來,QQQ +28.6、SMH +15.0、MSFT +6.5、HYG +3.3、NVDA −7.0、PAVE −10.1、LQD −11.9、XLU −24.4。公用事業 ETF 是整個系統裡最大的單一淨接收者。
預先寫好的判準第一個子句是「有幾組是顯著的 正 值」。答案是 8 組裡 0 組,所以判定 REJECT,連 PARTIAL 都不是。兩個系統、三個期間、全部配對都是負的,符號一致度 1.00。
第三層才是最該記住的。 把實體與信貸的波動直接加進一個什麼都不知道的基準,樣本外的 Clark-West 統計量最高衝到 +7.254,最低的一格也有 +1.818。這個數字足以被寫成一項發現、一個訊號、一套產品。
但只要基準先知道標的自己的全距波動,整個效果就消失了。主要階的最大值只剩 +0.98,12 個格子裡有 11 個的樣本外 R² 增量是負的,每一個主要階校正後的 p 值都是 0.934。
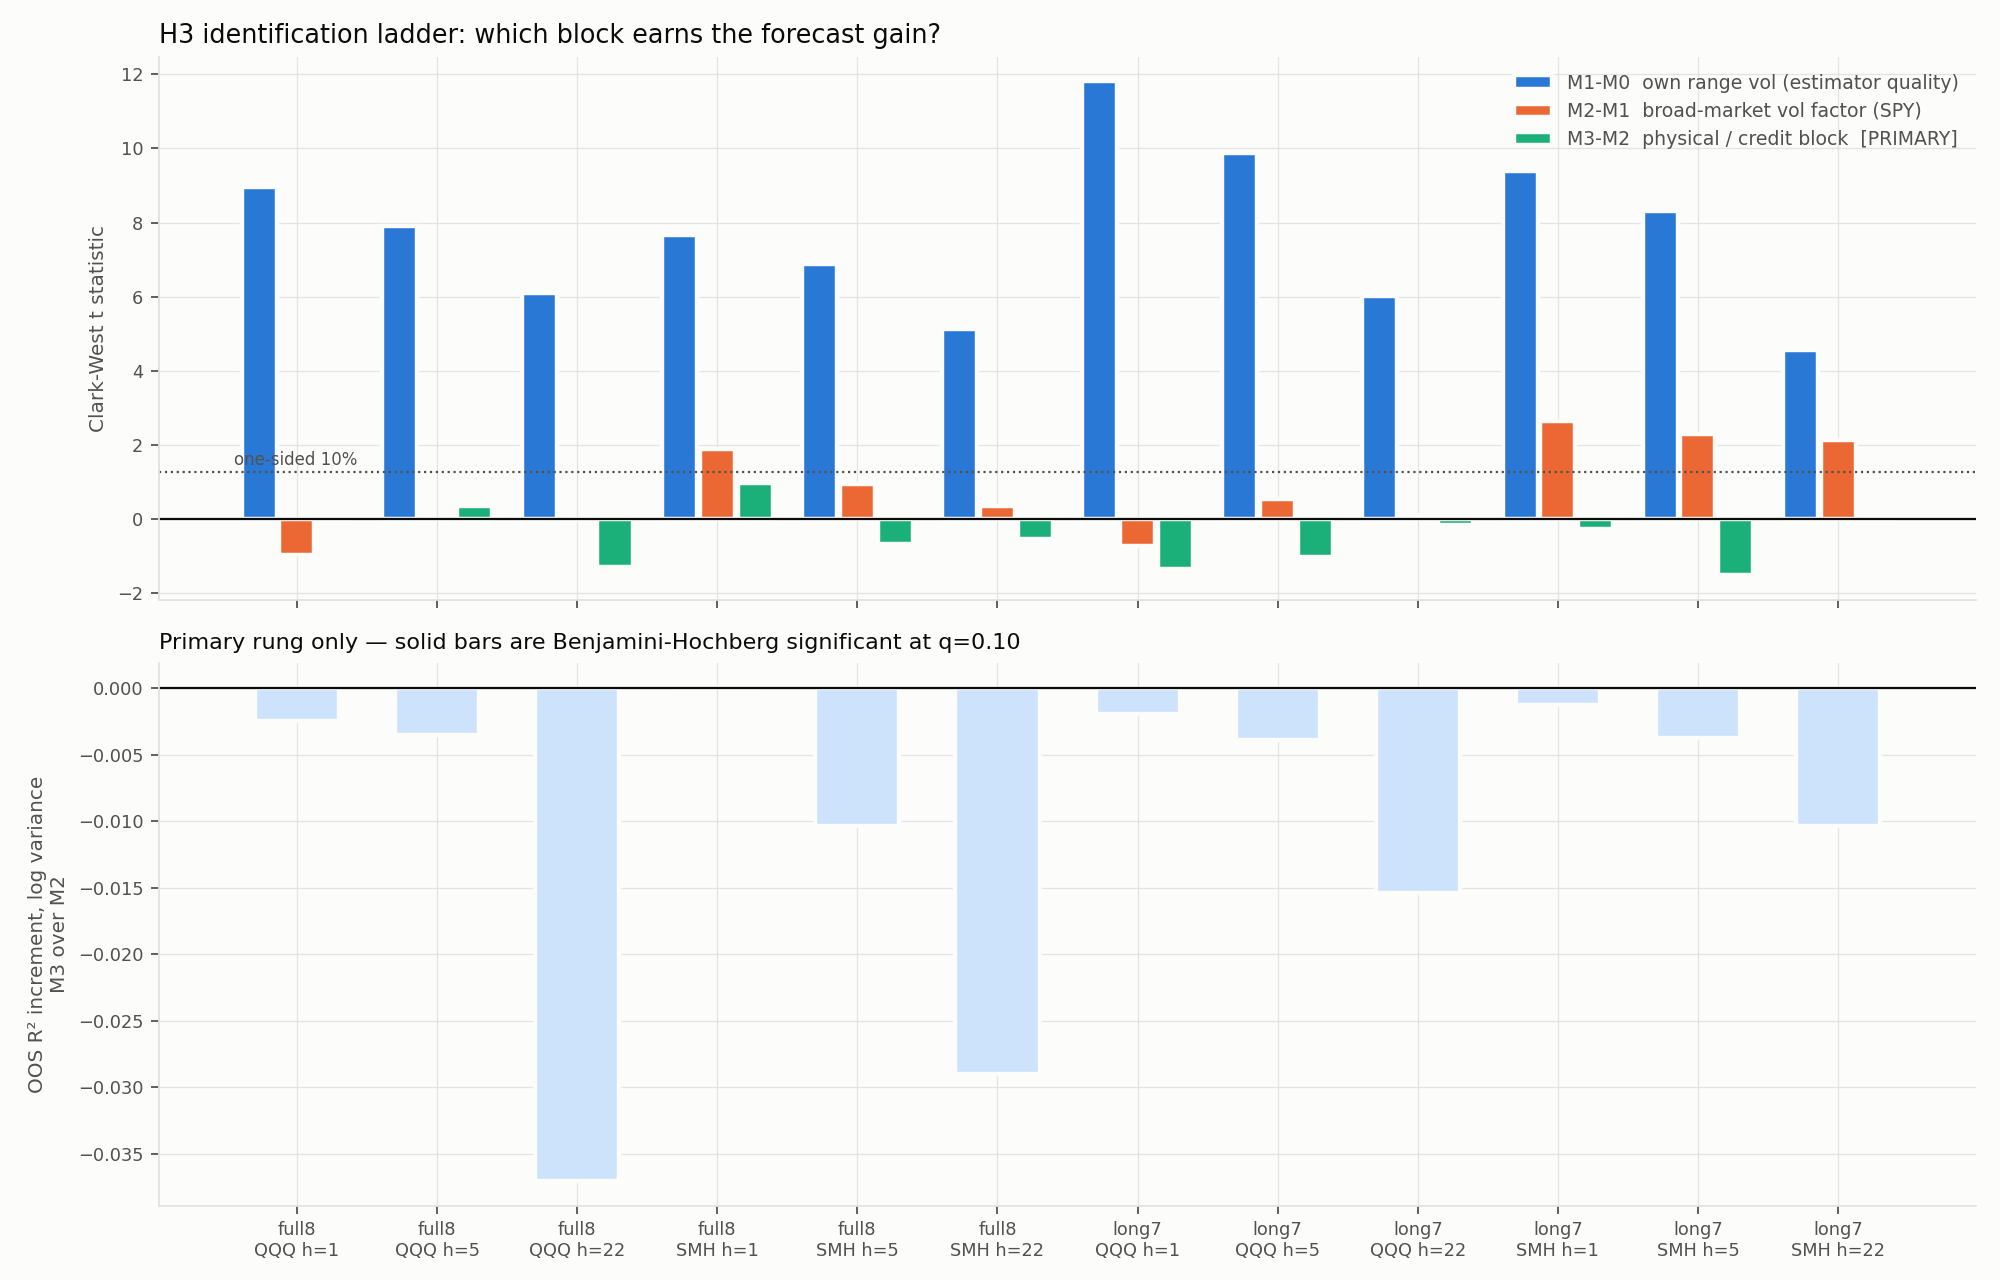
那個 +7.254 是「標的自己的波動」的功勞,被一個沒有控制自身波動的基準,錯記到外生區塊的帳上。
同一份實驗還量了另一個陷阱。用受排序影響的 Cholesky 分解跑 200 次隨機排序,LQD→SMH 這組的結果橫跨 −9.757 到 +9.906 個百分點,符號穩定度只有 0.315,比丟硬幣還糟。換句話說,同一份配適好的模型,可以生出任一方向的頭條。
界線也要照原文守住:這個 REJECT 不代表電力與信貸對 AI 敘事不重要。它代表的是,在這個系統的次日波動預測誤差變異分解裡,淨額方向從 AI 那端流出去;而在樣本外預測上,這個區塊在標的自身波動之後沒有增量。「這條鏈不存在」跟「這條鏈在這個量尺上量不到」是兩句話,這裡只主張後者。
對讀者的實際意思很省事: 別把 XLU 或 HYG 當成 AI 資本支出的早期警報器。 這條捷徑我們自己想用,測完之後放棄了。
回到最初那個問題
AI 資本支出還在爆增,該不該擔心?
沙量這一格,市場已經看過、也算過了。從變現缺口 30 到 65 個百分點,到七千兩百五十億的年度總額,這些數字全部公開,全部被反覆報導,而選擇權市場對燒最兇的三家收的下跌保費,反而是七檔裡相對最低的。
值得盯的是另外三格。 漏速 :資本支出除以折舊的倍數,4 以上要提高注意。 頸口 :攤提年限有沒有被拉長,改善是會計給的還是生意賺的。 沙源 :資本支出佔營運現金流往 100% 走的那一刻,下一輪機房就要靠再融資。
還有一格是位置。恐懼被定價在指數,不在個股,標普 500 的下檔偏斜 +8.0、風險逆轉 +11.8,而六大主力的偏斜約等於零。想對沖「AI 敘事整體轉向」,工具在指數,而且現在保費不便宜。
最後補一句這篇自己的限制。上面所有的橫斷面,樣本數是 4 到 7,全部是快照。它們能告訴你這一輪市場在替什麼收費,沒有能力預測下一輪。真正經過樣本外檢驗的那條線索,結果是 null。
懶人包圖組


本期精選
-
為什麼 NVDA 每天都讓人心跳加速?不是業績,是它定價不了的事(
mile_057f178b),提供沙漏之外的對照組:不擁有機房的賣鏟人,波動率來自推理成本崩跌帶來的能見度問題。 -
科技巨頭資本支出爆表,AI 變現期的隱含波動率拐點(
mile_f5f4cb43),量出四家的變現缺口 30.2 到 64.9 個百分點,確立「沙量」這一格的絕對規模。 -
燒最多錢的科技巨頭,選擇權市場現在沒有多收「下跌保費」(
mile_0fa841ed),用 Spearman −0.893 的反向排序,證明沙量本身沒有被選擇權市場定價成下跌風險。 -
把電力股當避風港的人,可能沒發現它的波動率已經翻倍(
mile_81867788),追蹤沙漏漏出去的錢流向哪裡,以及它如何把波動率一起搬進防禦股的抽屜。 -
AI 資料中心改用借的蓋:四巨頭一年多背了 1772 億美元債(
mile_2d1d356b),本篇「沙源」那一格的主要證據,也是換算動作三的數值來源。 -
七千億資本支出的恐懼,藏在指數裡,不在個股裡(
mile_08b69f7c),定位恐懼的地址:指數偏斜 +8.0 對個股約等於零。 -
同一份 AI 帳單,兩家漲 14%、兩家跌 8%:市場真正在看的是折舊(
mile_97d2fa37),本篇的時事起點與「漏速」核心比率的來源。 -
AI 資本支出的壓力該從電力與信貸先傳到晶片?八組配對全部指向反方向(
mile_201374e6),本篇的誠實支點:一條看起來很好用的傳導捷徑,被我們自己的樣本外檢驗推翻。
資料來源:VolPred archive 已發布文章(跨資本支出、選擇權結構、信用市場、跨資產傳遞四條線彙整);波動傳遞部分對應本站跨資產波動傳遞實驗(八資產樣本 2017-03-08 至 2026-07-29,N=2,361;七資產長樣本 2007-04-11 至 2026-07-29,N=4,856)。
財報與現金流量數字期間為 2025-03-31 至 2026-06-30,選擇權快照為 2026-07-05 與 2026-07-28,指數波動率讀數為 2026-08-11 至 2026-08-12。
本期最早來源文章 2026-06-23、最新 2026-08-12,跨度 50 天。內文圖表為來源研究之實證結果,文末懶人包為本篇框架之視覺摘要。市場觀察非投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊