🌡️ 事件溫度計|9/16 結算開完了。我們事前寫死的四格,一格都沒中
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
9/16 結算開完了。我們事前寫死的四格,一格都沒中
三天前那篇寫到最後,我把 9/16 可能發生的事切成四格,門檻全部釘在 9/15 收盤就讀得到的量上,還加了一句:T+0 那篇照這張表回讀,不重新挑標準。
現在回讀。四格,一格都沒中。
先講官方數字
9/16 加權指數開 45,546.56、最高 46,077.82、最低 45,546.56、收 45,848.90(臺灣證券交易所官方日線,2026-09-17 取得)。當日振幅 1.16%,放進 2024-01-02 以來 656 個交易日的分布裡排第 49 百分位;只跟 33 次結算日比,排第 21 百分位。
平淡的一天。
有一個數字我拿不到:台指期的官方最後結算價。期交所兩支公開端點(FinalSettlementPrice、FinalSettlementPriceIndexFutures)到寫稿當下都還沒有 2026-09-16 的臺股期貨列,最新一筆停在更早的結算。每日行情檔在到期日那一格填 0,那是到期慣例,不是最後結算價。所以這篇不報結算價,也不拿現貨收盤價頂替。
四格回讀
| 情境 | 事前門檻(9/15 收盤可讀) | 9/16 實際 | 中了嗎 |
|---|---|---|---|
| S1 | 基差 > 51 點,且外資淨空單較 9/11 再擴大 3,000 口以上 | 基差 202 點(過)/淨空單縮小 1,844 口(沒過) | 沒中 |
| S2 | 基差落在 -28 到 51 點之間,淨空單變動在 ±3,000 口內 | 基差 202 點(沒過)/變動 1,844 口(過) | 沒中 |
| S3 | 基差轉逆價差,且淨空單回補 3,000 口以上 | 基差為正(沒過)/回補未達 3,000 口(沒過) | 沒中 |
| S4 | 9/16 當日振幅 > 2.33%(一般日第 90 百分位) | 1.16%(沒過) | 沒中 |
S1 的基差腳成立,S2 的部位腳成立,兩格各中一半。
我事前把這四格當成互斥又窮盡在用,事後看它不是:定價往 S1 跑、部位往 S2 跑,表格沒有一格接得住這個組合。這是那張表的設計缺陷,不是市場出了什麼怪事。
基差那一腳,換個算法也一樣
T-2 的門檻定義在「隱含加權契約價格」的基差上,用外資未平倉契約金額除以口數、再除以每點 200 元回推出來的價格,它是跨月份加權的結果。回讀沿用同一個量才公平,9/15 讀到 202 點。
用實際近月合約再算一次:9/15 九月台指期收 45,607,加權指數收 45,511.49,基差 95.5 點。
兩個算法都遠高於 51 點。S1 基差腳成不成立,不取決於選哪一個定義。
T-2 的主張,事後站得住
那篇的核心結論是:85,067 口的淨空單極端是幾個月漂出來的,跟結算沒關係。依據是結算前五天的部位變動與隨機五天分不出來,兩條事前門檻都沒過。
把樣本延長到 9/16、結算次數從 32 次變成 33 次,同一套程序重跑:隨機日期置換 p 值 0.0863,沒有跨過門檻;把日曆整體往後挪五個交易日的假對照又亮了一次(p 值 0.017)。判定不變。
這題賭對了。
但我們瞄錯了視窗
T-2 看的是結算「前」五天。結算日當天沒看。
9/16 當天,外資台指期淨未平倉從淨空 83,223 口收到淨空 76,351 口,一天回補 6,872 口。這個數字放進 655 個日變動裡,排第 98 百分位。
把 33 次結算日當天放在一起:平均回補 2,048 口,全樣本日平均是減少 90 口,差距 2,137 口。Welch 檢定 p 值 0.0011,隨機日期置換 p 值 0.00005。六個平移假日曆(±5、±7、±10 交易日)全部不顯著。
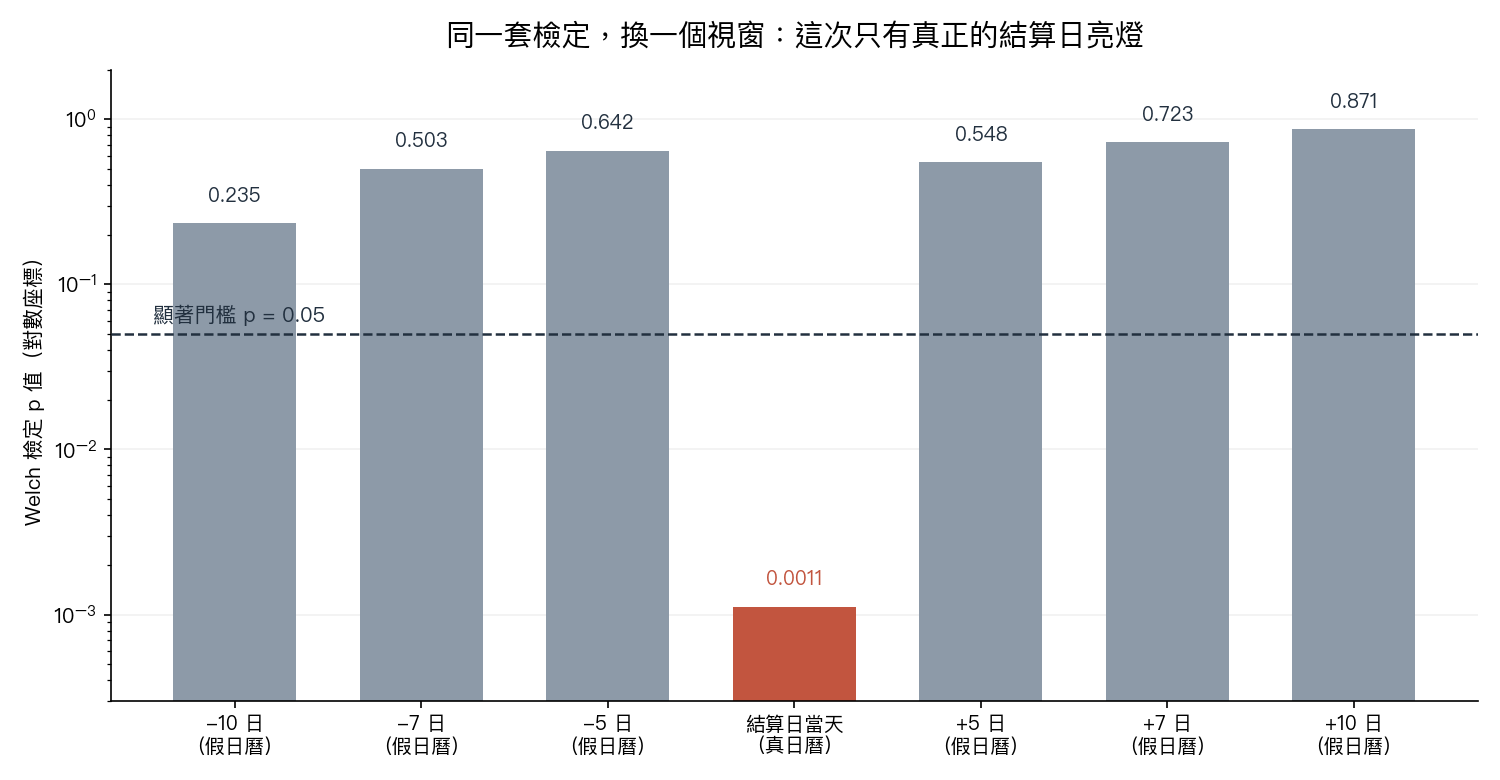
T-2 那張圖是假日曆亮燈、真日曆不亮。這張反過來。
這是事後找到的,所以它只算線索
在同一份資料上換視窗換到亮燈,正是 T-2 用假日曆在防的那件事。六個假日曆全暗確實加分,但事後結果不能升格成已確立的結論。
所以它在證據包裡的身分是 posthoc_exploratory。下一次結算的門檻我現在就寫死:
- 觀測窗:結算日當天的一日淨未平倉變動
- 條件一:隨機日期置換 p < 0.05
- 條件二:±5/±7/±10 交易日的平移假日曆全部不顯著
- 條件三:結算日當天平均為回補(大於 0)
三條都要過。下一篇 T+0 照這張表回讀。
結算週實際發生的事
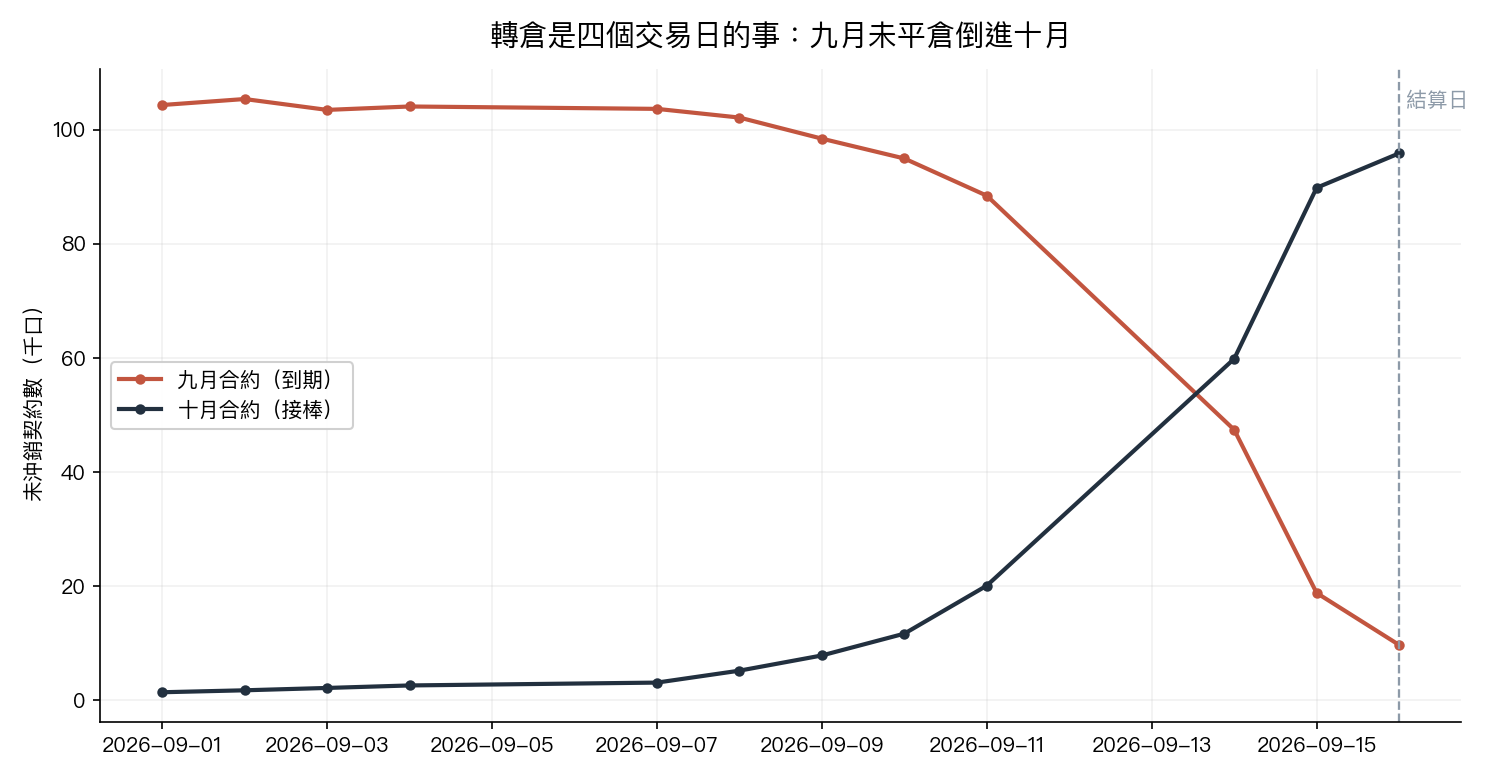
未平倉在四個交易日內從九月合約倒進十月合約:9/11 是九月 88,464 口、十月 20,086 口;9/14 變成 47,416 對 59,870;9/15 是 18,797 對 89,861;9/16 剩 9,684 對 95,896。
那個「一年來第 5 百分位」的極端也跟著鬆開:9/11 淨空 85,067 口,過去 250 個交易日的第 5.2 百分位;9/15 淨空 83,223 口,第 9.6 百分位;9/16 淨空 76,351 口,第 23.3 百分位。
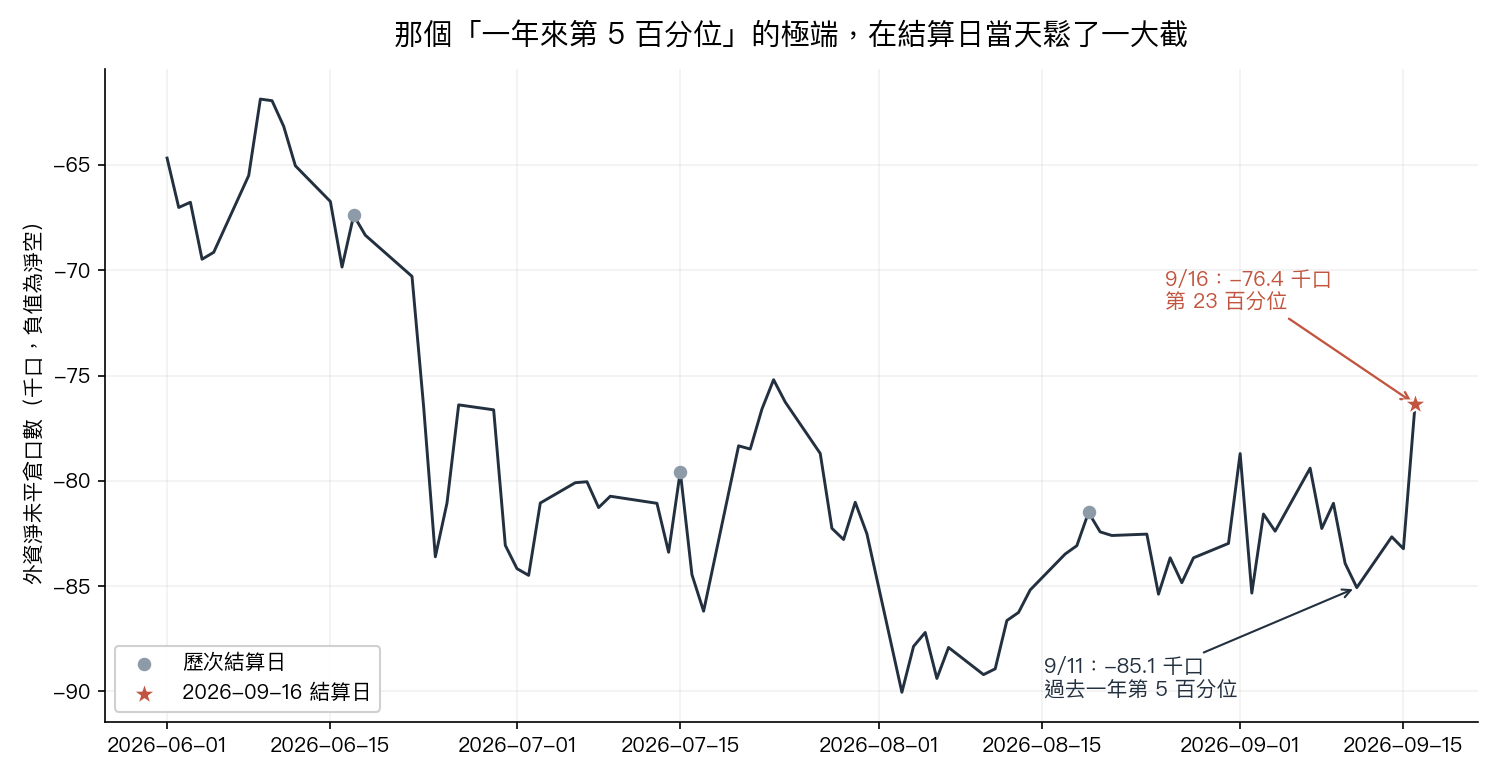
三個交易日,從二十分之一的極端回到四分之一上下的位置。
限制
- 33 次已完成結算。TAIFEX 下載端點不接受 2023 以前的查詢區間,樣本起點是端點限制,不是挑的。橫斷面分位數解析度約 3 個百分點。
- 9/17 的三大法人資料要等當日收盤後才公布,結算日之後的部位變化不在樣本內。本文只講到 9/16 收盤。
- 官方最後結算價缺席,如前所述。本文的「官方實際值」只到證交所的指數日線。
- 結算日當天那個效應是事後發現的,不是事前預測。它現在的地位是待驗證的線索。
- 這裡看的是外資在臺股期貨的未平倉,不含自然人,不是全市場未平倉量。
資料與方法
- TAIFEX 三大法人區分各期貨契約(down_type=1、commodity_id=TXF,取「臺股期貨」,三個身份別全留):https://www.taifex.com.tw/cht/3/futContractsDateDown
- TAIFEX 期貨每日行情(結算月視窗,一般交易時段,排除價差組合列):https://www.taifex.com.tw/cht/3/dlFutDataDown
- 臺灣證券交易所發行量加權股價指數日 OHLC:https://www.twse.com.tw/rwd/zh/TAIEX/MI_5MINS_HIST
- 最後結算價查詢端點(本次無事件日資料):https://openapi.taifex.com.tw/v1/FinalSettlementPrice、https://openapi.taifex.com.tw/v1/FinalSettlementPriceIndexFutures
- 樣本期間 2024-01-02 至 2026-09-16,656 個交易日,33 次已完成結算。時間均為台北時間,部位資料於各交易日收盤後公布。
- 指數來源這次改用證交所官方端點(T-2 走 Yahoo 的 ^TWII)。重疊 653 個交易日逐日比對,最高價、最低價、收盤價最大差 0.002 點,開盤價最大差 0.34 點,全部落在 0.5 點容差內;對不上就拒絕凍結。
- 證據包:
experiments/event_tw_settlement_20260916_t0/。freeze.py是唯一連網的部分,把原始觀測凍進source_snapshot.json;分析腳本不連網,只讀那個檔重算 results 與三張圖。 - 負對照:八種不可能的輸入(負收盤價、高價低於低價、收盤價落在高低之外、總未平倉為零、負的未平倉腳、淨部位與多空腿對不起來、乘數放大三倍、索引未排序)必須全部被拒收;同時在沒有效應的合成序列上開火率 3%、在注入大效應的序列上開火率 100%。兩邊都過才寫出 evidence。
- 統計:Welch t 檢定、20,000 次隨機日期置換、平移日曆假對照。隨機種子 20260917。
- 事前門檻取自 T-2 的 results.json,並用截斷到 9/11 的面板重算一次核對;對不上就停,因為那代表兩篇不是在同一條序列上評分。
本文所有數字皆可由上述證據包重算。本文不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊