🌡️ 事件溫度計|十月非農的帳:上漲組裡最站得住的「隔天幅度」,這次落在組內第 15.6 百分位
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|十月非農的帳:上漲組裡最站得住的「隔天幅度」,這次落在組內第 15.6 百分位
11 月 6 日美國勞工統計局公布十月就業報告。這篇排在 T-7 槽,寫於 2026-10-30。
跟九月底那篇 T-7 一樣,動筆前先還帳。十月二日那次非農我們寫了 T-7、T-2、T+0 三篇。T-7 那篇最後說「四格照同一張表填,公佈日後的下一篇負責對」;T+0 那篇在開盤前寫成,最後一句是「收盤之後的下一篇負責把這三格填完」。之後沒有下一篇。
同一個系列連兩個月列了帳沒去對,這是第二次。所以這篇的前半段還是對帳。
T+0 那篇留下的三格
那三格的前提是「事件週前半在上漲組」。十月那次前半(9 月 23 日收盤到 9 月 29 日收盤)VIX 漲 5.67%,越過上漲組的切點 +4.19%,條件成立。收盤價用 Yahoo ^VIX:10 月 1 日(T-1)收 16.39,10 月 2 日(公佈日)收 15.31,10 月 5 日(隔天)收 15.52。
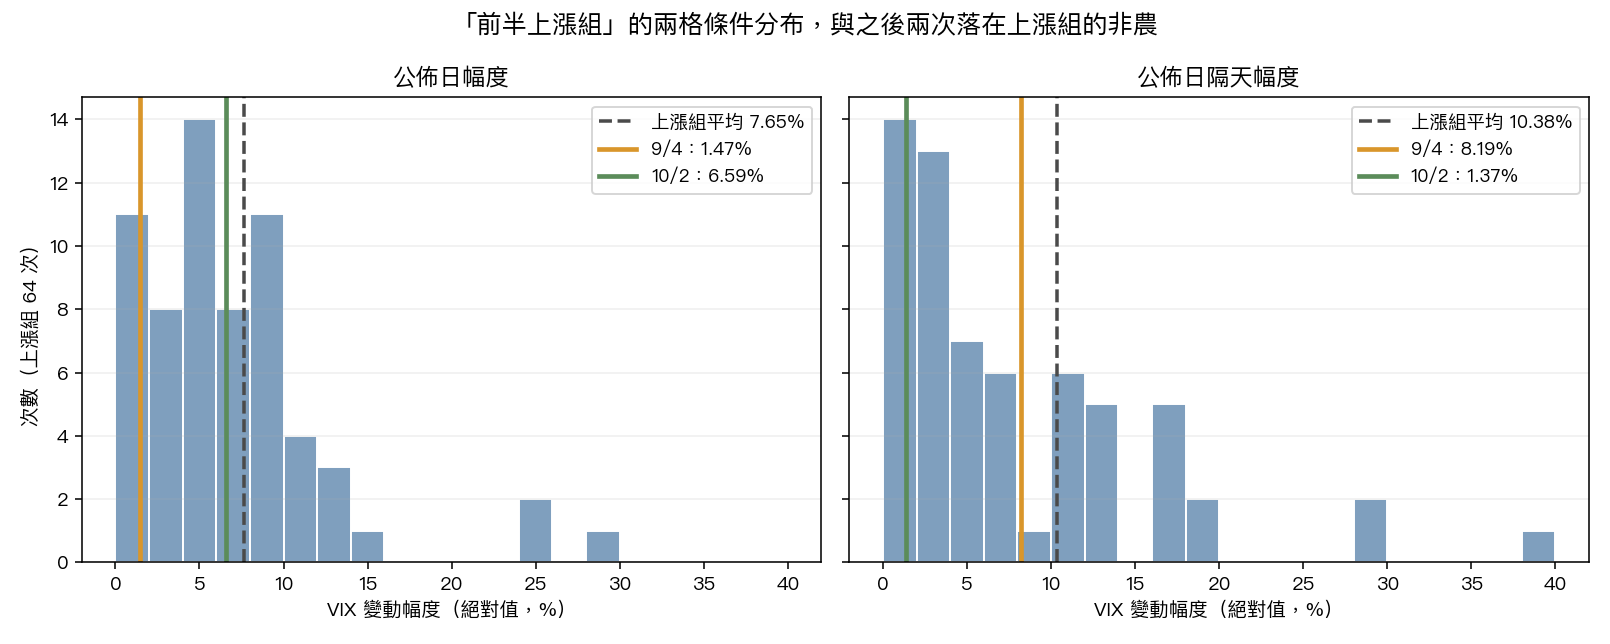
第一格,公佈日幅度:中段,略低於平均。 VIX 跌了 6.59%。上漲組六十四次的公佈日平均幅度是 7.65%、中位數 5.89%,這次在組內排第 56.2 百分位。T+0 那篇把 7.65% 換算成 15.14 到 17.64 的區間,15.31 落在區間裡面,靠近下緣。
第二格,隔天幅度:沒對上。 隔天只漲 1.37%。上漲組隔天的平均幅度是 10.38%、中位數 5.29%,這次排第 15.6 百分位。
這一格是 T-2 那篇最站得住的結果:歷史樣本中,事件週前半漲得越多,公佈日隔天的變動幅度越大,191 次公佈日的迴歸斜率 0.253、p 值 0.0001,置換檢定 p 值 0.0005,前後兩半樣本的線性斜率各自也都顯著。十月這次它沒有出現。
第三格,隔天方向:收高。 歷史上上漲組隔天收高的比例是 59.4%,比全體的 62.8% 還低。T+0 那篇事先就說這一格是空的,收高也不代表它對了。
順帶一提方向:公佈日這次是跌的。歷史上公佈日 VIX 只有 31.9% 的次數收高,十月照著多數走;九月那次則是少數的那一側。
九月和十月,剛好反過來
研究發出去之後,落在上漲組的非農有兩次:
| 公佈日幅度(組內百分位) | 隔天幅度(組內百分位) | |
|---|---|---|
| 上漲組歷史平均 | 7.65% | 10.38% |
| 9 月 4 日 | 1.47%(12.5) | 8.19%(62.5) |
| 10 月 2 日 | 6.59%(56.2) | 1.37%(15.6) |
九月是公佈日安靜、隔天動;十月是公佈日動、隔天安靜。九月底那篇 T-7 提醒過:只為公佈日那一天準備風險預算,會錯過隔天那一下。十月那次照這個提醒多留一天,那一天是白留的。
兩次對上一個 p 值 0.0001 的歷史關係,什麼都推翻不了。迴歸的 R 平方只有 0.083,意思是前半漲跌只解釋隔天幅度變異的一成不到,單一次落在組內第 15.6 百分位本來就不稀奇。這張表能說的只有:條件平均是對很多次而言的,拿來預期單獨一次,誤差跟全體分布差不多大。
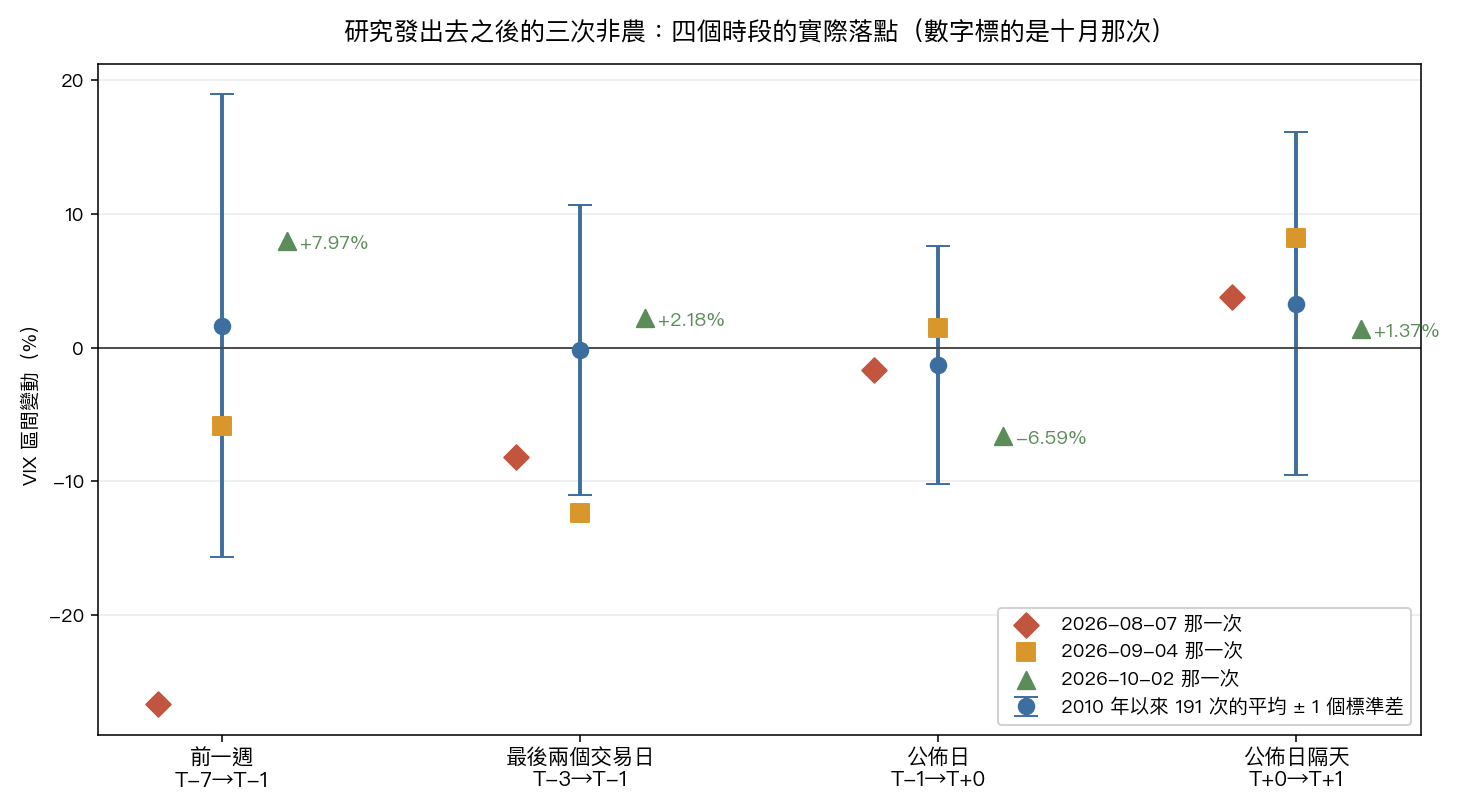
三次樣本外,四個時段
| 時段 | 歷史平均 | 歷史上漲比例 | 8/7(百分位) | 9/4(百分位) | 10/2(百分位) |
|---|---|---|---|---|---|
| 前一週 T-7→T-1 | +1.63% | 44.5% | -26.67%(1.6) | -5.85%(37.7) | +7.97%(71.2) |
| 最後兩個交易日 T-3→T-1 | -0.17% | 41.9% | -8.18%(22.5) | -12.36%(8.9) | +2.18%(66.5) |
| 公佈日 T-1→T+0 | -1.30% | 31.9% | -1.65%(57.1) | +1.47%(75.9) | -6.59%(24.1) |
| 公佈日隔天 T+0→T+1 | +3.30% | 62.8% | +3.76%(65.4) | +8.19%(82.2) | +1.37%(47.1) |
九月底那篇 T-7 從前兩次讀出一件事:前一週和最後兩個交易日都是跌的,照「事件前會墊高、該提前買保險」去做的人兩次都站在 VIX 下行那一側。十月那次兩格都漲了,前一週 +7.97%、第 71.2 百分位。
所以那個觀察也沒有撐過第三次。三次裡前一週上漲一次,跟歷史上漲比例 44.5% 沒有矛盾。十二個格子裡,只有八月那個前一週(第 1.6 百分位)落在 5 到 95 百分位之外。
這把尺我先驗過
十月的公佈日與隔天收盤,之前沒有任何一篇寫過,所以這次多加了一道對照:
- 用同一支腳本重算八月、九月兩次的所有已發表數字(-26.67%、-1.65%、+3.76%、+7.43%、+1.47%、+8.19%、-5.85%),以及十月 T-2、T+0 兩篇的 +5.67%、+2.18%、+7.97%,全部逐位相同才往下算。
- 上漲組六十四次的公佈日平均 7.65%、隔天平均 10.38%、隔天收高比例 59.4%,都從 191 筆事件表重新分組算出,與先前發表值一致。
- 第二來源:本站每天早上的「每日策略建議」標題寫著前一個美股交易日的 VIX 收盤。9 月 21 日到 10 月 30 日共二十六篇,逐一與凍結檔比對,全部相同。
- 負對照:把 10 月 2 日收盤從 15.31 改成 15.41,腳本在第二來源比對那一步停下,不產出結果表;改 10 月 28 日或 9 月 29 日,腳本也都會停止重算。
- 本稿依紐約證交所交易日曆檢查每筆日期,避免將休市日誤算為隔天。
十一月這一次的位置
11 月 6 日往前數七個交易日是 10 月 28 日,當天 VIX 收 16.91;10 月 29 日收 17.20,一天漲 1.71%。
這是連三次落在 15-20 那一格。那一格歷史上六十七次,前一週平均 +1.84%、中位數 -2.60%,跟同水位一般週相比的差距檢定 HAC p=0.683,按水位分格看不出東西。
兩次非農之間,VIX 在 10 月 16 日收 19.99,是十月公佈日之後的最高收盤,之後回到 17 附近。
這次事件週前半的終點 T-3 是 11 月 3 日,前半分組仍待該日收盤後確定。
T-7 這天,這篇能給的
事前訊號的部分沒有變:非農前一週沒有一個撐得住的方向,前一週漲或跌都不能拿來推公佈日。
十月那次多給的是對「條件平均」的提醒。上漲組的隔天幅度在 191 次裡是穩的,在單一次裡差了七倍多(1.37% 對 10.38%)。我們寫 T-2 時給的是平均數,讀者拿去用的時候面對的永遠是單獨一次。
這次要對的帳照樣先寫下:十一月這次的前一週、最後兩個交易日、公佈日、隔天四格,加上 T-2 分組後的公佈日與隔天幅度兩格。帳不再只押在「公佈日後的下一篇」:如果那一篇又沒出來,十二月的 T-7 先對,跟這篇一樣。
資料與方法
- 歷史分布涵蓋 2010 年 2 月 5 日至 2026 年 7 月 2 日的 191 次非農;本稿以 Yahoo ^VIX 日收盤與本站每日策略標題核對實際值,並依紐約證交所交易日曆對齊。
- 百分位是把實際值放進 191 筆事件表對應欄位算的;組內百分位只用上漲組那六十四筆。
限制 :三次樣本外沒有推論力,只能校準。全文只看 VIX 日收盤,不處理盤中反應。三分組切點是全樣本算出的,不是事前切分。十月那次的公佈日與隔天收盤只對了 Yahoo 與本站每日文章兩處,兩者可能同源,不算完全獨立的覆核。歷史 IV 在免費資料源不存在,本文不談隱含波動率期限結構。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊