避匯的保費漲到長期平均的三倍,而九次比較裡它一次也沒讓最深的那個坑變淺
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
避匯的保費漲到長期平均的三倍,而九次比較裡它一次也沒讓最深的那個坑變淺
今天下午聯準會開始為期兩天的利率會議,明天公布結果。
如果你手上有美股、美債,或任何一檔以美元計價的 ETF,明天那個數字會從兩個方向影響你。第一個方向大家都在談:利率怎麼走,股債怎麼動。第二個方向很少人算—— 明天的決議會直接改寫「把匯率風險避掉」這件事的價格。
因為避匯的保費,骨架就是美台之間的利率差。
先把今天的讀數擺出來。美國聯邦資金有效利率九月十一日是 3.63% ,台灣的金融業隔夜拆款利率九月十四日是 0.818% ,中間差 2.81 個百分點。新臺幣兌美元九月十四日的銀行間收盤是 31.688 。
這個差距處在什麼位置,等一下會用一份長期資料對照。但在算保費之前,有一件事得先做: 先搞清楚你要保的是什麼,還有這張保單到底理賠什麼。
這篇給你一套三問框架。它不只能用在避匯,你要買任何一種風險保單,這三個問題都適用。
第一問:這個風險在我的帳上佔多少
多數人對匯率的直覺只有方向:台幣貶就賺、台幣升就虧。方向是對的,但那不是風險。風險是它平常有多吵,以及它跟你已經承擔的東西會不會疊在一起。
一份涵蓋 2010 年 1 月 5 日到 2026 年 3 月 27 日、共 4,003 個交易日 的資料,把美股大盤 ETF 的波動拆成兩個版本:
| 記帳方式 | 年化波動率 |
|---|---|
| 以美元記 | 17.14% |
| 以台幣記 | 19.73% |
| 美元兌台幣本身 | 9.72% |
同一批股票,只是換一個幣別記帳,年化波動就多了 2.59 個百分點。
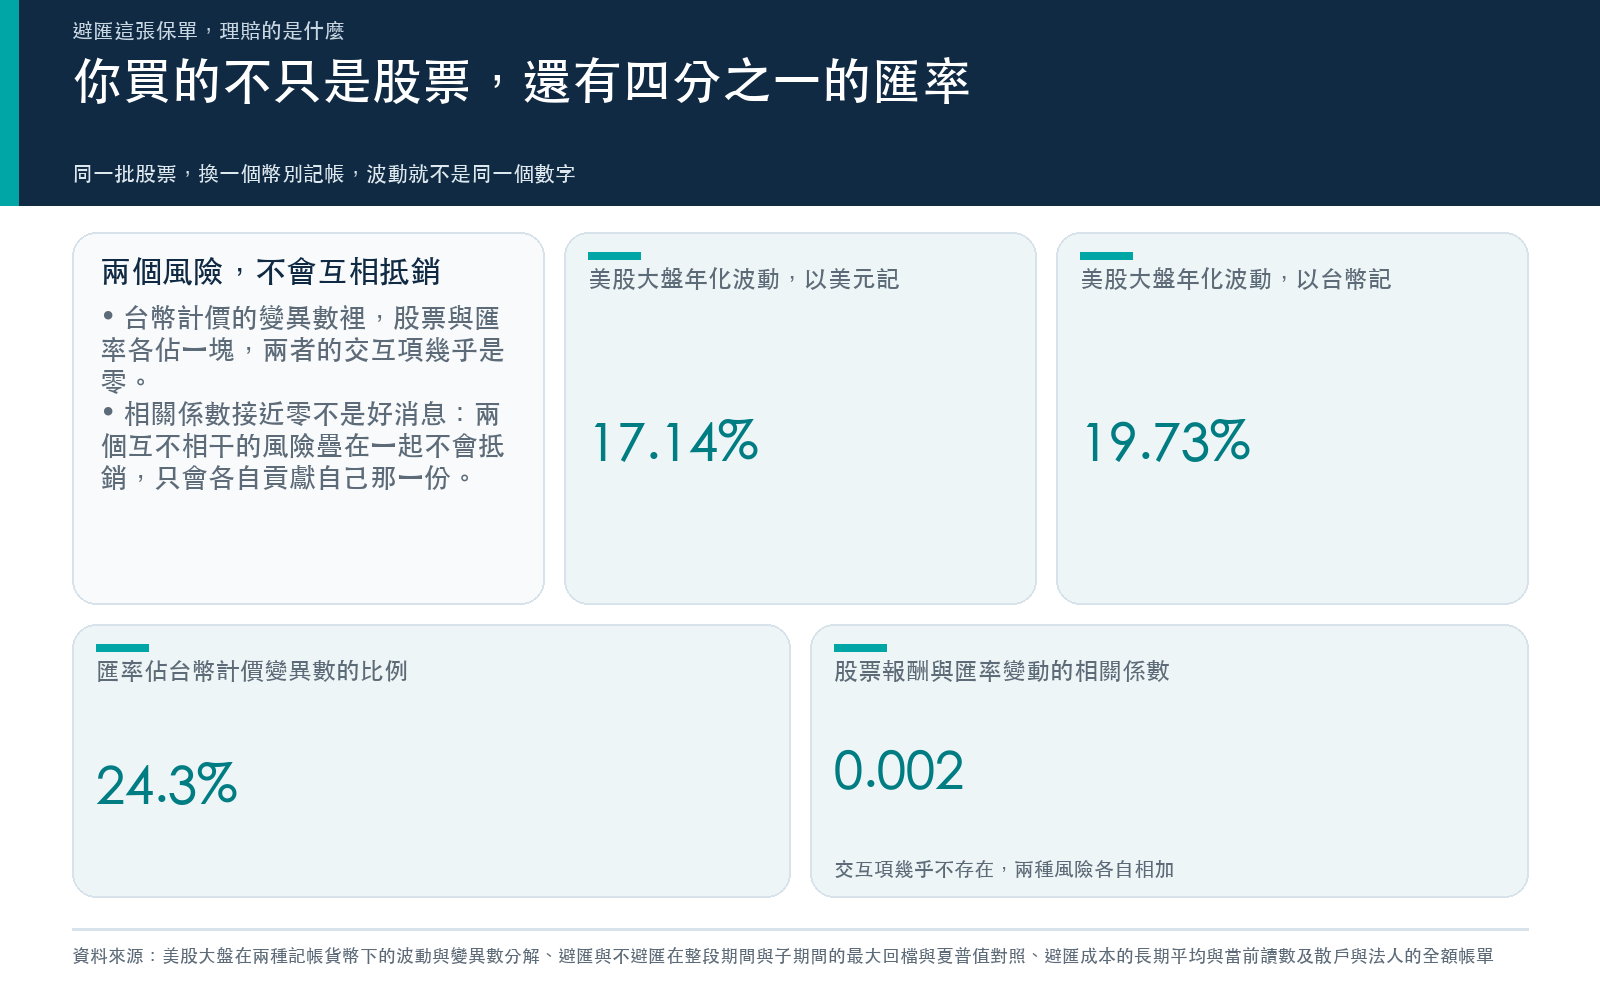
關鍵在下一個數字。把台幣計價的變異數拆開, 股票佔 75.5%、匯率佔 24.3%、兩者的交互項只佔 0.2% 。交互項幾乎是零,代表股票報酬與匯率變動的相關係數只有 0.002 ——它們幾乎互不相干。
互不相干在這裡不是好消息。兩個互不相干的風險疊在一起,不會互相抵銷,只會各自貢獻自己那一份。 你以為你只買了股票,實際上你買了四分之一的匯率。
這件事跟標的是哪一國無關。八月二十三日那篇〈0050 的成分股一股沒動,只把報酬改用美元記,VIX 就開始說得上話〉走的是反方向:拿台股的 0050,成分股一股沒動,只把報酬改用美元記帳。2005 年 7 月到 2025 年 12 月,台幣計價的年化波動是 21.23% ,美元計價是 25.26% 。
有意思的是形狀也變了。同一段資料,台幣計價的峰度是 18.41 ,美元計價只有 9.89 。峰度衡量的是極端值有多突出,換一個記帳貨幣之後,波動變大,但極端值反而變得沒那麼極端。匯率不只是在你的報酬上加一層雜訊,它會改寫你那條分佈的形狀。
再往外一層,同樣的事在日本更誇張。五月十六日那篇〈日股漲 68%、美元投資人只賺 32%:日圓貶值正在改寫 Nikkei 的風險定價〉算過:截至 2026 年 5 月 15 日的過去十二個月,日經 225 以日圓計價漲 68.46%,追蹤日股的美元計價 ETF 只漲 31.73%。同一段行情,換一個記帳貨幣,差 36.73 個百分點。那篇也誠實標了:這個差距裡大約有 22 個百分點來自成分差異、股利處理與追蹤誤差,匯率是主因但不是唯一原因。
第一問的答案,你可以自己算: 把你的海外部位單獨拉出來,問它有多少比例的波動不是股票給的。 在美股這個例子上,答案是四分之一。
第二問:保費多少
現在才輪到價格。
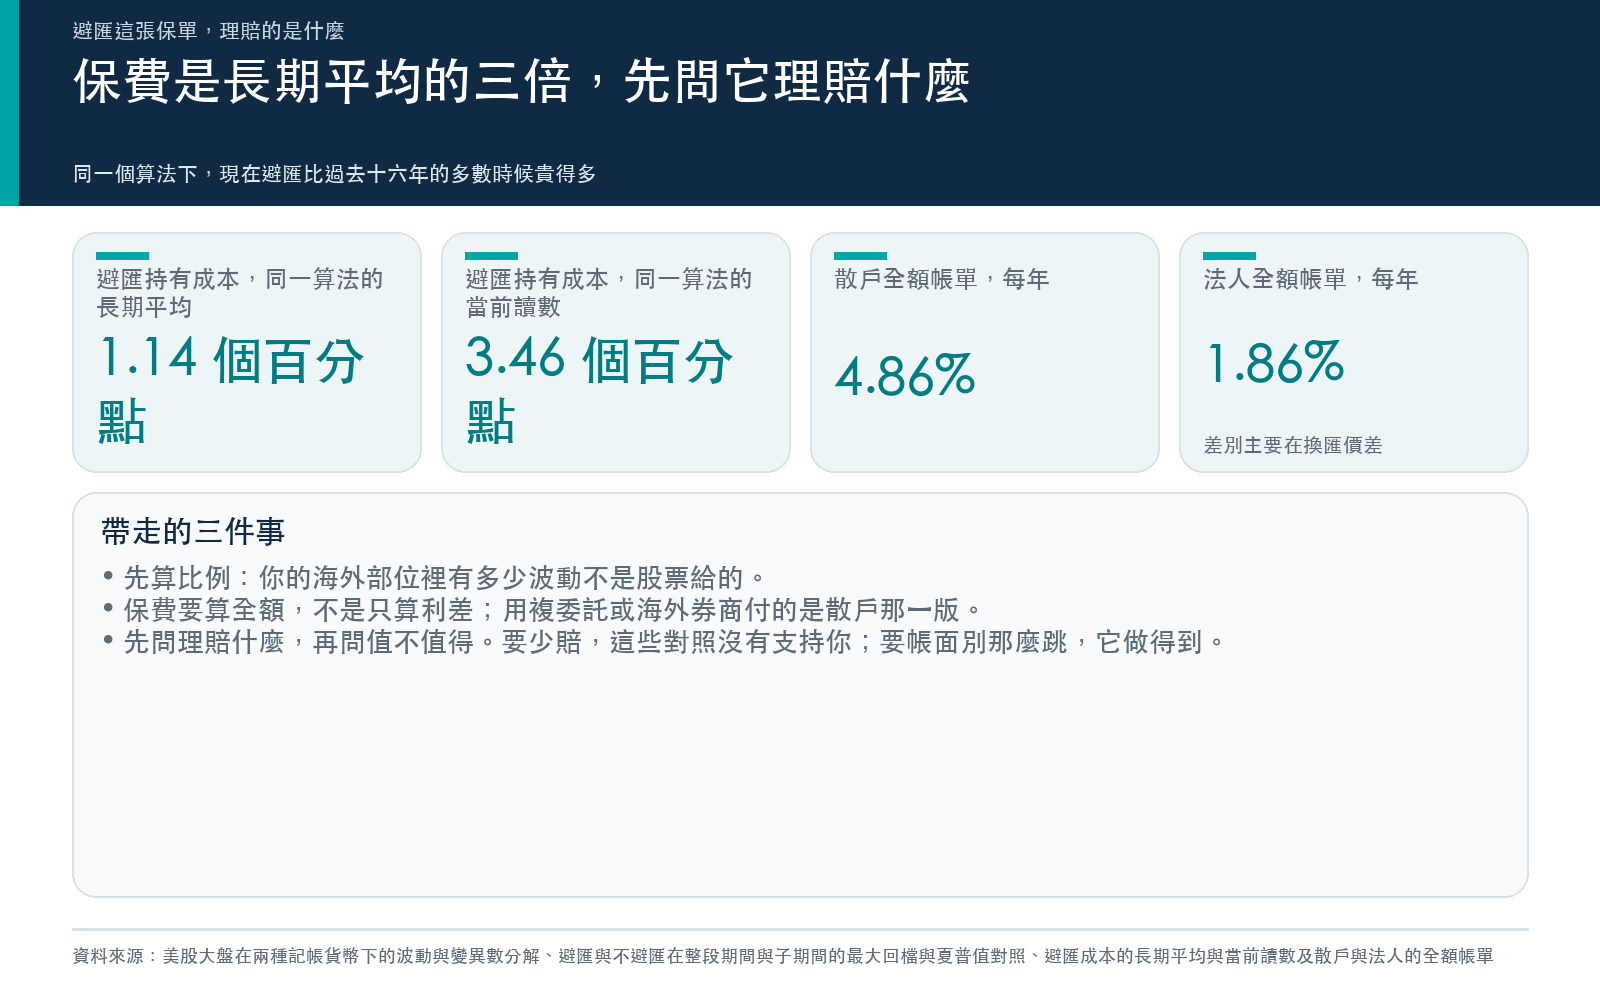
那份 2010 到 2026 的資料,用的是美國十年期公債殖利率減去台灣約 1.5% 的存款利率當作避匯的持有成本,整段期間 平均每年 1.14 個百分點 。
同一個算法套到今天:九月十一日的美國十年期公債殖利率是 4.96% ,減 1.5%,等於 3.46 個百分點 。
是那個長期平均的三倍。
如果改用兩邊的政策利率看,就是開頭那個 2.81 個百分點。兩種算法給出不同的數字,這正是它們該被分開講的原因,但方向一致:現在避匯,比這十六年的多數時候貴得多。而明天的決議會再動它一次。
還沒完。利差只是保費的一部分。同一份資料把散戶實際要付的全部列出來:利差 1.14%、換匯價差 3.6%、保證金成本 0.12%, 合計每年 4.86% 。法人版本因為價差小得多,合計 1.86% 。
三月三十一日那篇〈台灣人買美股要避匯嗎?數據說:不用,反而更貴〉的標題就是從這裡來的。
這裡要先講清楚一件事,因為下一段那張圖會用到: 接下來所有「避匯版本」的數字,只扣掉了利差那一項。 散戶另外要付的 3.72 個百分點不在裡面。也就是說,下面那些對避匯已經不太友善的結果,對散戶而言還是偏樂觀的版本。
第三問:它到底理賠什麼
這是最多人跳過的一問,也是唯一真正決定要不要買的一問。
把同一份資料的五種配置,百分之百美股、兩成台股加八成美股、五五分、美股加黃金、台股美股黃金各三分之一,各做一個避匯版本與一個不避匯版本,再把百分之百美股那一組切成四段子期間,一共九組對照。
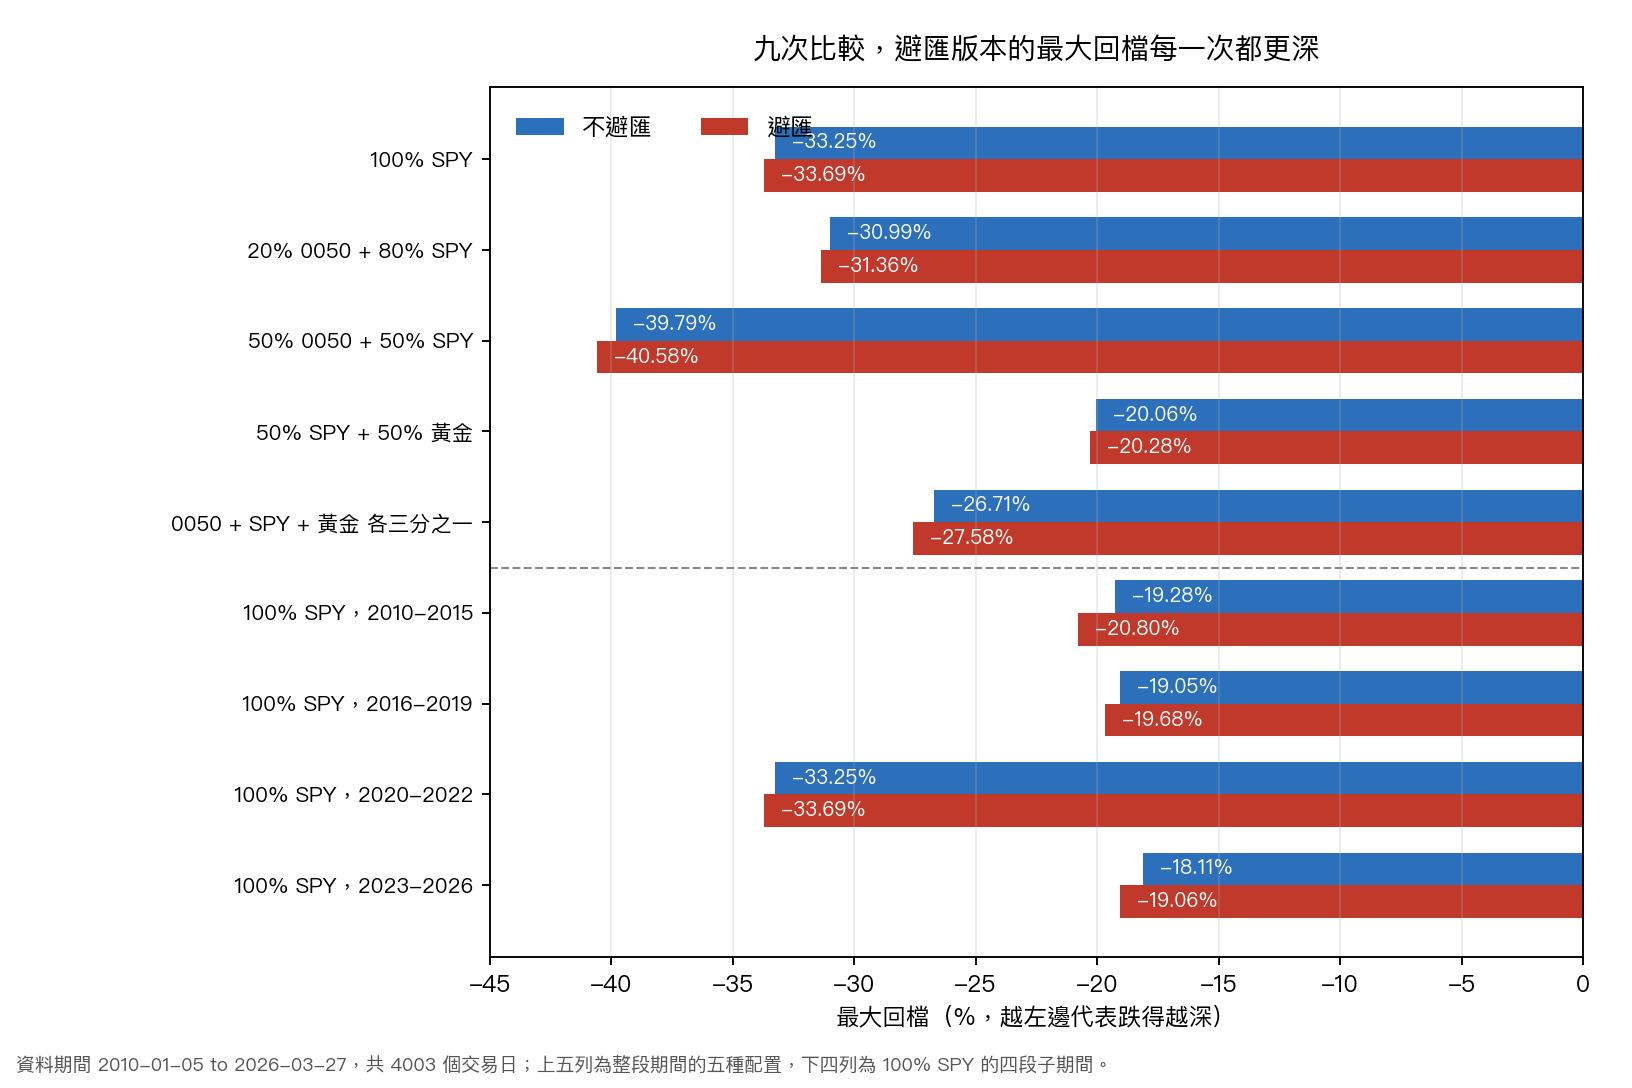
九次比較, 避匯版本的最大回檔每一次都比不避匯更深,零例外。
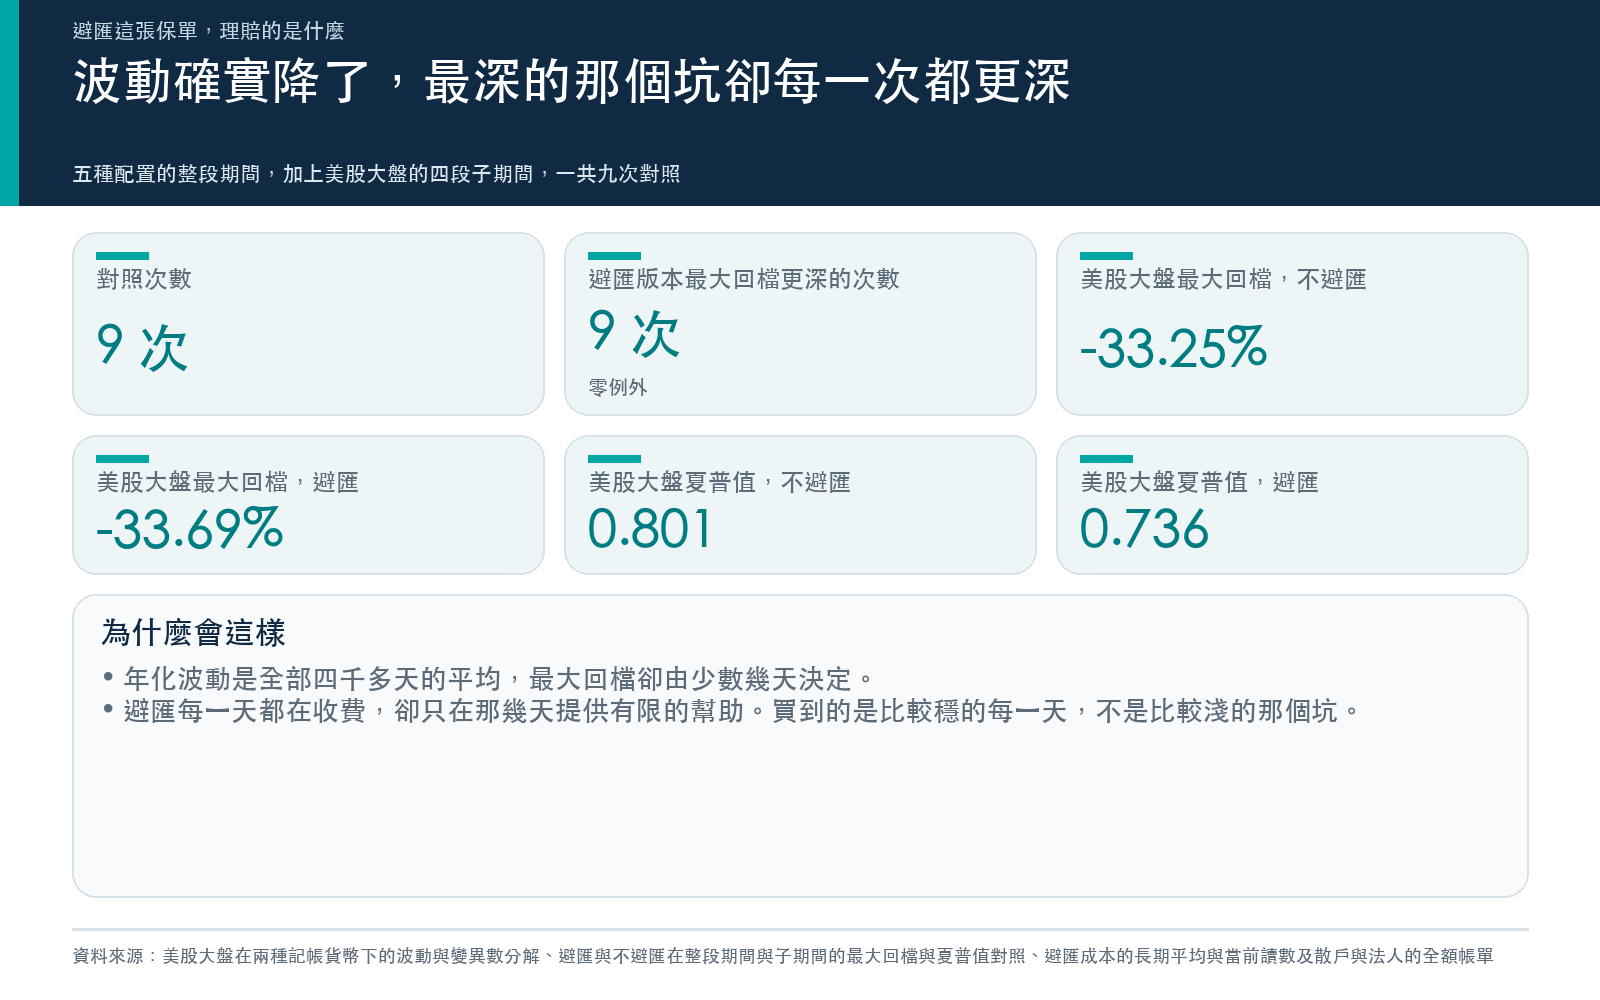
以百分之百美股整段期間為例:不避匯的最大回檔是 −33.25%,避匯是 −33.69%。差距不大,但方向一路一致,而且是在避匯版本只扣了利差、還沒扣散戶價差的前提下。
那避匯到底做了什麼?做了事,只是不是你想的那件事。
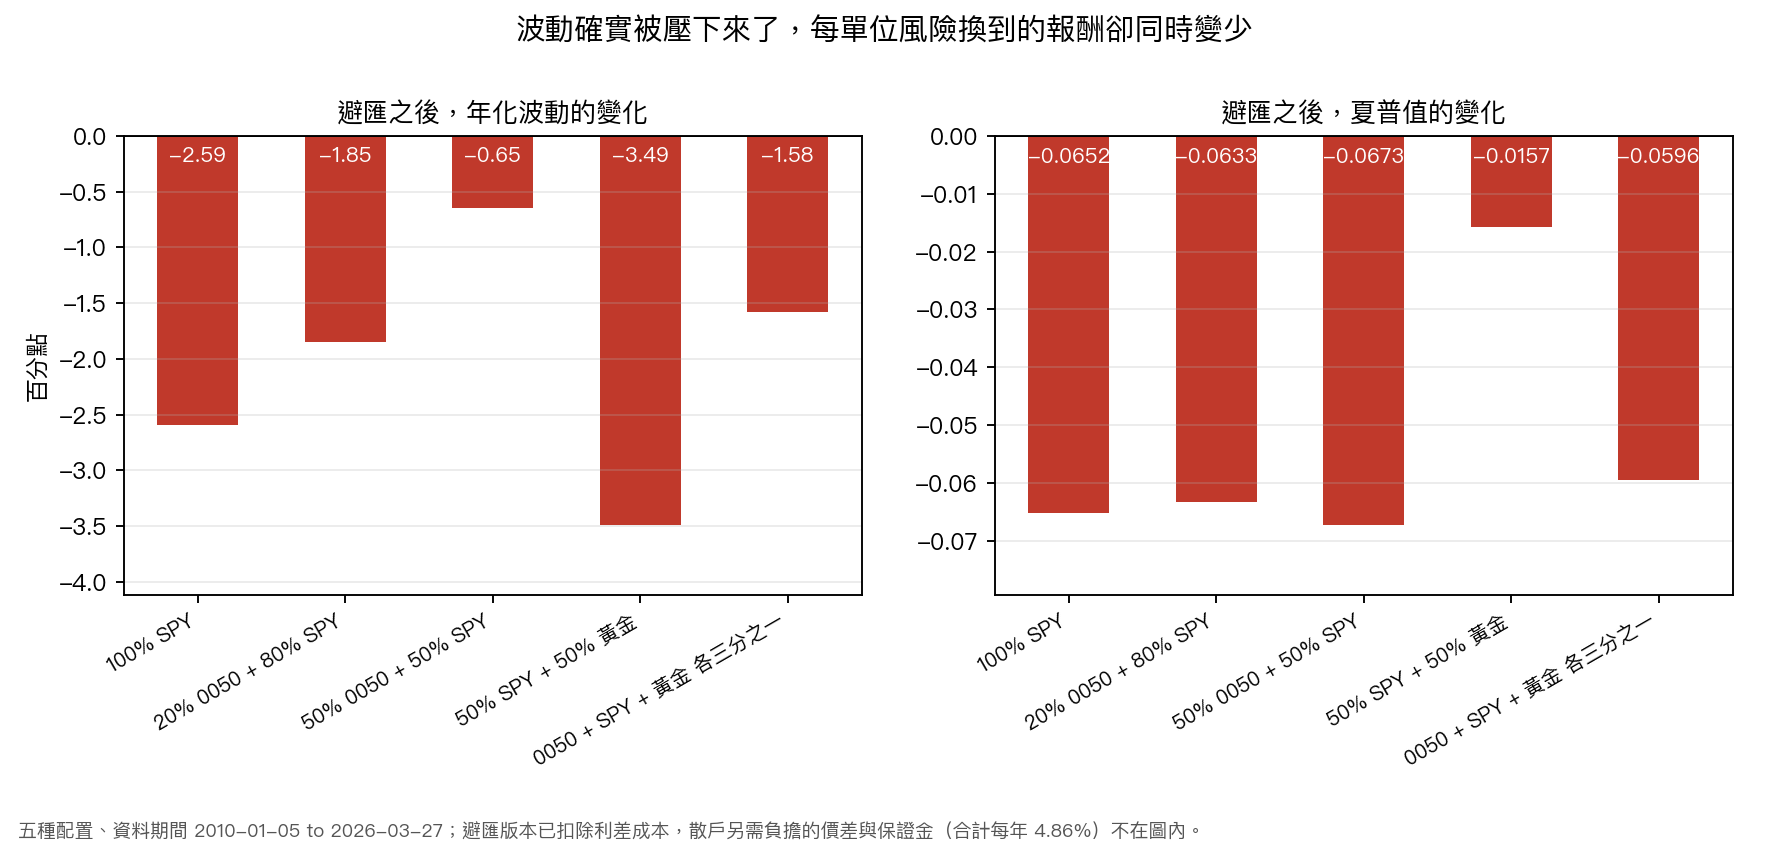
圖上是整段期間的五種配置, 年化波動全部下降 ;把那四段子期間也算進來,九組對照的年化波動同樣是每一次都下降,九次零例外。百分之百美股從 19.73% 降到 17.14%;美股加黃金那一組降了 3.49 個百分點,是圖上五組裡最多的。
但每單位風險換到的報酬,圖上這五組 全部下降 。擴到九組對照就不再是零例外: 八組下降,一組上升 ,那一組下一節會講。百分之百美股的夏普值從 0.8012 掉到 0.7360;年化報酬從 14.86% 掉到 11.78%,少了 3.08 個百分點。
把三張表併起來讀,答案就清楚了:
避匯買到的是比較穩的每一天,不是比較淺的那個坑。
為什麼會這樣?因為年化波動是全部四千多天的平均,而最大回檔是由少數幾天決定的。避匯每一天都在收費,卻只在那幾天裡提供有限的幫助,在這段資料裡,那點幫助不足以抵掉它每天收走的東西。
你買保險是為了少賠。這張保單降低的是你的血壓,不是你的損失。
這個結論會在哪裡出錯
任何一句「九次全部如此」,都該先問它會在哪裡翻面。三個地方。
第一,換一段期間,答案會變。 把百分之百美股切成四段,只看夏普值:2010–2015 不避匯贏(0.7445 對 0.7205)、 2016–2019 避匯贏(1.0788 對 1.0691) 、2020–2022 不避匯贏(0.4405 對 0.4090)、2023–2026 不避匯大贏(1.2899 對 1.0419)。四段裡有一段是反的。最大回檔那一欄九次零例外,夏普值這一欄不是。差別在於 2016–2019 是台幣匯率相對安靜的一段,保費買到的東西剛好比較划算。
第二,匯率不是台股波動的來源。 六月二十五日那篇〈台幣匯率波動傳染台股嗎?14 年檢定整體為空,升值衝擊有邊緣訊號〉用 2012 年 1 月 4 日到 2026 年 3 月 30 日、3,358 個交易日測過雙向因果,兩個方向都不顯著;兩者波動的時變相關平均是 −0.1307 ,是輕微負相關。但它同時找到一個不對稱:台幣升值的衝擊與貶值的衝擊,統計上並不對等(顯著性讀數 0.0480)。
那篇還留下一個值得學起來的細節:這個「不顯著」對資料清洗方式很敏感。把異常跳動的判定門檻設在 4% 時,台股波動影響台幣波動的顯著性讀數是 0.0622;門檻改成 3%,同一組資料變成 0.0046。 同一個問題、同一批資料,換一個清理標準,結論就從「沒有」變成「有」。 你看到的任何一個「沒有影響」,都值得問一句它是用什麼門檻量出來的。
第三,這是美元對台幣,不是任何貨幣。 八月二十五日那篇〈新興市場貨幣的左尾確實比較厚,但『越恐慌跌得越兇』沒出現〉量過新興市場貨幣:左尾確實比較厚(偏態 −0.2952 ),但大家最怕的那個機制,恐慌時左尾放大得更快,沒有出現,放大差距只有 0.0499 ,重抽檢定的顯著性讀數 0.6924 ,完全說不出差別。貨幣跟貨幣不一樣,美元在危機裡的行為不能直接套到別的幣別上。
順帶一提,計價貨幣這件事連模型都會受影響。五月十三日那篇〈把台股穿上美元外衣:VIX 對 0050 的預測力,差別竟然在『計價貨幣』〉發現,同一批台股、同一個預測工具,只是換記帳貨幣,預測力的排序就跟著動,不過那篇也把話說死了:兩個版本的差距都沒有跨過嚴格的檢定門檻,只能當觀察,不能當結論。
帶走的三件事
一、先算比例,再算價格。 你的海外部位裡有多少波動不是股票給的?美股這個例子是四分之一。低於這個數字,這張保單大概不值得談;高於這個數字,才進入第二問。
二、保費要算全額,不是只算利差。 散戶版本每年 4.86%,法人版本 1.86%,差在換匯價差。你用複委託或海外券商,付的是散戶那一版。而利差這一項,明天會被重新定價一次。
三、先問理賠什麼,再問值不值得。 在這份十六年的資料裡,避匯壓低了每一天的波動,卻沒有在任何一組對照裡讓最深的那個坑變淺。如果你買它是為了「跌的時候少賠一點」,這九次比較沒有支持你。如果你買它是為了「帳面每天不要那麼跳」,它做得到,而現在的價碼是長期平均的三倍。
八月三十日那篇〈台股一個月漲 15.96%,換成美元是 18.61%:多出來的 2.64 個百分點不是選股,是台幣〉把匯率那一欄平常有多大量得很清楚,它多數時候小到不必看,偶爾會走到尾巴上。今天這篇問的是下一步:既然看到了它,要不要花錢把它關掉。
明天下午的決議不會替你回答這題。它只會改動答案裡的一個參數。
本期精選
- 〈台灣人買美股要避匯嗎?數據說:不用,反而更貴〉(3 月 31 日),避匯的完整成本結構與九次對照的資料來源。
- 〈把台股穿上美元外衣:VIX 對 0050 的預測力,差別竟然在『計價貨幣』〉(5 月 13 日),記帳貨幣連預測工具的排序都會動,但差距沒跨過門檻。
- 〈日股漲 68%、美元投資人只賺 32%:日圓貶值正在改寫 Nikkei 的風險定價〉(5 月 16 日),同一段行情,換一個貨幣記帳差 36.73 個百分點。
- 〈台幣匯率波動傳染台股嗎?14 年檢定整體為空,升值衝擊有邊緣訊號〉(6 月 25 日),雙向因果都不顯著,但清洗門檻換一個數字,結論就變。
- 〈0050 的成分股一股沒動,只把報酬改用美元記,VIX 就開始說得上話〉(8 月 23 日),同一籃股票,兩種記帳貨幣,波動與峰度都不同。
- 〈新興市場貨幣的左尾確實比較厚,但『越恐慌跌得越兇』沒出現〉(8 月 25 日),貨幣的尾巴風險不能一概而論。
- 〈台股一個月漲 15.96%,換成美元是 18.61%:多出來的 2.64 個百分點不是選股,是台幣〉(8 月 30 日),匯率那一欄平常有多大,以及它什麼時候會走到尾巴上。
資料來源 :美股與台股的避匯對照為 2010 年 1 月 5 日至 2026 年 3 月 27 日、4,003 個交易日;0050 計價貨幣對照為 2005 年 7 月 1 日至 2025 年 12 月 31 日;台幣與台股的因果檢定為 2012 年 1 月 4 日至 2026 年 3 月 30 日、3,358 個交易日。利率讀數取自聖路易聯準銀行 FRED(聯邦資金有效利率與十年期公債殖利率,九月十一日)與中華民國中央銀行官網重要指標(金融業隔夜拆款利率與新臺幣兌美元銀行間收盤匯率,九月十四日)。聯準會會議日期取自聯準會理事會官方行事曆。
風險揭露 :本文為資料分析與觀念說明,不構成投資建議。所有結論都限於上述資料期間與標的,換一段期間、換一個幣別或換一組配置,結果可能不同,本文已在「這個結論會在哪裡出錯」一節列出三個已知的邊界。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊